Казатомпром: прибыль 240,4 млрд тенге за квартал, но денежный поток раздут разовым поступлением
21 августа Казатомпром раскрыл операционный и финансовый обзор за шесть месяцев, закончившихся 30 июня 2026 года. Во втором квартале выручка составила 717,8 млрд тенге, EBITDA – 252,6 млрд тенге с рентабельностью 35,2%, чистая прибыль – 240,4 млрд тенге при чистой марже 33,5%. Операционный денежный поток в отчётном квартале достиг 7,1 млрд тенге, что выглядит аномально высоким на фоне прибыли и объясняется разовым возвратом инвестиций из ANU Energy. Долговая нагрузка остаётся низкой: соотношение чистого долга к EBITDA за последние 12 месяцев – 0,23, а бумага торгуется с P/E LTM 10,4 и EV/EBITDA LTM 9,35. По нашей модели справедливая стоимость практически совпадает с рынком – потенциал минус 1%, поэтому при текущей цене акция выглядит нейтрально: сильный квартал уже учтён в котировках, а разовые факторы и рост налоговой нагрузки ограничивают дальнейший пересмотр вверх.
Главные тезисы
— Выручка 717,8 млрд тенге за квартал выросла на фоне средней спотовой цены урана в 85,98 доллара за фунт
— EBITDA-маржа 35,2% держится на низкой себестоимости, несмотря на подорожание серной кислоты на 38,7%
— Чистая прибыль 240,4 млрд тенге включает разовый возврат инвестиций из ANU Energy на 24,4 млрд тенге
— Операционный денежный поток 7,1 млрд тенге раздут разовым поступлением и не отражает устойчивую генерацию
— Долговая нагрузка 0,23 к EBITDA LTM остаётся низкой, но чистый долг вырос на 236,5 млрд рублей
— Дивидендная доходность 3,0% при выплате за 2025 год выглядит скромно на фоне ключевой ставки
— Оценка P/E 10,4 и EV/EBITDA 9,35 не дают потенциала: модель портала показывает минус 1%
Оценка привлекательности
Ключевые показатели, млрд KZT
| Показатель | — | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | — | 718 | — |
| EBITDA | — | 253 | — |
| Операционная прибыль | — | 253 | — |
| Чистая прибыль | — | 240 | — |
| Операционный денежный поток | — | 7 100 | — |
| Рентабельность по EBITDA | — | 35,2% | — |
| Чистая маржа | — | 33,5% | — |
Выручка 717,8 млрд тенге за квартал выросла на фоне средней спотовой цены урана в 85,98 доллара за фунт
Во втором квартале 2026 года выручка составила 717,8 млрд тенге. Основной драйвер – рост средней спотовой цены урана: за первое полугодие она достигла 85,98 доллара за фунт, что на 24% выше, чем годом ранее. Средняя реализованная цена группы за тот же период составила 67,88 доллара за фунт, увеличившись на 16% год к году.
Рост выручки также поддержало увеличение объёмов продаж, хотя компания не раскрывает точных цифр в предоставленном фрагменте. В документе отмечается, что квартальные показатели в урановой отрасли редко бывают репрезентативными для годовых ожиданий, поэтому годовая динамика может отличаться от полугодовой.
Важно, что 93% выручки номинировано в долларах, и ослабление тенге к доллару (средний курс 486,34 тенге за доллар против 512,08 годом ранее) оказало сдерживающее влияние на рублёвую выручку. Тем не менее, в тенговом выражении выручка выросла, что говорит о сильном ценовом факторе.
EBITDA-маржа 35,2% держится на низкой себестоимости, несмотря на подорожание серной кислоты на 38,7%
EBITDA во втором квартале составила 252,6 млрд тенге, что соответствует марже 35,2%. Это высокий уровень, который компания удерживает благодаря низкой себестоимости добычи методом подземного выщелачивания. Однако давление на издержки растёт: средневзвешенная стоимость серной кислоты увеличилась на 38,7% – до 97 312 тенге за тонну в первом полугодии 2026 года.
Доля серной кислоты в затратах на добычу урана составляет около 15,3%, и её удорожание пока не привело к существенному сжатию маржи. В документе также отмечается рост прочих операционных расходов из-за инфляции и логистических ограничений, но компания компенсирует это ростом цен на уран.
Введение дифференцированной ставки налога на добычу полезных ископаемых (НДПИ) с 1 января 2026 года увеличило среднюю ставку до 12,4% против 9% годом ранее. Это уже отразилось на налоговых платежах, но основное давление на маржу может проявиться позже, если цены на уран стабилизируются.
Чистая прибыль 240,4 млрд тенге включает разовый возврат инвестиций из ANU Energy на 24,4 млрд тенге
Чистая прибыль во втором квартале составила 240,4 млрд тенге, а чистая маржа – 33,5%. В эту сумму включён разовый доход от частичного возврата инвестиций в ANU Energy: в июле 2026 года компания получила 24,4 млрд тенге (51,71 млн долларов) в рамках распределения средств среди акционеров ANU Energy.
Без этого поступления прибыль была бы ниже, хотя основная деятельность остаётся прибыльной. Операционная прибыль также составила 252,6 млрд тенге, совпадая с EBITDA, что указывает на отсутствие существенных амортизационных или иных неоперационных статей в этом показателе.
Столь высокая чистая маржа объясняется не только разовым фактором, но и общим ростом цен на уран. Однако устойчивость такого уровня прибыли вызывает вопросы: в следующих кварталах эффект разового поступления исчезнет, а налоговые платежи вырастут.
Операционный денежный поток 7,1 млрд тенге раздут разовым поступлением и не отражает устойчивую генерацию
Операционный денежный поток во втором квартале составил 7,1 млрд тенге, что значительно превышает чистую прибыль. Это объясняется разовым поступлением от ANU Energy в размере 24,4 млрд тенге, которое было учтено в отчётном периоде, несмотря на фактическое получение в июле. Без этого поступления денежный поток был бы отрицательным или близким к нулю.
Столь резкое расхождение между прибылью и денежным потоком указывает на то, что качество прибыли в этом квартале низкое. Компания не раскрывает детали движения оборотного капитала, но очевидно, что устойчивая генерация денег значительно ниже заявленной.
Для инвесторов это означает, что дивидендная база может оказаться под давлением, если разовые факторы не повторятся. В то же время, низкий чистый долг и отсутствие крупных капитальных затрат в отчётном периоде позволяют компании сохранять финансовую устойчивость.
Долговая нагрузка 0,23 к EBITDA LTM остаётся низкой, но чистый долг вырос на 236,5 млрд рублей
Чистый долг на последнюю отчётную дату составил 207,5 млрд тенге, а соотношение чистого долга к EBITDA за последние 12 месяцев – 0,23. Это низкий уровень, который даёт компании значительный запас прочности. Однако чистый долг вырос на 236,5 млрд рублей по сравнению с предыдущей отчётной датой, что связано с изменением структуры заимствований и валютными колебаниями.
Рост долга в рублёвом выражении может быть частично обусловлен переоценкой долларовых обязательств, так как 94% заимствований номинировано в долларах. При этом компания не раскрывает детали изменения долга в предоставленном фрагменте, поэтому направление дальнейшей динамики остаётся неясным.
Низкая нагрузка позволяет компании сохранять устойчивость даже при волатильности цен на уран. В то же время, рост долга в абсолютном выражении требует внимания, особенно если операционный денежный поток останется слабым.
Дивидендная доходность 3,0% при выплате за 2025 год выглядит скромно на фоне ключевой ставки
Дивидендная доходность за последние 12 месяцев составляет 3,0%. Это умеренный уровень, который не компенсирует текущую ключевую ставку. Компания не раскрывает размер дивиденда за 2025 год в предоставленном фрагменте, но доходность рассчитана исходя из фактических выплат.
Наша оценка дивиденда за 2026 год зависит от прибыли и дивидендной политики. Если компания сохранит высокий уровень выплат, доходность может остаться на текущем уровне или немного вырасти. Однако разовые факторы в прибыли и рост налоговой нагрузки могут ограничить дивидендную базу.
Снижение дивиденда возможно, если операционный денежный поток останется слабым, а капитальные затраты вырастут. В документе упоминается, что строительство завода TQZ задерживается на 6–12 месяцев, что может увеличить потребность в финансировании.
Оценка P/E 10,4 и EV/EBITDA 9,35 не дают потенциала: модель портала показывает минус 1%
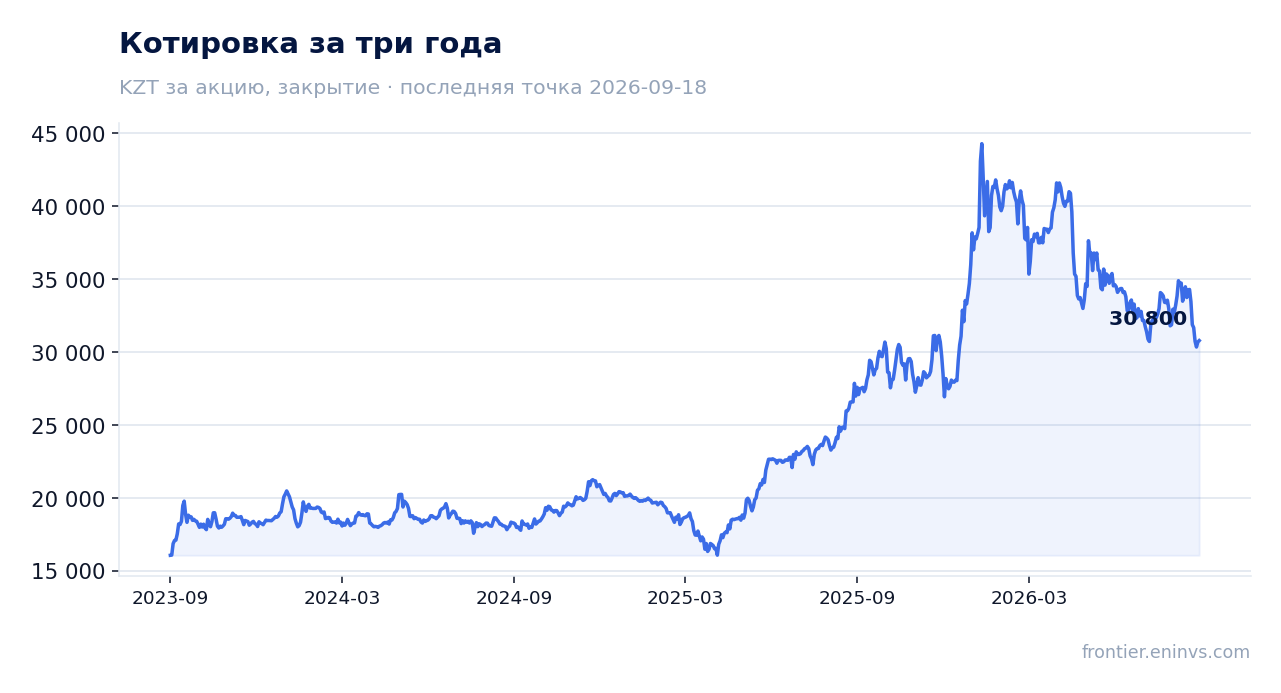
Акции торгуются с P/E LTM 10,4 и EV/EBITDA LTM 9,35. Это умеренные мультипликаторы, которые не выглядят ни явно дешёвыми, ни переоценёнными. Однако наша модель, пересчитывающая EBITDA по текущим товарным ценам и целевому EV/EBITDA, показывает потенциал к справедливой стоимости на уровне минус 1%.
Таким образом, рынок уже закладывает текущий уровень цен на уран и прибыльность компании. Дальнейший рост возможен только при существенном повышении цен на уран или улучшении операционной эффективности. В то же время, низкая долговая нагрузка и сильные позиции на рынке ограничивают риск снижения.
Сравнение с собственной историей мультипликаторов недоступно, так как в фактах нет данных о средних значениях за три года. Поэтому оценка опирается на текущие уровни и модель портала.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 8 176 млрд KZT |
| P/E (LTM) | 10,4 |
| EV/EBITDA (LTM) | 9,4 |
| P/B | 2,52 |
| Чистый долг / EBITDA | 0,23 |
| Операционный денежный поток (LTM) | 810 млрд |
| ROE | 26,6% |
| Дивидендная доходность (12 мес) | 3,0% |
Итог
Квартал оказался сильным по прибыли: 240,4 млрд тенге чистой прибыли при марже 33,5% – результат высоких цен на уран и разового поступления от ANU Energy. Однако операционный денежный поток в 7,1 млрд тенге без этого поступления был бы близок к нулю, что ставит под сомнение устойчивость генерации. Долговая нагрузка остаётся низкой (0,23 к EBITDA LTM), но чистый долг вырос на 236,5 млрд рублей. Дивидендная доходность 3,0% не компенсирует ключевую ставку, а оценка по модели портала не даёт потенциала. При текущей цене акция выглядит нейтрально: сильные стороны уже учтены, а риски роста налогов и задержек проектов ограничивают дальнейший рост.
Перейти к финансовой карточке компании KZAP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций