Solidcore: прибыль за полугодие выросла в 5,3 раза, но весь год испортили задержки поставок концентрата

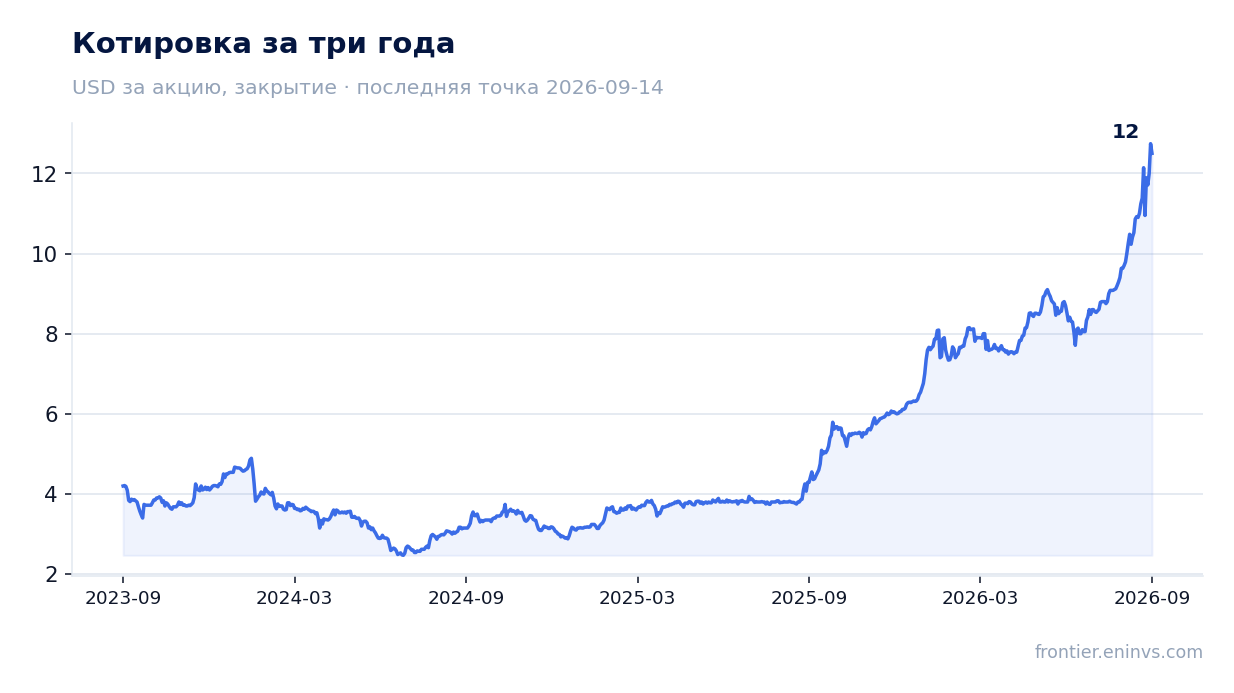
30 января 2026 года Solidcore Resources plc раскрыла производственные результаты за четвёртый квартал и весь 2025 год. За первое полугодие 2026 года выручка составила 971,7 млн долларов, EBITDA – 641,0 млн, чистая прибыль – 453,0 млн, а рентабельность по EBITDA достигла 66,0% против 46,8% годом ранее. Однако эти цифры относятся к отчётному периоду, тогда как сам релиз посвящён 2025 году, в котором производство золота упало на 19% из-за сбоев в переработке концентрата в первом полугодии. Акции выглядят привлекательно: EV/EBITDA LTM составляет 3,34, P/E LTM – 5,38, а чистая денежная позиция в 461 млн долларов подтверждает крепкий баланс.
Главные тезисы
— Выручка за первое полугодие 2026 года выросла на 199,0% до 971,7 млн долларов, но релиз посвящён 2025 году, где выручка составила 1,5 млрд долларов при падении продаж на 23%
— EBITDA за полугодие достигла 641,0 млн долларов с маржой 66,0%, что на 19,2 п.п. выше прошлогодних 46,8%, благодаря благоприятным ценам на золото
— Чистая прибыль за полугодие составила 453,0 млн долларов, а за последние 12 месяцев – 1 030,0 млн, что даёт P/E LTM всего 5,38
— Чистая денежная позиция на конец 2025 года выросла до 461 млн долларов с 355 млн кварталом ранее, а net debt/EBITDA LTM составляет минус 0,31
— CAPEX за 2025 год оказался ниже прогноза – около 270 млн долларов вместо 300 млн, но в 2026 году вырастет почти вдвое до 510 млн из-за строительства Ertis POX
— Производство золота в 2025 году упало на 19% до 395 тыс. унций, но в 2026 году ожидается рост до 540 тыс. унций за счёт распродажи накопленных запасов
— Дивиденды не объявлены, но при payout ratio 50% и прибыли LTM в 1 030 млн долларов потенциальная доходность может составить около 9%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,33 | 0,97 | +199,0% |
| EBITDA | 0,15 | 0,64 | +321,7% |
| Операционная прибыль | 0,13 | 0,60 | +369,3% |
| Чистая прибыль | 0,09 | 0,45 | +432,9% |
| Операционный денежный поток | -0,09 | 0,44 | в прибыль |
| Капзатраты | 0,13 | 0,19 | +50,8% |
| Рентабельность по EBITDA | 46,8% | 66,0% | +19,2 п.п. |
| Чистая маржа | 26,2% | 46,6% | +20,4 п.п. |
Выручка за первое полугодие 2026 года выросла на 199,0% до 971,7 млн долларов, но релиз посвящён 2025 году, где выручка составила 1,5 млрд долларов при падении продаж на 23%
За первое полугодие 2026 года выручка Solidcore составила 971,7 млн долларов, что на 199,0% больше, чем годом ранее. Такой рост объясняется низкой базой первого полугодия 2025 года, когда компания столкнулась с задержками переработки концентрата на стороннем заводе. В релизе от 30 января 2026 года приводятся данные за 2025 год: выручка за год составила 1,5 млрд долларов, увеличившись на 13% благодаря высоким ценам на золото, которые компенсировали падение продаж на 23%.
Продажи золота в 2025 году упали до 412 тыс. унций с 536 тыс. унций годом ранее. Основная причина – сбои в первом полугодии, когда концентрат с Кызыла не могли переработать на стороннем POX. В четвёртом квартале продажи выросли на 24% год к году до 152 тыс. унций, а выручка квартала достигла 639 млн долларов. Это подтверждает, что компания распродавала накопленные запасы во втором полугодии.
На 2026 год компания планирует произвести около 540 тыс. унций золотого эквивалента, что на 37% больше, чем в 2025 году. Рост будет обеспечен выпуском накопленных запасов концентрата. Однако себестоимость вырастет: TCC прогнозируется в диапазоне 1 350–1 550 долларов на унцию, что на 15–35% выше, чем в 2025 году, из-за прогрессивной ставки MET и инфляции.
EBITDA за полугодие достигла 641,0 млн долларов с маржой 66,0%, что на 19,2 п.п. выше прошлогодних 46,8%, благодаря благоприятным ценам на золото
EBITDA за первое полугодие 2026 года составила 641,0 млн долларов, а рентабельность по EBITDA достигла 66,0% против 46,8% годом ранее. Такой рост маржи объясняется благоприятной ценой на золото, которая в 2025 году была значительно выше, чем в 2024 году. В релизе отмечается, что выручка за 2025 год выросла на 13% именно за счёт цен, несмотря на падение продаж.
Операционная прибыль за полугодие составила 596,0 млн долларов, а чистая прибыль – 453,0 млн. Чистая маржа достигла 46,6% против 26,2% годом ранее. Это отражает высокую операционную эффективность при текущих ценах на золото. Однако компания предупреждает, что в 2026 году затраты вырастут: AISC прогнозируется в диапазоне 1 850–2 050 долларов на унцию, что на 15–30% выше, чем в 2025 году.
Рост затрат связан с введением прогрессивной ставки MET в Казахстане, которая привязана к цене золота. При цене выше 3 800 долларов за унцию ставка MET достигает потолка в 11%. Это означает, что часть выигрыша от высоких цен на золото будет изыматься через налоги, что может ограничить рост маржи в будущем.
Чистая прибыль за полугодие составила 453,0 млн долларов, а за последние 12 месяцев – 1 030,0 млн, что даёт P/E LTM всего 5,38
Чистая прибыль Solidcore за первое полугодие 2026 года составила 453,0 млн долларов, что на 432,9% больше, чем годом ранее. За последние 12 месяцев чистая прибыль достигла 1 030,0 млн долларов. При рыночной капитализации 5 539,3 млн долларов это даёт P/E LTM всего 5,38. Такой низкий мультипликатор объясняется рекордной прибылью на фоне высоких цен на золото и низкой базы прошлого года.
Рентабельность собственного капитала (ROE) составляет 36,7%, что подтверждает высокую эффективность бизнеса. Однако важно понимать, что прибыль LTM включает разовые факторы, связанные с распродажей запасов, которые не повторятся в том же объёме в будущем. В 2026 году компания ожидает роста производства, но одновременно и роста затрат, что может привести к снижению маржи.
Чистая прибыль за полугодие включает операционную прибыль в 596,0 млн долларов. При этом компания не раскрывает разовые статьи, но отмечает, что в 2025 году были задержки продаж, которые привели к накоплению запасов. Их реализация в 2026 году поддержит прибыль, но эффект будет меньше, чем в 2025 году.
Чистая денежная позиция на конец 2025 года выросла до 461 млн долларов с 355 млн кварталом ранее, а net debt/EBITDA LTM составляет минус 0,31
Чистая денежная позиция Solidcore на конец 2025 года составила 461 млн долларов, увеличившись с 355 млн долларов на конец третьего квартала и с 374 млн долларов на конец 2024 года. Это отражает сильный операционный денежный поток, который за первое полугодие 2026 года составил 436,0 млн долларов. Компания не имеет долговой нагрузки, а отношение чистого долга к EBITDA LTM составляет минус 0,31.
Операционный денежный поток за последние 12 месяцев достиг 603,0 млн долларов. При капитальных затратах в 193,0 млн долларов за полугодие свободный денежный поток остаётся положительным. Компания планирует увеличить CAPEX в 2026 году до 510 млн долларов, что почти вдвое больше, чем в 2025 году. Основные расходы придутся на строительство Ertis POX (315 млн долларов) и развитие подземного рудника на Кызыле.
Несмотря на рост капитальных затрат, чистая денежная позиция позволяет финансировать проекты без привлечения долга. Компания также ведёт переговоры с международными банками о кредитных линиях на 500–600 млн долларов для Ertis POX, которые планирует подписать во втором квартале 2026 года. Это даёт дополнительную финансовую гибкость.
CAPEX за 2025 год оказался ниже прогноза – около 270 млн долларов вместо 300 млн, но в 2026 году вырастет почти вдвое до 510 млн из-за строительства Ertis POX
Капитальные затраты Solidcore в 2025 году составили около 270 млн долларов, что ниже прогноза в 300 млн долларов. Снижение связано с переносом части расходов на Ertis POX на 2026 год. В первом полугодии 2026 года CAPEX уже составил 193,0 млн долларов. На 2026 год компания планирует увеличить капитальные вложения до 510 млн долларов, что почти вдвое больше, чем в 2025 году.
Основные статьи расходов на 2026 год: строительство Ertis POX (315 млн долларов), строительство подземной инфраструктуры на Кызыле, замена парка техники на Варваре и расширение хвостохранилищ. Кроме того, компания предоставит кредит в 30 млн долларов совместному предприятию Syrymbet для финансирования ТЭО и предстроительных работ. Это увеличивает долговую нагрузку на баланс, но пока компания сохраняет чистую денежную позицию.
Рост капитальных затрат может привести к отрицательному свободному денежному потоку в 2026 году, если операционный поток не вырастет пропорционально. Однако компания ожидает роста производства и выручки, что должно поддержать операционный поток. Вопрос в том, сможет ли Solidcore удержать баланс между инвестициями и дивидендами.
Производство золота в 2025 году упало на 19% до 395 тыс. унций, но в 2026 году ожидается рост до 540 тыс. унций за счёт распродажи накопленных запасов
Производство золотого эквивалента Solidcore в 2025 году составило 395 тыс. унций, что на 19% меньше, чем в 2024 году. Основная причина – задержки переработки концентрата на стороннем заводе в первом полугодии. В четвёртом квартале производство выросло на 23% год к году до 146 тыс. унций, так как переработка стабилизировалась. Продажи за год упали на 23% до 412 тыс. унций.
На 2026 год компания прогнозирует производство около 540 тыс. унций, что на 37% больше, чем в 2025 году. Рост будет обеспечен выпуском накопленных запасов концентрата, которые не были проданы в 2025 году. На 2027 год предварительный прогноз составляет около 500 тыс. унций. Это означает, что пик производства придётся на 2026 год, а затем возможен спад.
Ключевой риск – зависимость от сторонних перерабатывающих мощностей. В 2025 году сбои на стороннем POX привели к значительным потерям. Компания строит собственный Ertis POX, который должен снизить эту зависимость, но проект завершится не раньше 2026–2027 годов. До этого времени производство остаётся уязвимым к сбоям в цепочке поставок.
Дивиденды не объявлены, но при payout ratio 50% и прибыли LTM в 1 030 млн долларов потенциальная доходность может составить около 9%
Solidcore не объявляла дивиденды за 2025 год в этом релизе. Однако компания имеет чистую денежную позицию в 461 млн долларов и прибыль LTM в 1 030,0 млн долларов. Если компания направит на дивиденды 50% прибыли, это составит около 515 млн долларов, что при рыночной капитализации 5 539,3 млн долларов даёт дивидендную доходность около 9,3%. Это значительно выше ключевой ставки, что делает акции привлекательными для инвесторов, ориентированных на доход.
Однако решение о дивидендах зависит от совета директоров и может быть скорректировано с учётом капитальных затрат. В 2026 году CAPEX вырастет до 510 млн долларов, что почти вдвое больше, чем в 2025 году. Это может ограничить возможность выплаты крупных дивидендов. Компания также предоставляет кредит в 30 млн долларов совместному предприятию Syrymbet, что увеличивает отток денежных средств.
Историческая дивидендная политика Solidcore не раскрыта в релизе. Если компания придерживается консервативного подхода и направляет на дивиденды 30% прибыли, доходность составит около 5,6%. В любом случае, даже при консервативном сценарии доходность остаётся выше безрисковой ставки. Основной риск – снижение прибыли в 2027 году из-за падения производства и роста затрат.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 5,54 млрд USD |
| P/E (LTM) | 5,4 |
| EV/EBITDA (LTM) | 3,3 |
| P/B | 2,52 |
| Чистый долг / EBITDA | -0,31 |
| Операционный денежный поток (LTM) | 0,60 млрд |
| ROE | 36,7% |
Итог
Solidcore показала сильные результаты за первое полугодие 2026 года: выручка выросла на 199,0%, EBITDA – на 321,7%, чистая прибыль – на 432,9%. Однако эти цифры отражают низкую базу прошлого года и разовые факторы, связанные с распродажей запасов. Компания имеет крепкий баланс с чистой денежной позицией в 461 млн долларов и низкие мультипликаторы: EV/EBITDA LTM 3,34, P/E LTM 5,38. Основной вопрос для держателя – сможет ли Solidcore удержать маржу в 2026 году при росте затрат и капитальных вложений. Акции выглядят привлекательно, но потенциал роста ограничен моделью портала, которая оценивает справедливую стоимость на 16% ниже текущей цены.
Перейти к финансовой карточке компании SOLIDCORE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций