MX_ASUR: выручка выросла на 9,9%, но EBITDA упала на 7,6% – маржа сжалась на 9,2 п.п.
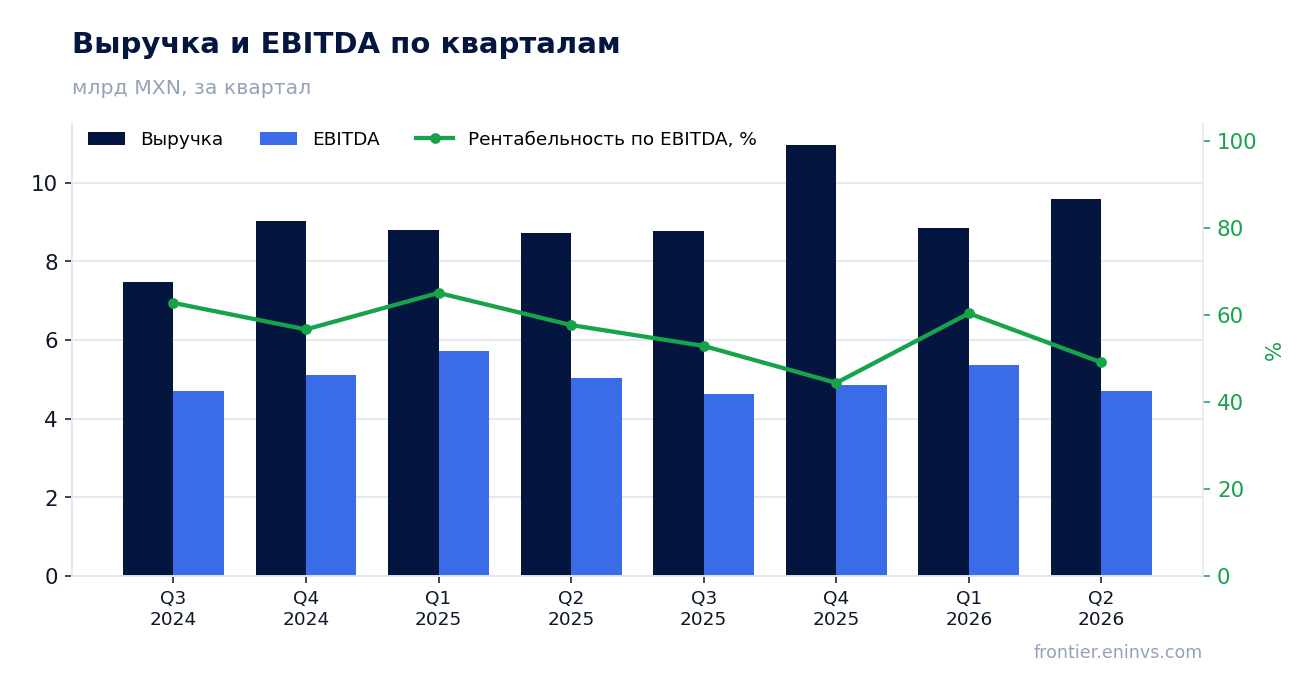
25 августа MX_ASUR раскрыла результаты за второй квартал 2026 года. Выручка выросла на 9,9% год к году до 9 578,964 млн MXN, чистая прибыль прибавила 1,2% до 2 296,406 млн MXN, однако EBITDA снизилась на 7,6% до 4 642,551 млн MXN, а рентабельность по EBITDA упала до 48,5% с 57,7% годом ранее. При текущей цене акции выглядят нейтрально: рост выручки не конвертируется в прибыль из-за сжатия маржи, а долговая нагрузка в 1,11 к EBITDA LTM и дивидендная доходность 9,4% не дают явного перевеса.
Главные тезисы
— Выручка выросла на 9,9% год к году, но EBITDA упала на 7,6% – маржа сжалась до 48,5% с 57,7%
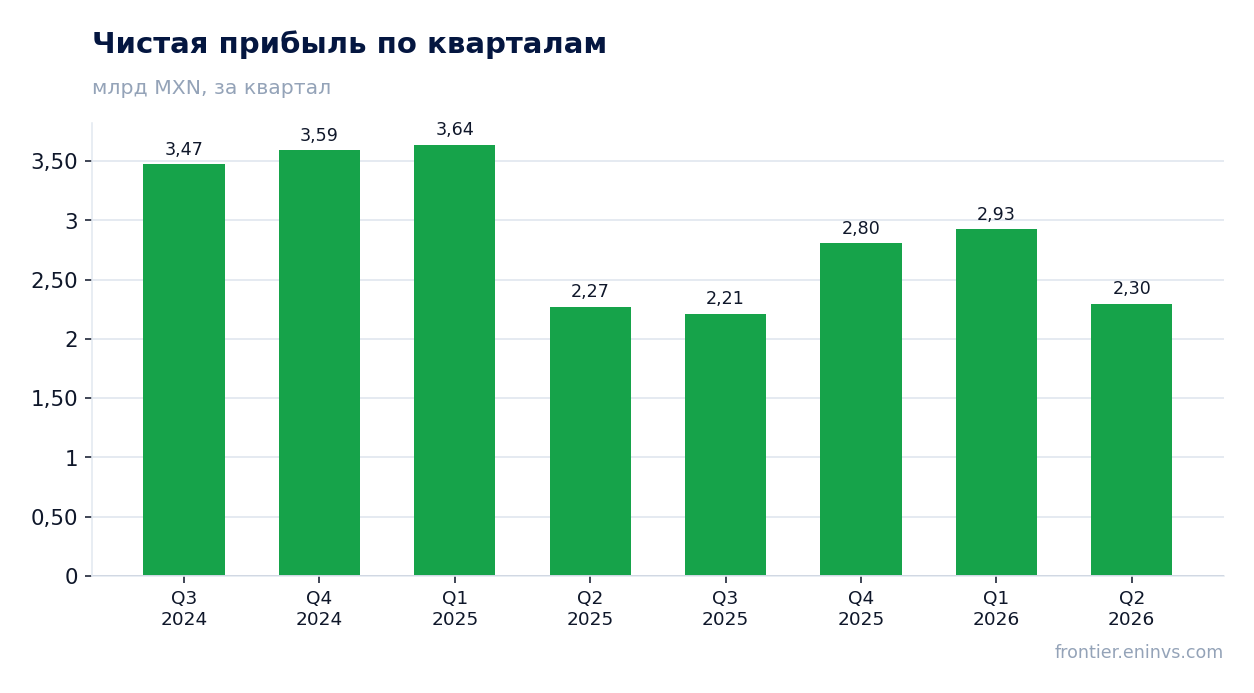
— Чистая прибыль прибавила всего 1,2% год к году, так как рост выручки не компенсировал падение операционной рентабельности
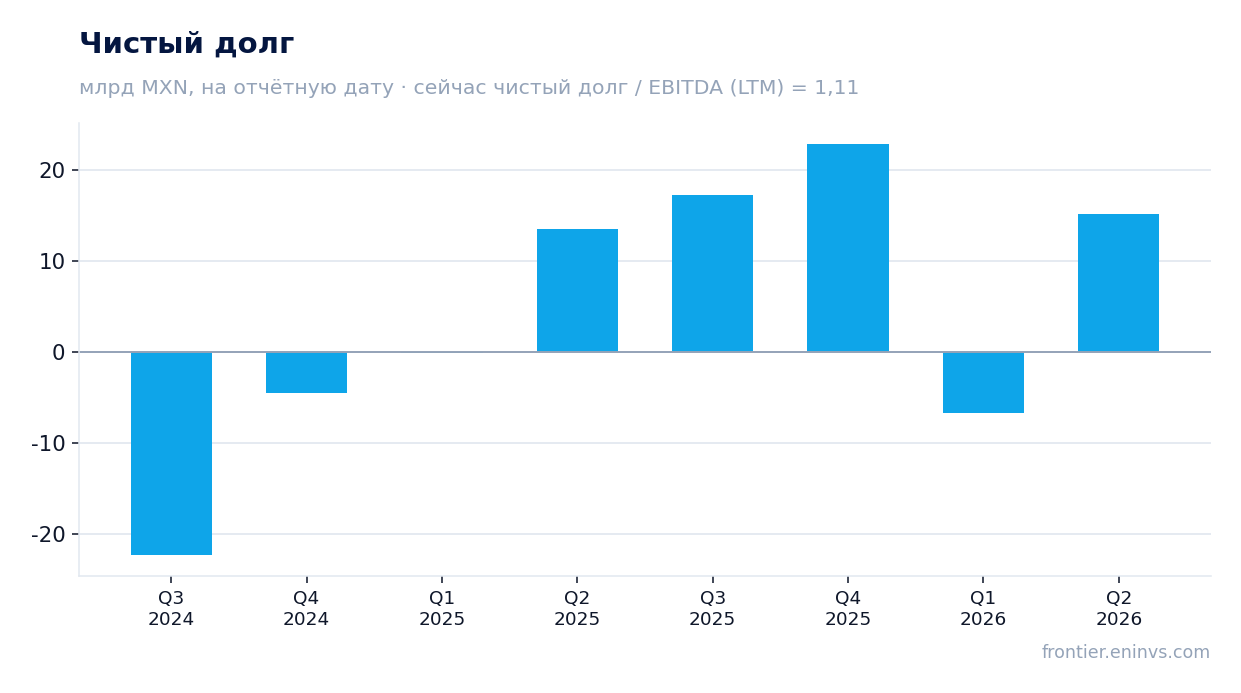
— Долговая нагрузка составляет 1,11 к EBITDA LTM, а чистый долг на конец квартала – 15 138,319 млн MXN
— Дивидендная доходность за последние 12 месяцев – 9,4%, что выше доходности большинства долговых инструментов
— EV/EBITDA LTM равен 7,36, что ниже среднего за три года значения 8,78 – акция торгуется дешевле своей истории
— Модель портала оценивает справедливую стоимость на 8% ниже текущей рыночной цены
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 8,72 | 9,58 | +9,9% |
| EBITDA | 5,02 | 4,64 | -7,6% |
| Операционная прибыль | 4,41 | 3,89 | -11,9% |
| Чистая прибыль | 2,27 | 2,30 | +1,2% |
| Операционный денежный поток | 2,66 | 3,61 | +35,8% |
| Капзатраты | 1,39 | — | — |
| Рентабельность по EBITDA | 57,7% | 48,5% | -9,2 п.п. |
| Чистая маржа | 26,0% | 24,0% | -2,0 п.п. |
Выручка выросла на 9,9% год к году, но EBITDA упала на 7,6% – маржа сжалась до 48,5% с 57,7%
Во втором квартале 2026 года выручка MX_ASUR составила 9 578,964 млн MXN, что на 9,9% выше уровня второго квартала 2025 года. Это заметное ускорение по сравнению с ростом на 0,8% в первом квартале 2026 года, но слабее, чем 17,9% годом ранее. Основной вклад в рост, судя по динамике, внесли операционные сегменты, однако детализация по направлениям в предоставленных данных отсутствует.
Одновременно EBITDA снизилась на 7,6% год к году до 4 642,551 млн MXN. Рентабельность по EBITDA упала до 48,5% с 57,7% во втором квартале 2025 года. Такое расхождение между ростом выручки и падением EBITDA указывает на опережающий рост затрат, которые не раскрываются в фактах. Это ключевой негативный момент отчёта.
Чистая прибыль прибавила всего 1,2% год к году, так как рост выручки не компенсировал падение операционной рентабельности
Чистая прибыль во втором квартале 2026 года составила 2 296,406 млн MXN, увеличившись на 1,2% по сравнению с 2 270,182 млн MXN годом ранее. Рост прибыли оказался минимальным, несмотря на почти двузначный рост выручки. Это объясняется тем, что операционная прибыль снизилась до 3 890,078 млн MXN с 4 414,008 млн MXN годом ранее.
Рентабельность по чистой прибыли снизилась до 24,0% с 26,0% годом ранее. Таким образом, компания не смогла удержать операционную эффективность на прошлогоднем уровне, что привело к стагнации чистой прибыли. В отчёте не раскрываются разовые факторы, которые могли бы объяснить такое изменение.
Долговая нагрузка составляет 1,11 к EBITDA LTM, а чистый долг на конец квартала – 15 138,319 млн MXN
Чистый долг на конец второго квартала 2026 года составил 15 138,319 млн MXN, что соответствует отношению чистого долга к EBITDA LTM в 1,11. Это умеренный уровень долговой нагрузки, который не вызывает опасений. Для сравнения, на конец первого квартала 2026 года чистый долг был отрицательным и составлял -6 776,799 млн MXN, то есть компания перешла из состояния чистой денежной позиции в состояние чистого долга.
Операционный денежный поток за квартал составил 3 614,694 млн MXN, что немного выше, чем 2 661,640 млн MXN годом ранее. Этого потока достаточно для обслуживания долга, но он не покрывает капитальные затраты, которые в предыдущих кварталах были значительными. В целом, долговая нагрузка остаётся контролируемой, но её рост за квартал требует внимания.
Дивидендная доходность за последние 12 месяцев – 9,4%, что выше доходности большинства долговых инструментов
Дивидендная доходность MX_ASUR за последние 12 месяцев составляет 9,4%. Это высокий показатель, который делает акцию привлекательной для инвесторов, ориентированных на доход. Однако в фактах не указано, какой именно дивиденд был выплачен и за какой период, поэтому нельзя оценить устойчивость выплат.
При текущей цене акции и рыночной капитализации 128 805,0 млн MXN дивидендные выплаты составляют существенную часть доходности акционеров. Если компания сохранит текущий уровень выплат, доходность останется привлекательной. Тем не менее, снижение EBITDA и неопределённость с прибылью могут создать риски для будущих дивидендов.
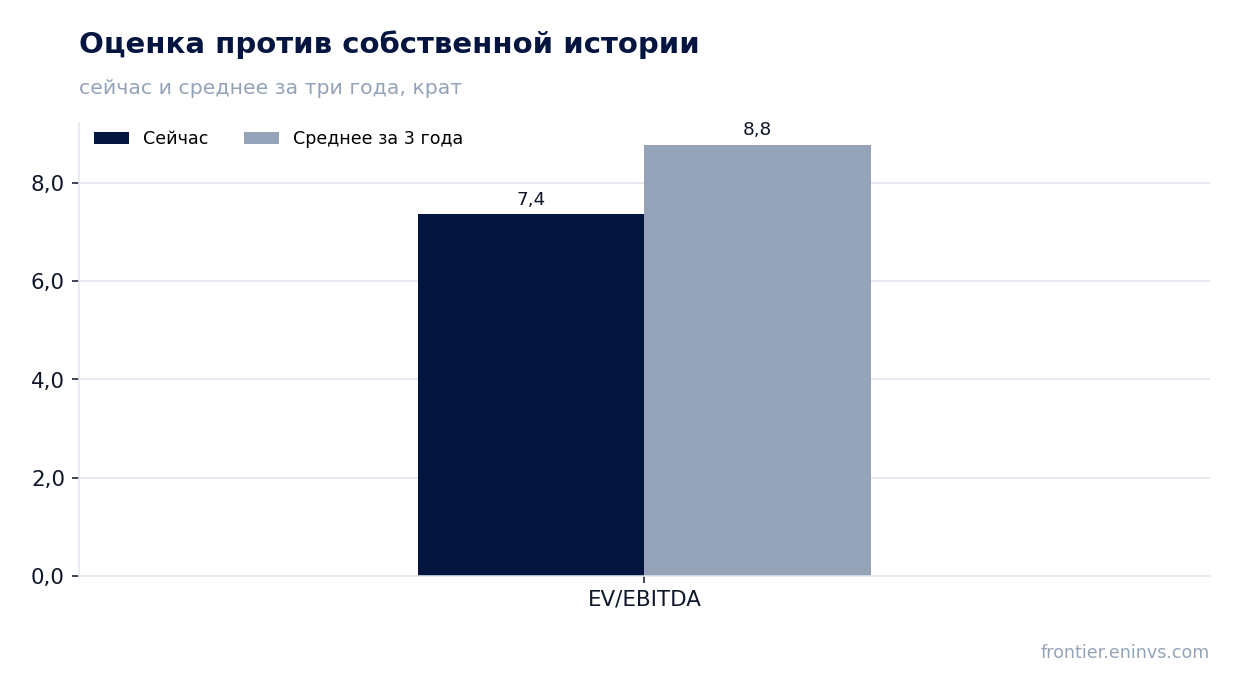
EV/EBITDA LTM равен 7,36, что ниже среднего за три года значения 8,78 – акция торгуется дешевле своей истории
Текущий мультипликатор EV/EBITDA LTM составляет 7,36, что ниже среднего за три года значения 8,78. Это указывает на то, что акция торгуется дешевле, чем в среднем за последние три года. Отношение P/E LTM равно 12,58, что также может считаться невысоким, хотя сравнение с историей по этому мультипликатору в фактах отсутствует.
Снижение мультипликатора относительно исторического среднего может быть связано как с падением EBITDA, так и с динамикой цены акции. Учитывая, что EBITDA за последние 12 месяцев составила 20 619,3 млн MXN, а рыночная капитализация – 128 805,0 млн MXN, текущая оценка выглядит умеренной. Однако если маржа продолжит снижаться, мультипликатор может вырасти даже при неизменной цене.
Модель портала оценивает справедливую стоимость на 8% ниже текущей рыночной цены
Согласно модели портала, справедливая стоимость акции MX_ASUR на 8% ниже текущей рыночной цены. Это означает, что, по нашей оценке, акция торгуется с небольшим превышением над справедливой стоимостью. Модель учитывает рост EBITDA, целевой мультипликатор и текущую рыночную капитализацию.
Таким образом, потенциал роста ограничен, и текущая цена не предоставляет значительного запаса. Это подтверждает нейтральный взгляд на акцию, несмотря на привлекательную дивидендную доходность и низкий мультипликатор EV/EBITDA относительно истории.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 129 млрд MXN |
| P/E (LTM) | 12,6 |
| EV/EBITDA (LTM) | 7,4 |
| P/B | 2,78 |
| Чистый долг / EBITDA | 1,11 |
| Операционный денежный поток (LTM) | 23,4 млрд |
| ROE | 21,9% |
| Дивидендная доходность (12 мес) | 9,4% |
| EV/EBITDA, среднее за 3 года | 8,8 |
Итог
Во втором квартале 2026 года MX_ASUR показала рост выручки на 9,9%, но EBITDA снизилась на 7,6%, а чистая прибыль выросла лишь на 1,2%. Сжатие маржи по EBITDA до 48,5% с 57,7% – главный негативный момент. Долговая нагрузка в 1,11 к EBITDA LTM и дивидендная доходность 9,4% частично компенсируют это, но модель портала указывает на 8%-ный потенциал снижения от текущей цены. В итоге акция выглядит нейтрально: рост выручки не конвертируется в прибыль, а оценка не даёт явного перевеса.
Перейти к финансовой карточке компании ASUR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций