Banorte: прибыль держится на уровне прошлого года, но её съедают резервы и разовые доходы
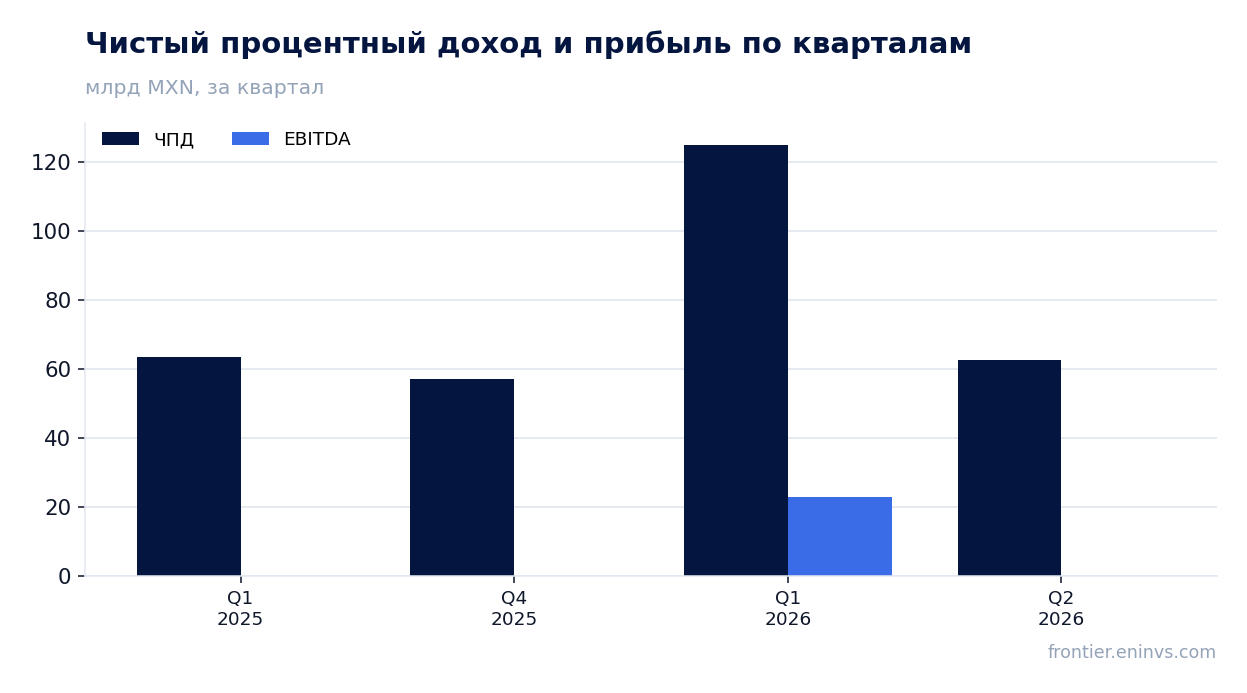
25 августа Grupo Financiero Banorte раскрыла результаты за первый квартал 2026 года. Чистая прибыль составила 15,46 млрд песо, всего на 1% выше первого квартала прошлого года, при росте чистого процентного дохода на 10% до 39,48 млрд песо. Резервы под кредитные потери выросли на 36% год к году до 6,92 млрд песо, а разовые доходы от продажи активов поддержали прибыль. При мультипликаторе P/E LTM 9,2 и дивидендной доходности 8,9% акция выглядит привлекательно, но устойчивость прибыли вызывает вопросы.
Главные тезисы
— Чистый процентный доход вырос на 10% год к году, но резервы под кредитные потери выросли на 36% и съели почти весь прирост
— Рост потребительского кредитования на 11% год к году остаётся главным драйвером, но качество портфеля ухудшается: доля проблемных кредитов выросла до 1,43%
— Продажа доли в Trans Union de México и другие разовые доходы добавили около 20 базисных пунктов к ROE за 12 месяцев, искажая картину устойчивой прибыли
— Чистый процентный доход банка вырос на 10% год к году, но квартальная динамика показывает снижение маржи до 6,5% с 6,6% в предыдущем квартале
— Дивидендная доходность 8,9% при коэффициенте выплат 35% выглядит устойчивой, но прибыль на акцию снизилась на 3% квартал к кварталу
— Мультипликатор P/E LTM 9,2 ниже исторического среднего, но ROE 24,2% поддерживается разовыми факторами и может нормализоваться
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | — | Q2 2026 | Изм. |
|---|---|---|---|
| Чистая прибыль | — | 15,6 | — |
Чистый процентный доход вырос на 10% год к году, но резервы под кредитные потери выросли на 36% и съели почти весь прирост
Чистый процентный доход группы в первом квартале 2026 года составил 39,48 млрд песо, что на 10% выше первого квартала 2025 года и на 1% выше четвёртого квартала. Рост поддержан снижением стоимости фондирования и улучшением структуры кредитного портфеля, а также положительной переоценкой инфляционно-индексированных инструментов в аннуитетном бизнесе. Чистая процентная маржа группы достигла 6,5%, расширившись на 34 базисных пункта год к году, но снизившись на 4 базисных пункта квартал к кварталу.
Однако резервы под кредитные потери выросли на 60% квартал к кварталу и на 36% год к году до 6,92 млрд песо. Основные причины: интеграция портфеля Tarjetas del Futuro в декабре 2025 года, периодическая перекалибровка внутренних риск-моделей и доначисление резервов по изолированному случаю в коммерческом портфеле, классифицированному как Stage 3 в третьем квартале 2025 года. Стоимость риска подскочила до 2,2% с 1,4% в четвёртом квартале и 1,7% годом ранее.
В результате чистый процентный доход с поправкой на кредитный риск сократился на 6% квартал к кварталу и вырос лишь на 6% год к году до 32,56 млрд песо. Это означает, что рост процентного дохода почти полностью поглощён резервами, и устойчивость прибыли зависит от способности банка удержать стоимость риска под контролем.
Рост потребительского кредитования на 11% год к году остаётся главным драйвером, но качество портфеля ухудшается: доля проблемных кредитов выросла до 1,43%
Потребительский портфель вырос на 11% год к году до 542,2 млрд песо, поддерживаемый стратегией гиперперсонализации и оптимизацией процессов. Автокредиты прибавили 30% год к году, кредитные карты – 14%, зарплатные кредиты – 12%, ипотека – 6%. Коммерческий портфель вырос на 6%, корпоративный – на 2%, тогда как государственный сократился на 5% из-за досрочных погашений.
Однако доля проблемных кредитов (NPL) выросла до 1,43%, увеличившись на 5 базисных пунктов квартал к кварталу и на 51 базисный пункт год к году. Это отражает изолированный случай в коммерческом портфеле, рост потребительского кредитования и недавние изменения в политике списаний по ипотеке. Коэффициент покрытия резервами снизился до 139,8% с 187,9% годом ранее, что указывает на уменьшение запаса прочности.
Рост потребительского кредитования остаётся ключевым драйвером прибыли, но ухудшение качества активов требует повышенного внимания. Если стоимость риска останется на уровне 2,2%, это может ограничить рост прибыли в следующих кварталах.
Продажа доли в Trans Union de México и другие разовые доходы добавили около 20 базисных пунктов к ROE за 12 месяцев, искажая картину устойчивой прибыли
Чистая прибыль группы в первом квартале 2026 года составила 15,46 млрд песо, что на 1% выше первого квартала 2025 года, но на 3% ниже четвёртого квартала. ROE за 12 месяцев составил 22,9%, а за квартал – 23,9%. Однако в отчёте прямо указано, что продажа доли в Trans Union de México положительно повлияла на ROE за 12 месяцев примерно на 20 базисных пунктов.
Кроме того, непроцентный доход снизился на 9% год к году до 4,0 млрд песо из-за нормализации торгового дохода и более слабого технического результата в страховании. Это было частично компенсировано твёрдой базой банковских комиссий и доходами от продажи активов. Разовые доходы маскируют слабость операционной динамики.
Без учёта разовых факторов прибыль, вероятно, была бы ниже, что ставит под сомнение устойчивость текущего уровня ROE. Для оценки устойчивости прибыли важно следить за динамикой комиссионного дохода и технического результата в следующих кварталах.
Чистый процентный доход банка вырос на 10% год к году, но квартальная динамика показывает снижение маржи до 6,5% с 6,6% в предыдущем квартале
Чистая процентная маржа группы снизилась до 6,5% в первом квартале 2026 года с 6,6% в четвёртом квартале, но осталась выше 6,2% годом ранее. Маржа банка составила 6,6%, снизившись на 13 базисных пунктов квартал к кварталу из-за роста доходных активов, но расширившись на 25 базисных пунктов год к году благодаря оптимизации стоимости фондирования и фокусу на потребительском кредитовании.
Снижение ключевой ставки Банка Мексики на 25 базисных пунктов до 6,75% отразится на марже начиная со следующего квартала. Банк провёл иммунизацию баланса против снижения ставок, что поддержало маржу в предыдущие периоды, но дальнейшее снижение ставок может оказать давление.
Чистый процентный доход банка вырос на 10% год к году, но квартальное снижение маржи указывает на то, что пик маржинальности, возможно, пройден. Устойчивость маржи будет зависеть от способности банка компенсировать снижение ставок ростом объёмов и улучшением структуры портфеля.
Дивидендная доходность 8,9% при коэффициенте выплат 35% выглядит устойчивой, но прибыль на акцию снизилась на 3% квартал к кварталу
Дивидендная доходность за последние 12 месяцев составляет 8,9%, что значительно выше ключевой ставки Банка Мексики в 6,75%. Коэффициент выплат за четвёртый квартал 2025 года составил 35%, а дивиденд на акцию – 6,99 песо. За первый квартал 2026 года дивиденды не выплачивались, что соответствует сезонности.
Прибыль на акцию в первом квартале 2026 года составила 5,49 песо, снизившись на 3% квартал к кварталу и увеличившись на 1% год к году. Базовая прибыль на акцию – 5,48 песо. Снижение квартал к кварталу отражает давление на прибыль из-за роста резервов и разовых факторов.
Устойчивость дивиденда зависит от способности банка генерировать прибыль. Если прибыль останется под давлением, коэффициент выплат может вырасти, что ограничит возможности для увеличения дивиденда. Тем не менее, текущая доходность выглядит привлекательной для инвесторов, ориентированных на доход.
Мультипликатор P/E LTM 9,2 ниже исторического среднего, но ROE 24,2% поддерживается разовыми факторами и может нормализоваться
Мультипликатор P/E LTM составляет 9,2, что ниже исторического среднего для банка, учитывая текущий уровень ROE в 24,2%. Рыночная капитализация – 542,2 млрд песо. По модели портала, основанной на сопоставлении ROE и P/B, потенциал роста акции до справедливой стоимости оценивается в +11%.
Однако ROE поддерживается разовыми доходами, такими как продажа доли в Trans Union de México, которая добавила около 20 базисных пунктов к ROE за 12 месяцев. Без учёта разовых факторов ROE может быть ниже, что делает текущую оценку менее привлекательной.
Кроме того, давление на маржу из-за снижения ставок и рост стоимости риска могут ограничить будущую прибыль. Если прибыль нормализуется, мультипликатор P/E может вырасти, что снизит потенциал роста акции. Тем не менее, текущая оценка выглядит привлекательной на фоне высокого ROE и дивидендной доходности.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 542 млрд MXN |
| P/E (LTM) | 9,2 |
| P/B | 2,18 |
| ROE | 24,2% |
| Дивидендная доходность (12 мес) | 8,9% |
Итог
Сильные стороны отчёта – рост чистого процентного дохода на 10% год к году, устойчивый потребительский портфель и высокая дивидендная доходность 8,9%. Однако прибыль выросла лишь на 1% год к году, поскольку резервы под кредитные потери увеличились на 36% и почти полностью поглотили рост доходов. Разовые доходы от продажи активов поддержали ROE, но их вклад не является устойчивым. При мультипликаторе P/E 9,2 и потенциале роста по модели портала +11% акция выглядит привлекательно, но для подтверждения устойчивости прибыли необходимо увидеть стабилизацию стоимости риска и маржи в следующих кварталах.
Перейти к финансовой карточке компании BANORTE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций