Grupo Bimbo: выручка падает второй квартал подряд, но маржа и прибыль растут за счёт разовых факторов
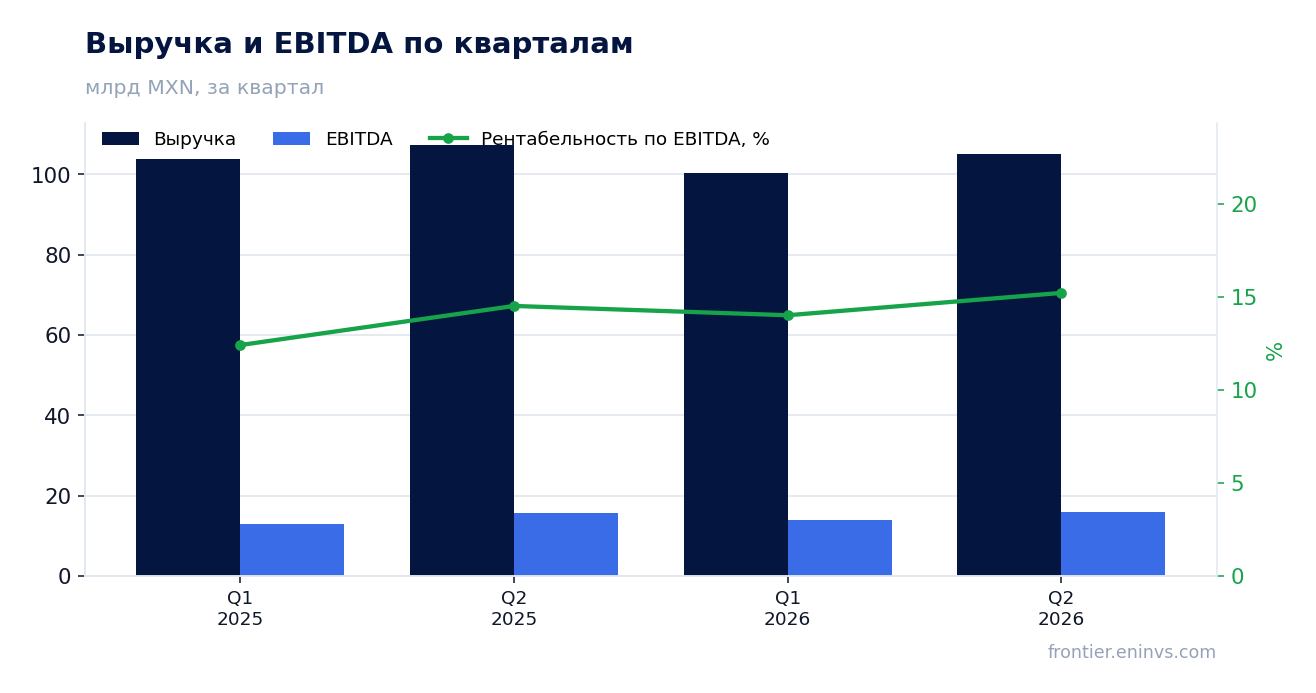
29 июля Grupo Bimbo раскрыла результаты за второй квартал 2026 года. Выручка снизилась на 2,2% год к году до 105 025,8 млн песо, EBITDA выросла на 1,6% до 15 148,3 млн песо, чистая прибыль прибавила 3,9% и составила 2 934,9 млн песо. Рентабельность по EBITDA поднялась до 14,4% с 13,9%, чистая маржа – до 2,8% с 2,6%. Бумага торгуется ниже своей трёхлетней средней оценки по EV/EBITDA, а модель портала даёт потенциал около 10% к справедливой стоимости, поэтому при текущей цене акция выглядит скорее привлекательной, чем нейтральной.
Главные тезисы
— Выручка падает второй квартал подряд: минус 2,2% год к году, до 105 025,8 млн песо
— Маржа EBITDA выросла до 14,4% благодаря разовой продаже доли в мексиканской ассоциированной компании
— Чистая прибыль прибавила 3,9%, но её качество снизилось из-за роста расходов по хеджированию
— Долговая нагрузка 2,1 EBITDA LTM – умеренная, но долг вырос за 12 месяцев
— Свободный денежный поток остаётся под давлением: операционный поток упал до 10 075,3 млн песо
— Дивидендная доходность 1,95% – скромная, но payout устойчив при текущей прибыли
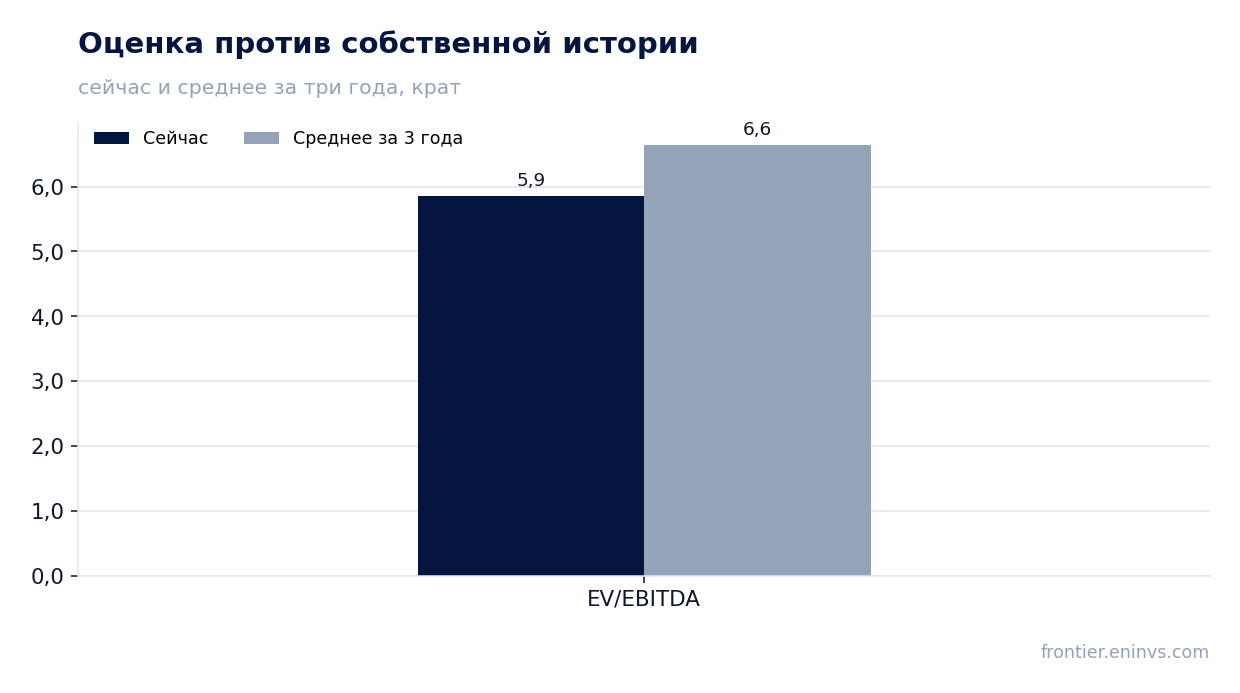
— Оценка по EV/EBITDA 5,86 ниже трёхлетней средней 6,64, что даёт запас к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 107 | 105 | -2,2% |
| EBITDA | 14,9 | 15,1 | +1,6% |
| Операционная прибыль | 9,33 | 9,88 | +5,9% |
| Чистая прибыль | 2,83 | 2,93 | +3,9% |
| Операционный денежный поток | 10,6 | 10,1 | -4,6% |
| Рентабельность по EBITDA | 13,9% | 14,4% | +0,5 п.п. |
| Чистая маржа | 2,6% | 2,8% | +0,2 п.п. |
Выручка падает второй квартал подряд: минус 2,2% год к году, до 105 025,8 млн песо
Во втором квартале 2026 года выручка Grupo Bimbo составила 105 025,8 млн песо, что на 2,2% меньше, чем годом ранее. Это уже второе подряд квартальное снижение: в первом квартале падение было 3,3%. Основная причина – укрепление мексиканского песо, которое снижает выручку в песо при переводе из других валют. В отчёте за первый квартал компания отмечала, что без учёта курсовых колебаний продажи выросли на 4,8%, и аналогичная динамика, вероятно, сохранилась и во втором квартале, хотя точных данных за второй квартал в источнике нет.
Снижение в песо не означает падения бизнеса. В первом квартале продажи в Мексике достигли рекордных 39 726 млн песо, в Северной Америке выросли на 0,7% в местной валюте, а в регионе EAA – на 12,6%. Эти тенденции, скорее всего, продолжились и во втором квартале, но без подтверждения из отчёта за второй квартал мы не можем утверждать это с уверенностью. Для инвестора важно, что операционные показатели в натуральном выражении и в местных валютах остаются сильными, а падение выручки в песо – это в первую очередь эффект пересчёта.
Маржа EBITDA выросла до 14,4% благодаря разовой продаже доли в мексиканской ассоциированной компании
Рентабельность по EBITDA во втором квартале 2026 года составила 14,4% против 13,9% годом ранее. Рост маржи на 0,5 процентного пункта выглядит скромно, но за ним стоит важный разовый фактор. В отчёте за первый квартал компания прямо указывала, что увеличение маржи в Мексике до рекордных 20,5% было в значительной степени обусловлено прибылью от продажи доли в ассоциированной компании. Эта сделка была завершена в первом квартале, но её эффект, вероятно, частично перенёсся и на второй квартал, хотя точных данных о её вкладе во втором квартале нет.
Без этого разового фактора маржа, скорее всего, осталась бы на уровне прошлого года или даже снизилась. Операционная прибыль во втором квартале выросла до 9 876,7 млн песо с 9 326,1 млн песо годом ранее, но чистая прибыль увеличилась лишь на 3,9%, до 2 934,9 млн песо. Это говорит о том, что рост операционной эффективности частично съедается расходами ниже операционной линии – в первую очередь ростом стоимости хеджирования. В первом квартале компания отмечала увеличение расходов на хеджирование на 6,6%, и эта тенденция, вероятно, сохранилась.
Чистая прибыль прибавила 3,9%, но её качество снизилось из-за роста расходов по хеджированию
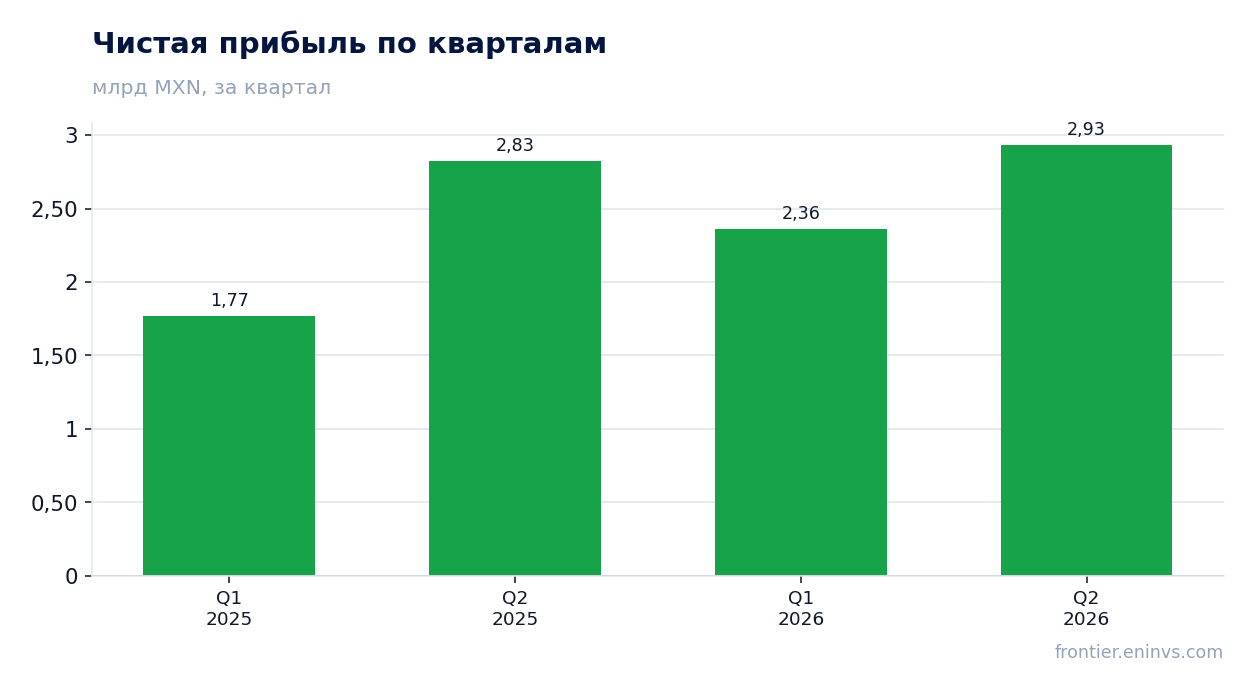
Чистая прибыль во втором квартале 2026 года составила 2 934,9 млн песо, что на 3,9% больше, чем годом ранее. Однако рост прибыли был бы более скромным без разового дохода от продажи доли в ассоциированной компании. В первом квартале компания сообщала, что рост чистой прибыли на 32,3% был в значительной степени обусловлен этой сделкой, а также сильными операционными показателями. Во втором квартале эффект от сделки, вероятно, был меньше, но всё ещё поддерживал прибыль.
Основным фактором, сдерживающим рост прибыли, стали расходы по хеджированию. В первом квартале совокупные финансовые расходы выросли на 6,6% из-за убытков по хеджинговым инструментам, связанных с переоценкой. Во втором квартале эта тенденция, скорее всего, сохранилась, что привело к снижению качества прибыли. Инвестору стоит следить за тем, насколько устойчив рост прибыли без учёта разовых факторов и волатильности курсовых разниц.
Долговая нагрузка 2,1 EBITDA LTM – умеренная, но долг вырос за 12 месяцев
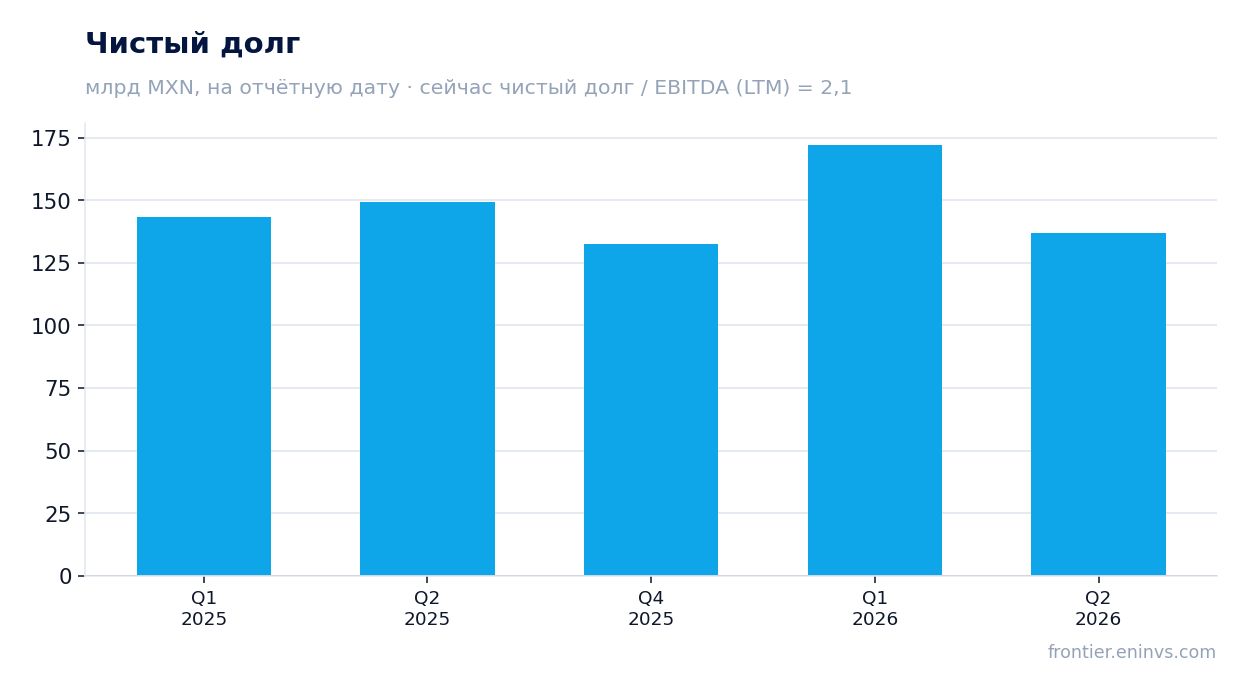
Чистый долг Grupo Bimbo на конец второго квартала 2026 года составил 137 097,1 млн песо, а отношение чистого долга к EBITDA за последние 12 месяцев – 2,1. Это умеренный уровень для компании с такой масштабной операционной базой. Однако за последние 12 месяцев чистый долг вырос на 12,3 млрд песо, а по сравнению с предыдущей отчётной датой – снизился на 35,1 млрд песо. Снижение к предыдущему кварталу объясняется сильным денежным потоком, но годовой рост долга говорит о том, что компания продолжает инвестировать и финансировать приобретения.
Структура долга остаётся комфортной: средний срок погашения – 9,8 года, средняя стоимость – 6,45%, доля долгосрочного долга – 97%. В первом квартале компания отмечала, что 43% долга номинировано в долларах, 41% – в песо, остальное – в евро, канадских долларах и фунтах. Такая диверсификация снижает валютные риски, но укрепление песо, наблюдавшееся в последние месяцы, может увеличивать долговую нагрузку в песо при пересчёте валютного долга. Инвестору важно следить за динамикой чистого долга и соотношением долг/EBITDA в следующих кварталах.
Свободный денежный поток остаётся под давлением: операционный поток упал до 10 075,3 млн песо
Операционный денежный поток во втором квартале 2026 года составил 10 075,3 млн песо, что ниже, чем в первом квартале (15 111,1 млн песо), но сопоставимо с уровнем второго квартала 2025 года (10 562,5 млн песо). Снижение относительно первого квартала может быть связано с сезонными факторами и ростом оборотного капитала. Компания не раскрывает детали движения оборотного капитала во втором квартале, но в первом квартале она сообщала о генерации свободного денежного потока в размере 7 428 млн песо, что на 4 633 млн больше, чем годом ранее.
Капитальные затраты во втором квартале не раскрыты, но в первом квартале они составили 2 743,2 млн песо. Если предположить, что во втором квартале капитальные затраты остались на сопоставимом уровне, свободный денежный поток мог составить около 7 300 млн песо. Этого достаточно для покрытия дивидендных выплат, но рост долга за 12 месяцев говорит о том, что компания активно инвестирует в развитие и приобретения. Для инвестора важно, чтобы операционный денежный поток оставался стабильным, поскольку он является основным источником финансирования дивидендов и снижения долга.
Дивидендная доходность 1,95% – скромная, но payout устойчив при текущей прибыли
Дивидендная доходность Grupo Bimbo за последние 12 месяцев составляет 1,95%. Это невысокий уровень по сравнению с доходностью мексиканских государственных облигаций, которая в последние годы колеблется в районе 8–10%. Однако дивидендная политика компании ориентирована на стабильные выплаты, и при текущей чистой прибыли за последние 12 месяцев в 11 242,1 млн песо и рыночной капитализации 237 105,3 млн песо коэффициент выплаты составляет около 41%. Это умеренный уровень, который оставляет компании пространство для инвестиций и снижения долга.
В текущем году дивиденд, вероятно, останется на уровне, близком к прошлогоднему, если прибыль не преподнесёт сюрпризов. Наша оценка основана на предположении, что payout сохранится на уровне около 40% от чистой прибыли. Основные риски для дивиденда – дальнейшее укрепление песо, которое может снизить прибыль в песо, и рост расходов на хеджирование. Если прибыль за последние 12 месяцев снизится, дивиденд может быть пересмотрен в сторону понижения. Тем не менее, текущий уровень выплат выглядит устойчивым, и дивиденд не является основным фактором привлекательности акции.
Оценка по EV/EBITDA 5,86 ниже трёхлетней средней 6,64, что даёт запас к справедливой стоимости
По мультипликатору EV/EBITDA за последние 12 месяцев акция торгуется на уровне 5,86, что ниже трёхлетней средней в 6,64. Это означает, что рынок оценивает компанию дешевле, чем в среднем за последние три года. По P/E за последние 12 месяцев мультипликатор составляет 21,1, что также может указывать на недооценку, если сравнивать с историческими уровнями, хотя трёхлетняя средняя по P/E в фактах не приведена. Наша модель оценки, основанная на росте EBITDA и целевом мультипликаторе, даёт потенциал роста к справедливой стоимости около 10%.
Снижение мультипликатора относительно исторического уровня может быть связано с опасениями рынка по поводу укрепления песо и его влияния на выручку и прибыль. Однако фундаментальные показатели компании остаются сильными: EBITDA за последние 12 месяцев составила 63 115,0 млн песо, а операционный денежный поток – 47 700,0 млн песо. Если компании удастся стабилизировать выручку в песо и сохранить маржу, мультипликатор может вернуться к среднему уровню, что даст дополнительный рост акции. Основной риск – дальнейшее укрепление песо и давление на прибыль.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 237 млрд MXN |
| P/E (LTM) | 21,1 |
| EV/EBITDA (LTM) | 5,9 |
| P/B | 1,98 |
| Чистый долг / EBITDA | 2,10 |
| Операционный денежный поток (LTM) | 47,7 млрд |
| ROE | 9,9% |
| Дивидендная доходность (12 мес) | 2,0% |
| EV/EBITDA, среднее за 3 года | 6,6 |
Итог
Grupo Bimbo отчиталась за второй квартал 2026 года со снижением выручки на 2,2% в песо, но с ростом EBITDA на 1,6% и чистой прибыли на 3,9%. Рост маржи и прибыли был поддержан разовой продажей доли в ассоциированной компании, без которой результаты выглядели бы слабее. Долговая нагрузка остаётся умеренной, а оценка по EV/EBITDA ниже трёхлетней средней, что даёт потенциал около 10% к справедливой стоимости по модели портала. Основной вопрос для держателя – сможет ли компания компенсировать давление крепкого песо на выручку и прибыль. При текущей цене акция выглядит скорее привлекательной, чем нейтральной.
Перейти к финансовой карточке компании BIMBO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций