Grupo Carso: выручка во втором квартале выросла на 3,9%, но прибыль вытянула не операция, а финансовые доходы
25 августа Grupo Carso раскрыла результаты за второй квартал 2026 года. Выручка выросла на 3,9% год к году, до 48 194,4 млн MXN, EBITDA снизилась на 1,3%, до 6 213,8 млн MXN, а чистая прибыль прибавила 10,6%, до 2 964,0 млн MXN. Рост прибыли обеспечен не операцией, а финансовыми доходами и эффектом низкой базы прошлого года, поэтому при мультипликаторе EV/EBITDA 16,6 против собственного трёхлетнего среднего 11,3 акция выглядит нейтрально.
Главные тезисы
— Выручка выросла на 3,9% год к году, но это восстановление после снижения на 4,3% кварталом ранее
— EBITDA снизилась на 1,3%, а маржа сжалась до 16,0% с 16,8% годом ранее
— Чистая прибыль выросла на 10,6%, но операционная прибыль упала на 19,8%
— Финансовые доходы выросли в 10 раз, до 2 902,1 млн MXN, и это главный источник роста прибыли
— Операционный денежный поток за квартал составил 3 898,1 млн MXN, а капитальные затраты — 3 188,5 млн MXN
— Чистый долг снизился до 16 901,0 млн MXN, а соотношение чистый долг/EBITDA LTM составляет 0,79
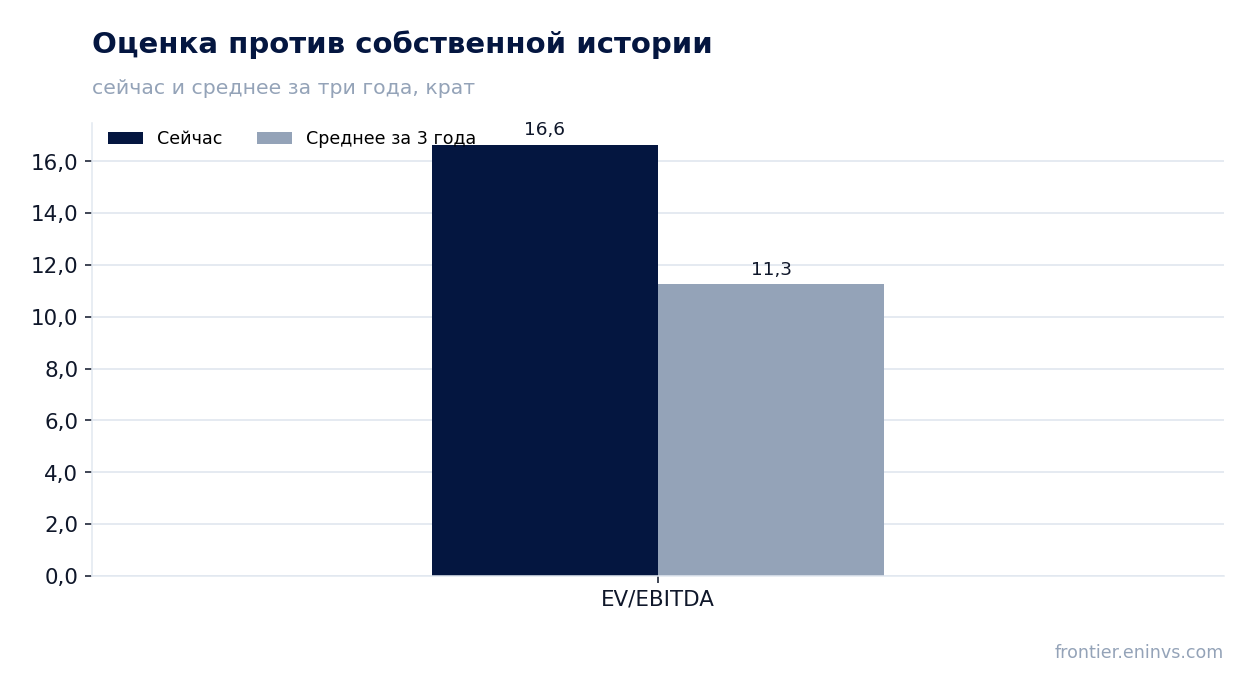
— EV/EBITDA 16,6 против собственного трёхлетнего среднего 11,3 — акция торгуется выше своей истории
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 46,4 | 48,2 | +3,9% |
| EBITDA | 7,79 | 7,69 | -1,3% |
| Операционная прибыль | 4,46 | 4,47 | +0,3% |
| Чистая прибыль | 2,68 | 2,96 | +10,6% |
| Операционный денежный поток | 6,78 | 3,90 | -42,5% |
| Рентабельность по EBITDA | 16,8% | 16,0% | -0,8 п.п. |
| Чистая маржа | 5,8% | 6,2% | +0,4 п.п. |
Выручка выросла на 3,9% год к году, но это восстановление после снижения на 4,3% кварталом ранее
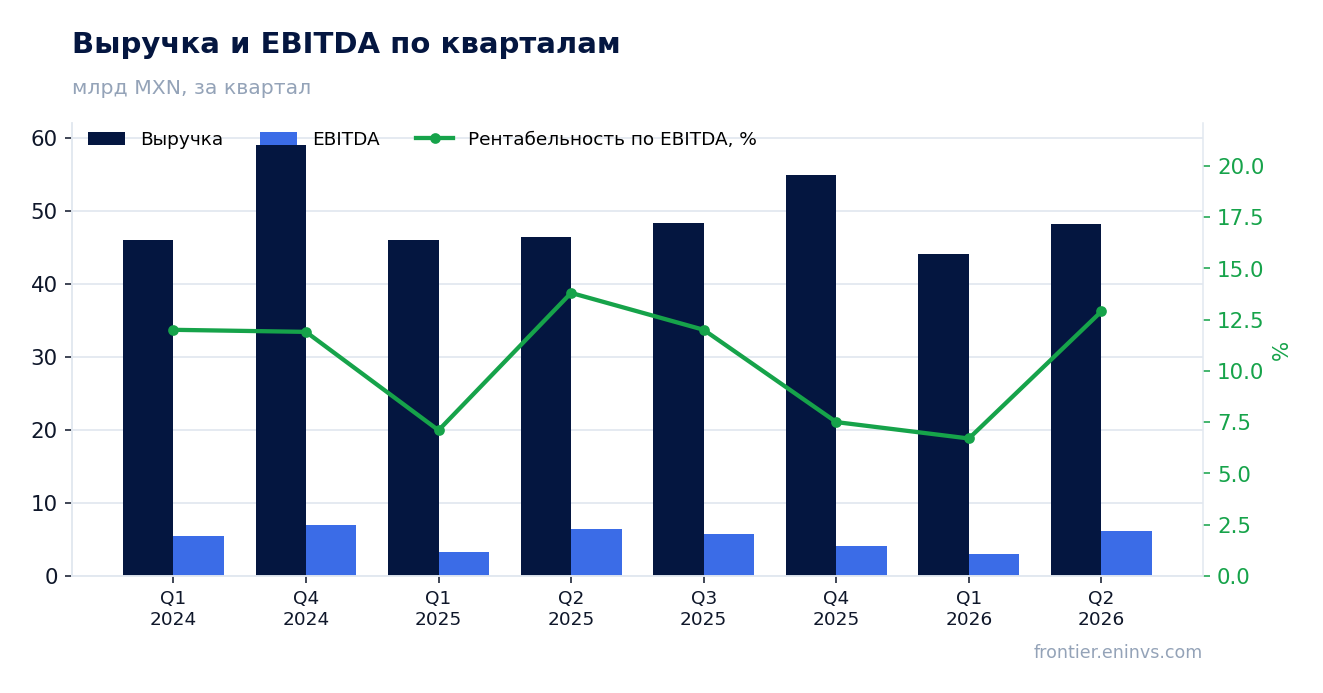
Во втором квартале 2026 года выручка Grupo Carso составила 48 194,4 млн MXN, что на 3,9% больше, чем годом ранее. Это первый квартальный рост после снижения на 4,3% в первом квартале 2026 года и падения на 7,1% в четвёртом квартале 2025 года. Таким образом, текущий рост — это скорее восстановление после двух кварталов снижения, чем ускорение.
Для сравнения: в первом квартале 2026 года выручка была 44 107,2 млн MXN, а во втором квартале 2025 года — 46 369,5 млн MXN. Рост квартал к кварталу составил 9,3%, что частично объясняется сезонностью. Год к году рост скромный — 3,9%, и он не компенсирует падение предыдущих кварталов.
Динамика выручки остаётся слабой на фоне высокой базы 2024 года, когда квартальная выручка достигала 59 075,8 млн MXN в четвёртом квартале. Текущий уровень выручки на 18,4% ниже пикового значения, что говорит о сохраняющемся давлении на бизнес.
EBITDA снизилась на 1,3%, а маржа сжалась до 16,0% с 16,8% годом ранее
EBITDA во втором квартале 2026 года составила 6 213,8 млн MXN, что на 1,3% меньше, чем годом ранее. Рентабельность по EBITDA снизилась до 16,0% с 16,8% в аналогичном периоде прошлого года. Снижение маржи при росте выручки означает, что затраты растут быстрее доходов.
Операционная прибыль упала более значительно — на 19,8%, до 4 469,8 млн MXN, по сравнению с 5 578,0 млн MXN годом ранее. Разрыв между динамикой EBITDA и операционной прибыли объясняется ростом амортизации и прочих операционных расходов. В отчётности за первый квартал 2026 года видно, что административные расходы выросли до 2 191,9 млн MXN с 1 895,8 млн MXN годом ранее, что указывает на давление на операционную эффективность.
Сжатие маржи — ключевой негативный момент отчёта. Если в первом квартале 2026 года маржа EBITDA была 6,7%, то во втором квартале она восстановилась до 12,9%, но всё равно ниже прошлогодних уровней. Компания пока не демонстрирует устойчивого улучшения рентабельности.
Чистая прибыль выросла на 10,6%, но операционная прибыль упала на 19,8%
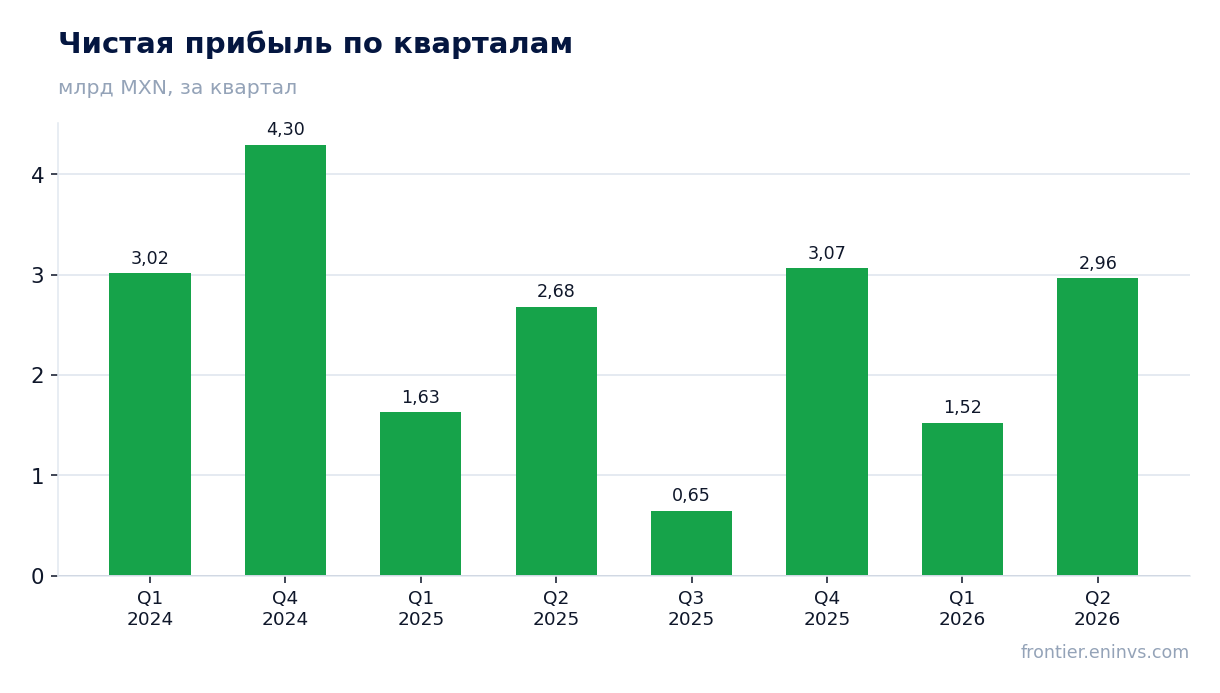
Чистая прибыль во втором квартале 2026 года составила 2 964,0 млн MXN, что на 10,6% больше, чем годом ранее. Однако этот рост достигнут не за счёт операционной деятельности: операционная прибыль упала на 19,8%, до 4 469,8 млн MXN. Разрыв объясняется финансовыми доходами и разовой экономией на налогах.
В первом квартале 2026 года чистая прибыль была 1 523,7 млн MXN, а во втором квартале 2025 года — 2 679,0 млн MXN. Рост год к году выглядит позитивно, но он не подкреплён улучшением операционных показателей. Прибыль на акцию в первом квартале 2026 года составила 0,68 MXN против 0,72 MXN годом ранее, что отражает давление на прибыльность.
Таким образом, рост чистой прибыли — это скорее результат финансовой инженерии и низкой базы, чем улучшения бизнеса. Для устойчивого роста прибыли компании необходимо восстановить операционную эффективность.
Финансовые доходы выросли в 10 раз, до 2 902,1 млн MXN, и это главный источник роста прибыли
Финансовые доходы в первом квартале 2026 года составили 2 902,1 млн MXN против 278,0 млн MXN годом ранее — рост более чем в 10 раз. Это ключевой фактор, обеспечивший рост чистой прибыли, несмотря на падение операционной прибыли. Финансовые расходы также выросли — до 3 698,7 млн MXN с 1 065,6 млн MXN, но чистый финансовый результат остался положительным.
Такой рост финансовых доходов может быть связан с курсовыми разницами или доходами от инвестиций. В отчёте за первый квартал 2026 года указано, что финансовые доходы включают процентные доходы и прочие финансовые поступления. Однако устойчивость этого источника вызывает вопросы — он может быть разовым.
Для инвестора важно, что рост прибыли не подкреплён операционной деятельностью. Если финансовые доходы сократятся, чистая прибыль может вернуться к снижению. Это делает качество прибыли низким.
Операционный денежный поток за квартал составил 3 898,1 млн MXN, а капитальные затраты — 3 188,5 млн MXN
Операционный денежный поток во втором квартале 2026 года составил 3 898,1 млн MXN, что значительно лучше отрицательного значения в первом квартале (-357,6 млн MXN). Однако этого недостаточно для покрытия капитальных затрат, которые в первом квартале 2026 года составили 3 188,5 млн MXN. В результате свободный денежный поток остаётся под давлением.
За последние 12 месяцев операционный денежный поток составил 31 100,0 млн MXN, что обеспечивает покрытие капитальных затрат, но их объём растёт. В первом квартале 2026 года капитальные затраты выросли до 3 188,5 млн MXN с 1 732,2 млн MXN годом ранее — почти вдвое. Это может быть связано с инвестициями в развитие бизнеса.
Рост капитальных затрат при слабом операционном денежном потоке ограничивает возможности компании по выплате дивидендов и снижению долга. В первом квартале 2026 года дивиденды составили 48,8 млн MXN, что незначительно по сравнению с масштабом бизнеса.
Чистый долг снизился до 16 901,0 млн MXN, а соотношение чистый долг/EBITDA LTM составляет 0,79
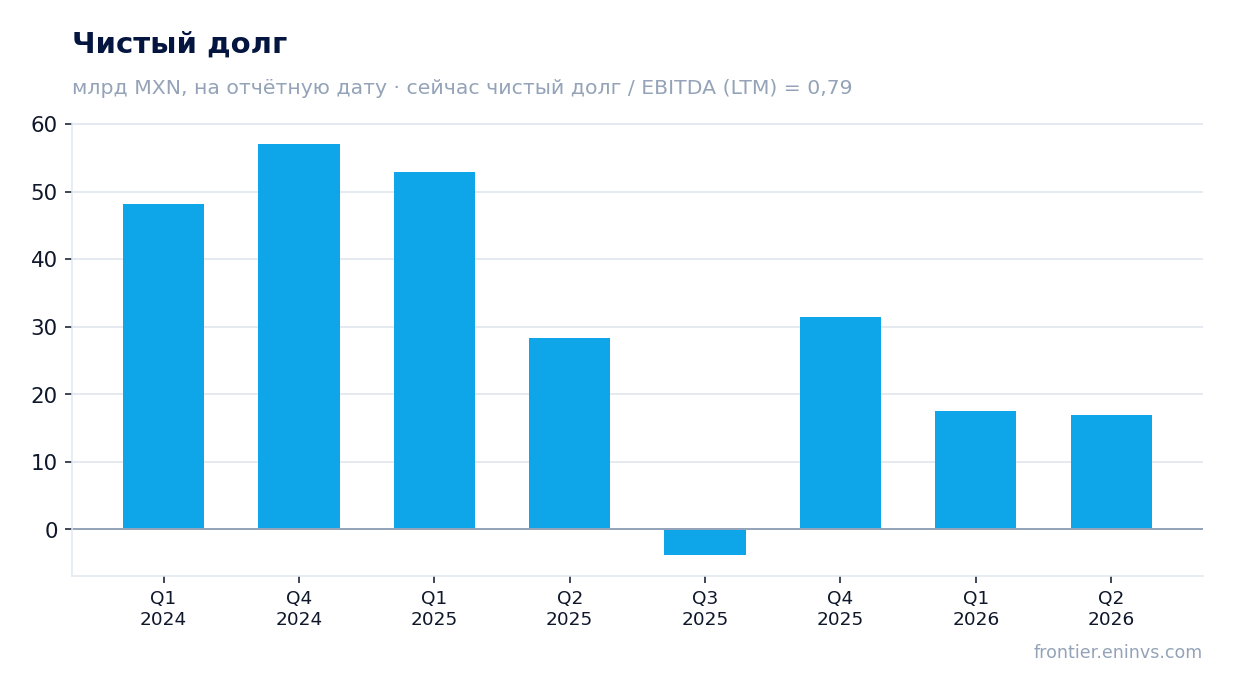
Чистый долг на конец второго квартала 2026 года составил 16 901,0 млн MXN, снизившись с 17 543,5 млн MXN в первом квартале 2026 года. Соотношение чистый долг/EBITDA LTM составляет 0,79 — это умеренный уровень долговой нагрузки. Снижение долга за квартал составило 0,6 млрд MXN, а за 12 месяцев — 11,4 млрд MXN.
Снижение долга происходит на фоне роста капитальных затрат, что может указывать на продажу активов или улучшение управления оборотным капиталом. В первом квартале 2026 года компания привлекла займы на 13 185,6 млн MXN и погасила 9 975,2 млн MXN, что привело к чистому притоку по финансовой деятельности в размере 2 065,0 млн MXN.
Уровень долга не вызывает опасений, но его снижение не является следствием улучшения операционной деятельности. Для дальнейшего сокращения долга компании необходимо наращивать операционную прибыль и денежный поток.
EV/EBITDA 16,6 против собственного трёхлетнего среднего 11,3 — акция торгуется выше своей истории
Текущий мультипликатор EV/EBITDA LTM составляет 16,6, что значительно выше собственного трёхлетнего среднего значения 11,3. Это означает, что акция торгуется с премией к своей исторической оценке. При этом P/E LTM составляет 36,6, что также указывает на высокую оценку относительно прибыли.
Рыночная капитализация компании составляет 300 180,5 млн MXN. При EBITDA LTM 18 943,3 млн MXN и чистом долге 16 901,0 млн MXN EV/EBITDA действительно равен 16,6. Для сравнения: при трёхлетнем среднем мультипликаторе 11,3 справедливая стоимость акции была бы значительно ниже.
По модели портала фундаментальная стоимость акции предполагает потенциал роста +9% к текущей цене. Это умеренный потенциал, который не компенсирует риски, связанные с качеством прибыли и слабыми операционными показателями. Дивидендная доходность за последние 12 месяцев составляет 1,15%, что ниже ключевой ставки и не делает акцию привлекательной для income-инвесторов.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 300 млрд MXN |
| P/E (LTM) | 36,6 |
| EV/EBITDA (LTM) | 16,6 |
| P/B | 2,07 |
| Чистый долг / EBITDA | 0,79 |
| Операционный денежный поток (LTM) | 31,1 млрд |
| ROE | 8,8% |
| Дивидендная доходность (12 мес) | 1,1% |
| EV/EBITDA, среднее за 3 года | 11,3 |
Итог
Сильные стороны отчёта — рост выручки на 3,9% и снижение чистого долга до 16 901,0 млн MXN при соотношении чистый долг/EBITDA 0,79. Однако рост прибыли на 10,6% обеспечен финансовыми доходами, а не операцией: операционная прибыль упала на 19,8%, маржа EBITDA сжалась до 16,0%. Качество прибыли низкое, а мультипликатор EV/EBITDA 16,6 против собственного трёхлетнего среднего 11,3 говорит о переоценке. При потенциале роста по модели портала всего +9% и дивидендной доходности 1,15% акция выглядит нейтрально. Для улучшения оценки компании необходимо восстановить операционную эффективность и устойчивый рост прибыли.
Перейти к финансовой карточке компании CARSO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций