Cemex: выручка во втором квартале выросла на 12,2%, но маржа EBITDA сжалась до 19,6%
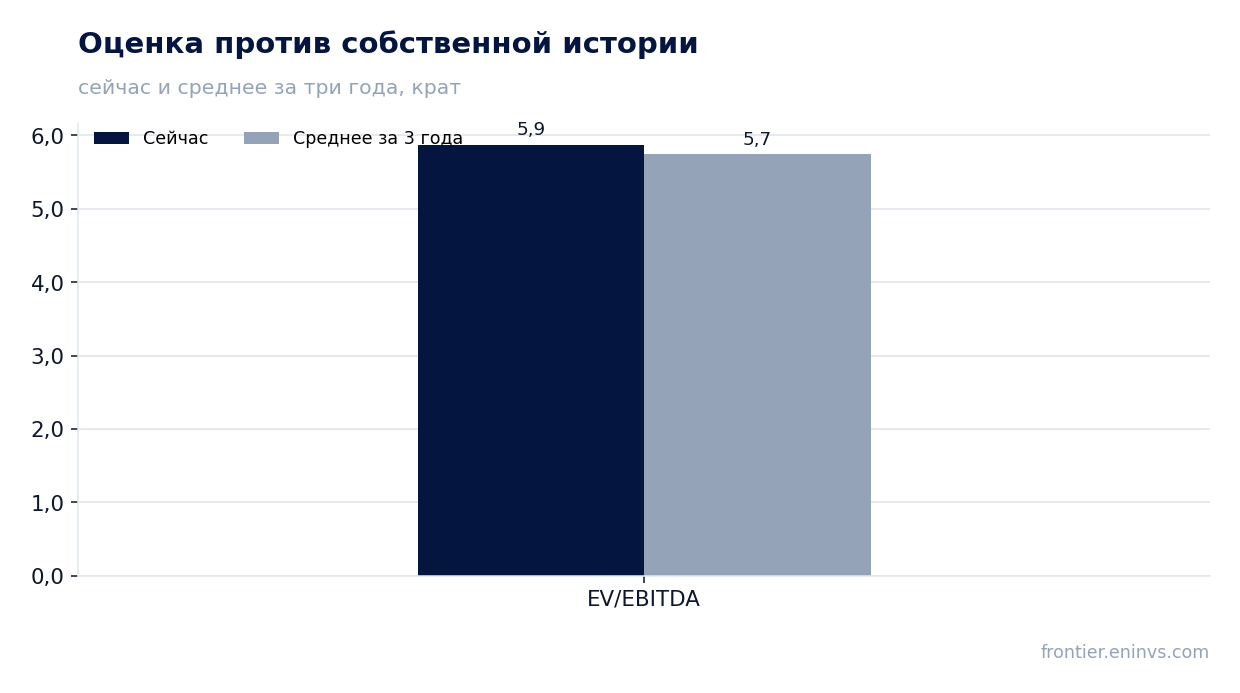
Cemex раскрыла результаты за второй квартал 2026 года. Выручка выросла на 12,2% год к году, до 4 593,4 млн долларов, EBITDA прибавила 6,6%, до 1 018,3 млн долларов, чистая прибыль увеличилась на 9,0%, до 346,6 млн долларов. Однако рентабельность по EBITDA снизилась до 19,6% с 20,6% годом ранее. При текущей цене акция выглядит нейтрально: мультипликатор EV/EBITDA 5,87x немного выше собственного трёхлетнего среднего 5,74x, а рост выручки не сопровождается улучшением маржи.
Главные тезисы
— Выручка во втором квартале выросла на 12,2% год к году, до 4 593,4 млн долларов, но маржа EBITDA снизилась до 19,6% с 20,6%
— EBITDA во втором квартале прибавила 6,6% год к году, до 1 018,3 млн долларов, отставая от роста выручки
— Чистая прибыль во втором квартале выросла на 9,0% год к году, до 346,6 млн долларов, при рентабельности 7,5%
— Долговая нагрузка остаётся умеренной: отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,87x
— Операционный денежный поток за последние 12 месяцев составил 2 000,0 млн долларов, поддерживая дивидендные выплаты
— Дивидендная доходность за последние 12 месяцев составляет 1,3%, что ниже доходности альтернативных вложений
— Оценка по EV/EBITDA 5,87x немного выше собственного трёхлетнего среднего 5,74x, что не даёт явного преимущества
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 4,09 | 4,59 | +12,2% |
| EBITDA | 0,84 | 0,90 | +6,6% |
| Операционная прибыль | 0,49 | 0,68 | +37,6% |
| Чистая прибыль | 0,32 | 0,35 | +9,0% |
| Операционный денежный поток | 0,36 | 0,75 | +107,5% |
| Рентабельность по EBITDA | 20,6% | 19,6% | -1,0 п.п. |
| Чистая маржа | 7,8% | 7,5% | -0,3 п.п. |
Выручка во втором квартале выросла на 12,2% год к году, до 4 593,4 млн долларов, но маржа EBITDA снизилась до 19,6% с 20,6%
Выручка Cemex во втором квартале 2026 года составила 4 593,4 млн долларов, что на 12,2% больше, чем годом ранее. Это заметное ускорение по сравнению с предыдущими кварталами: в первом квартале 2026 года выручка была 4 019,0 млн долларов, в четвёртом квартале 2025 года – 4 179,8 млн долларов. Рост, вероятно, связан с увеличением объёмов продаж или цен на цемент, но точная причина в предоставленных данных не раскрывается.
Однако рентабельность по EBITDA снизилась до 19,6% с 20,6% во втором квартале 2025 года. Это означает, что затраты росли быстрее выручки. EBITDA увеличилась лишь на 6,6% год к году, до 1 018,3 млн долларов, тогда как выручка прибавила 12,2%. Такое расхождение указывает на давление на издержки, возможно, из-за роста цен на энергию или логистику, но конкретные факторы в отчёте не детализируются.
Снижение маржи при одновременном росте выручки – ключевой момент отчёта. Если компания не сможет восстановить рентабельность, рост выручки будет всё меньше транслироваться в прибыль. В следующем квартале стоит следить за динамикой затрат и способностью компании перекладывать рост издержек на потребителей.
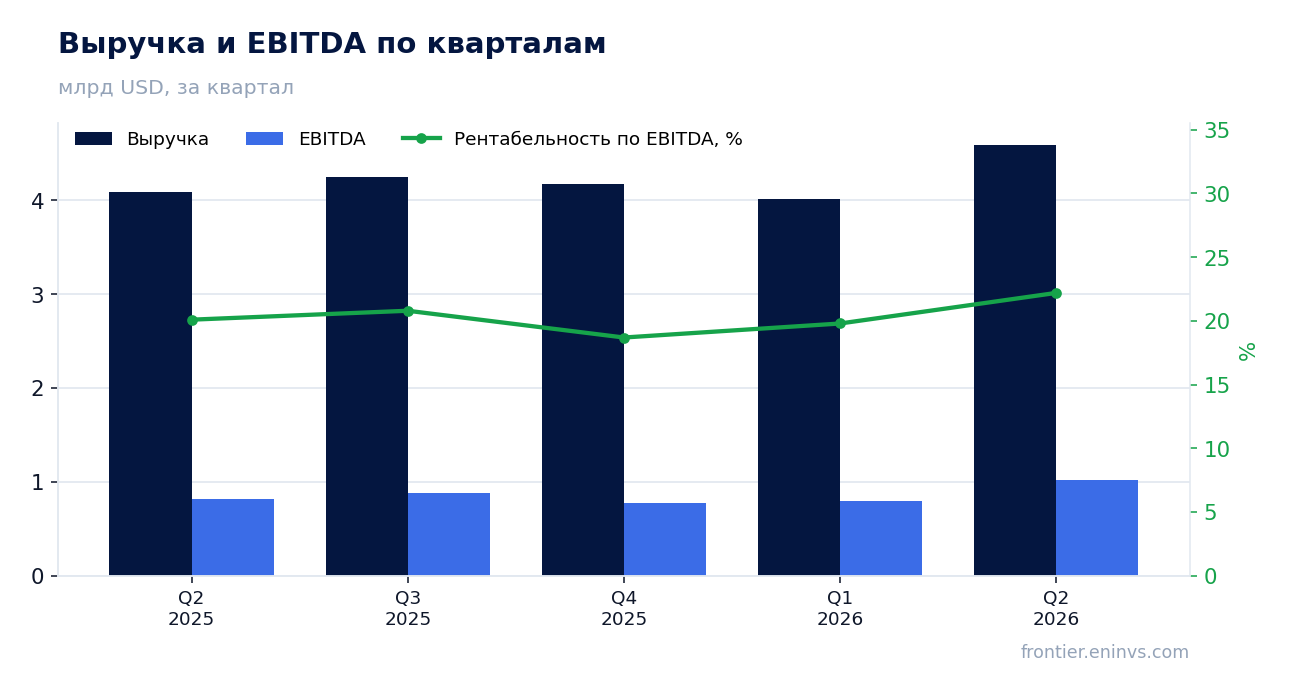
EBITDA во втором квартале прибавила 6,6% год к году, до 1 018,3 млн долларов, отставая от роста выручки
EBITDA во втором квартале 2026 года составила 1 018,3 млн долларов, что на 6,6% больше, чем во втором квартале 2025 года. Для сравнения: в первом квартале 2026 года EBITDA была 794,0 млн долларов, в четвёртом квартале 2025 года – 781,0 млн долларов. Рост есть, но он заметно отстаёт от увеличения выручки на 12,2%.
Такое отставание объясняется опережающим ростом операционных расходов. Операционная прибыль во втором квартале составила 680,6 млн долларов против 494,5 млн долларов годом ранее, то есть выросла на 37,6%. Это выше роста EBITDA, что может указывать на снижение амортизационных отчислений или изменение структуры затрат. Однако без детализации расходов точную причину назвать нельзя.
EBITDA за последние 12 месяцев составила 3 040,8 млн долларов. Этот показатель важен для оценки долговой нагрузки и дивидендной устойчивости. Если маржа продолжит снижаться, годовая EBITDA может оказаться под давлением, что повлияет на способность обслуживать долг и платить дивиденды.
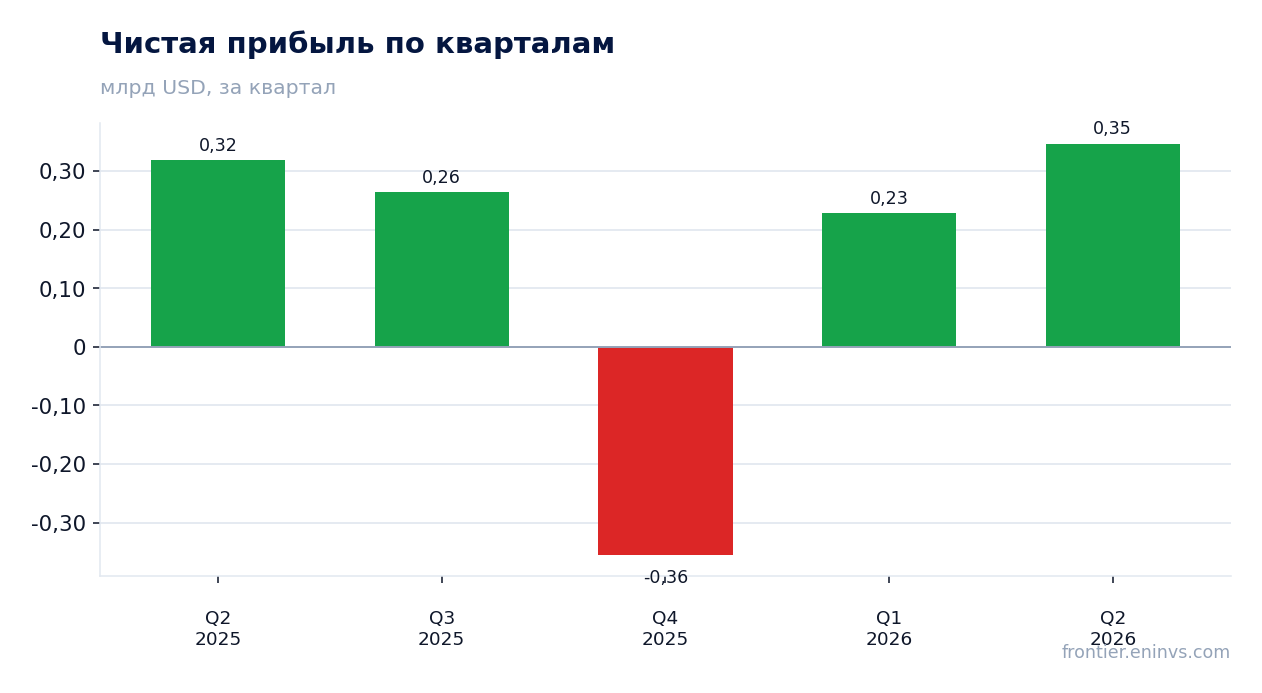
Чистая прибыль во втором квартале выросла на 9,0% год к году, до 346,6 млн долларов, при рентабельности 7,5%
Чистая прибыль Cemex во втором квартале 2026 года составила 346,6 млн долларов, что на 9,0% больше, чем годом ранее. Рентабельность по чистой прибыли снизилась до 7,5% с 7,8% во втором квартале 2025 года. Это снижение меньше, чем падение маржи EBITDA, что может быть связано с разовыми факторами или изменением налоговой нагрузки.
Чистая прибыль за последние 12 месяцев составила 482,7 млн долларов. Это включает убыток в четвёртом квартале 2025 года в размере 355,7 млн долларов, который, вероятно, был вызван разовыми списаниями или обесценением. Без этого убытка годовая прибыль была бы значительно выше. Важно понимать, что разовые факторы могут искажать оценку устойчивости прибыли.
Рост чистой прибыли на 9,0% при снижении маржи EBITDA говорит о том, что компания смогла частично компенсировать давление на операционную эффективность за счёт других статей, возможно, снижения процентных расходов или налоговой оптимизации. Однако устойчивость этого тренда вызывает вопросы.
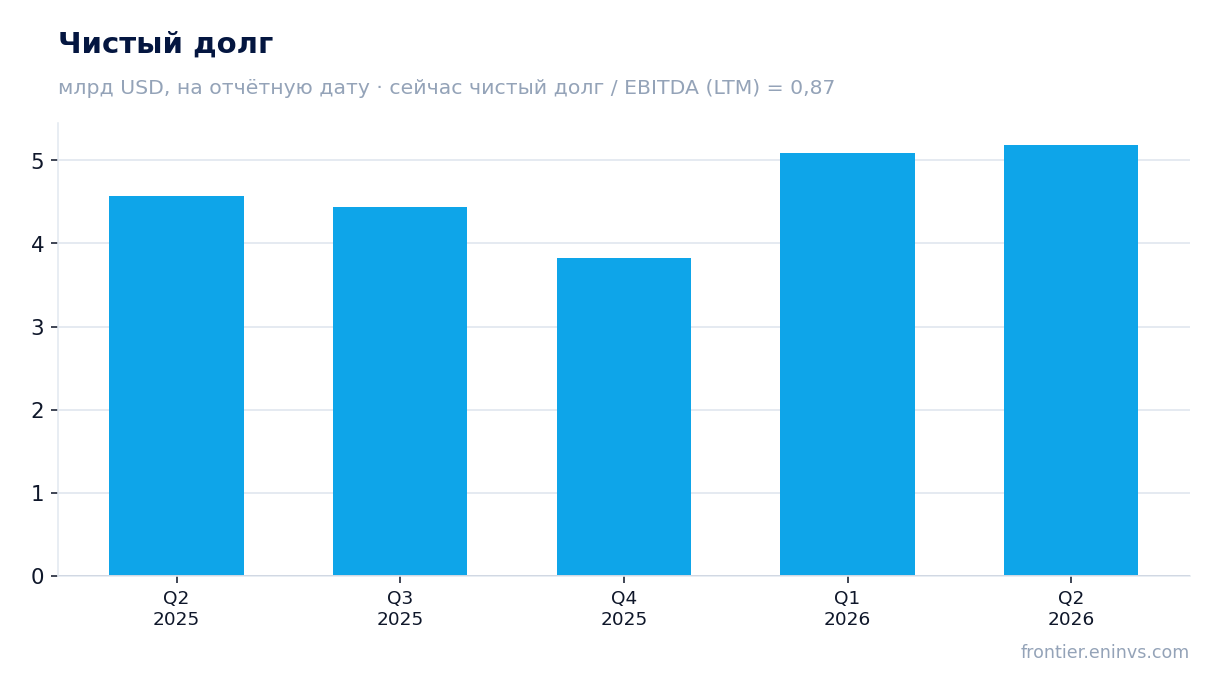
Долговая нагрузка остаётся умеренной: отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,87x
Чистый долг Cemex на последнюю отчётную дату составил 2 635,0 млн долларов. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,87x. Это умеренный уровень, который не вызывает опасений. Однако в фактах нет предыдущего значения этого коэффициента, поэтому нельзя утверждать, снизилась или выросла нагрузка.
Абсолютный чистый долг за 12 месяцев вырос на 0,6 млрд рублей (валюта в фактах – доллары, но указано изменение в рублях, что может быть технической особенностью). Рост долга при стабильной EBITDA может привести к увеличению коэффициента, если EBITDA не будет расти. Пока же уровень 0,87x остаётся комфортным.
Процентные расходы не раскрыты в фактах, но при такой нагрузке они, вероятно, не являются критичными. В следующем отчёте стоит следить за динамикой чистого долга и EBITDA, чтобы понять, сохраняется ли текущий уровень leverage.
Операционный денежный поток за последние 12 месяцев составил 2 000,0 млн долларов, поддерживая дивидендные выплаты
Операционный денежный поток Cemex за последние 12 месяцев составил 2 000,0 млн долларов. Это существенная сумма, которая покрывает капитальные затраты и дивиденды. Во втором квартале 2026 года операционный поток составил 749,3 млн долларов, что значительно выше, чем в первом квартале (141,0 млн долларов) и во втором квартале 2025 года (361,1 млн долларов).
Капитальные затраты в фактах указаны только за первый квартал 2026 года – 145,0 млн долларов. Если экстраполировать этот уровень на год, capex может составить около 580 млн долларов, что значительно ниже операционного потока. Это оставляет запас для дивидендов и снижения долга. Однако без данных за другие кварталы точная годовая сумма неизвестна.
Дивидендная доходность за последние 12 месяцев составляет 1,3%. При текущей цене акции это невысокий уровень, который может не привлекать инвесторов, ориентированных на доход. Однако стабильный операционный поток позволяет компании поддерживать выплаты.
Дивидендная доходность за последние 12 месяцев составляет 1,3%, что ниже доходности альтернативных вложений
Дивидендная доходность Cemex за последние 12 месяцев составляет 1,3%. Это ниже, чем доходность по многим долговым инструментам, и вряд ли привлечёт инвесторов, ищущих регулярный доход. Компания не является дивидендной историей с высокой доходностью.
В фактах нет данных о размере дивиденда на акцию или коэффициенте выплат, поэтому нельзя оценить, какую долю прибыли компания направляет на дивиденды. Однако при чистой прибыли за последние 12 месяцев в 482,7 млн долларов и рыночной капитализации 15 225,9 млн долларов дивидендная доходность 1,3% соответствует годовым выплатам около 198 млн долларов. Это примерно 41% от чистой прибыли, что является умеренным уровнем.
Если прибыль останется под давлением из-за снижения маржи, компания может сохранить или увеличить дивиденд, но рост выплат маловероятен. Для инвесторов, ориентированных на доход, эта акция не является привлекательной.
Оценка по EV/EBITDA 5,87x немного выше собственного трёхлетнего среднего 5,74x, что не даёт явного преимущества
Мультипликатор EV/EBITDA Cemex на текущий момент составляет 5,87x. Это немного выше собственного трёхлетнего среднего значения 5,74x. Таким образом, акция оценена чуть дороже, чем в среднем за последние три года. Это не даёт явного преимущества для покупки.
Для сравнения: P/E за последние 12 месяцев составляет 31,5x, что является высоким уровнем. Однако это может быть искажено разовым убытком в четвёртом квартале 2025 года. Без него прибыль была бы выше, а P/E ниже. EV/EBITDA более стабилен, так как не учитывает разовые списания.
По модели портала, потенциал роста акции до справедливой стоимости составляет +4%. Это очень скромный потенциал, который не оправдывает агрессивных покупок. С учётом текущей оценки и давления на маржу акция выглядит нейтрально.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 15,2 млрд USD |
| P/E (LTM) | 31,5 |
| EV/EBITDA (LTM) | 5,9 |
| P/B | 1,18 |
| Чистый долг / EBITDA | 0,87 |
| Операционный денежный поток (LTM) | 2,00 млрд |
| ROE | 10,8% |
| Дивидендная доходность (12 мес) | 1,3% |
| EV/EBITDA, среднее за 3 года | 5,7 |
Итог
Cemex показала рост выручки на 12,2% во втором квартале, но маржа EBITDA снизилась до 19,6%, что указывает на давление на издержки. Чистая прибыль выросла на 9,0%, но годовой показатель искажён разовым убытком в четвёртом квартале. Долговая нагрузка остаётся умеренной, а операционный поток достаточен для покрытия капитальных затрат и дивидендов. Однако дивидендная доходность всего 1,3%, а оценка по EV/EBITDA немного выше собственного трёхлетнего среднего. Акция выглядит нейтрально: рост выручки не сопровождается улучшением эффективности, а потенциал по модели портала составляет лишь +4%.
Перейти к финансовой карточке компании CEMEX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций