MX_GAP: прибыль растёт двузначными темпами, но денежный поток за квартал почти иссяк
MX_GAP раскрыла результаты за второй квартал 2026 года. Выручка прибавила 3,7% год к году, EBITDA выросла на 8,4%, чистая прибыль – на 9,0%, а рентабельность по EBITDA достигла 52,8%. Однако операционный денежный поток за квартал составил лишь 2 637,0 млн MXN против 4 379,7 млн годом ранее, а чистый долг вырос до 45 893,6 млн MXN. При мультипликаторе EV/EBITDA 9,9 против собственной трёхлетней средней 12,7 и оценке портала, указывающей на потенциал –3%, акция выглядит нейтрально: прибыльность сильна, но денежный поток и долговая нагрузка настораживают.
Главные тезисы
— Выручка выросла на 3,7% год к году, но квартальный операционный денежный поток упал более чем на 40%
— Рентабельность по EBITDA поднялась до 52,8% благодаря опережающему росту EBITDA над выручкой
— Чистая прибыль прибавила 9,0% год к году, но квартальный результат оказался ниже предыдущего квартала
— Чистый долг вырос до 45 893,6 млн MXN, а соотношение чистый долг/EBITDA LTM составляет 1,61 – умеренный уровень
— EV/EBITDA 9,9 ниже собственной трёхлетней средней 12,7, что указывает на недооценку по мультипликатору
— Модель портала оценивает потенциал акции в –3% к справедливой стоимости, что не предполагает значительного роста
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 10,9 | 11,3 | +3,7% |
| EBITDA | 5,50 | 5,97 | +8,4% |
| Операционная прибыль | 4,58 | 4,99 | +8,9% |
| Чистая прибыль | 2,66 | 2,89 | +9,0% |
| Операционный денежный поток | 4,38 | 2,64 | -39,8% |
| Рентабельность по EBITDA | 50,6% | 52,8% | +2,2 п.п. |
| Чистая маржа | 24,4% | 25,6% | +1,2 п.п. |
Выручка выросла на 3,7% год к году, но квартальный операционный денежный поток упал более чем на 40%
Во втором квартале 2026 года выручка MX_GAP составила 11 289,7 млн MXN, что на 3,7% больше, чем годом ранее. Это продолжение роста, но темпы остаются скромными. Для сравнения, в первом квартале 2026 года выручка была 11 369,6 млн MXN, то есть последовательно она даже немного снизилась.
Операционный денежный поток за квартал составил 2 637,0 млн MXN, что на 40% меньше, чем 4 379,7 млн MXN во втором квартале 2025 года. Это резкое расхождение с ростом прибыли. За последние 12 месяцев операционный денежный поток равен 18 200,0 млн MXN, но квартальная динамика вызывает вопросы.
Падение денежного потока при росте выручки и прибыли может указывать на ухудшение качества earnings или на увеличение оборотного капитала. Без дополнительных данных из отчёта точная причина неясна, но это ключевой риск для инвесторов.
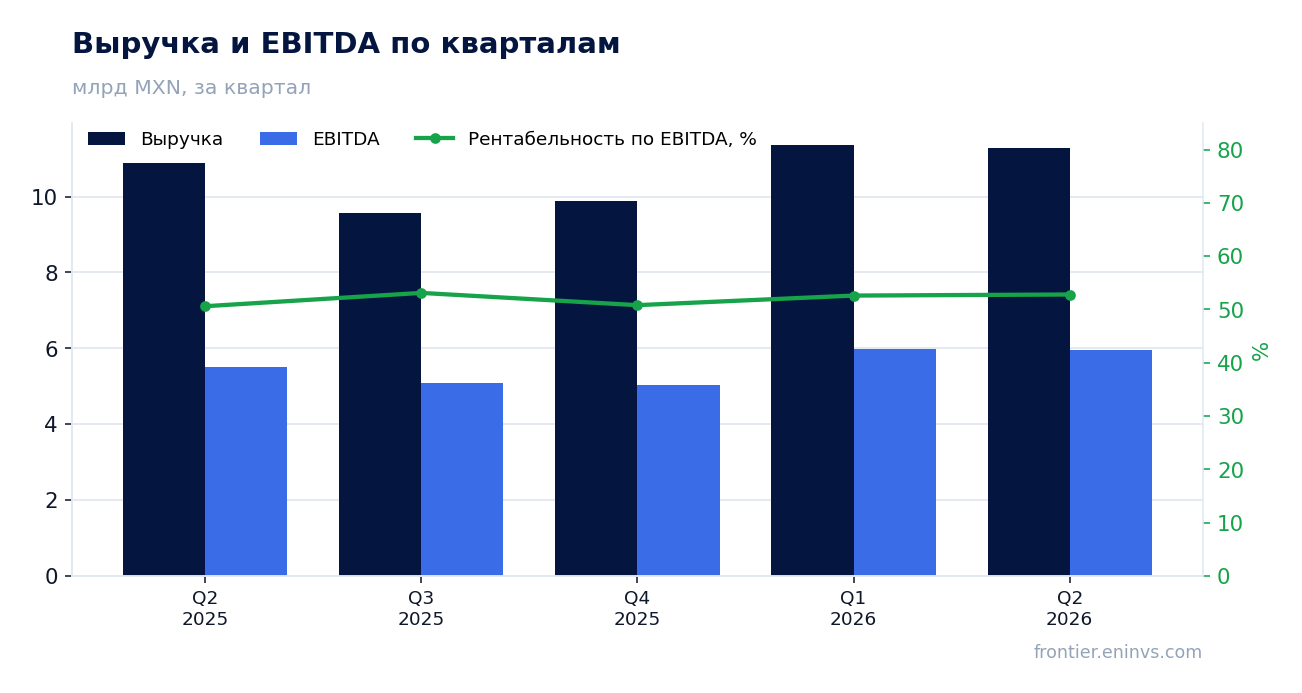
Рентабельность по EBITDA поднялась до 52,8% благодаря опережающему росту EBITDA над выручкой
EBITDA во втором квартале 2026 года составила 5 965,3 млн MXN, что на 8,4% больше, чем годом ранее. Рост EBITDA опередил рост выручки (3,7%), что привело к расширению рентабельности до 52,8% с 50,6% годом ранее.
Рентабельность по чистой прибыли также улучшилась: 25,6% против 24,4% годом ранее. Чистая прибыль за квартал составила 2 893,5 млн MXN, увеличившись на 9,0% год к году.
Улучшение маржинальности – сильная сторона отчёта. Однако устойчивость этого тренда зависит от способности удерживать издержки под контролем. В следующем отчёте стоит следить за динамикой операционных расходов.
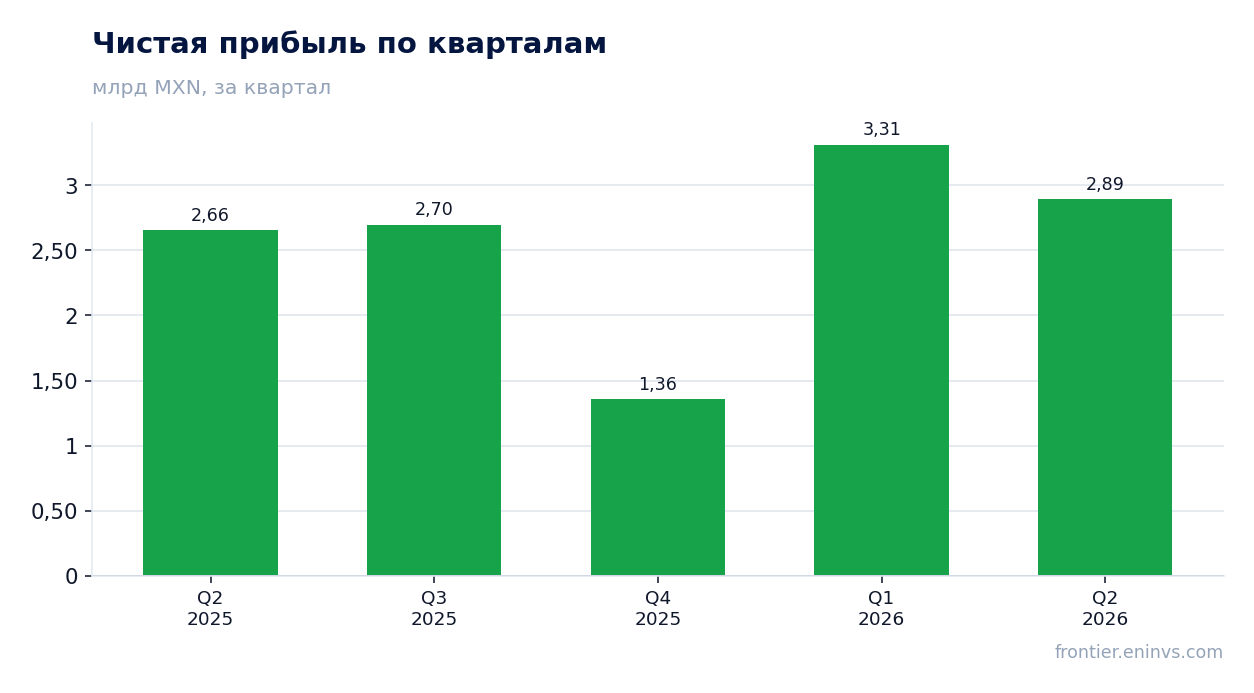
Чистая прибыль прибавила 9,0% год к году, но квартальный результат оказался ниже предыдущего квартала
Чистая прибыль во втором квартале 2026 года составила 2 893,5 млн MXN, что на 9,0% выше, чем во втором квартале 2025 года. Однако по сравнению с первым кварталом 2026 года (3 312,0 млн MXN) прибыль снизилась на 12,6%.
Такая динамика может быть связана с сезонными факторами или разовыми эффектами, но в отсутствие детализации из отчёта точная причина неясна. За последние 12 месяцев чистая прибыль составила 10 257,4 млн MXN.
Рентабельность по чистой прибыли остаётся высокой – 25,6%. Это поддерживает оценку бизнеса, но квартальное снижение прибыли может насторожить инвесторов.
Чистый долг вырос до 45 893,6 млн MXN, а соотношение чистый долг/EBITDA LTM составляет 1,61 – умеренный уровень
Чистый долг на конец второго квартала 2026 года составил 45 893,6 млн MXN, увеличившись на 3,3 млрд MXN по сравнению с предыдущей отчётной датой. Соотношение чистый долг/EBITDA LTM равно 1,61, что является умеренным уровнем для компании с высокой рентабельностью.
Рост долга может быть связан с финансированием инвестиций или с ухудшением денежного потока. Важно отметить, что операционный денежный поток за квартал был низким, что могло вынудить компанию привлекать заёмные средства.
Уровень долга не вызывает немедленных опасений, но его дальнейший рост при слабом денежном потоке может стать проблемой. В следующем отчёте стоит следить за динамикой долга и процентных расходов.
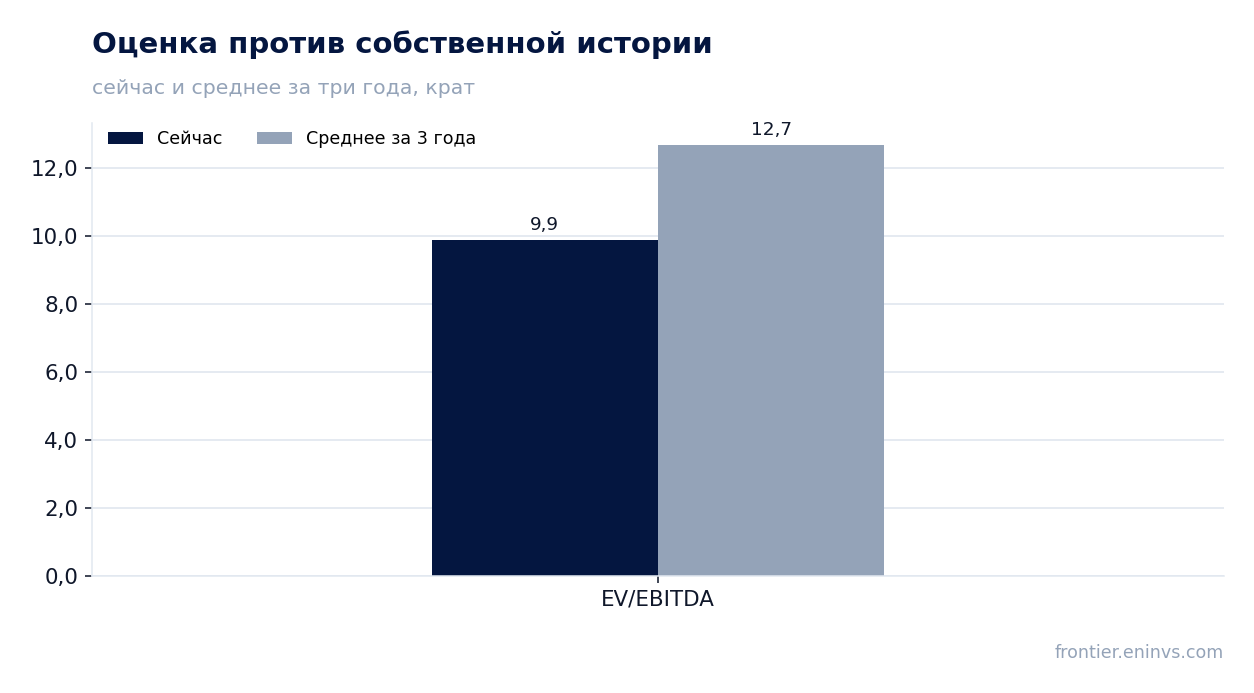
EV/EBITDA 9,9 ниже собственной трёхлетней средней 12,7, что указывает на недооценку по мультипликатору
Текущий мультипликатор EV/EBITDA LTM составляет 9,9, что ниже собственной трёхлетней средней 12,7. Это может указывать на то, что акция торгуется с дисконтом к своей исторической оценке.
Однако P/E LTM равен 16,8, что также может быть привлекательным уровнем. Рентабельность собственного капитала (ROE) составляет 29,5%, что подтверждает высокую эффективность бизнеса.
Сравнение с историей показывает, что рынок оценивает компанию скромнее, чем в среднем за последние три года. Это создаёт потенциал для переоценки, если финансовые показатели продолжат улучшаться.
Модель портала оценивает потенциал акции в –3% к справедливой стоимости, что не предполагает значительного роста
Согласно модели портала, справедливая стоимость акции MX_GAP на 3% ниже текущей рыночной цены. Это означает, что акция оценена близко к своей справедливой стоимости, и потенциал роста ограничен.
Модель учитывает рост EBITDA и целевой мультипликатор. При текущих темпах роста прибыли и умеренном уровне долга акция вряд ли покажет значительный рост в краткосрочной перспективе.
Тем не менее, если компания сможет улучшить денежный поток и снизить долг, это может привести к пересмотру оценки. Пока же модель указывает на нейтральную оценку.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 172 млрд MXN |
| P/E (LTM) | 16,8 |
| EV/EBITDA (LTM) | 9,9 |
| P/B | 7,67 |
| Чистый долг / EBITDA | 1,61 |
| Операционный денежный поток (LTM) | 18,2 млрд |
| ROE | 29,5% |
| EV/EBITDA, среднее за 3 года | 12,7 |
Итог
MX_GAP показала сильные результаты по прибыли и рентабельности: EBITDA выросла на 8,4%, чистая прибыль – на 9,0%, а маржа по EBITDA достигла 52,8%. Однако операционный денежный поток за квартал резко упал, а чистый долг вырос до 45 893,6 млн MXN. Мультипликатор EV/EBITDA 9,9 ниже собственной трёхлетней средней 12,7, что может указывать на недооценку, но модель портала не предполагает значительного роста. Акция выглядит нейтрально: сильная прибыльность компенсируется слабым денежным потоком и умеренным долгом.
Перейти к финансовой карточке компании GAP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций