Grupo México: прибыль выросла на 78,5%, но почти вся она – из цен на металлы, а не из объёмов
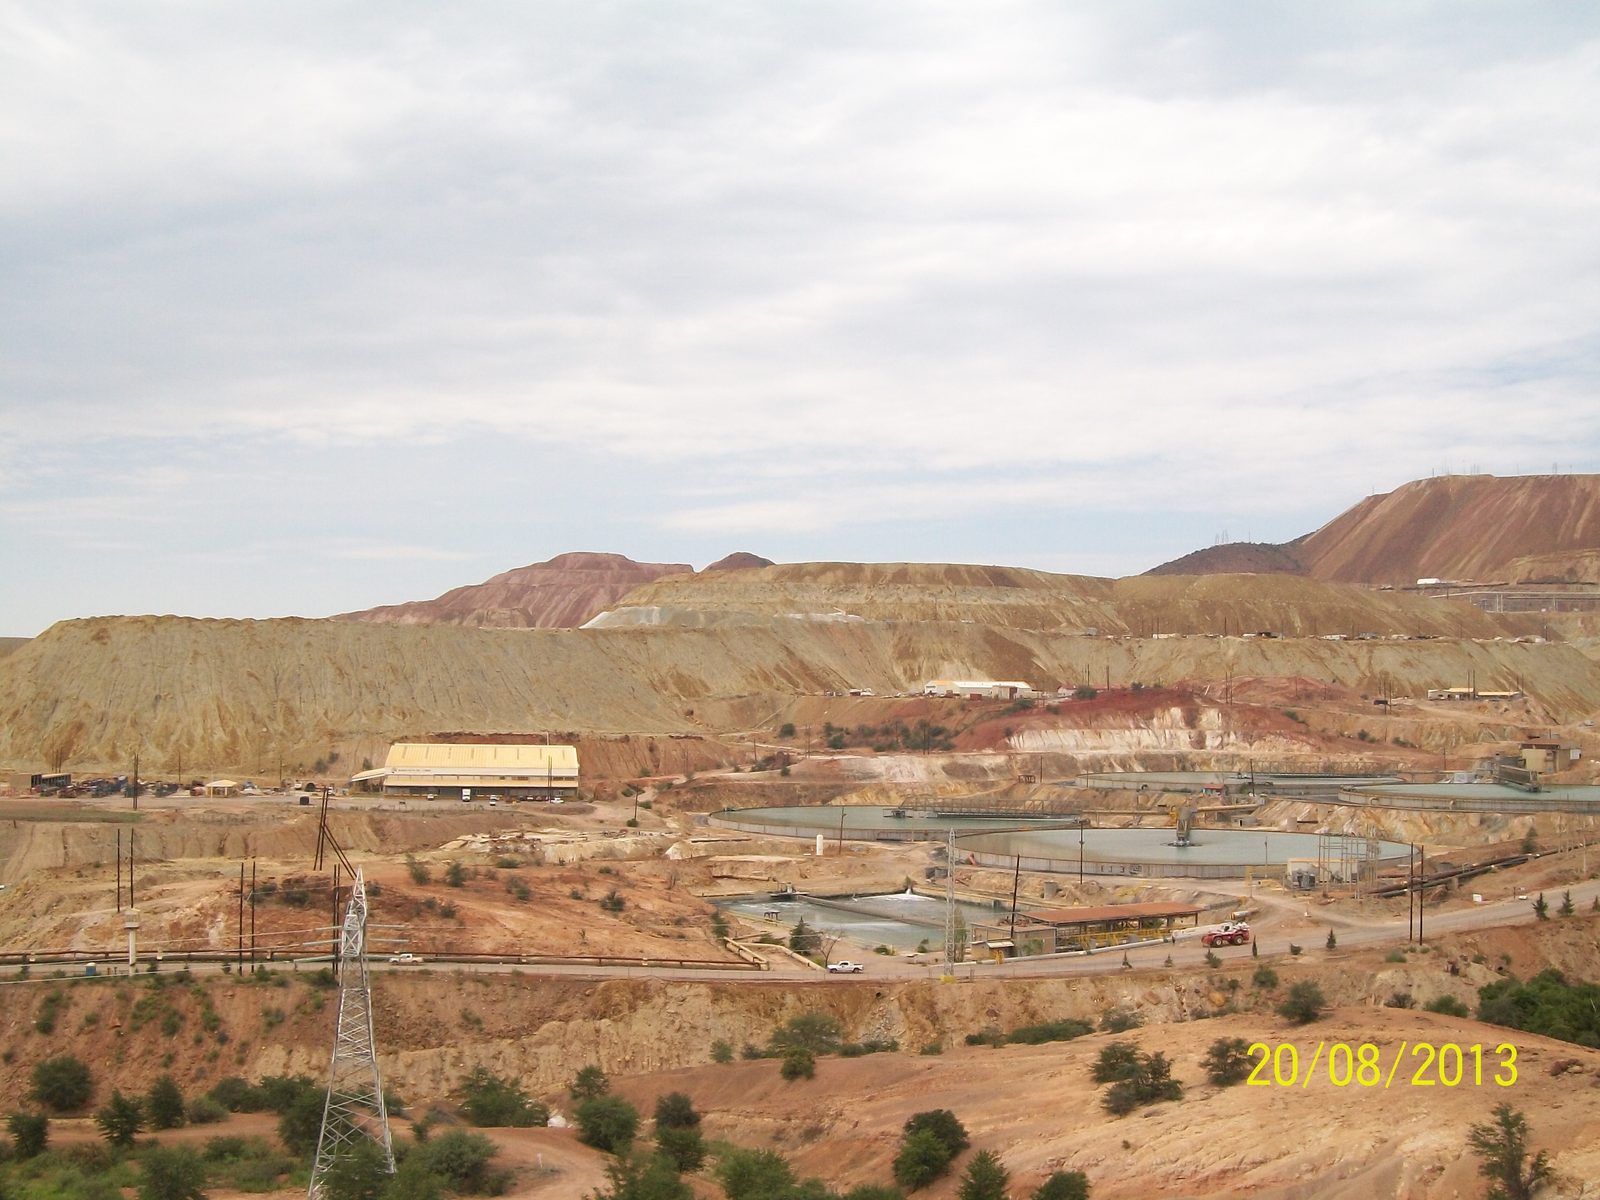
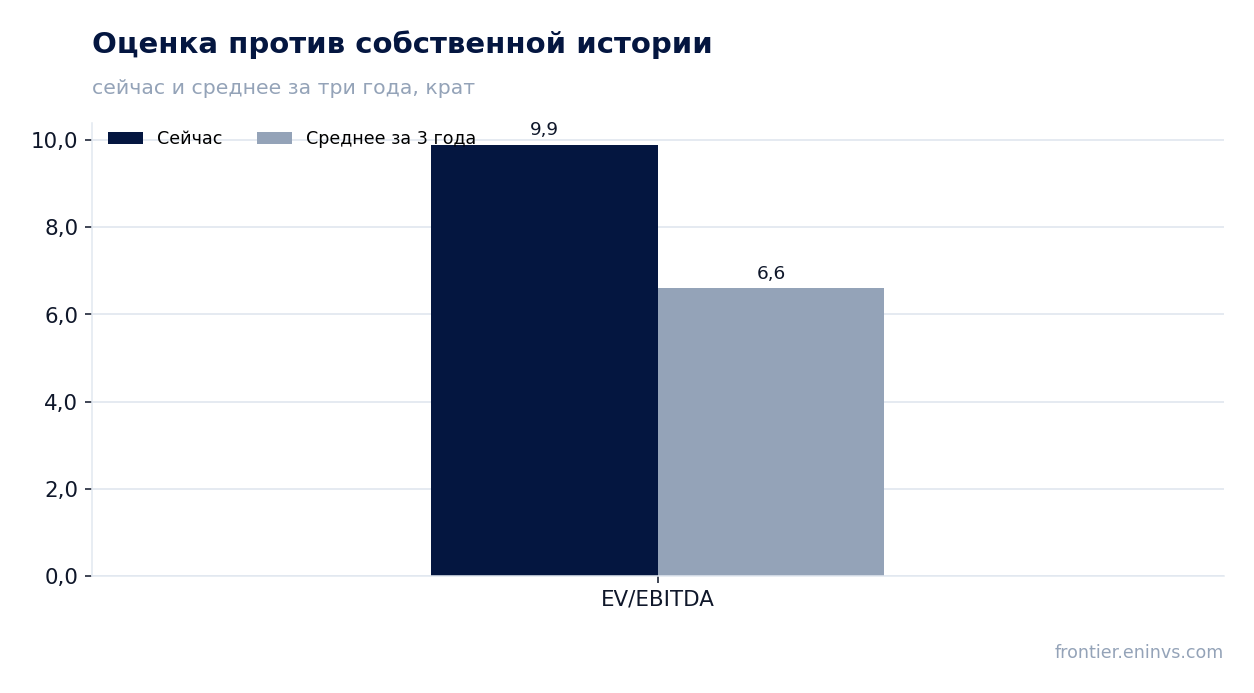
28 апреля Grupo México раскрыла результаты за первый квартал 2026 года. Выручка достигла рекордных 5,57 млрд долларов (+32,7% год к году), EBITDA – 3,31 млрд (+49,6%), чистая прибыль – 1,64 млрд (+62,4%). Маржа EBITDA поднялась до 59,5% с 52,8%, а чистая маржа – до 29,4% с 24,0%. Бумага торгуется с EV/EBITDA 9,9 против собственной трёхлетней средней 6,6, а по модели портала оценка акции на 21% ниже текущей цены, поэтому при сильной отчётности оценка выглядит нейтральной.
Главные тезисы
— Выручка выросла на 32,7% до рекордных 5,57 млрд долларов, и почти весь прирост дали цены на металлы, а не объёмы
— EBITDA прибавила 49,6%, но маржа выросла лишь на 6,7 п.п. – основную часть прироста съели издержки
— Чистая прибыль выросла на 62,4%, но 78,5% годового роста – эффект низкой базы прошлого года
— Долговая нагрузка остаётся минимальной: чистый долг 0,95 млрд долларов при EBITDA LTM 9,91 млрд
— Дивидендная доходность 2,55% при выплате 1,65 песо на акцию – ниже, чем у мексиканских аналогов
— Оценка по EV/EBITDA 9,9 против трёхлетней средней 6,6 – бумага торгуется выше своей истории
— Модель портала даёт оценку на 21% ниже текущей цены, что не оставляет запаса для роста
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 4,24 | 5,72 | +35,0% |
| EBITDA | 2,48 | 3,69 | +48,9% |
| Операционная прибыль | 1,99 | 3,12 | +56,6% |
| Чистая прибыль | 1,23 | 2,20 | +78,5% |
| Операционный денежный поток | 1,27 | 3,65 | +188,0% |
| Рентабельность по EBITDA | 58,5% | 64,5% | +6,0 п.п. |
| Чистая маржа | 29,1% | 38,5% | +9,4 п.п. |
Выручка выросла на 32,7% до рекордных 5,57 млрд долларов, и почти весь прирост дали цены на металлы, а не объёмы
Консолидированная выручка в первом квартале 2026 года составила 5,57 млрд долларов, что на 32,7% больше, чем годом ранее. Горнодобывающий дивизион принёс 4,61 млрд долларов (+37,7%), транспортный – 896 млн (+15,6%), инфраструктурный – 158 млн (–9,5%).
Главный драйвер – цены на металлы. Средняя цена меди выросла на 26,9% год к году, серебра – на 157,9%, молибдена – на 25,3%, цинка – на 14,0%. При этом производство меди снизилось на 2,8%, до 258 138 тонн, из-за падения содержания металла в руде на перуанских предприятиях. То есть выручка выросла не за счёт увеличения отгрузок, а за счёт ценовой конъюнктуры.
Транспортный дивизион показал рост объёмов: количество вагонов увеличилось на 4,4%, тонно-километры – на 8,9%. Однако его вклад в общую выручку составляет лишь 16%, поэтому даже двузначный рост здесь не мог компенсировать влияние цен на металлы.
Инфраструктурный дивизион сократил выручку на 9,5% из-за приостановки двух буровых установок в феврале 2025 года и снижения цен на газ. Это единственный сегмент с отрицательной динамикой, но его доля в выручке менее 3%.
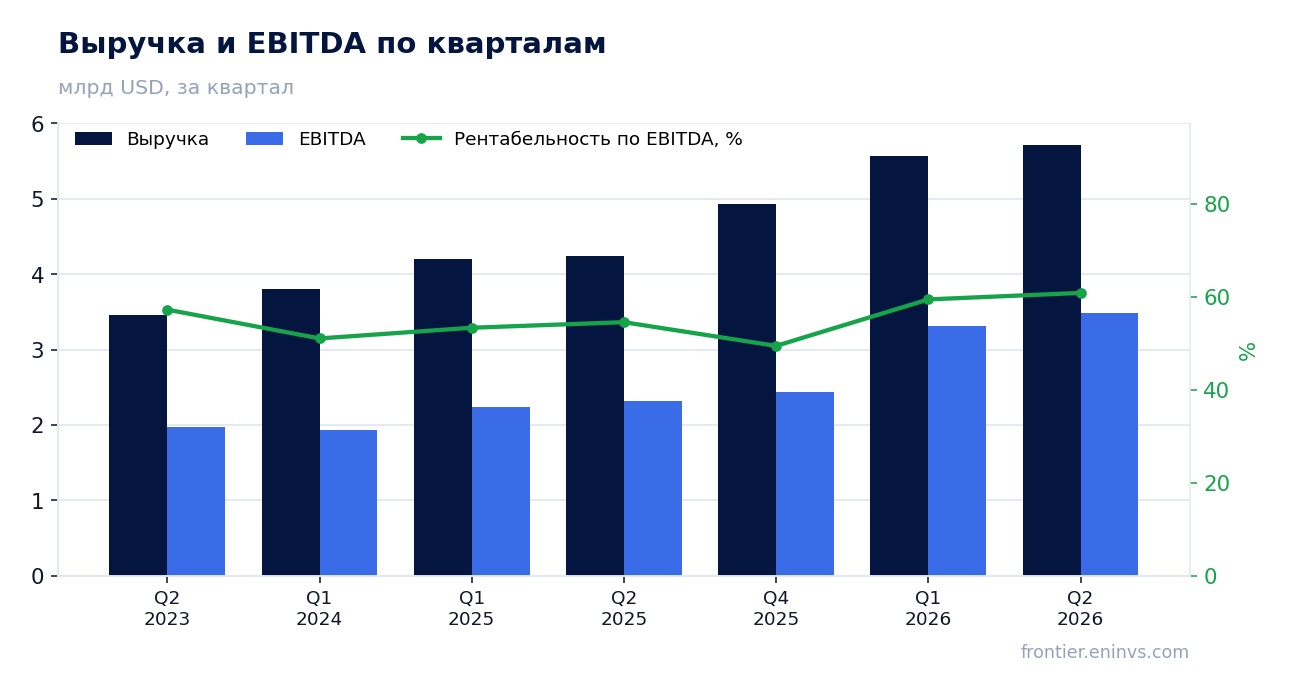
EBITDA прибавила 49,6%, но маржа выросла лишь на 6,7 п.п. – основную часть прироста съели издержки
EBITDA в первом квартале 2026 года составила 3,31 млрд долларов, что на 49,6% больше, чем годом ранее. Маржа EBITDA поднялась до 59,5% с 52,8% годом ранее. Рост маржи на 6,7 п.п. выглядит скромно на фоне 32,7% роста выручки – значит, значительная часть дополнительной выручки ушла на покрытие возросших издержек.
Себестоимость продаж выросла на 15,3%, до 2,14 млрд долларов, что ниже темпа роста выручки. Это объясняется тем, что рост цен на металлы не сопровождался пропорциональным ростом затрат на добычу. Однако административные расходы увеличились на 16,5%, а расходы на разведку – на 30,1%.
Горнодобывающий дивизион показал EBITDA 2,87 млрд долларов (+59,2%) при марже 62,3% против 53,9% годом ранее. Транспортный дивизион – 376 млн долларов (+11,7%) при марже 42,0% против 43,4%. Инфраструктурный – 83 млн долларов (+4,1%) при марже 52,4% против 45,5%.
Снижение маржи в транспортном дивизионе связано с опережающим ростом себестоимости (+18,5%) по сравнению с выручкой (+15,6%). В горнодобывающем дивизионе, наоборот, себестоимость выросла лишь на 13,8%, что и обеспечило основной прирост маржи.
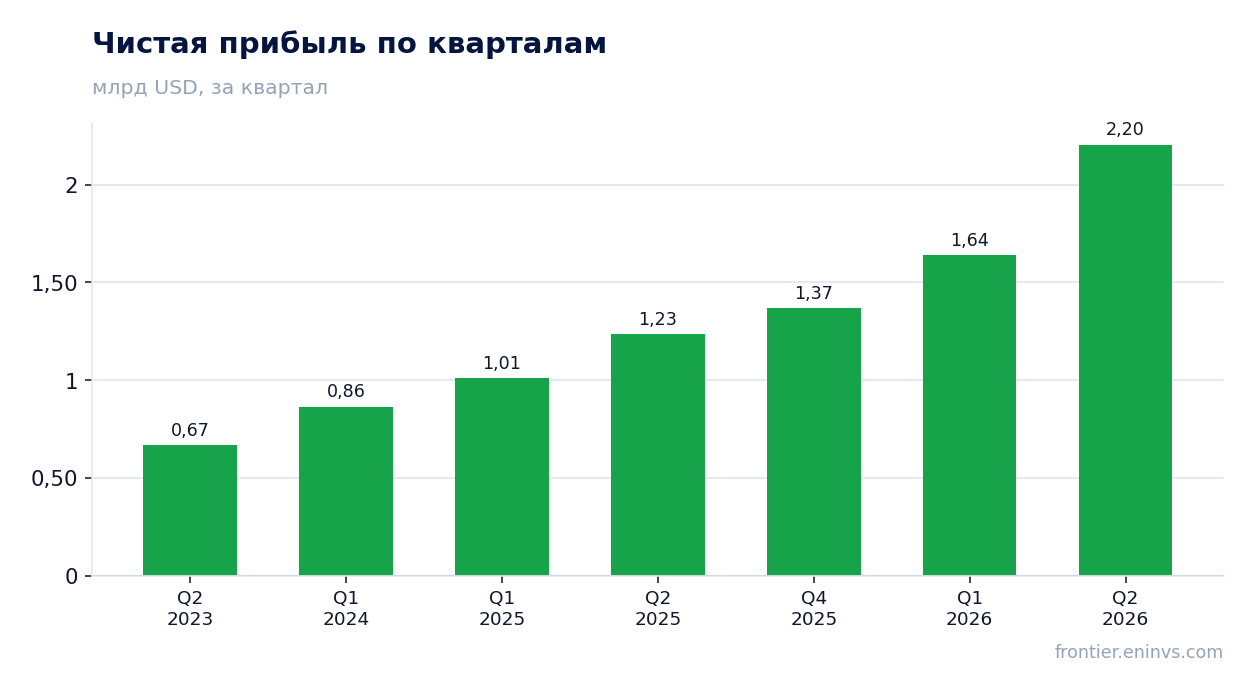
Чистая прибыль выросла на 62,4%, но 78,5% годового роста – эффект низкой базы прошлого года
Чистая прибыль в первом квартале 2026 года составила 1,64 млрд долларов, что на 62,4% больше, чем годом ранее. Однако год к году рост чистой прибыли составил 78,5% – это выше, чем рост EBITDA, что указывает на влияние неоперационных факторов.
Основной вклад в рост прибыли внесли финансовые статьи: процентные расходы выросли на 14,9%, до 170 млн долларов, но процентные доходы остались практически на уровне прошлого года – 105 млн долларов. Сальдо прочих доходов и расходов улучшилось на 28,4 млн долларов, что связано с курсовыми разницами и эффектом от налогов.
Эффективная налоговая ставка снизилась: налоги выросли на 62,5%, до 972 млн долларов, но их доля в прибыли до налогообложения составила 34,6% против 33,8% годом ранее. Это означает, что рост чистой прибыли в значительной степени обусловлен не операционной эффективностью, а снижением налогового бремени и эффектом низкой базы прошлого года.
Доля неконтролирующих акционеров в чистой прибыли выросла на 39,4%, до 235 млн долларов, что reflects улучшение результатов дочерних компаний, в частности Southern Copper.
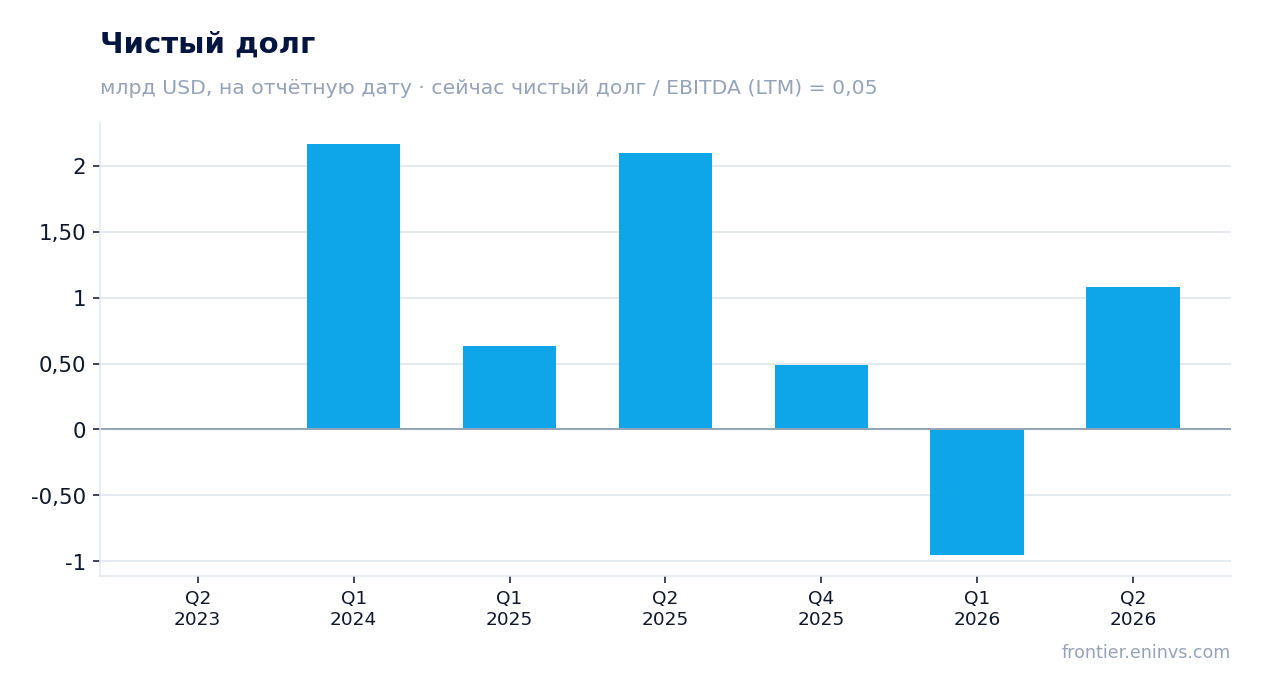
Долговая нагрузка остаётся минимальной: чистый долг 0,95 млрд долларов при EBITDA LTM 9,91 млрд
Чистый долг на конец первого квартала 2026 года составил 0,95 млрд долларов, что соответствует отношению чистого долга к EBITDA LTM на уровне 0,05. Это крайне низкий показатель, который отражает способность компании генерировать значительный денежный поток при невысокой долговой нагрузке.
Операционный денежный поток в первом квартале 2026 года составил 1,65 млрд долларов, что на 89,7% больше, чем годом ранее. Это позволило компании профинансировать капитальные вложения в размере 524 млн долларов и выплатить дивиденды на 826 млн долларов, сохранив при этом положительный остаток денежных средств.
Структура долга сбалансирована: 78% обязательств номинировано в долларах США, 22% – в мексиканских песо. 83% долга имеет фиксированную ставку, что снижает процентный риск. Общий долг составляет 9,94 млрд долларов, при этом краткосрочная часть – всего 443 млн долларов.
Компания имеет комфортный график погашения долга и значительный запас ликвидности: денежные средства и эквиваленты на конец квартала составили 10,89 млрд долларов. Это создаёт запас прочности даже при ухудшении рыночной конъюнктуры.
Дивидендная доходность 2,55% при выплате 1,65 песо на акцию – ниже, чем у мексиканских аналогов
24 апреля 2026 года совет директоров Grupo México объявил о выплате денежного дивиденда в размере 1,65 мексиканских песо на акцию, которая будет произведена единым платежом 1 июня 2026 года. Это соответствует годовой дивидендной доходности около 3,3% по текущей цене, хотя trailing 12-месячная доходность составляет 2,55%.
По нашим оценкам, основанным на текущей прибыли и дивидендной политике, компания может направить на дивиденды около 40% чистой прибыли за 2026 год. При сохранении текущих цен на металлы и объёмов производства чистая прибыль за год может составить около 6,5 млрд долларов, что предполагает дивидендные выплаты в размере примерно 2,6 млрд долларов.
Однако дивидендная доходность в 2,55% выглядит скромно на фоне ключевой ставки в Мексике, которая остаётся на уровне 7,5%. Это означает, что инвесторы получают премию за риск владения акциями в размере около 5 процентных пунктов, что может быть недостаточно для консервативных инвесторов.
Основные риски для дивиденда связаны с возможным снижением цен на медь и серебро, а также с увеличением капитальных затрат на проекты развития, такие как Tia Maria и Los Chancas. Если компания решит ускорить инвестиции, дивидендные выплаты могут быть сокращены.
Оценка по EV/EBITDA 9,9 против трёхлетней средней 6,6 – бумага торгуется выше своей истории
Текущая оценка Grupo México по EV/EBITDA LTM составляет 9,9, что значительно выше трёхлетней средней в 6,6. Это означает, что рынок оценивает компанию дороже, чем в среднем за последние три года, что может быть связано с ожиданиями роста цен на медь и серебро.
Соотношение P/E LTM составляет 19,4, что также выше исторических уровней. При этом ROE достигает 37,9%, что отражает высокую эффективность использования капитала. Однако высокая рентабельность капитала частично объясняется низкой долей собственного капитала в структуре финансирования.
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, справедливая стоимость акции оказывается на 21% ниже текущей рыночной цены. Это означает, что даже с учётом высоких цен на металлы бумага выглядит переоценённой.
Для сравнения: дивидендная доходность в 2,55% и EV/EBITDA 9,9 создают комбинацию, которая не оставляет значительного запаса для роста. Если цены на медь и серебро останутся на текущих уровнях, мультипликаторы могут остаться повышенными, но дальнейший рост котировок требует либо роста объёмов производства, либо снижения капитальных затрат.
Модель портала даёт оценку на 21% ниже текущей цены, что не оставляет запаса для роста
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, справедливая стоимость акции Grupo México оказывается на 21% ниже текущей рыночной цены. Это ключевой аргумент в пользу нейтральной оценки: даже с учётом рекордных цен на металлы бумага торгуется выше своей справедливой стоимости.
Модель учитывает текущие цены на медь, серебро, молибден и цинк, а также текущий уровень производства. Если цены на металлы останутся на текущих уровнях, EBITDA LTM может составить около 9,9 млрд долларов, что при целевом мультипликаторе 6,6 даёт справедливую стоимость значительно ниже текущей.
Важно отметить, что модель не учитывает возможный рост объёмов производства после запуска проектов Tia Maria и Los Chancas, которые запланированы на 2027 и 2031 годы соответственно. Однако эти проекты требуют значительных капитальных вложений и несут риски задержек.
Таким образом, текущая оценка не оставляет запаса для роста, если только цены на металлы не продолжат расти или компания не увеличит производство быстрее ожиданий. Это делает бумагу уязвимой к коррекции цен на сырьевые товары.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 97,5 млрд USD |
| P/E (LTM) | 19,4 |
| EV/EBITDA (LTM) | 9,9 |
| P/B | 4,19 |
| Чистый долг / EBITDA | 0,05 |
| Операционный денежный поток (LTM) | 6,00 млрд |
| ROE | 37,9% |
| Дивидендная доходность (12 мес) | 2,6% |
| EV/EBITDA, среднее за 3 года | 6,6 |
Итог
Отчёт за первый квартал 2026 года показал рекордную выручку и прибыль, но почти весь рост обеспечен ценами на металлы, а не объёмами производства. Маржа EBITDA выросла до 59,5%, однако рост издержек и снижение производства меди ограничивают устойчивость этого улучшения. Долговая нагрузка минимальна, а операционный денежный поток покрывает капитальные затраты и дивиденды. Главный вопрос для держателя – сможет ли компания оправдать текущую оценку, которая уже выше своей трёхлетней средней, если цены на сырьё перестанут расти.
Перейти к финансовой карточке компании GMEXICO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций