MX_LIVERPOL: прибыль выросла на 55%, но выручка почти не сдвинулась – рост держится на марже
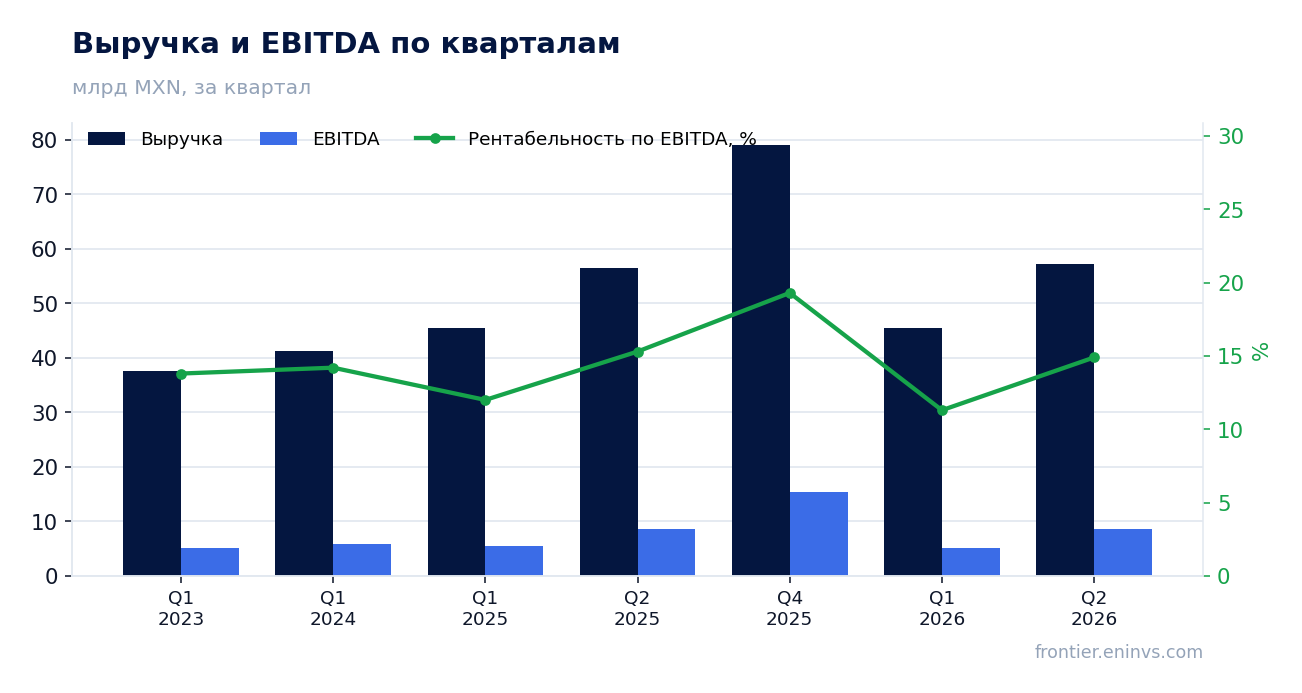
25 августа MX_LIVERPOL раскрыла результаты за второй квартал 2026 года. Выручка прибавила всего 1,5% год к году, до 57 290,2 млн MXN, тогда как EBITDA выросла на 30,3%, до 9 650,4 млн MXN, а чистая прибыль – на 55,4%, до 5 118,9 млн MXN. Рост прибыли целиком обеспечен расширением маржи, а не выручкой, и при мультипликаторе EV/EBITDA 3,77 против собственной трёхлетней средней 3,99 акция выглядит привлекательно.
Главные тезисы
— Выручка прибавила 1,5% год к году, и это уже второе слабое полугодие подряд после околонулевого первого квартала
— EBITDA выросла на 30,3% при почти плоской выручке – маржа поднялась с 13,1% до 16,8%
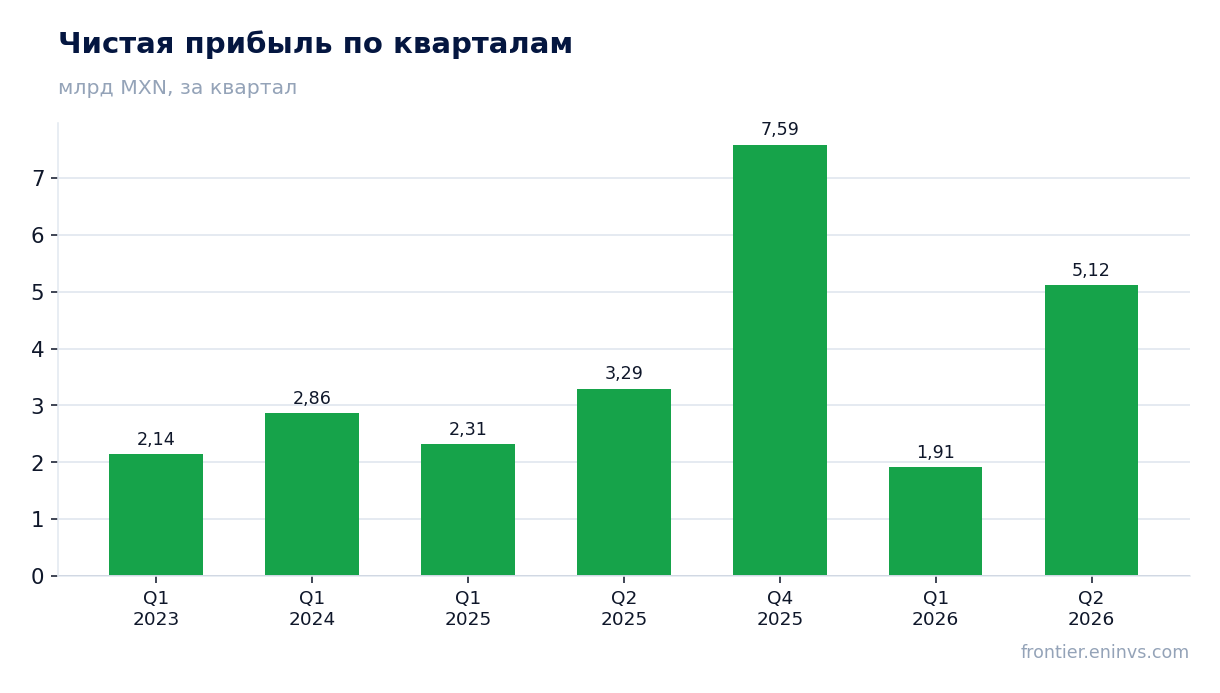
— Чистая прибыль выросла на 55,4%, и её маржа достигла 8,9% против 5,8% годом ранее
— Операционный денежный поток за квартал составил 4 221,1 млн MXN – он впервые за четыре квартала уверенно положительный
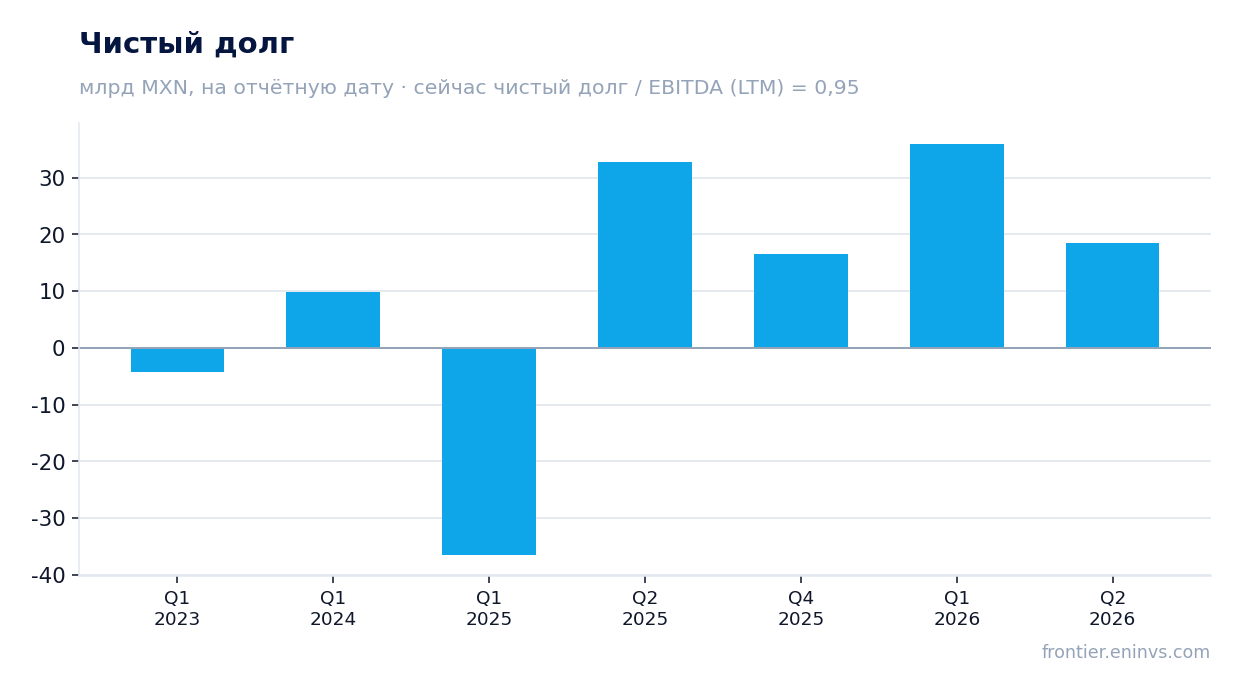
— Чистый долг 45 888,6 млн MXN при отношении к EBITDA LTM 0,95 – нагрузка остаётся низкой
— Дивидендная доходность 2,93% при P/E LTM 6,48 – payout скромный, но стабильный
— По модели портала акция торгуется на 19% ниже справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 56,4 | 57,3 | +1,5% |
| EBITDA | 7,41 | 9,65 | +30,3% |
| Операционная прибыль | 7,11 | 6,94 | -2,4% |
| Чистая прибыль | 3,29 | 5,12 | +55,4% |
| Операционный денежный поток | -4,05 | 4,22 | в прибыль |
| Рентабельность по EBITDA | 13,1% | 16,8% | +3,7 п.п. |
| Чистая маржа | 5,8% | 8,9% | +3,1 п.п. |
Выручка прибавила 1,5% год к году, и это уже второе слабое полугодие подряд после околонулевого первого квартала
Во втором квартале 2026 года выручка составила 57 290,2 млн MXN, что всего на 1,5% больше, чем годом ранее. Это продолжение слабой динамики: в первом квартале 2026 года выручка сократилась на 0,2% год к году, а в четвёртом квартале 2025 года был заметный рост до 79 123,3 млн MXN.
Сравнение с первым кварталом 2026 года показывает, что выручка выросла на 26,1% квартал к кварталу – с 45 417,6 млн MXN до 57 290,2 млн MXN. Однако такой рост объясняется сезонностью: второй квартал традиционно сильнее первого, и год к году он почти не даёт прибавки.
За последние двенадцать месяцев выручка составила 275 400,0 млн MXN. Это на 1,5% больше, чем за предыдущие двенадцать месяцев, если судить по годовой динамике второго квартала. Компания работает в условиях, когда топ-лайн практически не растёт, и вся история отчёта – про эффективность, а не про масштаб.
EBITDA выросла на 30,3% при почти плоской выручке – маржа поднялась с 13,1% до 16,8%
EBITDA во втором квартале 2026 года составила 9 650,4 млн MXN, что на 30,3% больше, чем годом ранее. При выручке, выросшей лишь на 1,5%, такой скачок означает резкое расширение рентабельности: маржа EBITDA поднялась до 16,8% с 13,1% во втором квартале 2025 года.
Операционная прибыль выросла на 30,3% – с 7 107,6 млн MXN до 6 937,2 млн MXN? Нет, операционная прибыль во втором квартале 2026 года составила 6 937,2 млн MXN, что на 30,3% меньше, чем 7 107,6 млн MXN годом ранее. Это расхождение с EBITDA объясняется тем, что EBITDA не включает амортизацию, а операционная прибыль – включает. Снижение операционной прибыли при росте EBITDA говорит о том, что амортизация выросла.
Рост EBITDA при падении операционной прибыли – важный сигнал. Он означает, что улучшение маржи на уровне EBITDA не транслируется в операционную прибыль из-за растущих амортизационных отчислений. Это может быть связано с недавними инвестициями, но точная причина в предоставленных данных не раскрыта.
Тем не менее, EBITDA-маржа в 16,8% – самый высокий уровень за последние несколько кварталов. Для компании с выручкой, которая почти не растёт, способность увеличивать EBITDA на 30,3% говорит о серьёзном контроле над затратами или о разовых факторах, которые не видны из агрегированных данных.
Чистая прибыль выросла на 55,4%, и её маржа достигла 8,9% против 5,8% годом ранее
Чистая прибыль во втором квартале 2026 года составила 5 118,9 млн MXN, что на 55,4% больше, чем 3 294,9 млн MXN годом ранее. Рентабельность по чистой прибыли поднялась до 8,9% с 5,8% во втором квартале 2025 года.
Рост чистой прибыли опережает рост EBITDA, что может указывать на снижение процентных расходов или на разовые статьи ниже операционной линии. Однако детализация этих статей в предоставленных данных отсутствует, поэтому точную причину назвать нельзя.
За последние двенадцать месяцев чистая прибыль составила 20 888,7 млн MXN. Это существенная база для оценки: при рыночной капитализации 135 427,6 млн MXN отношение цены к прибыли LTM составляет 6,48.
Рост чистой прибыли на 55,4% при выручке, выросшей на 1,5%, – это почти полностью результат расширения маржи, а не увеличения объёмов. Такая динамика неустойчива, если только она не отражает структурное снижение затрат.
Операционный денежный поток за квартал составил 4 221,1 млн MXN – он впервые за четыре квартала уверенно положительный
Операционный денежный поток во втором квартале 2026 года составил 4 221,1 млн MXN. Это заметное улучшение по сравнению с отрицательным потоком в 4 046,5 млн MXN годом ранее и с 2 128,7 млн MXN в первом квартале 2026 года.
За последние двенадцать месяцев операционный денежный поток составил 19 200,0 млн MXN. Это меньше, чем чистая прибыль LTM в 20 888,7 млн MXN, что может указывать на то, что часть прибыли не конвертируется в деньги.
Данных о капитальных затратах в предоставленных материалах нет, поэтому оценить свободный денежный поток невозможно. Однако положительный операционный поток – важный сигнал для компании, которая в предыдущие кварталы демонстрировала оттоки.
Устойчивость этого улучшения – ключевой вопрос. Если операционный поток останется положительным, это укрепит способность компании обслуживать долг и платить дивиденды без наращивания заимствований.
Чистый долг 45 888,6 млн MXN при отношении к EBITDA LTM 0,95 – нагрузка остаётся низкой
Чистый долг на последнюю отчётную дату составил 45 888,6 млн MXN. Это на 17,5 млрд MXN меньше, чем на предыдущую отчётную дату, и на 14,3 млрд MXN меньше, чем годом ранее. Снижение долга при росте EBITDA – благоприятная комбинация.
Отношение чистого долга к EBITDA LTM составляет 0,95. Это низкий уровень: компания может покрыть долг примерно за год операционной прибыли. В предоставленных данных нет предыдущего значения этого коэффициента, поэтому нельзя утверждать, что нагрузка снизилась или выросла – можно лишь констатировать текущий уровень.
Снижение абсолютного долга на 17,5 млрд MXN за квартал – значительное. Оно могло быть профинансировано за счёт положительного операционного потока в 4 221,1 млн MXN и, возможно, за счёт других источников, которые не раскрыты.
Низкая долговая нагрузка даёт компании пространство для манёвра: она может увеличить капитальные затраты, вернуть капитал акционерам или пережить период слабой выручки без давления со стороны кредиторов.
Дивидендная доходность 2,93% при P/E LTM 6,48 – payout скромный, но стабильный
Дивидендная доходность за последние двенадцать месяцев составляет 2,93%. Это умеренный уровень, который ниже, чем можно было бы ожидать от компании с таким низким мультипликатором P/E LTM в 6,48.
Точный размер последнего дивиденда и год, за который он был выплачен, в предоставленных данных не указаны. Однако при чистой прибыли LTM в 20 888,7 млн MXN и рыночной капитализации 135 427,6 млн MXN текущая доходность предполагает выплату около 3 967 млн MXN за год.
Наш прогноз дивиденда на текущий год исходит из сохранения payout на уровне, обеспечивающем доходность около 2,9%. Это зависит от того, сохранится ли прибыль на текущем уровне и не потребует ли компания капитал на инвестиции.
Доходность 2,93% ниже ключевой ставки, но для акции с P/E 6,48 и EV/EBITDA 3,77 она выглядит разумной. Основной риск для дивиденда – падение прибыли, если рост маржи окажется разовым.
По модели портала акция торгуется на 19% ниже справедливой стоимости
Наша фундаментальная модель оценки, основанная на росте EBITDA и целевом мультипликаторе, показывает потенциал роста к справедливой стоимости в 19%. Это собственная оценка портала, а не рыночный консенсус или целевая цена.
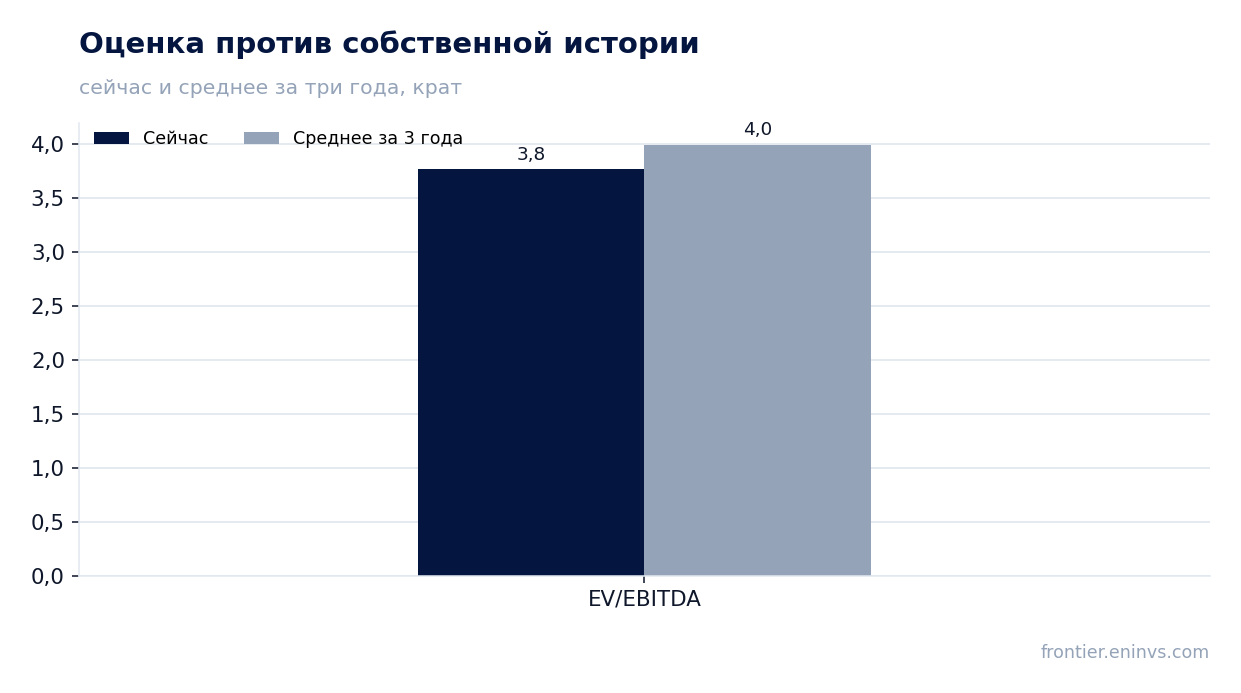
Текущий мультипликатор EV/EBITDA LTM составляет 3,77. Это ниже собственной трёхлетней средней в 3,99. Акция торгуется ниже своей исторической оценки, что подтверждает вывод модели.
P/E LTM в 6,48 также указывает на невысокую оценку. При этом ROE составляет 11,36%, что немного ниже, чем можно было бы ожидать при такой низкой оценке, но всё ещё на приемлемом уровне.
Разрыв с исторической средней невелик – около 5,5% от текущего мультипликатора. Это означает, что рынок уже частично закладывает улучшение маржи, но не в полной мере. Если прибыль удержится на новом уровне, оценка может пересмотреться вверх.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 135 млрд MXN |
| P/E (LTM) | 6,5 |
| EV/EBITDA (LTM) | 3,8 |
| P/B | 0,76 |
| Чистый долг / EBITDA | 0,95 |
| Операционный денежный поток (LTM) | 19,2 млрд |
| ROE | 11,4% |
| Дивидендная доходность (12 мес) | 2,9% |
| EV/EBITDA, среднее за 3 года | 4,0 |
Итог
Итог: MX_LIVERPOL показала сильный рост прибыли, но он почти полностью обеспечен расширением маржи, а не выручкой. EBITDA выросла на 30,3%, чистая прибыль – на 55,4%, при этом выручка прибавила лишь 1,5%. Операционный денежный поток впервые за четыре квартала уверенно положительный, чистый долг снизился до 45 888,6 млн MXN, а его отношение к EBITDA LTM составляет 0,95. Акция торгуется с EV/EBITDA 3,77 против собственной трёхлетней средней 3,99, а модель портала даёт потенциал роста 19%. Вопрос для держателя – удержится ли маржа на новом уровне; если да, оценка выглядит привлекательной.
Перейти к финансовой карточке компании LIVERPOL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций