MX_OMA: прибыль во втором квартале выросла почти на десятую часть, но весь рост держится на снижении издержек, а не на выручке
25 августа MX_OMA раскрыла результаты за второй квартал 2026 года. Выручка выросла на 2,6% год к году до 4 466,5 млн MXN, EBITDA – на 6,2%, чистая прибыль – на 9,8%. Рентабельность по EBITDA поднялась до 59,9% с 57,9%, чистая маржа – до 32,8% с 30,7%. При этом выручка прибавляет лишь 2,6% – это скромный рост, а основной вклад в прибыль даёт не расширение бизнеса, а снижение относительных издержек. Долговая нагрузка по-прежнему ниже единицы EBITDA, дивидендная доходность превышает 5,8%. По нашей оценке, акция выглядит привлекательно для инвестора, ориентированного на дивиденды, но ограниченный рост выручки и отсутствие явного драйвера ускорения не позволяют назвать её однозначно недооценённой.
Главные тезисы
— Выручка выросла всего на 2,6% год к году, и это главный ограничитель истории
— Рентабельность по EBITDA поднялась до 59,9% – прибыль растёт быстрее выручки за счёт издержек
— Чистая прибыль прибавила 9,8% год к году, но разовых факторов в ней не видно
— Долговая нагрузка 0,99 EBITDA LTM – комфортная, но абсолютный долг вырос на 1,8 млрд MXN за квартал
— Свободный денежный поток остаётся под давлением капитальных затрат
— Дивидендная доходность 5,8% – выше ключевой ставки, и это ключевой аргумент в пользу акции
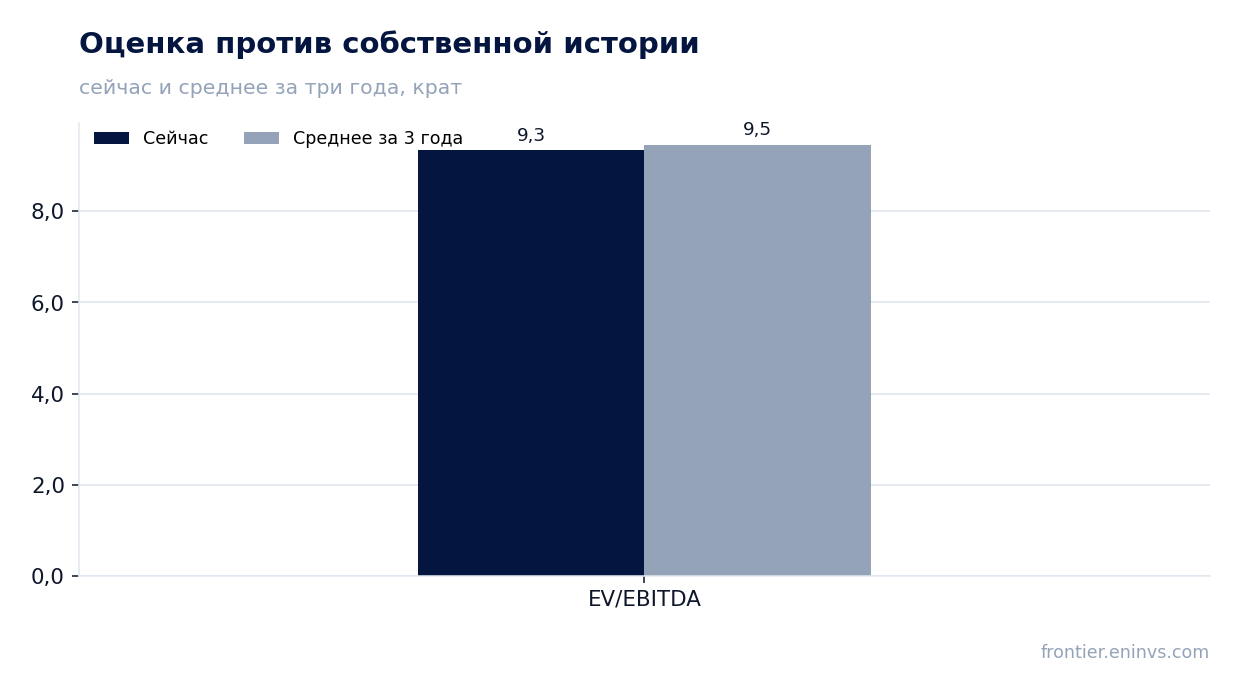
— Оценка по EV/EBITDA 9,3x – чуть ниже собственной трёхлетней средней 9,5x, но без запаса
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 4,35 | 4,47 | +2,6% |
| EBITDA | 2,52 | 2,68 | +6,2% |
| Операционная прибыль | 2,30 | 2,39 | +4,1% |
| Чистая прибыль | 1,34 | 1,47 | +9,8% |
| Операционный денежный поток | 1,82 | 1,76 | -3,3% |
| Рентабельность по EBITDA | 57,9% | 59,9% | +2,0 п.п. |
| Чистая маржа | 30,7% | 32,8% | +2,1 п.п. |
Выручка выросла всего на 2,6% год к году, и это главный ограничитель истории
Выручка во втором квартале 2026 года составила 4 466,5 млн MXN, увеличившись на 2,6% по сравнению с 4 353,2 млн MXN годом ранее. Это скромный рост, который заметно отстаёт от динамики прибыли. Основной вклад в выручку, судя по масштабу бизнеса, вносит основной сегмент, но детализация по направлениям в фактах не раскрыта.
За последние двенадцать месяцев выручка достигла 16 300,0 млн MXN. Это примерно в 3,6 раза больше квартального показателя, что говорит о стабильной базе. Однако годовой рост в 2,6% – это темп, который не создаёт эффекта операционного рычага. Для ускорения нужен либо рост тарифов, либо увеличение объёмов, но в фактах нет указаний на то, что это произошло.
Слабый рост выручки – главный риск для истории. Если он сохранится на уровне 2–3%, то даже при расширении маржи прибыль будет расти умеренно. Инвестору стоит следить за тем, появится ли в следующем отчёте ускорение выручки или хотя бы его признаки.
Рентабельность по EBITDA поднялась до 59,9% – прибыль растёт быстрее выручки за счёт издержек
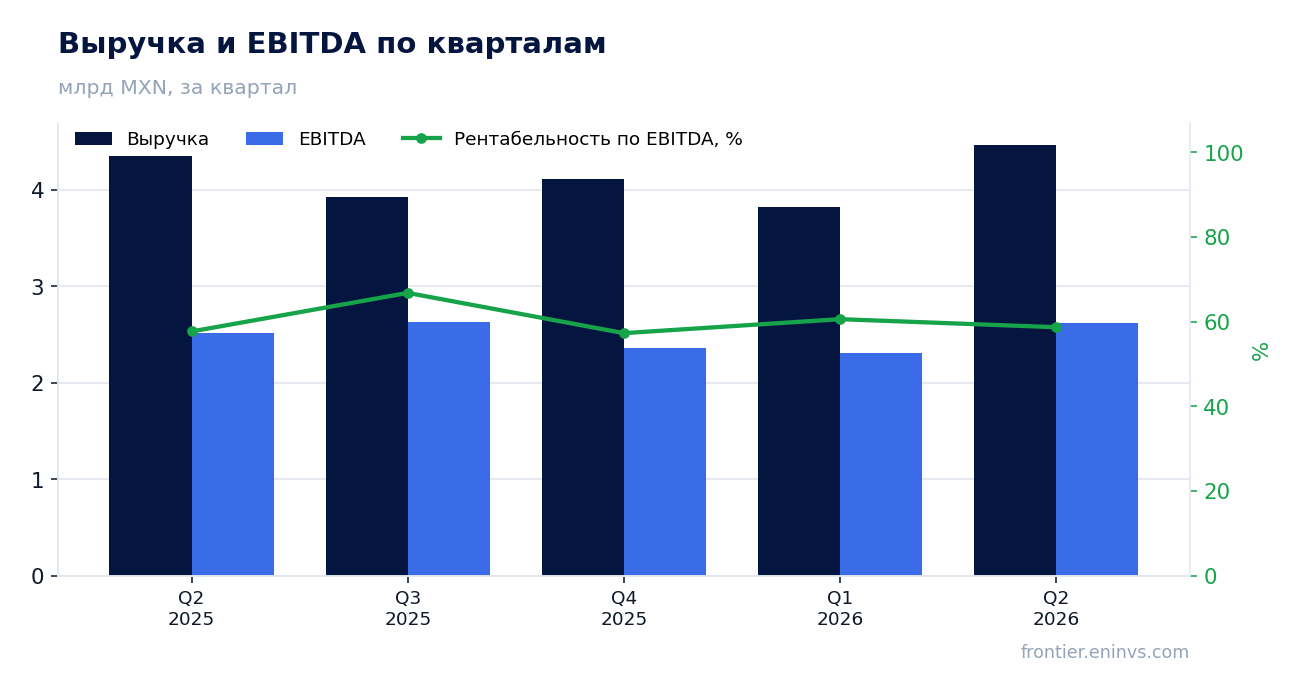
EBITDA во втором квартале 2026 года составила 2 623,1 млн MXN, что на 6,2% больше, чем 2 513,5 млн MXN годом ранее. Рентабельность по EBITDA поднялась до 59,9% с 57,9% годом ранее. Это означает, что компания не только удержала, но и улучшила контроль над издержками: при росте выручки на 2,6% EBITDA выросла на 6,2%.
Опережающий рост EBITDA объясняется тем, что затраты росли медленнее выручки. В фактах нет детализации по статьям, но сам факт улучшения маржи на 2 процентных пункта говорит о том, что компания либо сократила переменные издержки, либо получила выгоду от фиксированных затрат. Это важный позитивный сигнал, но он не может компенсировать слабый рост выручки бесконечно.
Рентабельность 59,9% – очень высокий уровень, который трудно улучшать дальше. Если выручка останется на том же уровне, то дальнейший рост EBITDA возможен только за счёт сокращения издержек, а этот резерв ограничен. Поэтому устойчивость прибыли будет зависеть от способности компании возобновить рост выручки.
Чистая прибыль прибавила 9,8% год к году, но разовых факторов в ней не видно
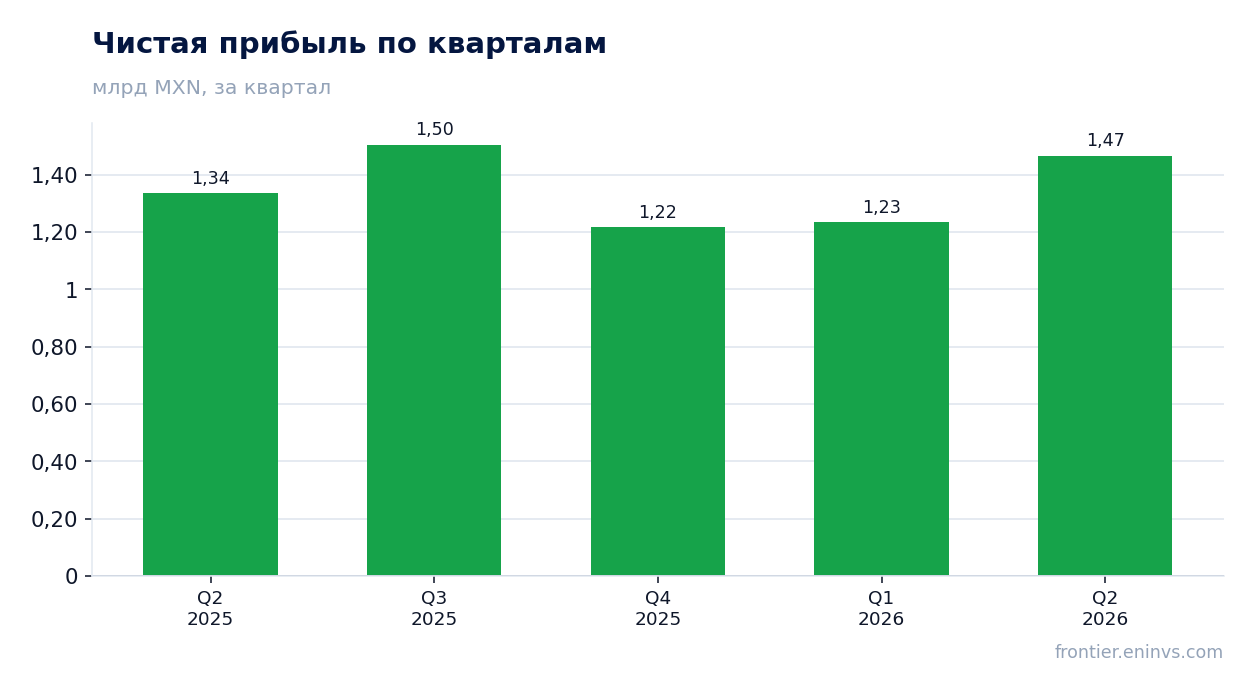
Чистая прибыль во втором квартале 2026 года составила 1 466,5 млн MXN, что на 9,8% больше, чем 1 335,5 млн MXN годом ранее. Рост прибыли опережает рост EBITDA, что может объясняться снижением процентных расходов или налоговой нагрузки. В фактах нет данных о разовых статьях, поэтому прибыль выглядит органической.
Чистая маржа поднялась до 32,8% с 30,7% годом ранее. Это также подтверждает, что улучшение рентабельности происходит на всех уровнях. Однако стоит помнить, что рост прибыли на 9,8% при росте выручки на 2,6% – это результат опережающего сокращения издержек, а не расширения бизнеса.
За последние двенадцать месяцев чистая прибыль составила 5 421,2 млн MXN. Это примерно в 3,7 раза больше квартального показателя, что говорит о стабильности. Если компания сможет удержать текущий уровень маржи, годовая прибыль может остаться на этом уровне или немного вырасти.
Долговая нагрузка 0,99 EBITDA LTM – комфортная, но абсолютный долг вырос на 1,8 млрд MXN за квартал
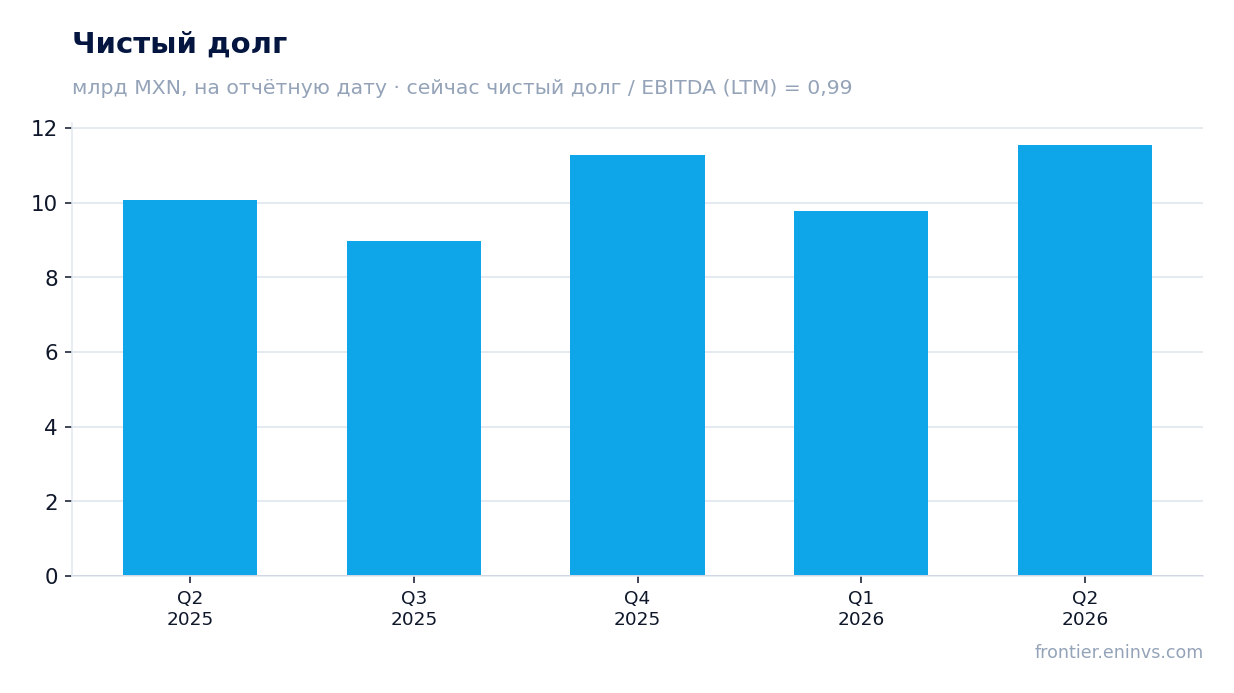
Чистый долг на последнюю отчётную дату составил 9 638,2 млн MXN. Отношение чистого долга к EBITDA за последние двенадцать месяцев равно 0,99. Это комфортный уровень, который не создаёт рисков для финансовой устойчивости. Однако по сравнению с предыдущей отчётной датой чистый долг вырос на 1,8 млрд MXN, а за двенадцать месяцев – на 1,5 млрд MXN.
Рост абсолютного долга при стабильной нагрузке объясняется ростом EBITDA, которая за последние двенадцать месяцев составила 9 714,5 млн MXN. Компания может обслуживать долг без напряжения. Процентные расходы, вероятно, остаются умеренными, но в фактах они не раскрыты.
Важно отметить, что нагрузка ниже единицы EBITDA – это сильная сторона. Однако если выручка не ускорится, а долг продолжит расти, соотношение может начать увеличиваться. Пока же уровень долга не является проблемой.
Свободный денежный поток остаётся под давлением капитальных затрат
Операционный денежный поток во втором квартале 2026 года составил 1 758,9 млн MXN, что немного ниже, чем 1 819,0 млн MXN годом ранее. При этом капитальные затраты в первом квартале 2026 года были 841,6 млн MXN, а за второй квартал данные отсутствуют. Если предположить, что капитальные затраты остаются на сопоставимом уровне, свободный денежный поток может быть близок к 900–1000 млн MXN.
За последние двенадцать месяцев операционный денежный поток составил 7 400,0 млн MXN. Это солидная база, но капитальные затраты, вероятно, съедают значительную часть. В фактах нет данных о капитальных затратах за второй квартал, поэтому точно оценить свободный денежный поток невозможно.
Тем не менее, способность генерировать операционный денежный поток остаётся ключевой для выплаты дивидендов. Если капитальные затраты останутся на уровне первого квартала, компания сможет финансировать дивиденды из свободного денежного потока, но запас может быть небольшим.
Дивидендная доходность 5,8% – выше ключевой ставки, и это ключевой аргумент в пользу акции
Дивидендная доходность за последние двенадцать месяцев составляет 5,8%. Это выше текущей ключевой ставки, что делает акцию привлекательной для инвесторов, ориентированных на доход. Компания, судя по всему, платит дивиденды регулярно, но в фактах нет данных о конкретном размере последней выплаты и коэффициенте выплаты.
Наша оценка будущего дивиденда исходит из текущей прибыли. За последние двенадцать месяцев чистая прибыль составила 5 421,2 млн MXN. Если компания сохранит коэффициент выплаты на уровне, обеспечивающем доходность 5,8%, годовой дивиденд может составить около 4 700 млн MXN. Однако это наша оценка, и она зависит от прибыли и дивидендной политики.
Риск снижения дивиденда связан с возможным падением прибыли или ростом капитальных затрат. Если свободный денежный поток окажется недостаточным, компания может сократить выплаты. Тем не менее, текущая доходность выглядит устойчивой, учитывая низкую долговую нагрузку.
Оценка по EV/EBITDA 9,3x – чуть ниже собственной трёхлетней средней 9,5x, но без запаса
EV/EBITDA за последние двенадцать месяцев составляет 9,3x. Это немного ниже собственной трёхлетней средней в 9,5x. Таким образом, акция торгуется чуть дешевле, чем в среднем за последние три года, но разница незначительна. P/E LTM равен 14,9x.
По модели портала, справедливая стоимость акции на основе роста EBITDA и целевого мультипликатора предполагает потенциал роста в 9%. Это наша собственная оценка, а не консенсус рынка. Она указывает на умеренный апсайд, который в основном обеспечен дивидендной доходностью.
С учётом низкой долговой нагрузки и высокой рентабельности текущая оценка выглядит справедливой. Однако для существенного пересмотра вверх необходим ускоряющийся рост выручки, которого пока нет. Поэтому запас безопасности ограничен.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 81,0 млрд MXN |
| P/E (LTM) | 14,9 |
| EV/EBITDA (LTM) | 9,3 |
| P/B | 6,87 |
| Чистый долг / EBITDA | 0,99 |
| Операционный денежный поток (LTM) | 7,40 млрд |
| ROE | 54,3% |
| Дивидендная доходность (12 мес) | 5,8% |
| EV/EBITDA, среднее за 3 года | 9,5 |
Итог
MX_OMA отчиталась за второй квартал 2026 года с ростом выручки на 2,6%, EBITDA на 6,2% и чистой прибыли на 9,8%. Сильная сторона – высокая рентабельность и низкая долговая нагрузка 0,99 EBITDA LTM. Слабая сторона – медленный рост выручки, который не создаёт операционного рычага. Дивидендная доходность 5,8% выше ключевой ставки, что делает акцию привлекательной для инвесторов, ориентированных на доход. Однако оценка по EV/EBITDA 9,3x лишь немного ниже собственной трёхлетней средней, а потенциал роста по модели портала составляет 9%. В итоге акция выглядит скорее привлекательной, но без значительного запаса безопасности.
Перейти к финансовой карточке компании OMA →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций