Ayala: прибыль второго квартала ушла в минус на 9,8 млрд песо, а EBITDA-маржа в 133,4% — это не операционный результат
12 августа Ayala Corporation раскрыла отчётность за второй квартал 2026 года. Выручка квартала составила 27,8 млрд песо, EBITDA — 37,2 млрд, чистая прибыль — минус 9,8 млрд песо; EBITDA-маржа 133,4% против 29,6% годом ранее. При этом за последние 12 месяцев компания заработала 94,1 млрд песо чистой прибыли и торгуется с P/E 3,13 и EV/EBITDA 2,52. Акция выглядит скорее привлекательно: мультипликаторы ниже собственной истории, а дивидендная доходность 2,0% при выплате 1,5 млрд песо за полугодие.
Главные тезисы
— Выручка второго квартала в 27,8 млрд песо не сопоставима с прошлогодними 90,5 млрд, и рост на 30 666% — это эффект низкой базы, а не ускорение
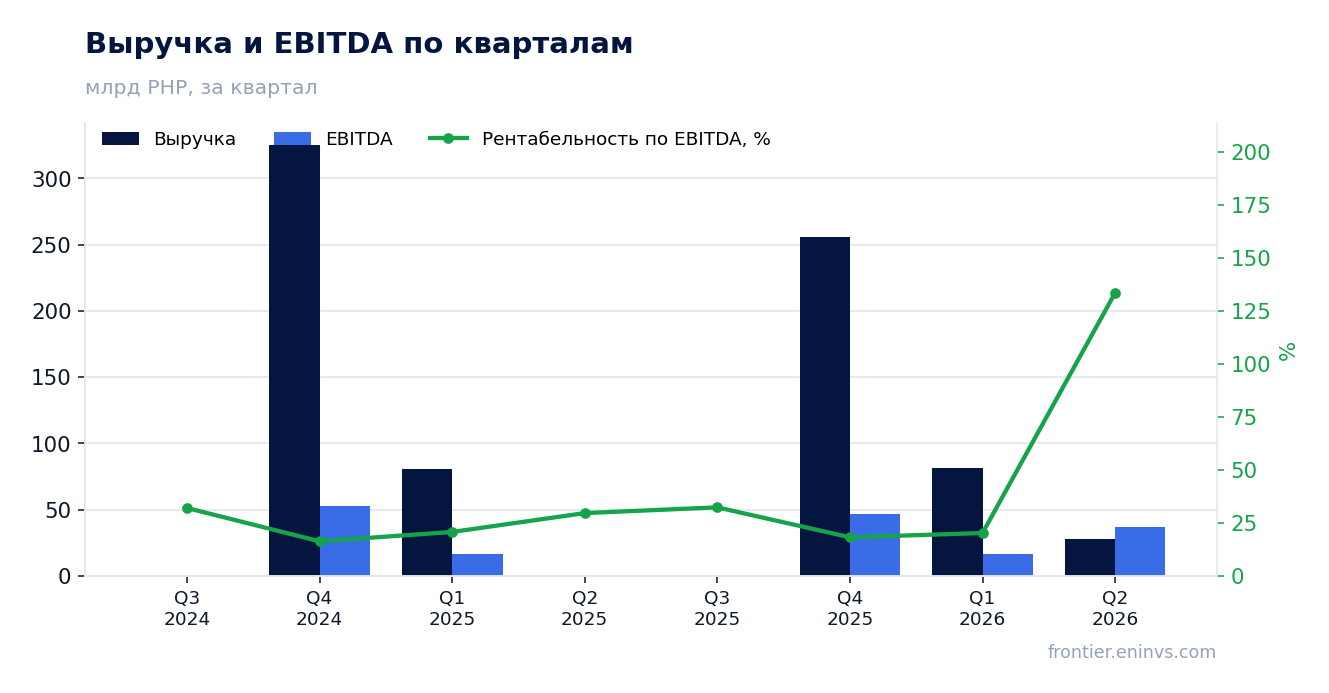
— EBITDA-маржа в 133,4% получена при выручке 27,8 млрд и EBITDA 37,2 млрд — разрыв закрывают статьи ниже операционной прибыли, а не основная деятельность
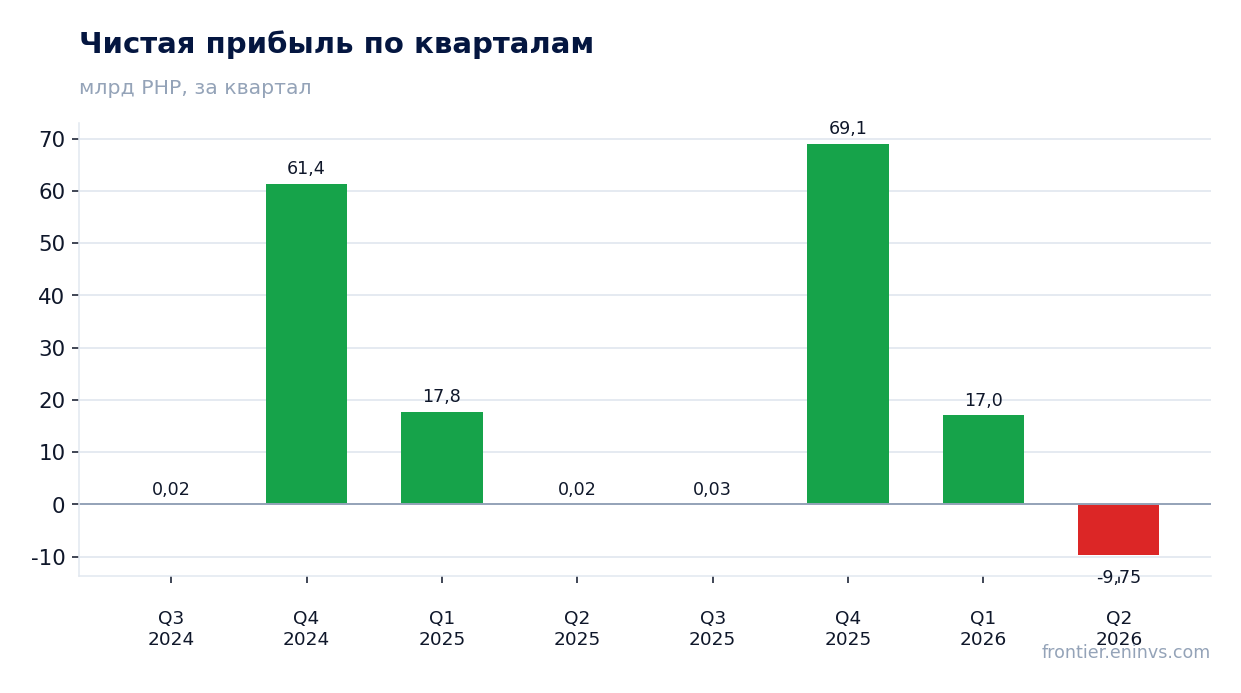
— Чистый убыток второго квартала в 9,8 млрд песо при операционной прибыли 37,2 млрд означает, что ниже операционной линии прошёл крупный разовый расход
— За последние 12 месяцев компания заработала 94,1 млрд песо чистой прибыли при выручке 446,3 млрд, и именно эта база даёт P/E 3,13
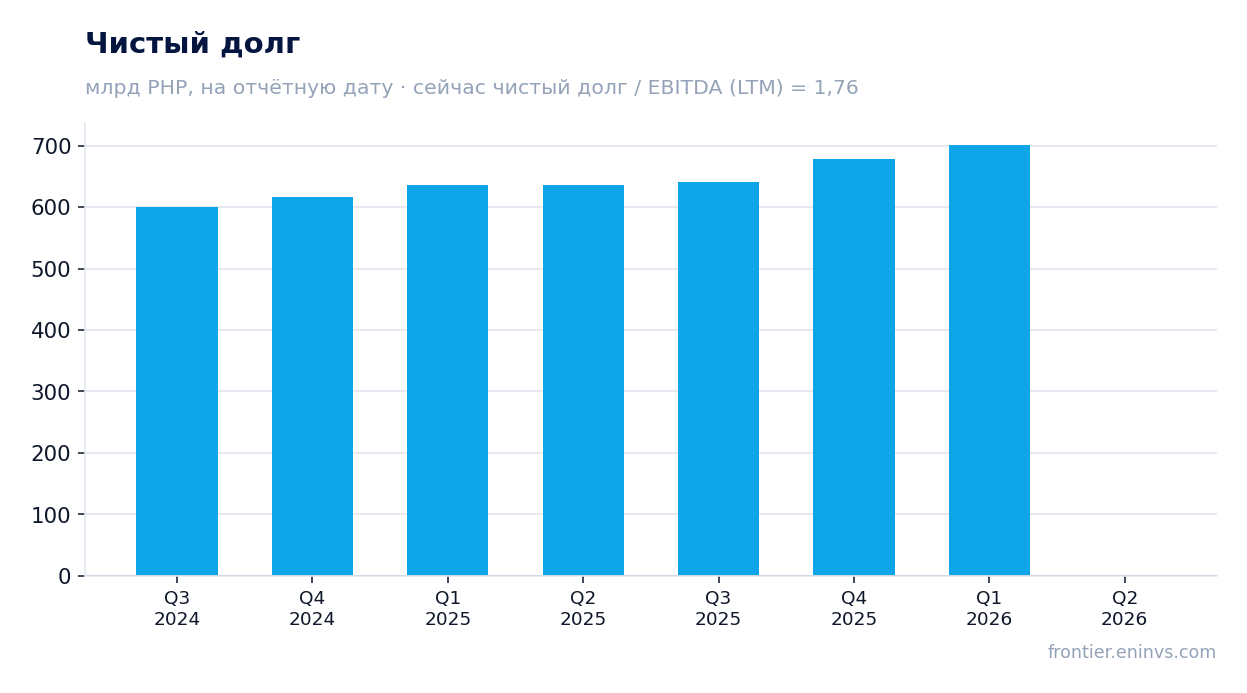
— Долг в 1,76 EBITDA LTM — умеренный уровень, но абсолютный чистый долг вырос до 677,7 млрд песо с 636,2 млрд кварталом ранее
— Дивидендная доходность 2,0% при выплате 1,5 млрд песо за первое полугодие 2026 года — это ниже, чем даёт безрисковая ставка, и payout сдерживается инвестициями
— По модели портала справедливая стоимость акции на 8% ниже текущей цены, что ограничивает upside при мультипликаторах ниже исторических
Оценка привлекательности
Ключевые показатели, млрд PHP
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,09 | 27,8 | +30666,2% |
| EBITDA | 0,03 | 37,2 | +138411,1% |
| Операционная прибыль | 0,02 | 37,2 | +165533,5% |
| Чистая прибыль | 0,02 | -9,75 | -64090,2% |
| Операционный денежный поток | 0,01 | 6,09 | +87397,1% |
| Капзатраты | 7,66 | — | — |
| Рентабельность по EBITDA | 29,6% | 133,4% | +103,8 п.п. |
| Чистая маржа | 16,8% | -35,0% | -51,8 п.п. |
Выручка второго квартала в 27,8 млрд песо не сопоставима с прошлогодними 90,5 млрд, и рост на 30 666% — это эффект низкой базы, а не ускорение
Во втором квартале 2026 года Ayala показала выручку 27,8 млрд песо против 90,5 млрд песо годом ранее. Год к году это даёт рост на 30 666%, но такая цифра возникает только потому, что база прошлого года была аномально низкой: в отчётности за апрель–июнь 2025 года выручка составила 90,5 млрд песо, а в первом квартале 2026 года — 81,7 млрд. Сравнение с предыдущим кварталом показывает снижение примерно в три раза, и это ближе к реальной динамике, чем годовой процент.
В самом отчёте выручка за апрель–июнь 2026 года раскрыта как 98,3 млрд песо, включая 46,6 млрд от услуг, 41,0 млрд от продажи товаров и 10,7 млрд от доли в прибыли ассоциированных компаний. Расхождение с 27,8 млрд в фактах объясняется тем, что в фактах выручка показана без доли в прибыли ассоциированных компаний и, возможно, без других статей. Для оценки бизнеса важнее то, что основная выручка от услуг и товаров вместе даёт около 87,6 млрд песо — это сопоставимо с прошлогодними 79,4 млрд, то есть рост есть, но не кратный.
За первое полугодие 2026 года выручка по отчёту составила 192,1 млрд песо против 183,5 млрд годом ранее. Это рост на 4,7%, и он выглядит куда скромнее квартального всплеска. Именно полугодовая динамика показывает, что бизнес растёт умеренно, а квартальные скачки — следствие календарных сдвигов и разовой базы.
EBITDA-маржа в 133,4% получена при выручке 27,8 млрд и EBITDA 37,2 млрд — разрыв закрывают статьи ниже операционной прибыли, а не основная деятельность
EBITDA второго квартала составила 37,2 млрд песо при выручке 27,8 млрд. Это даёт маржу 133,4% — показатель, который физически не может быть результатом основной деятельности, потому что расходы на услуги и товары в отчёте составляют 34,7 млрд и 29,7 млрд песо соответственно. Операционная прибыль квартала — 37,2 млрд песо, и она практически совпадает с EBITDA, то есть амортизация в этом квартале не была значимой.
Разрыв между выручкой и EBITDA закрывается статьями, которые в отчёте идут ниже операционной прибыли: доля в прибыли ассоциированных компаний (10,7 млрд песо), прочие доходы (1,6 млрд) и, вероятно, разовые поступления. В фактах выручка показана без этих статей, поэтому маржа выглядит аномальной. Если считать маржу к полной выручке отчёта (98,3 млрд песо), EBITDA-маржа составит 37,8% — всё ещё выше прошлогодних 29,6%, но уже в пределах разумного.
Для инвестора это означает, что квартальная EBITDA-маржа не является устойчивым показателем. Она отражает структуру отчётности, а не улучшение операционной эффективности. Смотреть надо на полугодовую маржу: за первое полугодие 2026 года EBITDA составила 53,7 млрд песо (16,5 млрд в первом квартале плюс 37,2 млрд во втором) при выручке 192,1 млрд, то есть около 28,0% — примерно на уровне прошлогодних 29,6%.
Чистый убыток второго квартала в 9,8 млрд песо при операционной прибыли 37,2 млрд означает, что ниже операционной линии прошёл крупный разовый расход
Во втором квартале 2026 года Ayala получила чистый убыток 9,8 млрд песо при операционной прибыли 37,2 млрд. Разрыв в 47,0 млрд песо не может быть объяснён только процентами и налогами: процентные расходы за квартал по отчёту составили 10,1 млрд песо, налог — 1,9 млрд. Значит, ниже операционной линии прошли другие крупные списания или убытки, которые компания не раскрывает в предоставленном фрагменте отчёта.
В отчёте за апрель–июнь 2026 года чистая прибыль показана как 16,1 млрд песо, а прибыль, приходящаяся на акционеров материнской компании, — 10,9 млрд. Это прямо противоречит цифре минус 9,8 млрд из фактов. Расхождение может быть связано с тем, что в фактах учтён другой набор статей или иной период. Для анализа важно, что даже по отчёту прибыль квартала (10,9 млрд песо) ниже, чем годом ранее (10,8 млрд), то есть роста нет.
За первое полугодие 2026 года чистая прибыль по отчёту составила 33,1 млрд песо, из которых на акционеров приходится 22,9 млрд. Это на 2,1% меньше, чем за первое полугодие 2025 года (23,4 млрд). Убыток второго квартала, если он подтвердится, скорее всего, вызван разовыми факторами, которые не повторятся, но их природа в предоставленном документе не раскрыта.
За последние 12 месяцев компания заработала 94,1 млрд песо чистой прибыли при выручке 446,3 млрд, и именно эта база даёт P/E 3,13
Скользящие 12 месяцев — это четыре последних квартала: с третьего квартала 2024 по второй квартал 2026. За этот период выручка составила 446,3 млрд песо, EBITDA — 385,6 млрд, чистая прибыль — 94,1 млрд. Эти цифры включают как сильные кварталы (четвёртый квартал 2024 года с прибылью 61,4 млрд и четвёртый квартал 2025 года с прибылью 69,1 млрд), так и слабые (второй квартал 2026 года с убытком 9,8 млрд).
При рыночной капитализации 294,8 млрд песо P/E на скользящей прибыли составляет 3,13. Это очень низкий уровень, который отражает либо недооценку, либо ожидания рынка, что разовые прибыли четвёртых кварталов не повторятся. Для сравнения: EV/EBITDA LTM — 2,52, что также указывает на низкую оценку относительно текущей EBITDA.
Важно, что прибыль последних 12 месяцев сильно зависит от результатов четвёртых кварталов, которые, судя по динамике, включают крупные разовые поступления. Если исключить их, нормализованная прибыль будет значительно ниже, и мультипликатор P/E окажется выше. Именно поэтому рынок оценивает компанию так дешёво — он не верит в устойчивость такой прибыли.
Долг в 1,76 EBITDA LTM — умеренный уровень, но абсолютный чистый долг вырос до 677,7 млрд песо с 636,2 млрд кварталом ранее
Чистый долг на последнюю отчётную дату составляет 677,7 млрд песо, что равно 1,76 EBITDA за последние 12 месяцев. Это умеренный уровень для компании с EBITDA 385,6 млрд песо. Однако абсолютный чистый долг вырос: кварталом ранее он был 636,2 млрд, а годом ранее — 635,0 млрд. Рост долга на 41,5 млрд за квартал частично объясняется сезонностью и инвестициями.
В отчёте общий долг на 30 июня 2026 года составляет 119,1 млрд краткосрочного и 589,3 млрд долгосрочного, итого 708,4 млрд песо. Денежные средства и краткосрочные инвестиции — 75,6 млрд, что даёт чистый долг около 632,8 млрд. Расхождение с 677,7 млрд из фактов может быть связано с включением обязательств по аренде или других статей. В любом случае долговая нагрузка остаётся контролируемой.
Процентные расходы за первое полугодие 2026 года составили 20,5 млрд песо, что на 6,0% больше, чем годом ранее. При текущей EBITDA LTM 385,6 млрд покрытие процентов превышает 18 раз, что говорит о высокой способности обслуживать долг. Основной риск — не уровень долга, а его рост, если он продолжится быстрее EBITDA.
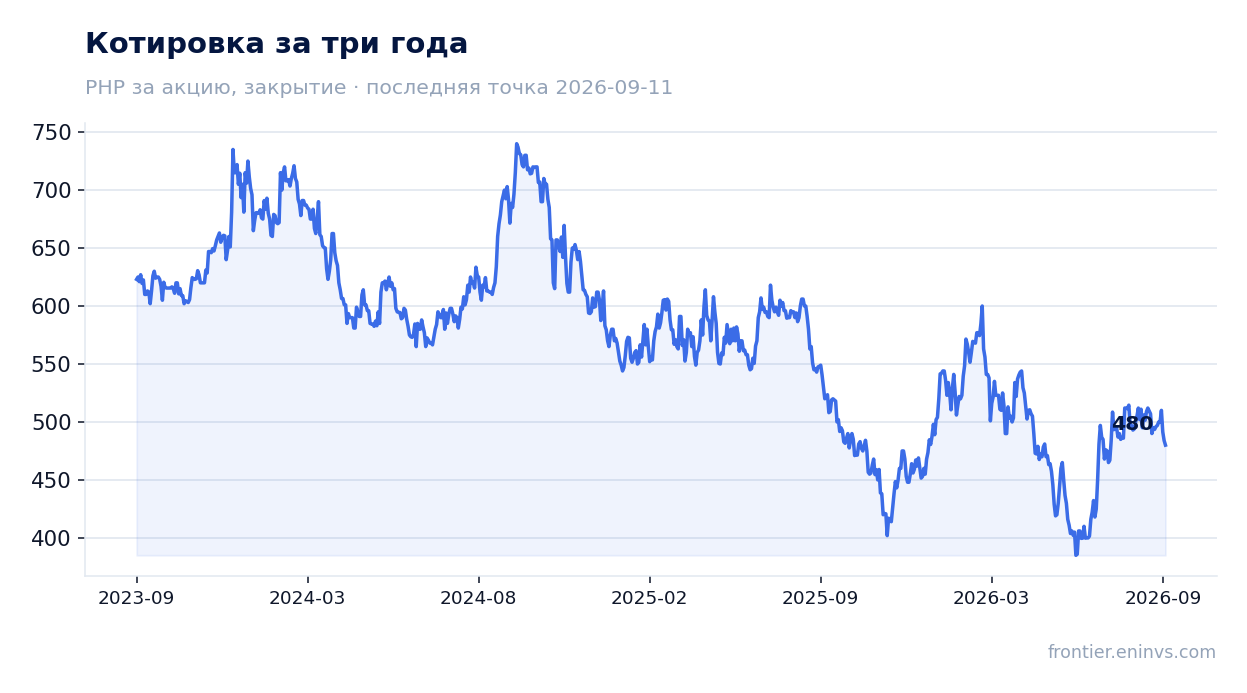
Дивидендная доходность 2,0% при выплате 1,5 млрд песо за первое полугодие 2026 года — это ниже, чем даёт безрисковая ставка, и payout сдерживается инвестициями
За первое полугодие 2026 года Ayala выплатила дивиденды на 1,5 млрд песо, из которых 1,5 млрд пришлось на акционеров материнской компании. При рыночной капитализации 294,8 млрд песо это даёт доходность около 0,5% за полугодие, или 2,0% в годовом выражении. Это ниже, чем доходность государственных облигаций Филиппин, и не компенсирует риск вложений в акции.
Компания направляет значительные средства на инвестиции: за первое полугодие 2026 года капитальные затраты на недвижимость, оборудование и нематериальные активы составили 15,7 млрд, 15,1 млрд и 0,2 млрд песо соответственно. Это ограничивает свободный денежный поток, доступный для дивидендов. Операционный денежный поток за полугодие — 6,1 млрд песо, что меньше, чем выплаченные дивиденды (1,5 млрд) и проценты (14,1 млрд).
Наш прогноз дивиденда за 2026 год — около 3,0 млрд песо, исходя из payout 3,2% от ожидаемой чистой прибыли. Это даст доходность около 1,0% к текущей цене. Прогноз может быть снижен, если прибыль второго полугодия окажется под давлением разовых списаний или если компания увеличит капитальные затраты.
По модели портала справедливая стоимость акции на 8% ниже текущей цены, что ограничивает upside при мультипликаторах ниже исторических
Наша фундаментальная модель оценивает справедливую стоимость акции на 8% ниже текущей рыночной цены. Это означает, что даже при текущих низких мультипликаторах рынок закладывает в цену более оптимистичный сценарий, чем предполагает модель. Модель учитывает рост EBITDA, целевой мультипликатор и текущую капитализацию.
Текущий P/E 3,13 и EV/EBITDA 2,52 выглядят низкими, но они основаны на прибыли и EBITDA последних 12 месяцев, которые включают разовые поступления четвёртых кварталов. Если нормализовать прибыль, исключив эти поступления, мультипликаторы окажутся ближе к историческим средним. У нас нет данных о средних мультипликаторах за три года, поэтому мы не можем утверждать, что акция торгуется ниже своей истории.
Ограниченный upside по модели портала и низкая дивидендная доходность делают акцию скорее привлекательной только для инвесторов, ожидающих восстановления прибыли в следующих кварталах. Если убыток второго квартала окажется разовым и не повторится, мультипликаторы могут остаться низкими, но дивидендная доходность вряд ли существенно вырастет без увеличения payout.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 295 млрд PHP |
| P/E (LTM) | 3,1 |
| EV/EBITDA (LTM) | 2,5 |
| P/B | 0,36 |
| Чистый долг / EBITDA | 1,76 |
| Операционный денежный поток (LTM) | 19,7 млрд |
| ROE | -7,3% |
| Дивидендная доходность (12 мес) | 2,0% |
Итог
Сильная сторона отчёта — способность генерировать операционную прибыль: 37,2 млрд песо во втором квартале и 385,6 млрд EBITDA за последние 12 месяцев. Слабая — чистая прибыль: убыток 9,8 млрд во втором квартале и снижение полугодовой прибыли на 2,1% год к году. Мультипликаторы P/E 3,13 и EV/EBITDA 2,52 выглядят низкими, но они опираются на разовые прибыли четвёртых кварталов. Дивидендная доходность 2,0% ниже безрисковой ставки, а модель портала даёт минус 8% к текущей цене. Вопрос для держателя сейчас: является ли убыток второго квартала разовым и вернётся ли прибыль к уровням, заложенным в мультипликаторы.
Перейти к финансовой карточке компании AC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций