BPI: прибыль во втором квартале просела на 2%, и весь рост чистого процентного дохода съели резервы
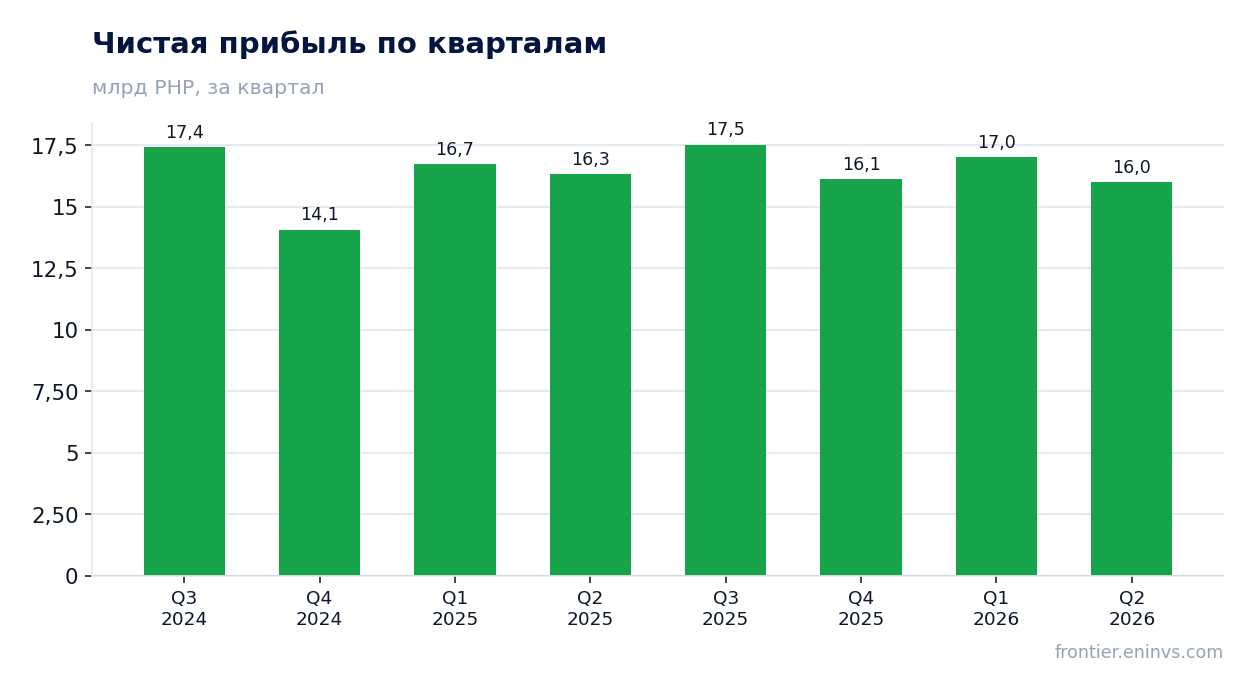
17 июля Bank of the Philippine Islands раскрыл отчётность за второй квартал 2026 года. Чистая прибыль за квартал составила 15,99 млрд песо, что на 2,0% ниже результата годом ранее, при этом чистый процентный доход вырос до 40,89 млрд песо с 36,74 млрд песо. Весь прирост процентного дохода и даже больше – около 4,15 млрд песо – забрали отчисления под кредитные потери, которые подскочили до 7,84 млрд песо с 4,25 млрд песо годом ранее. Акция торгуется с P/E LTM 8,1 и дивидендной доходностью 4,7%, что при росте прибыли за последние 12 месяцев до 66,7 млрд песо и потенциальной недооценке в 12% по модели портала делает бумагу скорее привлекательной, чем нейтральной.
Главные тезисы
— Чистый процентный доход вырос на 11,3% год к году, но прибыль упала на 2,0% из-за резервов
— Резервы под кредитные потери выросли почти вдвое и съели весь прирост процентного дохода
— Комиссионные доходы прибавили 27,3% и частично компенсировали давление на прибыль
— Расходы на персонал и инфраструктуру растут быстрее доходов, толкая cost-to-income вверх
— P/E 8,1 и дивидендная доходность 4,7% выглядят привлекательно на фоне ROE 25,3%
— Модель портала даёт 12% апсайда к справедливой стоимости, что перевешивает квартальную слабость
Оценка привлекательности
Ключевые показатели, млрд PHP
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
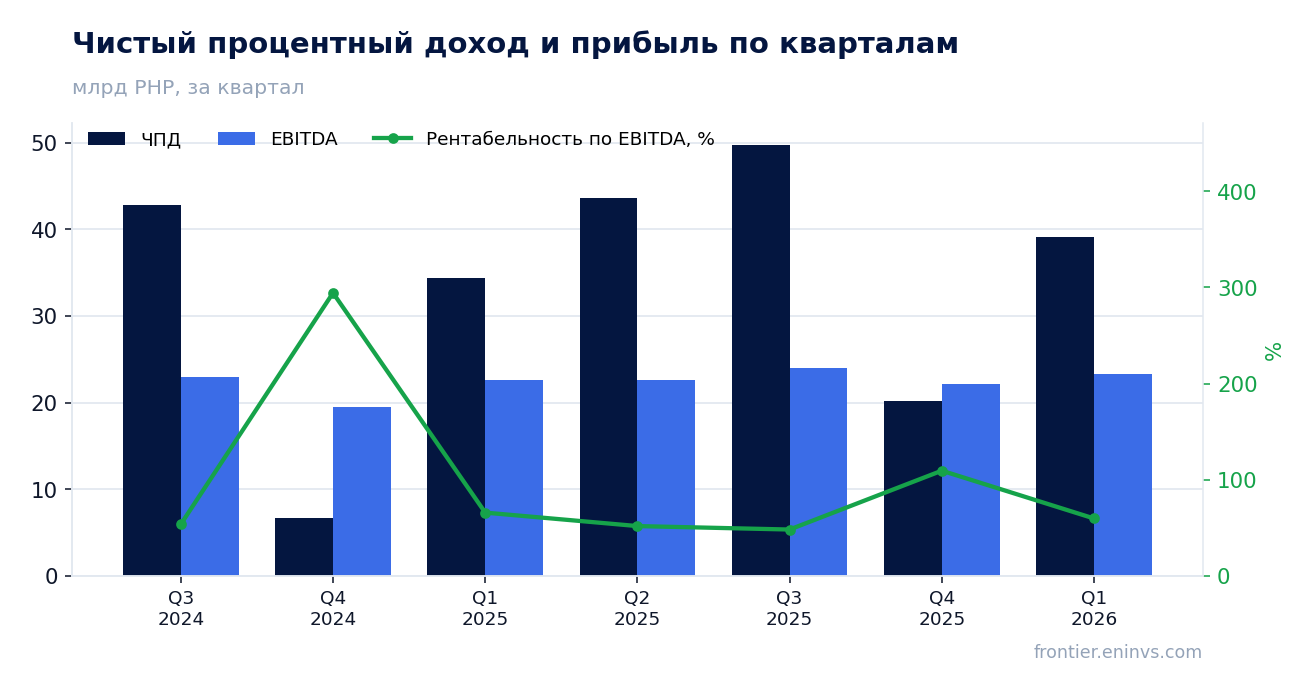
| Чистый процентный доход | 43,6 | — | — |
| EBITDA | 22,6 | — | — |
| Операционная прибыль | 21,2 | 20,1 | -4,9% |
| Чистая прибыль | 16,3 | 16,0 | -2,0% |
| Капзатраты | 1,56 | — | — |
| Рентабельность по EBITDA | 51,8% | — | — |
| Чистая маржа | 37,4% | — | — |
Чистый процентный доход вырос на 11,3% год к году, но прибыль упала на 2,0% из-за резервов
Во втором квартале 2026 года чистый процентный доход BPI составил 40,89 млрд песо, что на 11,3% выше результата аналогичного квартала прошлого года (36,74 млрд песо). Процентные доходы выросли до 58,50 млрд песо с 52,73 млрд песо, а процентные расходы – до 17,61 млрд песо с 16,00 млрд песо. Рост доходов был обеспечен кредитным портфелем: процентные доходы по кредитам и авансам прибавили 10,9% год к году, до 49,81 млрд песо.
Однако чистая прибыль за квартал снизилась до 15,99 млрд песо с 16,44 млрд песо годом ранее. Причина – резкий рост отчислений под кредитные потери: они составили 7,84 млрд песо против 4,25 млрд песо во втором квартале 2025 года. Этот рост на 3,59 млрд песо полностью перекрыл прирост чистого процентного дохода в 4,15 млрд песо, оставив прибыль ниже прошлогоднего уровня.
Рост резервов отражает ухудшение качества кредитного портфеля: доля неработающих кредитов (NPL) достигла 2,42%, что в отчёте связывается с рисками в бизнес-банкинге, потребительских кредитах (кредитные карты и автокредиты) и корпоративном портфеле. Банк отмечает, что уровень NPL остаётся приемлемым и ниже среднего по отрасли, а покрытие резервами достаточное.
Резервы под кредитные потери выросли почти вдвое и съели весь прирост процентного дохода
Отчисления под кредитные потери во втором квартале 2026 года составили 7,84 млрд песо, что на 84,4% больше, чем 4,25 млрд песо годом ранее. Это самый значительный рост среди всех статей расходов. В результате чистая прибыль после вычета резервов (net interest income after impairment losses) выросла лишь на 1,7%, до 33,05 млрд песо, хотя до вычета резервов рост составлял 11,3%.
Рост резервов связан с ухудшением качества активов: NPL ratio вырос до 2,42%, что в отчёте объясняется кредитными рисками в бизнес-банкинге, потребительских кредитах (кредитные карты и автокредиты) и специфическими рисками заёмщиков в корпоративном портфеле. Банк подчёркивает, что уровень NPL остаётся ниже среднего по отрасли, а покрытие резервами достаточное.
Если резервы останутся на текущем уровне, давление на прибыль сохранится. Однако банк отмечает, что регулярно обновляет макроэкономические прогнозы и использует их для оценки ожидаемых кредитных потерь, что позволяет оперативно реагировать на изменения качества портфеля.
Комиссионные доходы прибавили 27,3% и частично компенсировали давление на прибыль
Комиссионные доходы во втором квартале 2026 года выросли до 4,53 млрд песо, что на 27,3% выше уровня 3,56 млрд песо годом ранее. Это самый быстрый рост среди всех статей доходов. Вместе с доходами от страхования (1,14 млрд песо) и прочими операционными доходами (5,66 млрд песо) общий прочий доход достиг 12,21 млрд песо, увеличившись на 9,9% год к году.
Рост комиссионных доходов частично компенсировал давление на прибыль от резервов. Однако их вклад в общую картину ограничен: доля комиссионных в общем доходе составляет около 7,7%, тогда как чистый процентный доход формирует более 70%. Тем не менее, устойчивый рост комиссионных доходов свидетельствует о диверсификации источников выручки.
В отчёте не раскрывается детальная разбивка комиссионных доходов по видам, но их динамика заметно опережает рост процентных доходов, что может указывать на увеличение объёмов транзакционного бизнеса и услуг по управлению активами.
Расходы на персонал и инфраструктуру растут быстрее доходов, толкая cost-to-income вверх
Операционные расходы во втором квартале 2026 года выросли до 25,13 млрд песо, что на 12,0% больше, чем 22,45 млрд песо годом ранее. Расходы на оплату труда и льготы увеличились на 11,0%, до 8,80 млрд песо, расходы на помещения и оборудование – на 10,4%, до 7,37 млрд песо, прочие операционные расходы – на 14,2%, до 8,97 млрд песо. Рост расходов опережает рост общего дохода (который увеличился на 10,5%), что приводит к повышению коэффициента cost-to-income.
Согласно финансовым индикаторам, cost-to-income ratio за первое полугодие 2026 года составил 46,76% против 46,19% годом ранее. Это умеренное повышение, но оно указывает на то, что банк пока не может полностью компенсировать рост затрат ростом доходов.
Основной вклад в рост расходов вносят прочие операционные расходы, которые включают технологии, маркетинг и административные затраты. Банк активно инвестирует в цифровизацию и кибербезопасность, что отчасти объясняет рост этой статьи.
P/E 8,1 и дивидендная доходность 4,7% выглядят привлекательно на фоне ROE 25,3%
Акции BPI торгуются с коэффициентом P/E (LTM) 8,1 и дивидендной доходностью 4,7% (за последние 12 месяцев). При этом рентабельность собственного капитала (ROE) за последние 12 месяцев составляет 25,3%, что значительно выше стоимости капитала и поддерживает способность банка генерировать прибыль и платить дивиденды.
Рыночная капитализация банка составляет 540,2 млрд песо, а прибыль за последние 12 месяцев – 66,7 млрд песо. Чистый процентный доход за тот же период – 152,8 млрд песо. Соотношение цены и прибыли ниже 10 при ROE выше 25% указывает на потенциальную недооценку, если банк сможет удержать прибыльность на текущем уровне.
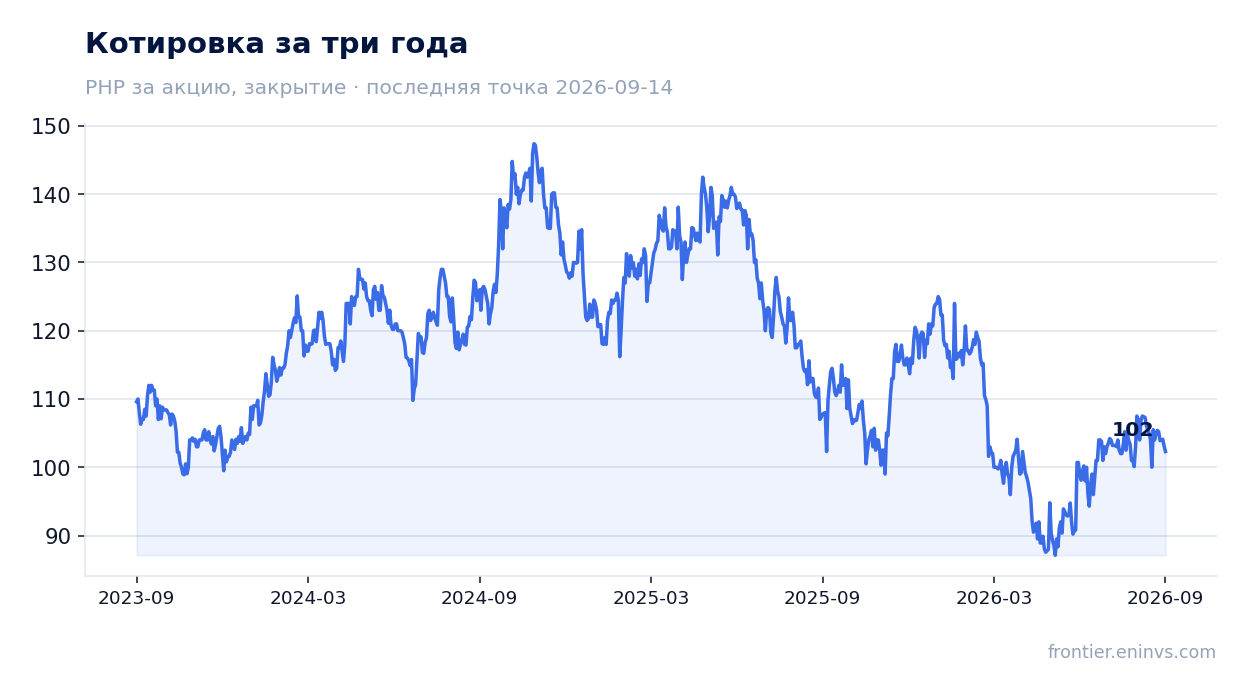
По модели портала, справедливая стоимость акции предполагает апсайд в 12% к текущей цене. Это наша собственная оценка, основанная на сопоставлении ROE и P/B, а не рыночный консенсус.
Модель портала даёт 12% апсайда к справедливой стоимости, что перевешивает квартальную слабость
Несмотря на снижение квартальной прибыли, фундаментальные показатели банка остаются сильными. Рентабельность капитала (ROE) за последние 12 месяцев составляет 25,3%, что существенно выше среднего уровня для банковского сектора. Это создаёт основу для сохранения дивидендных выплат и роста капитала.
По нашей модели, справедливая стоимость акции на 12% выше текущей рыночной цены. Эта оценка учитывает текущий уровень ROE и соотношение цены и балансовой стоимости. Если банк сможет стабилизировать резервы и вернуть прибыль к росту, апсайд может увеличиться.
Дивидендная доходность в 4,7% также поддерживает привлекательность акции, особенно на фоне снижения ставок по депозитам. Последний объявленный дивиденд – 2,58 песо на акцию, выплаченный 18 июня 2026 года. При сохранении текущей прибыли и payout ratio дивидендные выплаты, вероятно, останутся на сопоставимом уровне.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 540 млрд PHP |
| P/E (LTM) | 8,1 |
| P/B | 1,13 |
| ROE | 0,3% |
| Дивидендная доходность (12 мес) | 4,7% |
Итог
Итог: BPI показал слабый квартал по прибыли, но сильные фундаментальные показатели. Чистый процентный доход вырос на 11,3%, комиссионные доходы – на 27,3%, а ROE остаётся на уровне 25,3%. Однако рост резервов под кредитные потери почти вдвое и опережающий рост расходов привели к снижению прибыли на 2,0%. Акция торгуется с P/E 8,1 и дивидендной доходностью 4,7%, что выглядит привлекательно на фоне текущей прибыльности. Модель портала указывает на 12% апсайда к справедливой стоимости. Ключевой вопрос для держателя – сможет ли банк стабилизировать резервы и вернуть прибыль к росту в следующем квартале.
Перейти к финансовой карточке компании BPI →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций