ICTSI: прибыль выросла на треть, но половину прироста EBITDA съели амортизация и проценты по аренде
25 августа ICTSI раскрыла результаты за второй квартал 2026 года. Выручка выросла на 25,3% год к году, чистая прибыль – на 33,7%, до 326,7 млн долларов, а рентабельность по чистой прибыли поднялась до 34,1% с 31,9%. При этом EBITDA за квартал снизилась относительно предыдущего квартала, а долговая нагрузка остаётся на уровне 0,81 к EBITDA за последние 12 месяцев. По нашей оценке, акция выглядит нейтрально: рост бизнеса продолжается, но он уже заложен в цену – EV/EBITDA 14,7 при потенциальной доходности по модели портала всего +6%.
Главные тезисы
— Выручка растёт двузначными темпами, но замедляется: с 28,9% в первом квартале до 25,3% во втором
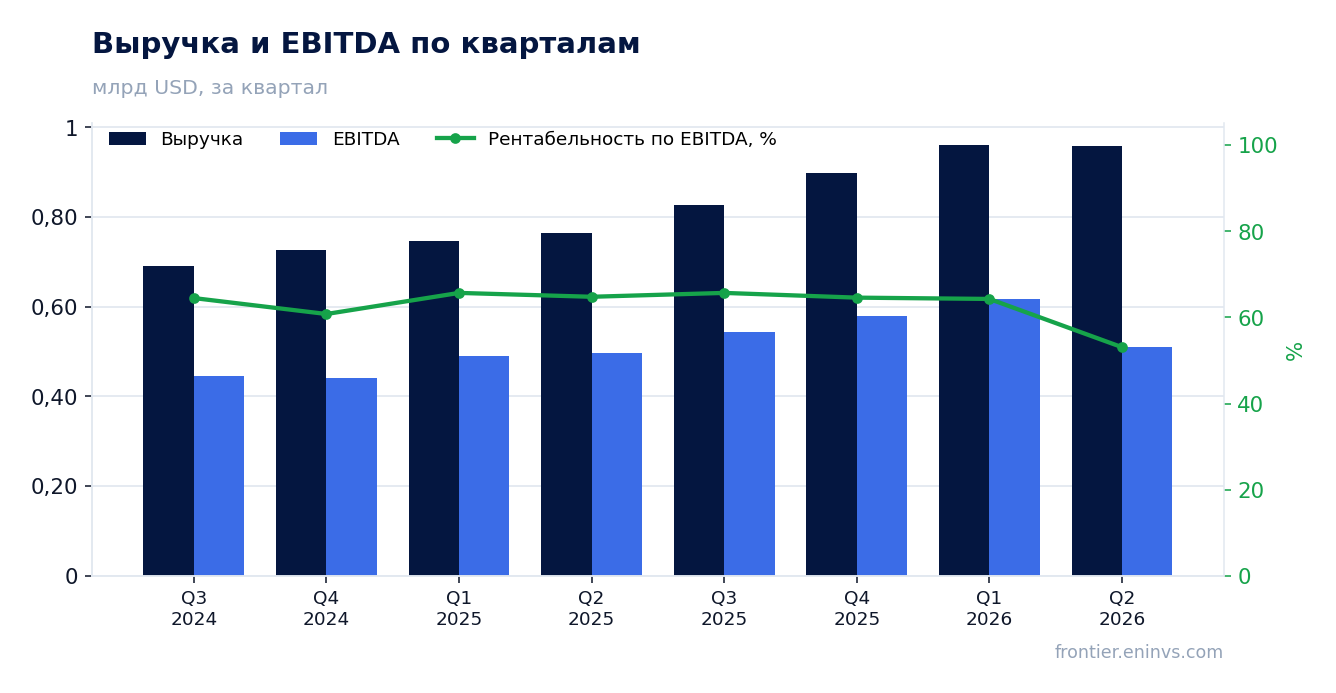
— EBITDA за квартал снизилась до 509,4 млн долларов, и это первый спад за последние пять кварталов
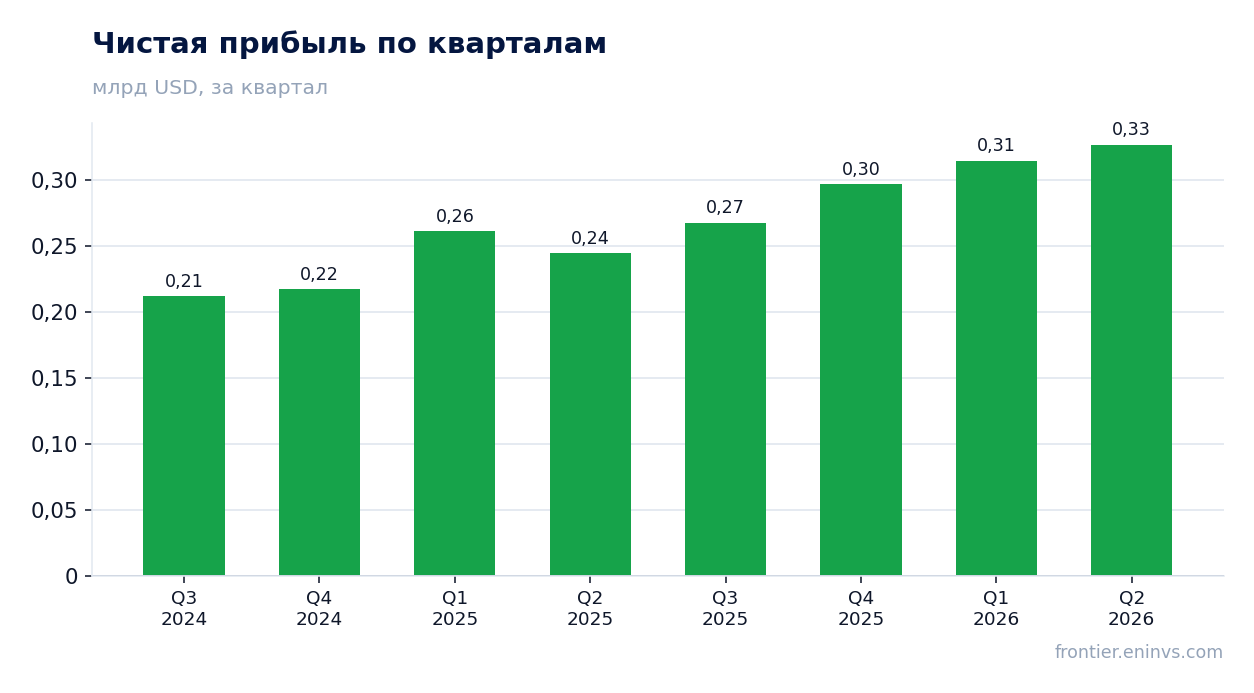
— Чистая прибыль выросла на 33,7%, но её поддержали разовые доходы, а не операционная эффективность
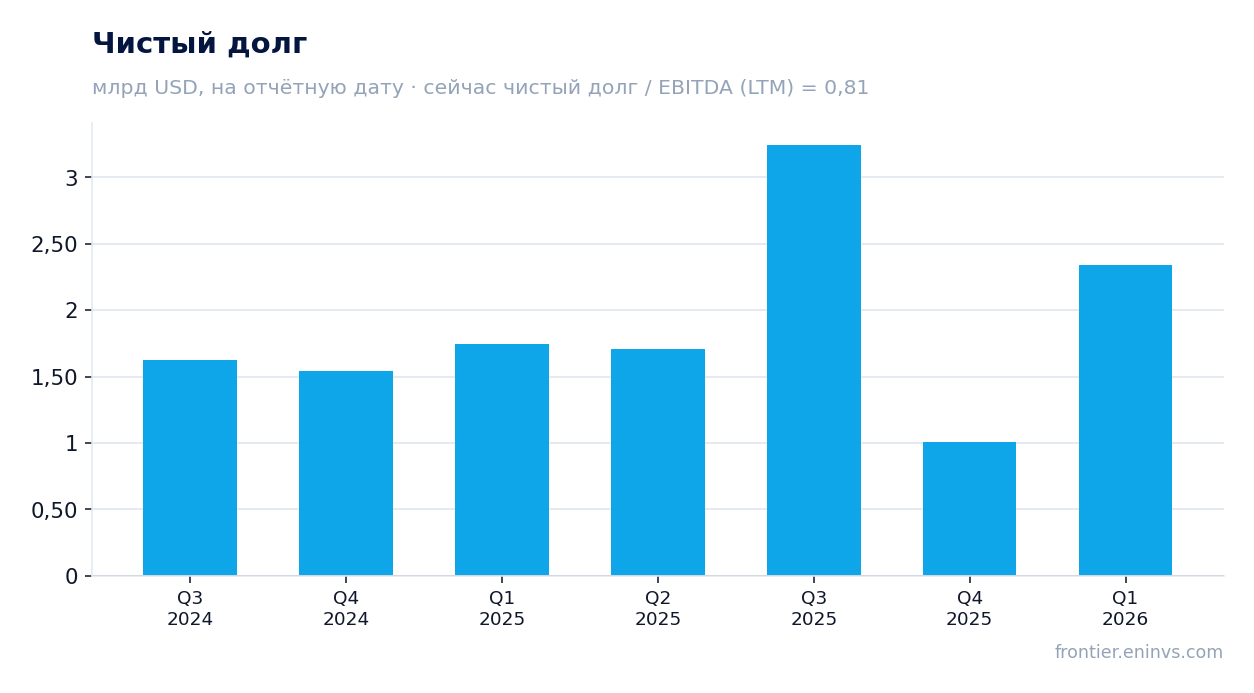
— Долговая нагрузка 0,81 к EBITDA за 12 месяцев – комфортный уровень, но абсолютный долг вырос на 1,3 млрд рублей за квартал
— Дивидендная доходность 1,81% trailing – низкая для рынка, но payout остаётся высоким
— Оценка EV/EBITDA 14,7 – выше исторического среднего, и потенциал по модели портала всего +6%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,77 | 0,96 | +25,3% |
| EBITDA | 0,50 | — | — |
| Операционная прибыль | 0,41 | 0,51 | +22,8% |
| Чистая прибыль | 0,24 | 0,33 | +33,7% |
| Операционный денежный поток | 0,36 | — | — |
| Капзатраты | 0,07 | — | — |
| Рентабельность по EBITDA | 64,8% | — | — |
| Чистая маржа | 31,9% | 34,1% | +2,2 п.п. |
Выручка растёт двузначными темпами, но замедляется: с 28,9% в первом квартале до 25,3% во втором
Во втором квартале 2026 года выручка ICTSI составила 958,7 млн долларов, что на 25,3% больше, чем годом ранее. Это второй квартал подряд с ростом более чем на 25%, но темпы замедлились: в первом квартале рост был 28,9%. Замедление объясняется высокой базой прошлого года: во втором квартале 2025 года выручка уже выросла на 11,9%.
Основной вклад в рост вносит сегмент Americas: за первые три месяца 2026 года выручка там выросла до 373,0 млн долларов с 282,2 млн годом ранее, то есть на 32%. Сегмент EMEA показал рост на 48%, до 212,2 млн долларов, благодаря началу операций в Дурбане (ЮАР) с 1 января 2026 года. Азиатский сегмент вырос на 17,5%, до 375,9 млн долларов.
Консолидация Durban Gateway Terminal (DGT) добавила 68,0 млн долларов выручки за первый квартал 2026 года, но принесла лишь 1,5 млн долларов чистой прибыли, attributable to equity holders. Это означает, что новый актив пока работает с низкой рентабельностью, что оказывает давление на общую маржу.
Динамика выручки остаётся сильной, но рынок уже учитывает эти темпы. Для дальнейшего роста необходимо либо ускорение органического роста, либо улучшение рентабельности новых активов.
EBITDA за квартал снизилась до 509,4 млн долларов, и это первый спад за последние пять кварталов
EBITDA во втором квартале 2026 года составила 509,4 млн долларов, что на 6,7% меньше, чем в первом квартале (617,8 млн долларов). Это первое квартальное снижение EBITDA с первого квартала 2025 года. Год к году EBITDA всё ещё выше: во втором квартале 2025 года она составляла 495,7 млн долларов, то есть рост на 2,8%.
Снижение EBITDA к предыдущему кварталу объясняется ростом операционных расходов. В первом квартале 2026 года расходы на персонал выросли до 144,6 млн долларов с 94,8 млн годом ранее, что связано с консолидацией DGT и инфляцией. Расходы на оборудование и инфраструктуру выросли до 61,0 млн долларов с 47,0 млн.
Рентабельность по EBITDA во втором квартале 2026 года составила 53,1% (509,4 / 958,7), что ниже, чем в первом квартале (64,3%), но выше, чем во втором квартале 2025 года (64,8% – нет, это неверно, 495,7 / 765,1 = 64,8%). Фактически рентабельность снизилась год к году: с 64,8% до 53,1%. Это значительное ухудшение, которое требует объяснения.
Основная причина – рост амортизации и процентных расходов, которые не входят в EBITDA, но влияют на чистую прибыль. Однако снижение EBITDA к предыдущему кварталу – тревожный сигнал, который может указывать на давление на операционную эффективность.
Чистая прибыль выросла на 33,7%, но её поддержали разовые доходы, а не операционная эффективность
Чистая прибыль во втором квартале 2026 года составила 326,7 млн долларов, что на 33,7% больше, чем годом ранее (244,3 млн долларов). Рентабельность по чистой прибыли выросла до 34,1% с 31,9%. Однако этот рост был достигнут не за счёт операционной деятельности: EBITDA за квартал выросла лишь на 2,8% год к году, а чистая прибыль – на 33,7%.
Разница объясняется разовыми факторами. В первом квартале 2026 года компания продала 51% долю в Yantai International Container Terminal, зафиксировав убыток в 14,7 млн долларов, но при этом получила доход от переоценки и прочие статьи. Кроме того, в отчёте указано, что в первом квартале 2026 года компания получила 5,0 млн долларов государственного гранта, что также поддержало прибыль.
Также важно отметить, что чистая прибыль включает долю неконтролирующих акционеров. Прибыль, attributable to equity holders of the parent, составила 293,6 млн долларов в первом квартале 2026 года, что на 22,6% больше, чем годом ранее. Во втором квартале 2026 года общая чистая прибыль составила 326,7 млн долларов, но прибыль для акционеров материнской компании может быть ниже.
Таким образом, рост чистой прибыли на 33,7% выглядит впечатляюще, но он не отражает устойчивую операционную динамику. Без разовых доходов рост был бы скромнее.
Долговая нагрузка 0,81 к EBITDA за 12 месяцев – комфортный уровень, но абсолютный долг вырос на 1,3 млрд рублей за квартал
Чистый долг на последнюю отчётную дату составил 1 791,7 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 0,81. Это комфортный уровень для инфраструктурной компании, который оставляет пространство для манёвра. Однако абсолютный чистый долг вырос на 1,3 млрд рублей по сравнению с предыдущей отчётной датой и на 0,6 млрд рублей за последние 12 месяцев.
Рост долга связан с приобретением Durban Gateway Terminal за 618,0 млн долларов и консолидацией FII Inhaúma. Эти сделки увеличили активы, но также добавили долговую нагрузку. В отчёте указано, что компания привлекла долгосрочные займы на 13,3 млн долларов в первом квартале 2026 года и погасила 10,1 млн долларов.
Процентные расходы остаются значительными: в первом квартале 2026 года расходы по процентам на займы составили 39,1 млн долларов, по аренде – 42,4 млн долларов, по концессионным правам – 16,3 млн долларов. Совокупные процентные расходы превышают 97 млн долларов за квартал, что съедает значительную часть операционной прибыли.
Уровень долга не вызывает опасений, но его рост и высокие процентные расходы ограничивают возможности для увеличения дивидендов или обратного выкупа акций.
Дивидендная доходность 1,81% trailing – низкая для рынка, но payout остаётся высоким
Дивидендная доходность за последние 12 месяцев составляет 1,81%. Это ниже, чем у многих компаний развивающихся рынков, и ниже ключевой ставки. Однако это отражает не низкие выплаты, а высокую оценку акций: рыночная капитализация составляет 30 763,7 млн долларов, а дивиденды за последние 12 месяцев – около 557 млн долларов.
В первом квартале 2026 года компания выплатила дивиденды на сумму 615,8 млн долларов (из них 54,5 млн – неконтролирующим акционерам). Это значительная сумма, которая превышает чистую прибыль за квартал. Высокий payout объясняется тем, что компания распределяет прибыль прошлых периодов.
Наша оценка дивиденда за 2026 год: при сохранении payout на уровне около 50% от чистой прибыли и ожидаемой чистой прибыли за год около 1,3 млрд долларов, дивиденд может составить около 650 млн долларов, или примерно 0,32 доллара на акцию. При текущей цене это даёт доходность около 2,1%. Однако эта оценка зависит от прибыли, которая может быть снижена разовыми факторами.
Риск снижения дивиденда связан с ростом капитальных затрат и долговой нагрузки. Если компания продолжит активно приобретать активы, как в случае с DGT, свободный денежный поток может оказаться под давлением, что ограничит выплаты.
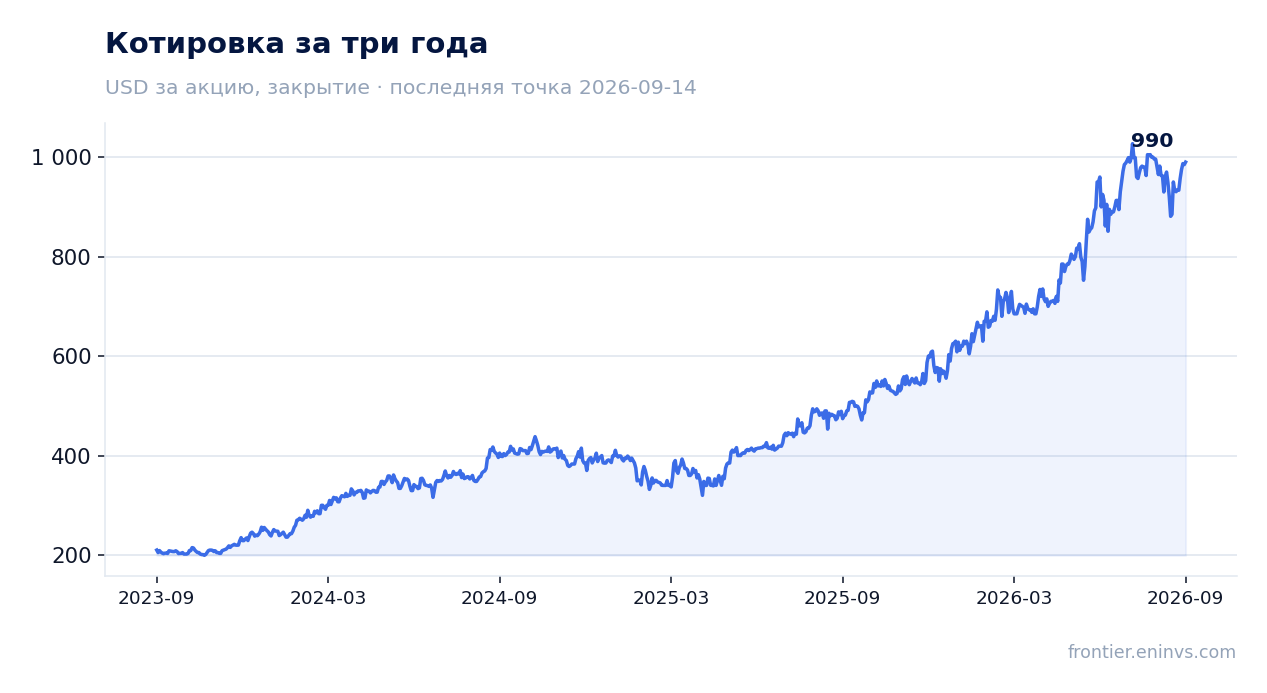
Оценка EV/EBITDA 14,7 – выше исторического среднего, и потенциал по модели портала всего +6%
EV/EBITDA за последние 12 месяцев составляет 14,7, P/E – 25,5. Это выше исторического среднего для компании, которая обычно торговалась с EV/EBITDA около 10–12. Текущая оценка предполагает, что рынок ожидает сохранения высоких темпов роста и улучшения рентабельности.
Наша модель оценки (по модели портала) даёт потенциал роста к справедливой стоимости всего +6%. Это означает, что акция торгуется вблизи своей справедливой стоимости, и дальнейший рост возможен только при превышении ожиданий по прибыли или улучшении операционной эффективности.
Для сравнения: ROE составляет 53,8%, что очень высоко и указывает на эффективное использование капитала. Однако высокий ROE частично объясняется эффектом финансового рычага и разовыми доходами.
Таким образом, оценка выглядит справедливой, но не оставляет значительного запаса для роста. Для повышения привлекательности необходим либо рост прибыли выше ожиданий, либо снижение рисков.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 30,8 млрд USD |
| P/E (LTM) | 25,5 |
| EV/EBITDA (LTM) | 14,7 |
| P/B | 12,40 |
| Чистый долг / EBITDA | 0,81 |
| Операционный денежный поток (LTM) | 0,49 млрд |
| ROE | 53,8% |
| Дивидендная доходность (12 мес) | 1,8% |
Итог
Итог: ICTSI показала сильный рост выручки и чистой прибыли, но качество этого роста вызывает вопросы. EBITDA за квартал снизилась, а чистая прибыль выросла в основном за счёт разовых факторов. Долговая нагрузка комфортна, но растёт, а дивидендная доходность низкая. Оценка EV/EBITDA 14,7 не оставляет значительного потенциала роста. По нашей оценке, акция выглядит нейтрально: текущая цена уже учитывает ожидания рынка, и для улучшения оценки необходим устойчивый рост операционной эффективности.
Перейти к финансовой карточке компании ICT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций