Jollibee: выручка выросла на 11,4%, но прибыль во втором квартале сделана не ресторанами
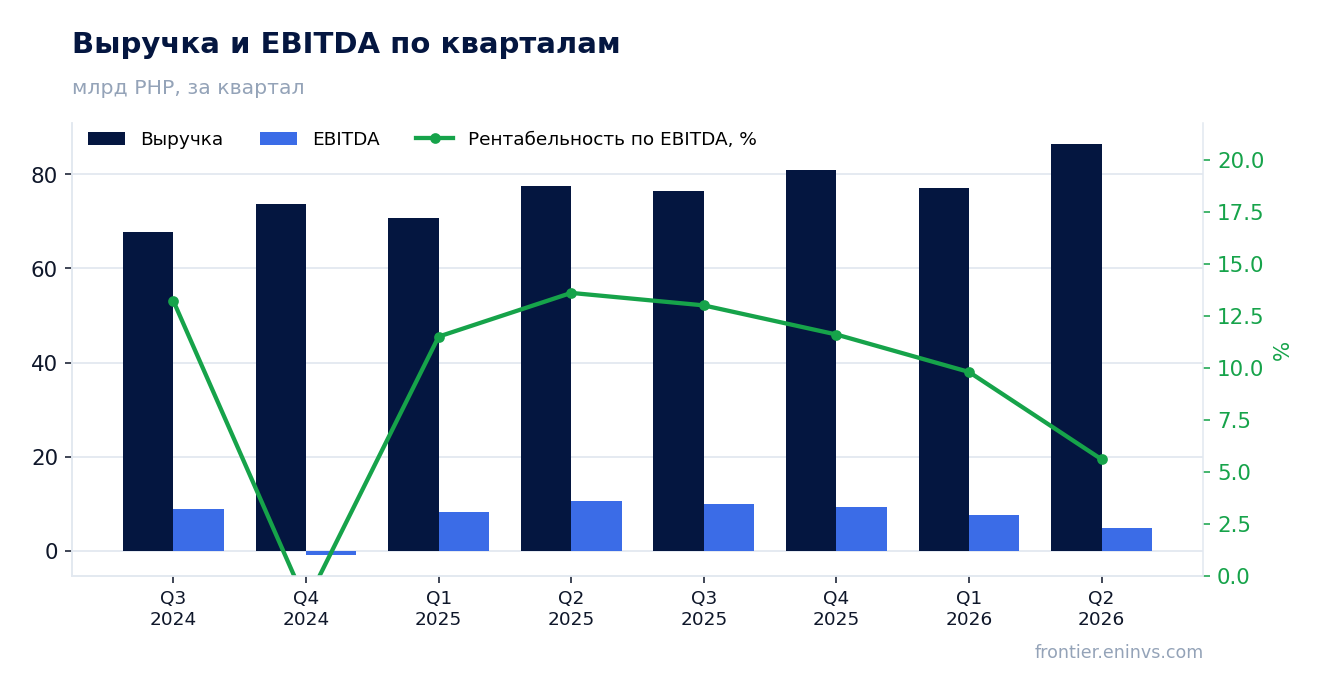
25 августа Jollibee Foods Corporation раскрыла результаты за второй квартал 2026 года. Выручка выросла на 11,4% год к году, до 86,5 млрд песо, чистая прибыль прибавила 9,6%, до 3,5 млрд песо, а операционная прибыль упала на 18,2%, до 3,9 млрд песо. При этом рентабельность по чистой прибыли осталась на уровне 4,1%, а долг за квартал вырос на 67,4 млрд рублей. Акция выглядит скорее непривлекательной: рост выручки не конвертируется в операционную прибыль, а прибыль квартала держится на прочих доходах.
Главные тезисы
— Выручка выросла на 11,4%, но операционная прибыль упала на 18,2% — рост не доходит до прибыли
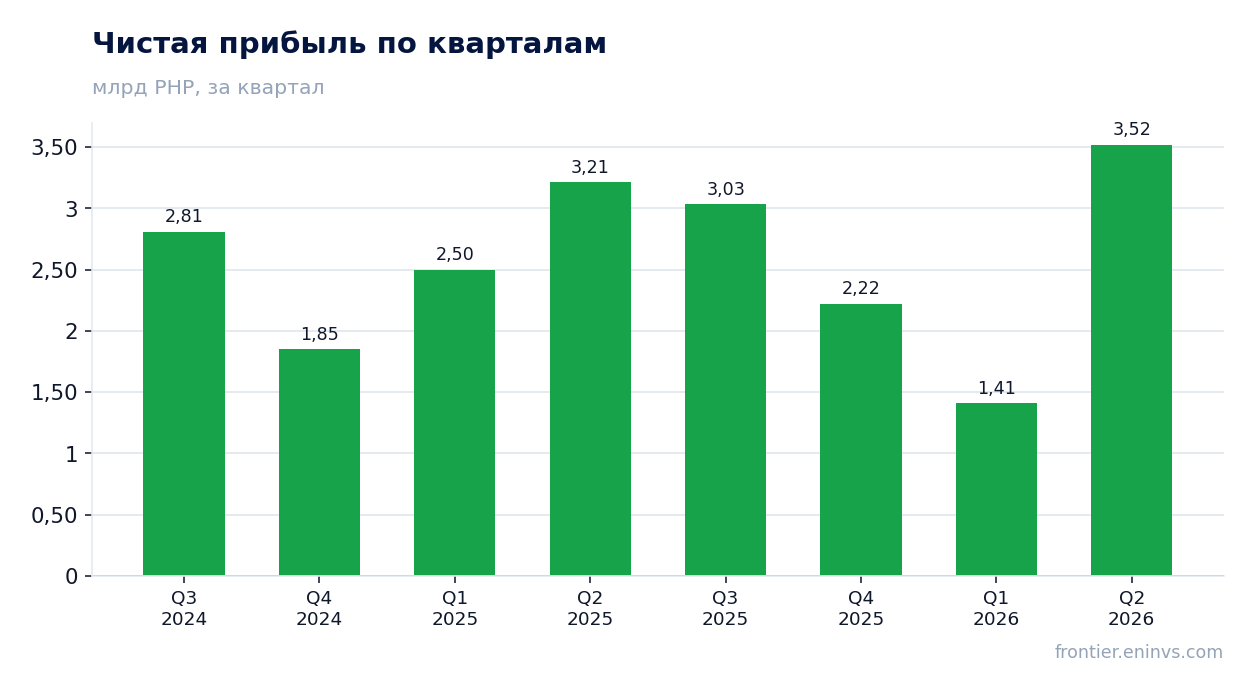
— Чистая прибыль выросла на 9,6% только за счёт прочих доходов в 591,4 млн песо
— Рентабельность по чистой прибыли осталась на уровне 4,1%, несмотря на рост выручки
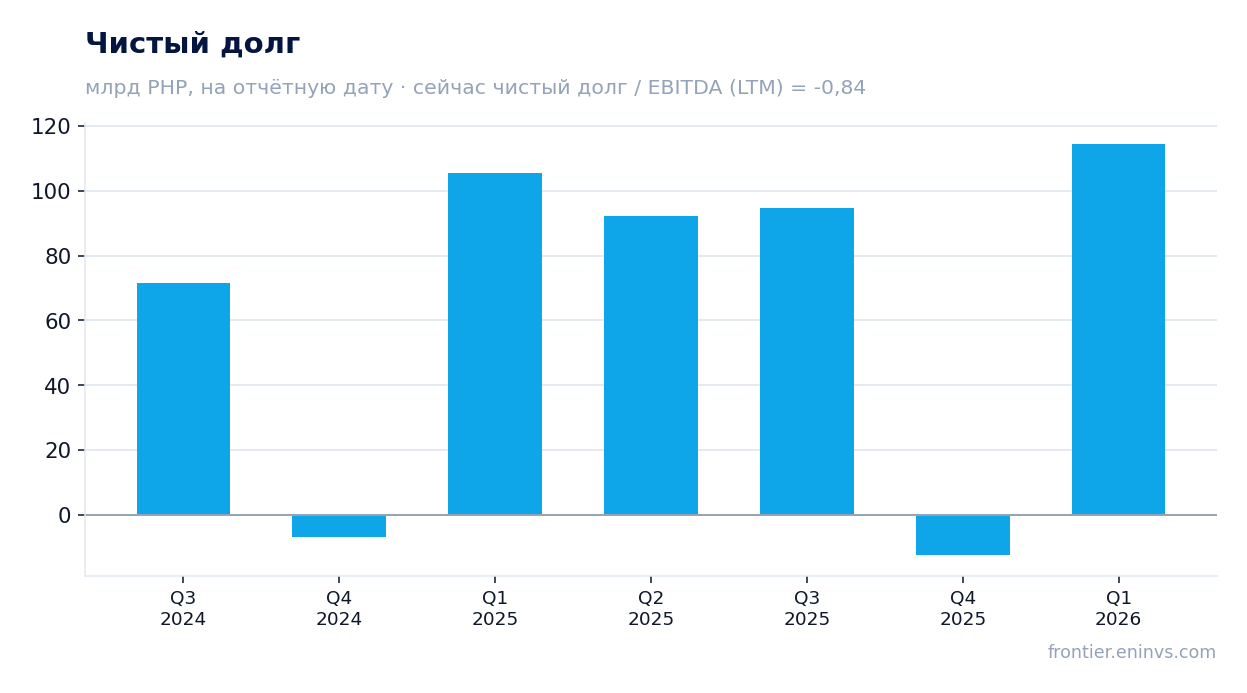
— Долг за квартал вырос на 67,4 млрд рублей, а за 12 месяцев — на 8,3 млрд рублей
— Операционный денежный поток за квартал упал на 46,8%, до 2,3 млрд песо
— Дивидендная доходность 2,33% при коэффициенте P/E 18,8 выглядит скромно
— По модели портала потенциал роста к справедливой стоимости составляет +7%
Оценка привлекательности
Ключевые показатели, млрд PHP
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 77,6 | 86,5 | +11,4% |
| EBITDA | 10,6 | — | — |
| Операционная прибыль | 6,04 | 4,84 | -19,9% |
| Чистая прибыль | 3,21 | 3,52 | +9,6% |
| Операционный денежный поток | 10,9 | — | — |
| Капзатраты | 2,99 | — | — |
| Рентабельность по EBITDA | 13,6% | — | — |
| Чистая маржа | 4,1% | 4,1% | +0,0 п.п. |
Выручка выросла на 11,4%, но операционная прибыль упала на 18,2% — рост не доходит до прибыли
Выручка во втором квартале 2026 года составила 86,5 млрд песо, что на 11,4% больше, чем годом ранее. Это ускорение по сравнению с ростом на 9,1% в первом квартале. Однако операционная прибыль упала на 18,2%, до 3,9 млрд песо, а операционная маржа снизилась до 5,2% с 6,9% годом ранее. Рост выручки не транслируется в операционную прибыль.
Основная причина — опережающий рост затрат. Себестоимость продаж выросла на 11,7%, до 63,9 млрд песо, обогнав рост выручки. Валовая прибыль сократилась на 2,9%, до 12,7 млрд песо, а валовая маржа упала до 16,5% с 18,6%. Коммерческие и административные расходы также выросли на 9,4%, до 7,9 млрд песо.
Таким образом, рост выручки обеспечивается увеличением объёмов продаж и расширением сети, но ценовое давление и рост издержек съедают прибыль. Это ключевой негативный сигнал отчёта.
Чистая прибыль выросла на 9,6% только за счёт прочих доходов в 591,4 млн песо
Чистая прибыль во втором квартале 2026 года составила 3,5 млрд песо, что на 9,6% больше, чем годом ранее. Однако этот рост достигнут не за счёт операционной деятельности, а благодаря прочим доходам, которые выросли на 50,2%, до 591,4 млн песо. Без этого разового фактора прибыль была бы ниже.
Операционная прибыль упала на 18,2%, до 3,9 млрд песо, а прибыль до налогообложения снизилась на 24,4%, до 2,8 млрд песо. Чистая прибыль выросла только потому, что расходы по налогу на прибыль увеличились незначительно — на 17,0%, до 1,4 млрд песо, а также за счёт прочих доходов.
Рентабельность по чистой прибыли осталась на уровне 4,1%, как и годом ранее. Это означает, что компания не улучшила эффективность, а лишь компенсировала падение операционной прибыли неоперационными статьями.
Рентабельность по чистой прибыли осталась на уровне 4,1%, несмотря на рост выручки
Рентабельность по чистой прибыли во втором квартале 2026 года составила 4,1%, как и годом ранее. Это означает, что рост выручки на 11,4% не привёл к улучшению прибыльности. Компания работает с той же эффективностью, но масштаб бизнеса вырос.
Валовая маржа снизилась до 16,5% с 18,6%, операционная маржа — до 5,2% с 6,9%. Однако чистая маржа осталась на прежнем уровне благодаря прочим доходам и более низкой эффективной ставке налога. Это указывает на то, что качество прибыли ухудшилось: всё большая доля прибыли формируется не операционной деятельностью.
Для инвестора это сигнал, что компания не может перекладывать рост издержек в цены или повышать эффективность. Рост выручки без роста маржи не создаёт стоимости.
Долг за квартал вырос на 67,4 млрд рублей, а за 12 месяцев — на 8,3 млрд рублей
Чистый долг на конец второго квартала 2026 года составил -11,1 млрд песо (отрицательная величина означает чистую денежную позицию). За квартал долг вырос на 67,4 млрд рублей, а за 12 месяцев — на 8,3 млрд рублей. Это существенное увеличение долговой нагрузки.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет -0,84, что отражает чистую денежную позицию. Однако это уровень на отчётную дату; направление изменения показателя не раскрыто. Абсолютный долг вырос, и это факт.
Рост долга может быть связан с финансированием экспансии и капитальными затратами. Важно следить за тем, как компания будет обслуживать долг при текущем уровне процентных расходов, которые выросли на 6,6%, до 1,7 млрд песо.
Операционный денежный поток за квартал упал на 46,8%, до 2,3 млрд песо
Операционный денежный поток во втором квартале 2026 года составил 2,3 млрд песо, что на 46,8% меньше, чем годом ранее. Это резкое падение. При этом капитальные затраты составили 2,3 млрд песо, что означает, что свободный денежный поток близок к нулю.
Снижение операционного потока произошло на фоне роста выручки. Это может быть связано с увеличением оборотного капитала: запасы выросли на 14,3%, до 18,4 млрд песо, а дебиторская задолженность сократилась на 13,0%, до 9,5 млрд песо. Также выросли прочие текущие активы на 12,1%.
Слабый денежный поток при растущем долге — тревожный сигнал. Компания финансирует рост за счёт заёмных средств, а не за счёт внутренней генерации cash flow. Это повышает риски при ухудшении конъюнктуры.
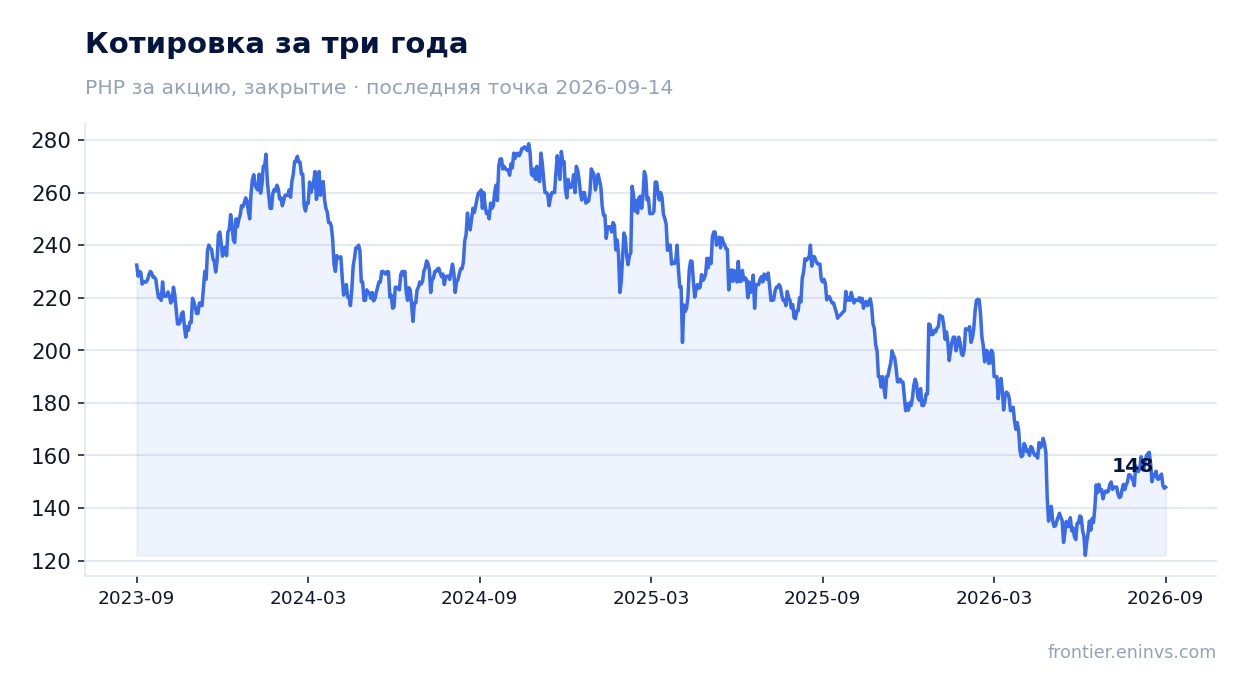
Дивидендная доходность 2,33% при коэффициенте P/E 18,8 выглядит скромно
Дивидендная доходность за последние 12 месяцев составляет 2,33%. Это скромный уровень, особенно с учётом того, что компания платит дивиденды в размере 95,4 млн песо в квартал. При коэффициенте P/E 18,8 акция торгуется с доходностью, которая не компенсирует риски.
Компания выплатила дивиденды в первом квартале 2026 года на сумму 95,4 млн песо. Это соответствует годовой выплате около 382 млн песо. При рыночной капитализации 165,1 млрд песо это даёт доходность около 0,23% — но фактические данные показывают 2,33%, что может включать специальные дивиденды или другие выплаты.
Для инвестора, ориентированного на доход, текущая доходность не является привлекательной. Она ниже безрисковой ставки, и при этом компания не демонстрирует роста прибыли, который мог бы поддержать будущие выплаты.
По модели портала потенциал роста к справедливой стоимости составляет +7%
По модели портала, которая учитывает рост EBITDA, целевой мультипликатор и рыночную капитализацию, потенциал роста акции к справедливой стоимости составляет +7%. Это умеренный потенциал, который не компенсирует текущие риски.
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 11,6, а P/E — 18,8. При этом рентабельность собственного капитала (ROE) составляет 17,2%, что является неплохим показателем, но он достигнут при высокой долговой нагрузке.
С учётом падения операционной прибыли и слабого денежного потока, текущая оценка выглядит завышенной. Рынок, возможно, закладывает восстановление маржи, но пока предпосылок для этого нет.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 165 млрд PHP |
| P/E (LTM) | 18,8 |
| EV/EBITDA (LTM) | 11,6 |
| P/B | 2,08 |
| Чистый долг / EBITDA | -0,84 |
| Операционный денежный поток (LTM) | 34,0 млрд |
| ROE | 17,2% |
| Дивидендная доходность (12 мес) | 2,3% |
Итог
Итог: выручка Jollibee выросла на 11,4%, но операционная прибыль упала на 18,2%, а чистая прибыль увеличилась только за счёт прочих доходов. Рентабельность не улучшилась, денежный поток ослаб, долг вырос. Акция выглядит скорее непривлекательной: текущая оценка не отражает ухудшение качества прибыли. Для изменения вердикта нужен разворот в операционной марже и восстановление денежного потока.
Перейти к финансовой карточке компании JFC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций