Megaworld: прибыль выросла на 16,3%, но выручка почти не растёт, а EBITDA во втором квартале снизилась
4 мая Megaworld Corporation раскрыла отчётность за первый квартал 2026 года. Выручка за квартал прибавила 3,0% год к году, до 20,5 млрд песо, чистая прибыль выросла на 6,1%, до 6,18 млрд песо, а рентабельность по чистой прибыли поднялась до 30,2% с 29,3%. Однако во втором квартале, по опубликованным квартальным данным, выручка выросла лишь на 2,2%, а EBITDA снизилась до 8,11 млрд песо с 8,49 млрд годом ранее. При мультипликаторе P/E LTM 3,02 и дивидендной доходности 5,38% акция выглядит скорее привлекательно, но слабый рост выручки и отсутствие данных об операционном денежном потоке за второй квартал требуют осторожности.
Главные тезисы
— Выручка в первом квартале 2026 выросла на 3,0%, до 20,5 млрд песо, но во втором квартале рост замедлился до 2,2%
— Чистая прибыль в первом квартале прибавила 6,1%, до 6,18 млрд песо, а рентабельность поднялась до 30,2% с 29,3%
— EBITDA во втором квартале снизилась до 8,11 млрд песо с 8,49 млрд годом ранее, при этом операционная прибыль осталась на уровне 8,11 млрд
— Долговая нагрузка составляет 2,33 EBITDA LTM, а чистый долг за 12 месяцев снизился на 6,8 млрд песо
— Дивидендная доходность 5,38% и P/E LTM 3,02 делают акцию одной из самых дешёвых в секторе, но устойчивость дивиденда зависит от прибыли
— Операционный денежный поток за первый квартал 2026 составил 4,26 млрд песо, а за последние 12 месяцев – 11,4 млрд песо
— По модели портала потенциал роста акции до справедливой стоимости оценивается в +20%
Оценка привлекательности
Ключевые показатели, млрд PHP
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 20,8 | 21,3 | +2,2% |
| EBITDA | 8,49 | — | — |
| Операционная прибыль | 7,58 | 8,11 | +7,0% |
| Чистая прибыль | 5,60 | 6,51 | +16,3% |
| Операционный денежный поток | 4,12 | — | — |
| Рентабельность по EBITDA | 40,8% | — | — |
| Чистая маржа | 26,9% | 30,6% | +3,7 п.п. |
Выручка в первом квартале 2026 выросла на 3,0%, до 20,5 млрд песо, но во втором квартале рост замедлился до 2,2%
В первом квартале 2026 года выручка Megaworld составила 20,5 млрд песо, что на 3,0% больше, чем годом ранее. Основной вклад внесли продажи недвижимости – 13,3 млрд песо, и rental income – 5,65 млрд песо. Рост выручки оказался скромным на фоне двузначных темпов предыдущих лет.
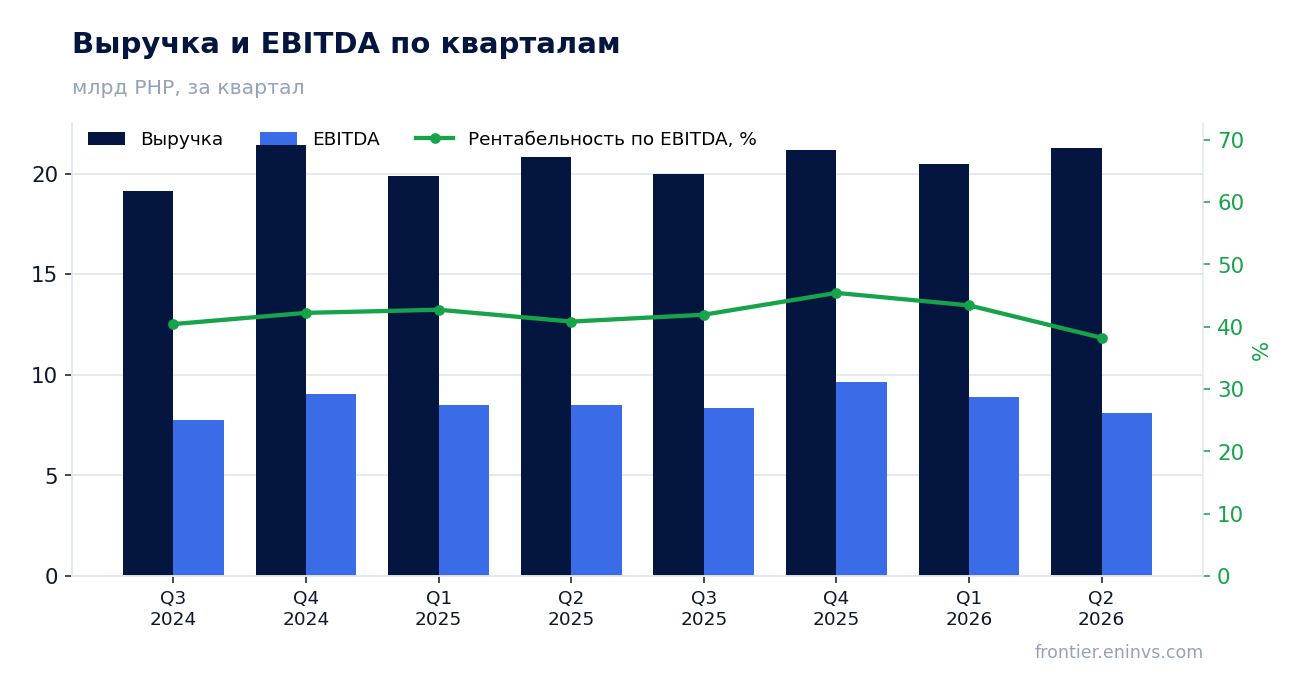
Во втором квартале 2026 года выручка выросла лишь на 2,2% год к году, до 21,3 млрд песо. Это самое слабое квартальное увеличение за последние несколько кварталов: в первом квартале 2025 года рост был 6,4%, во втором – 9,5%, в третьем – 4,3%, в четвёртом – снижение на 1,2%, в первом квартале 2026 – 3,0%.
Замедление связано с высокой базой прошлого года и, возможно, с более осторожным спросом на жильё. Компания не раскрывает детали по сегментам за второй квартал, поэтому причину точно назвать нельзя. Однако факт остаётся фактом: рост выручки практически остановился.
Чистая прибыль в первом квартале прибавила 6,1%, до 6,18 млрд песо, а рентабельность поднялась до 30,2% с 29,3%
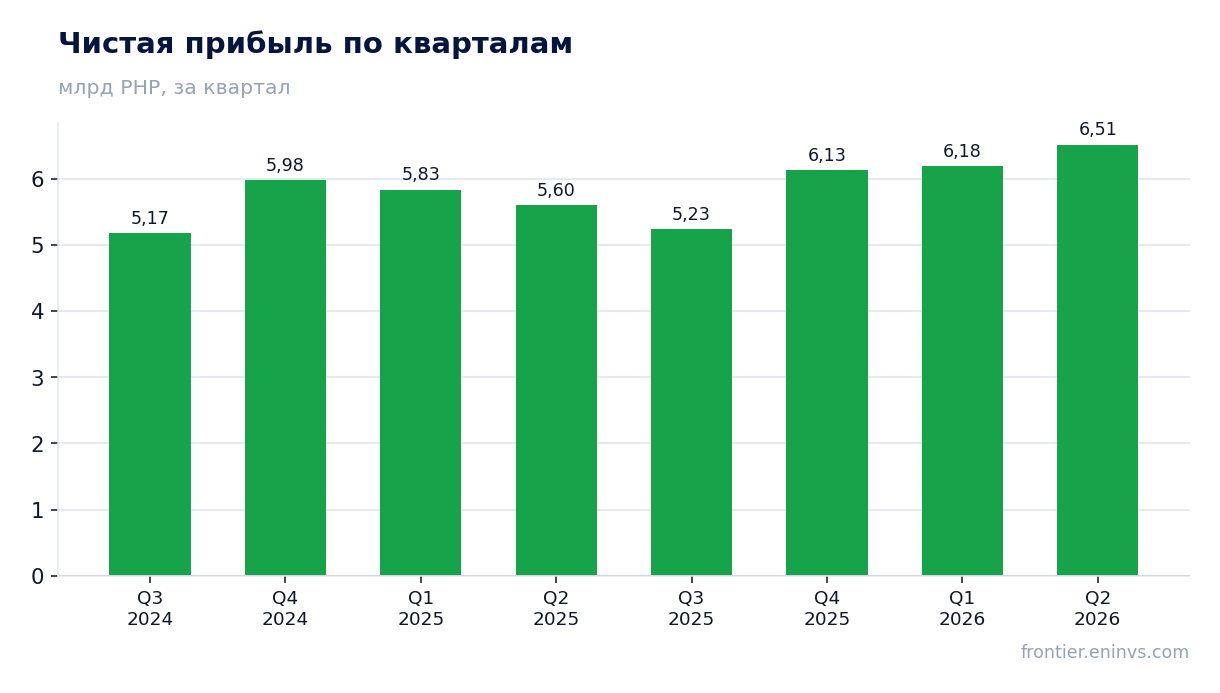
Чистая прибыль за первый квартал 2026 года составила 6,18 млрд песо, увеличившись на 6,1% по сравнению с 5,83 млрд песо годом ранее. Рентабельность по чистой прибыли поднялась до 30,2% с 29,3% в первом квартале 2025 года.
Улучшение маржи произошло несмотря на рост операционных расходов на 10,6% и увеличение процентных расходов. Поддержку оказали снижение стоимости продаж недвижимости и рост прочих доходов. Также положительно сказалось снижение доли неконтролирующих акционеров в прибыли.
Во втором квартале 2026 года чистая прибыль выросла на 16,3% год к году, а рентабельность достигла 30,6% против 26,9% годом ранее. Это сильный результат, но он достигнут при слабом росте выручки, что говорит о повышении эффективности и, возможно, разовых факторах.
EBITDA во втором квартале снизилась до 8,11 млрд песо с 8,49 млрд годом ранее, при этом операционная прибыль осталась на уровне 8,11 млрд
Во втором квартале 2026 года EBITDA Megaworld составила 8,11 млрд песо, что на 4,4% ниже, чем 8,49 млрд песо годом ранее. Это снижение произошло на фоне роста выручки на 2,2%, что указывает на давление на рентабельность.
Операционная прибыль во втором квартале также составила 8,11 млрд песо, совпав с EBITDA. Это может означать, что амортизация и прочие неденежные статьи были незначительными или что компания изменила классификацию расходов. В любом случае, операционная эффективность снизилась.
За последние двенадцать месяцев EBITDA составила 35,2 млрд песо. Снижение квартального показателя год к году – тревожный сигнал, особенно учитывая, что в первом квартале 2026 года EBITDA выросла до 8,87 млрд песо с 8,49 млрд годом ранее.
Долговая нагрузка составляет 2,33 EBITDA LTM, а чистый долг за 12 месяцев снизился на 6,8 млрд песо
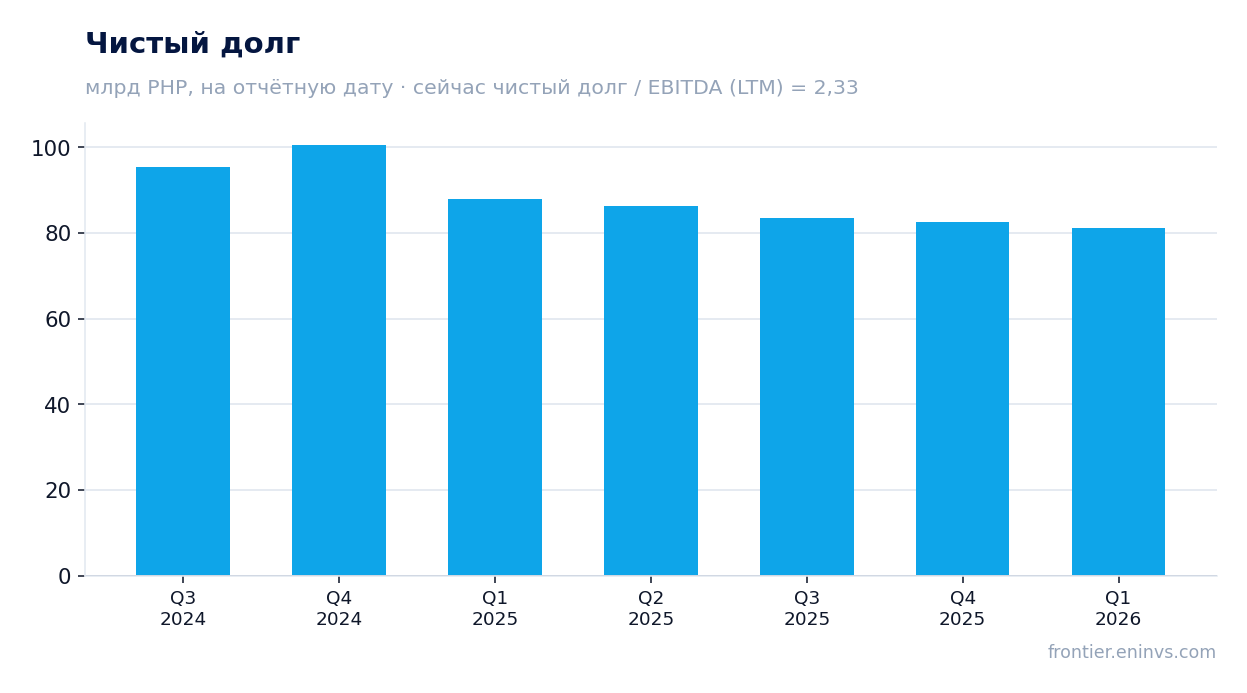
Чистый долг Megaworld на последнюю отчётную дату составил 82,0 млрд песо. Соотношение чистого долга к EBITDA за последние двенадцать месяцев – 2,33. Это умеренный уровень для девелопера, но он не сравнивается с предыдущими значениями, так как в фактах нет более раннего коэффициента.
За последние 12 месяцев чистый долг снизился на 6,8 млрд песо, а по сравнению с предыдущей отчётной датой – на 1,6 млрд песо. Снижение долга происходит на фоне роста прибыли, что укрепляет финансовое положение.
Процентные расходы в первом квартале 2026 года выросли до 1,64 млрд песо с 1,41 млрд годом ранее. Это связано с ростом стоимости заимствований. Однако при текущем уровне долга и EBITDA компания способна обслуживать обязательства.
Дивидендная доходность 5,38% и P/E LTM 3,02 делают акцию одной из самых дешёвых в секторе, но устойчивость дивиденда зависит от прибыли
Дивидендная доходность Megaworld за последние 12 месяцев составляет 5,38%. Это выше доходности большинства филиппинских облигаций и ключевой ставки, что делает акцию привлекательной для инвесторов, ориентированных на доход.
Мультипликатор P/E LTM равен 3,02, что очень низко. Для сравнения, исторически компания торговалась с более высокими мультипликаторами. EV/EBITDA LTM составляет 4,40. Такая оценка предполагает, что рынок закладывает либо падение прибыли, либо риски, связанные с девелоперским циклом.
Дивидендные выплаты финансируются из чистой прибыли, которая за последние 12 месяцев составила 24,1 млрд песо. При коэффициенте выплаты около 20% дивиденд составляет примерно 4,8 млрд песо в год. Снижение прибыли или рост капитальных затрат могут привести к сокращению дивиденда.
Операционный денежный поток за первый квартал 2026 составил 4,26 млрд песо, а за последние 12 месяцев – 11,4 млрд песо
Операционный денежный поток в первом квартале 2026 года составил 4,26 млрд песо, что на 9,0% больше, чем 3,91 млрд песо годом ранее. Это позитивный сигнал, так как денежный поток растёт быстрее выручки.
За последние двенадцать месяцев операционный денежный поток составил 11,4 млрд песо. Однако в четвёртом квартале 2025 года он был отрицательным – минус 7,02 млрд песо, что связано с сезонными факторами и ростом дебиторской задолженности. В целом, способность генерировать денежный поток остаётся ключевым фактором для финансирования дивидендов и капитальных затрат.
Данные об операционном денежном потоке за второй квартал 2026 года отсутствуют, что не позволяет оценить динамику во втором квартале. Это создаёт неопределённость.
По модели портала потенциал роста акции до справедливой стоимости оценивается в +20%
Согласно модели портала, справедливая стоимость акции Megaworld предполагает потенциал роста +20% от текущей цены. Модель учитывает рост EBITDA и целевой мультипликатор. Это наша собственная оценка, а не консенсус рынка.
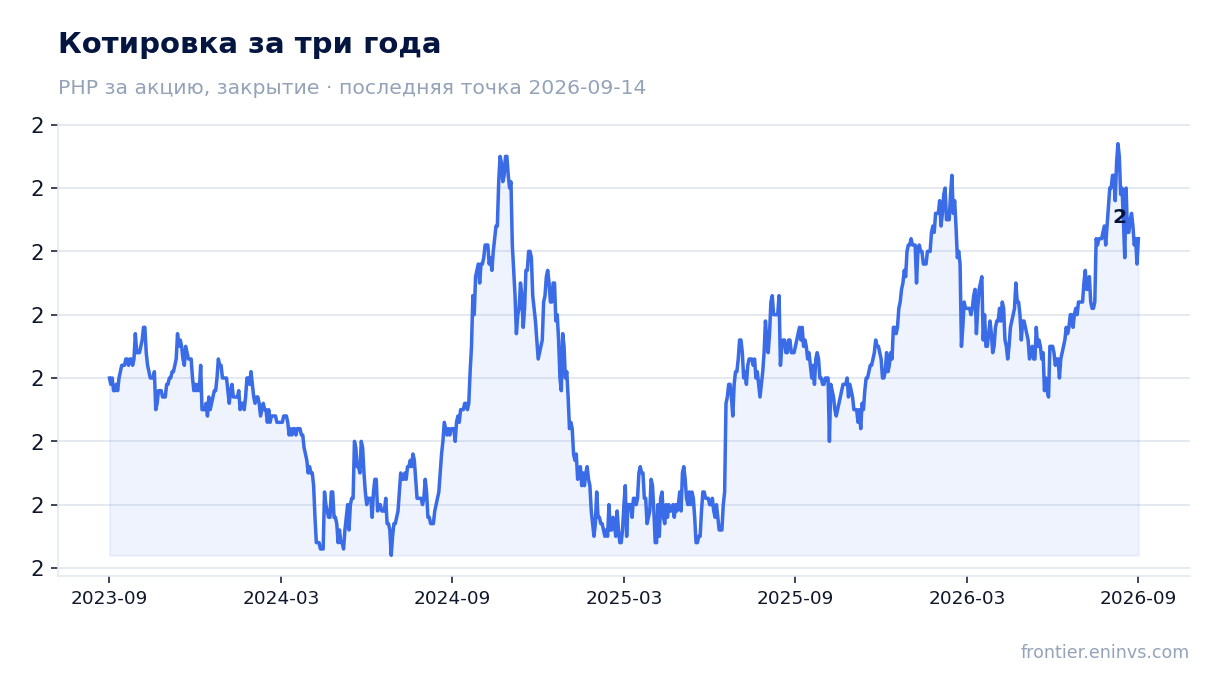
Текущая рыночная капитализация составляет 72,6 млрд песо. При EV/EBITDA LTM 4,40 и P/E LTM 3,02 акция торгуется ниже своих исторических уровней. Если компания сможет возобновить рост выручки и удержать маржу, мультипликаторы могут расшириться.
Однако модель не учитывает возможного снижения прибыли или ухудшения рыночной конъюнктуры. Потенциал роста в 20% выглядит реалистичным, но требует подтверждения в виде ускорения выручки и стабильного денежного потока.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 72,6 млрд PHP |
| P/E (LTM) | 3,0 |
| EV/EBITDA (LTM) | 4,4 |
| P/B | 0,24 |
| Чистый долг / EBITDA | 2,33 |
| Операционный денежный поток (LTM) | 11,4 млрд |
| ROE | 8,3% |
| Дивидендная доходность (12 мес) | 5,4% |
Итог
Megaworld отчиталась за первый квартал 2026 года с ростом выручки на 3,0% и чистой прибыли на 6,1%, а во втором квартале прибыль выросла на 16,3% при рентабельности 30,6%. Однако выручка во втором квартале прибавила лишь 2,2%, а EBITDA снизилась до 8,11 млрд песо с 8,49 млрд годом ранее. Долговая нагрузка составляет 2,33 EBITDA LTM, чистый долг за год снизился на 6,8 млрд песо. Дивидендная доходность 5,38% и P/E LTM 3,02 делают акцию дешёвой, но устойчивость дивиденда зависит от прибыли. По модели портала потенциал роста составляет +20%. В целом акция выглядит скорее привлекательно, но для подтверждения нужен устойчивый рост выручки и денежного потока.
Перейти к финансовой карточке компании MEG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций