Meralco: выручка выросла на четверть, но весь рост съели закупка электроэнергии и долг в 2,08 EBITDA
25 августа Manila Electric Company раскрыла результаты за первое полугодие 2026 года. Выручка за шесть месяцев выросла на 16% до 283 710 млн песо, чистая прибыль прибавила 13% и достигла 27 536 млн песо, а во втором квартале отдельно выручка подскочила на 24,7% год к году до 162 931 млн песо. При этом прибыль квартала – 16 371 млн песо – выросла лишь на 24,1%, а рентабельность по чистой прибыли осталась на уровне 10,0% против 10,1% годом ранее. Акция торгуется с P/E 12,4 и EV/EBITDA 11,2 при дивидендной доходности 5,9%, но долг в 2,08 EBITDA и рост капитальных затрат не дают уверенности в устойчивости денежного потока. Оценка бумаги – нейтральная: рост выручки есть, но он не конвертируется в прибыль пропорционально, а долговая нагрузка остаётся высокой.
Главные тезисы
— Выручка во втором квартале выросла на 24,7%, но весь прирост ушёл в закупку электроэнергии
— Рентабельность по чистой прибыли осталась на уровне 10,0% – рост выручки не улучшил прибыльность
— Чистая прибыль за полугодие прибавила 13%, но во втором квартале рост замедлился до 24,1%
— Долг в 2,08 EBITDA и рост капитальных затрат давят на свободный денежный поток
— Дивидендная доходность 5,9% при коэффициенте выплаты, который может снизиться из-за роста долга
— Оценка: P/E 12,4 и EV/EBITDA 11,2 – нейтрально относительно исторических уровней
Оценка привлекательности
Ключевые показатели, млрд PHP
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 131 | 163 | +24,7% |
| EBITDA | 17,1 | — | — |
| Операционная прибыль | 14,1 | 16,0 | +13,4% |
| Чистая прибыль | 13,2 | 16,4 | +24,1% |
| Операционный денежный поток | 11,3 | — | — |
| Капзатраты | 22,2 | — | — |
| Рентабельность по EBITDA | 13,1% | — | — |
| Чистая маржа | 10,1% | 10,0% | -0,1 п.п. |
Выручка во втором квартале выросла на 24,7%, но весь прирост ушёл в закупку электроэнергии
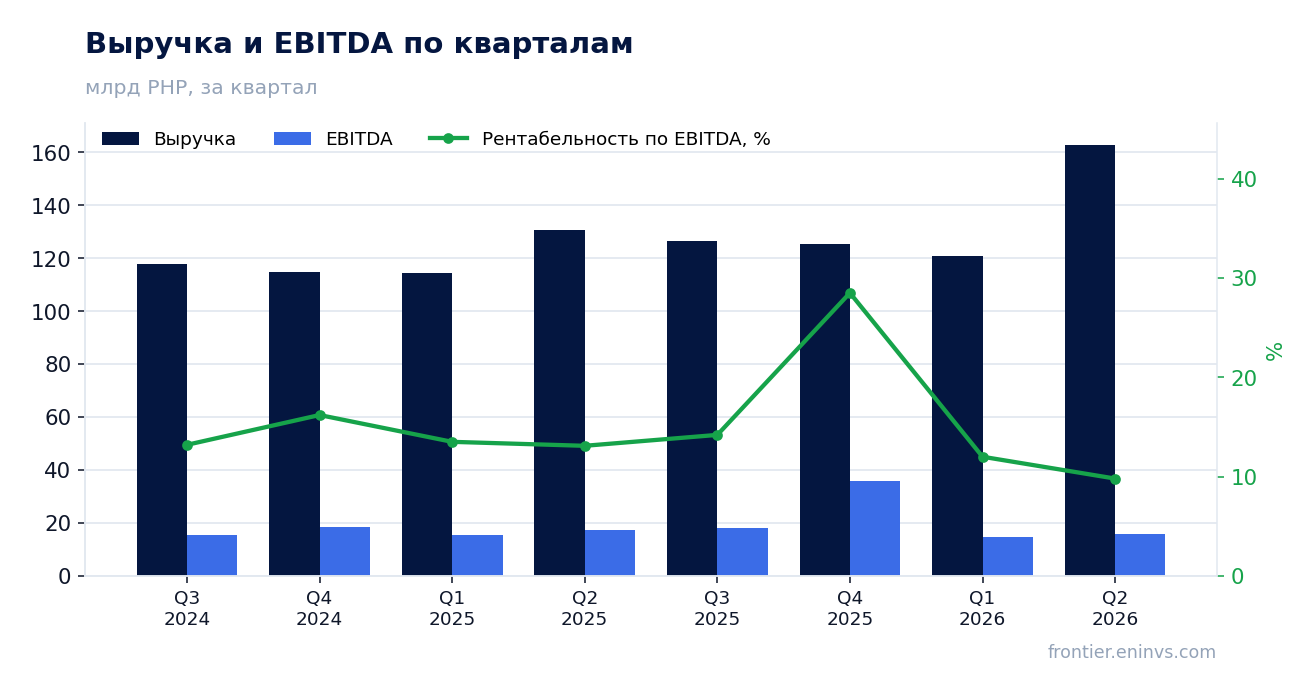
Выручка за первое полугодие 2026 года составила 283 710 млн песо, что на 16% больше, чем за аналогичный период прошлого года. Во втором квартале отдельно выручка достигла 162 931 млн песо, показав рост на 24,7% год к году. Такой скачок объясняется прежде всего увеличением сквозных платежей за генерацию и передачу электроэнергии, а также более высокими доходами от генерационного бизнеса MGen.
Средний розничный тариф вырос на 15% до 13,09 песо за кВт·ч. Генерационная составляющая, занимающая 63% тарифа, подорожала на 14% из-за роста фиксированных платежей по продлённому PPA, корректировок топливных затрат и ослабления песо. Передаточная составляющая выросла на 47% из-за более высоких платежей за резервные услуги и восстановления недополученных доходов NGCP.
Однако весь этот рост тарифов – это преимущественно сквозные расходы, которые компания перекладывает на потребителей. Они увеличивают выручку, но почти не влияют на прибыль. Подтверждение тому – рост закупки электроэнергии на 19% до 220 452 млн песо за полугодие, что практически полностью поглотило прирост выручки.
Рентабельность по чистой прибыли осталась на уровне 10,0% – рост выручки не улучшил прибыльность
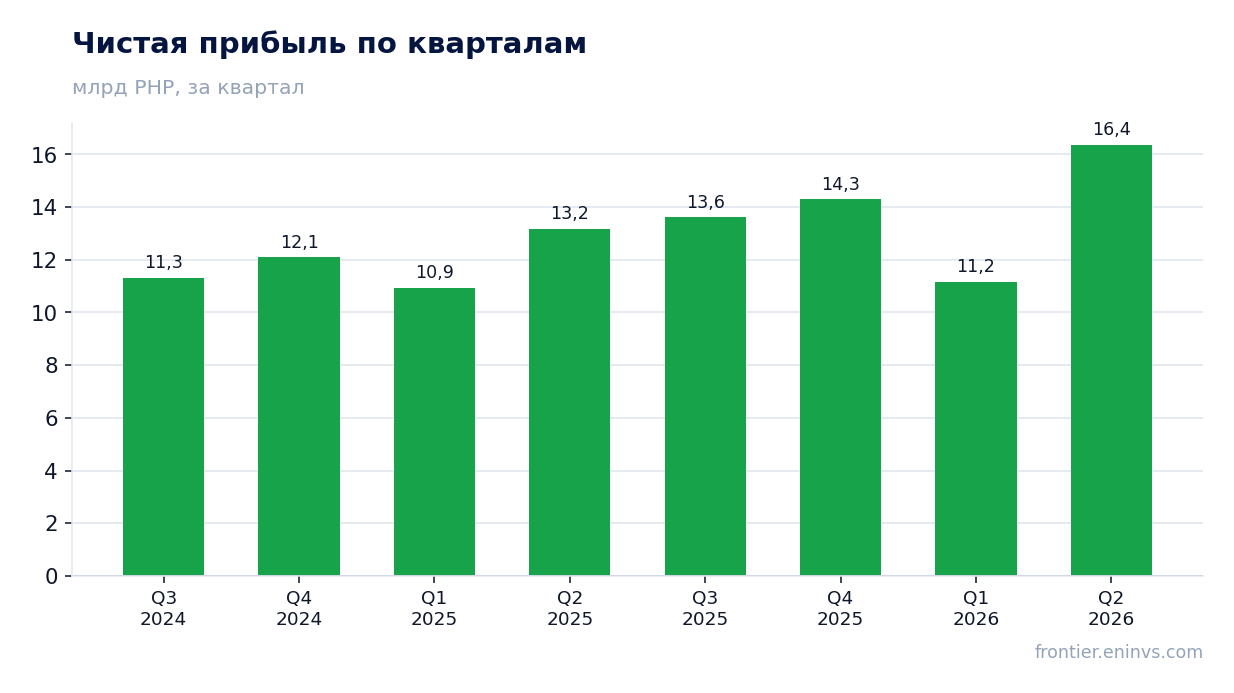
Чистая прибыль за первое полугодие 2026 года составила 27 536 млн песо, увеличившись на 13% год к году. Однако во втором квартале отдельно чистая прибыль выросла лишь на 24,1% до 16 371 млн песо, при том что выручка прибавила 24,7%. Рентабельность по чистой прибыли во втором квартале осталась на уровне 10,0% против 10,1% годом ранее.
Причина в том, что рост выручки был обеспечен сквозными расходами, которые не генерируют маржу. Кроме того, компания отразила убыток по курсовым разницам в размере 328 млн песо за полугодие против прибыли в 125 млн песо годом ранее. Это также оказало давление на итоговый финансовый результат.
Дополнительно на прибыль повлияло увеличение доли в чистых доходах ассоциированных компаний и совместных предприятий до 9 313 млн песо, что частично компенсировало рост затрат. Однако этого оказалось недостаточно для улучшения рентабельности.
Чистая прибыль за полугодие прибавила 13%, но во втором квартале рост замедлился до 24,1%
За первое полугодие 2026 года чистая прибыль выросла на 13% до 27 536 млн песо. Однако во втором квартале рост составил 24,1% год к году, что ниже роста выручки в 24,7%. Это указывает на то, что компания не смогла улучшить операционную эффективность.
Основной вклад в прибыль внес энергетический сегмент, чистая прибыль которого увеличилась на 11% до 26 667 млн песо. Это было частично компенсировано ростом затрат и отрицательными курсовыми разницами. Сегмент прочих услуг показал рост прибыли на 94% до 869 млн песо, но его доля в общем результате невелика.
Важно отметить, что рост прибыли в значительной степени обеспечен разовыми факторами, такими как увеличение доли в ассоциированных компаниях. Без этого рост был бы ещё скромнее.
Долг в 2,08 EBITDA и рост капитальных затрат давят на свободный денежный поток
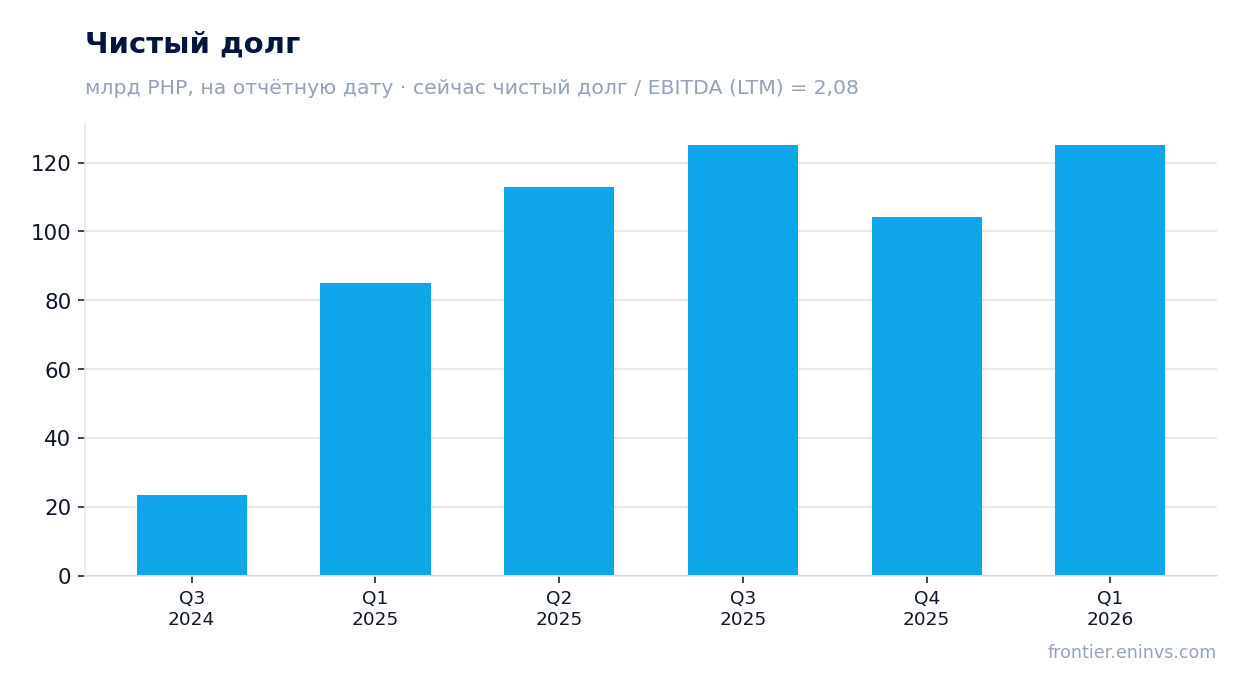
Чистый долг компании на конец первого полугодия 2026 года составил 125 210 млн песо, что соответствует коэффициенту чистый долг/EBITDA LTM на уровне 2,08. Это достаточно высокая нагрузка, особенно с учётом роста капитальных затрат. За полугодие капитальные затраты составили 19 424 млн песо в первом квартале и 22 228 млн песо во втором квартале 2025 года, но данные за второй квартал 2026 года отсутствуют.
Операционный денежный поток за первое полугодие 2026 года составил 9 971 млн песо, что на 53% меньше, чем за аналогичный период прошлого года. Это связано с ростом оборотного капитала и увеличением сквозных расходов. Свободный денежный поток, вероятно, остаётся отрицательным из-за высоких капитальных затрат.
Общий долг вырос на 8% до 247 316 млн песо по сравнению с концом 2025 года. Компания увеличила заимствования для финансирования инвестиций и стратегических инициатив. Это создаёт риски для дивидендных выплат в будущем.
Дивидендная доходность 5,9% при коэффициенте выплаты, который может снизиться из-за роста долга
Дивидендная доходность за последние 12 месяцев составляет 5,9%. Это выше текущей ключевой ставки, что делает бумагу привлекательной для income-инвесторов. Однако устойчивость выплат вызывает вопросы из-за роста долга и капитальных затрат.
Коэффициент выплаты дивидендов можно оценить, исходя из прибыли на акцию. За первое полугодие 2026 года EPS составил 23,33 песо, что на 11% больше, чем годом ранее. Если компания сохранит коэффициент выплаты на прежнем уровне, дивиденд может вырасти, но рост долга может заставить менеджмент пересмотреть политику.
Основные риски для дивиденда – дальнейший рост капитальных затрат и необходимость обслуживания долга. Если свободный денежный поток останется отрицательным, компания может сократить выплаты или увеличить долг для их финансирования.
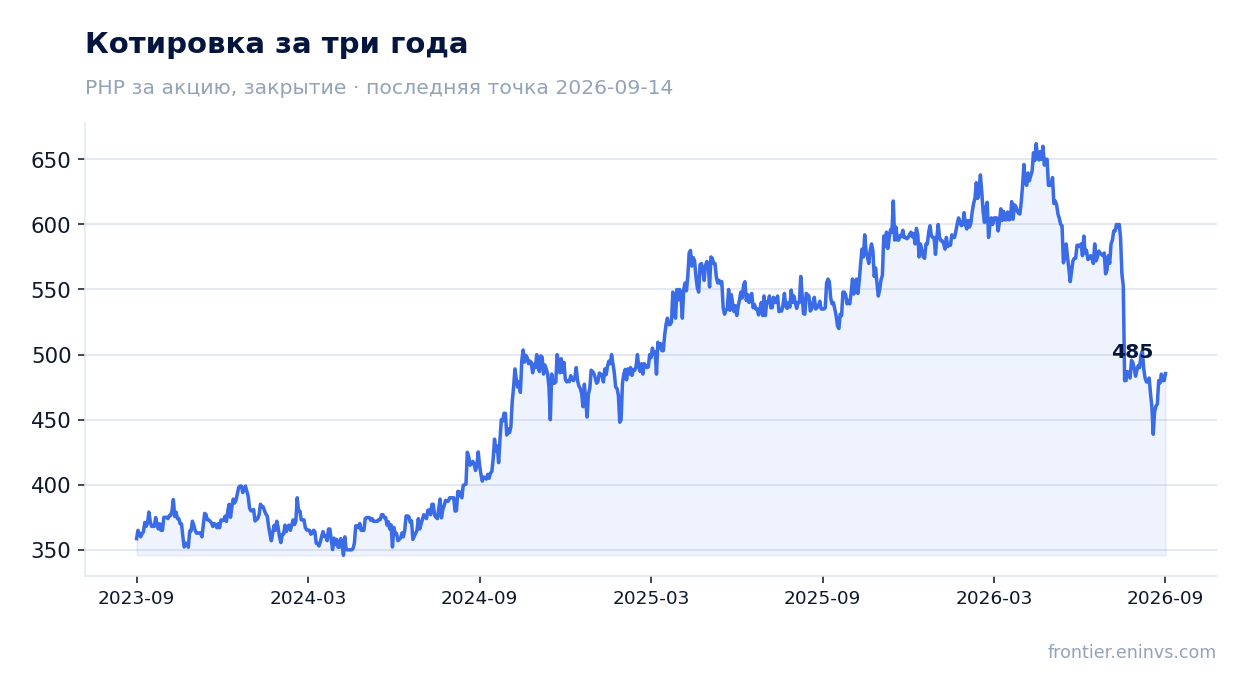
Оценка: P/E 12,4 и EV/EBITDA 11,2 – нейтрально относительно исторических уровней
Акция торгуется с P/E LTM 12,4 и EV/EBITDA LTM 11,2. Для сравнения, исторические средние значения за последние три года отсутствуют в предоставленных данных, поэтому нельзя однозначно сказать, дорого или дёшево оценивается компания относительно собственной истории.
Рентабельность собственного капитала (ROE) составляет 29,3%, что является высоким показателем. Однако он достигнут при высокой долговой нагрузке, что увеличивает риски. Дивидендная доходность в 5,9% обеспечивает некоторую поддержку оценке.
Учитывая неопределённость с денежным потоком и высокий долг, текущая оценка выглядит справедливой, но не даёт значительного потенциала роста. Для переоценки необходим устойчивый рост прибыли и снижение долговой нагрузки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 548 млрд PHP |
| P/E (LTM) | 12,4 |
| EV/EBITDA (LTM) | 11,2 |
| P/B | 2,45 |
| Чистый долг / EBITDA | 2,08 |
| Операционный денежный поток (LTM) | 72,1 млрд |
| ROE | 29,3% |
| Дивидендная доходность (12 мес) | 5,9% |
Итог
Meralco показала сильный рост выручки во втором квартале – на 24,7% год к году, но этот рост был полностью обеспечен сквозными расходами и не привёл к улучшению рентабельности. Чистая прибыль выросла на 24,1%, но маржа осталась на уровне 10,0%. Долг в 2,08 EBITDA и рост капитальных затрат создают давление на свободный денежный поток, который, вероятно, отрицательный. Дивидендная доходность в 5,9% выглядит привлекательно, но её устойчивость под вопросом. Оценка бумаги – нейтральная: текущие мультипликаторы не дают явных преимуществ, а риски, связанные с долгом и регулированием, ограничивают потенциал роста.
Перейти к финансовой карточке компании MER →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций