Robinsons Land: прибыль выросла на 15,5%, но разрыв между учётной и денежной отдачей растёт
11 мая Robinsons Land Corporation раскрыла результаты за первый квартал 2026 года. Выручка выросла на 11,3% до 12 281,5 млн песо, чистая прибыль прибавила 15,5% и достигла 4 400,1 млн песо, а рентабельность по чистой прибыли поднялась до 35,2% с 33,3% годом ранее. При этом за последние двенадцать месяцев компания заработала 18 392,2 млн песо чистой прибыли, но операционный денежный поток составил лишь 16 700,0 млн песо, а EBITDA – 5 555,2 млн песо, что в 3,3 раза меньше прибыли. Акция торгуется с P/E 4,44 и дивидендной доходностью 5,88%, но EV/EBITDA 21,76 и отрицательная оценка по модели портала в -38% не оставляют пространства для роста. Вердикт – нейтральный: дивиденд и низкий P/E поддерживают цену, но разрыв между прибылью и денежным потоком, а также высокая долговая нагрузка при 7,05 чистого долга к EBITDA ограничивают привлекательность.
Главные тезисы
— Выручка выросла на 11,3% благодаря жилой недвижимости и отелям, но аренда офисов и логистика остаются слабым звеном
— Рентабельность по чистой прибыли поднялась до 35,2% из-за снижения процентных расходов и роста прочих доходов
— Чистая прибыль за последние 12 месяцев составила 18 392,2 млн песо, но EBITDA – лишь 5 555,2 млн, что говорит о низкой операционной эффективности
— Операционный денежный поток за первый квартал 2026 года достиг 7 219,1 млн песо, однако за 12 месяцев он отстаёт от прибыли
— Долговая нагрузка остаётся высокой: чистый долг к EBITDA LTM равен 7,05, а рост чистого долга за квартал составил 17,8 млрд песо
— Дивидендная доходность 5,88% при коэффициенте выплаты около 26% от прибыли LTM поддерживает интерес к бумаге
— Оценка по модели портала даёт минус 38% к справедливой стоимости, что перевешивает низкий P/E 4,44
Оценка привлекательности
Ключевые показатели, млрд PHP
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 12,0 | 13,1 | +9,5% |
| EBITDA | 6,24 | — | — |
| Операционная прибыль | 4,73 | 5,26 | +11,3% |
| Чистая прибыль | 4,00 | 4,62 | +15,5% |
| Операционный денежный поток | 6,22 | — | — |
| Рентабельность по EBITDA | 52,0% | — | — |
| Чистая маржа | 33,3% | 35,2% | +1,9 п.п. |
Выручка выросла на 11,3% благодаря жилой недвижимости и отелям, но аренда офисов и логистика остаются слабым звеном
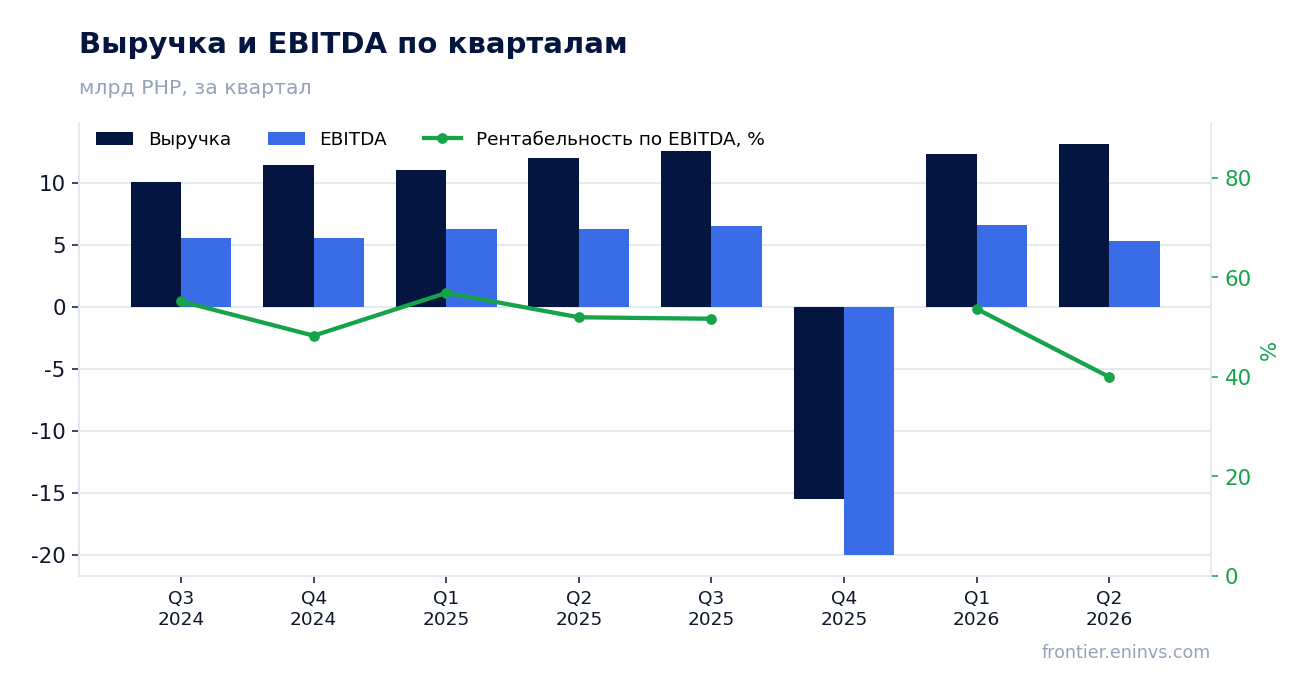
В первом квартале 2026 года выручка Robinsons Land выросла на 11,3% год к году до 12 281,5 млн песо. Основной вклад внесли продажи жилой недвижимости, которые подскочили на 40% до 2 600,5 млн песо, и отельный сегмент, прибавивший 14% до 1 721,1 млн песо. Арендный доход вырос лишь на 5% до 5 873,1 млн песо, а прочие доходы сократились на 4% до 1 846,2 млн песо.
Сегмент офисной недвижимости показал рост выручки на 8% до 2 168 млн песо, но логистика (RLX) остаётся небольшой – всего 269 млн песо. Малларды (Robinsons Malls) сгенерировали 5 064 млн песо, что на 7% больше, чем годом ранее, но их EBITDA выросла лишь на 3% до 3 081 млн песо, а EBIT – на 2% до 2 172 млн песо. Это говорит о том, что рост выручки в сегменте не конвертируется в прибыль пропорционально.
Таким образом, драйвером роста остаётся жилая недвижимость, но её доля в выручке составляет 24% (2 898 млн песо с учётом долевого участия в СП). Отельный сегмент занимает 14% выручки. Устойчивость такого роста вызывает вопросы, поскольку он опирается на реализацию ранее проданных проектов, а не на новые продажи.
Рентабельность по чистой прибыли поднялась до 35,2% из-за снижения процентных расходов и роста прочих доходов
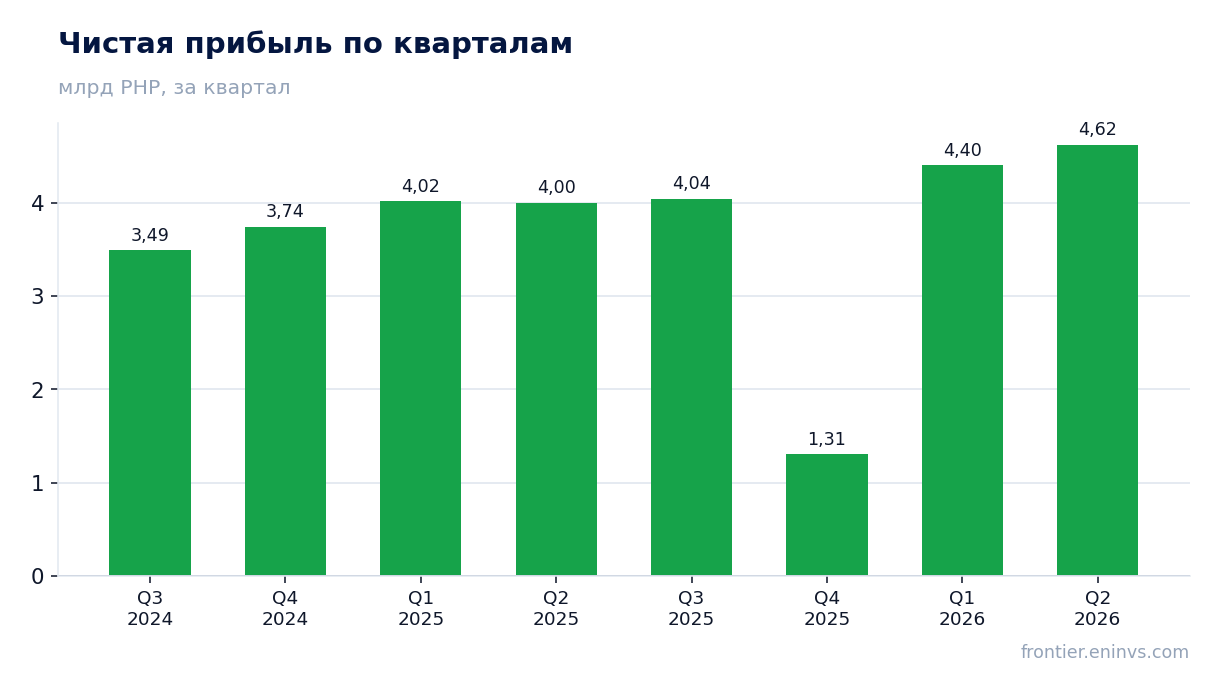
Рентабельность по чистой прибыли в первом квартале 2026 года составила 35,2% против 33,3% годом ранее. Рост маржи произошёл несмотря на то, что операционная рентабельность (EBIT к выручке) снизилась до 41% с 44% годом ранее. Причиной стало снижение процентных расходов на 19% до 429,0 млн песо и рост процентных доходов на 100% до 137,8 млн песо.
Кроме того, компания отразила прибыль от курсовых разниц в размере 10,8 млн песо против убытка 0,8 млн песо годом ранее. Эти факторы увеличили прибыль до налогообложения на 9% до 4 745,3 млн песо, а налоговая нагрузка осталась низкой – 345,2 млн песо, или 7,3% от прибыли до налога.
Однако рост чистой маржи не сопровождается улучшением операционной эффективности: валовая рентабельность снизилась, так как себестоимость выросла на 19% до 5 801,3 млн песо, опережая рост выручки. Основной вклад в рост затрат внесла себестоимость продаж жилья (+56%) и амортизация. Это означает, что улучшение чистой маржи имеет финансовую, а не операционную природу.
Чистая прибыль за последние 12 месяцев составила 18 392,2 млн песо, но EBITDA – лишь 5 555,2 млн, что говорит о низкой операционной эффективности
За последние двенадцать месяцев Robinsons Land заработала 18 392,2 млн песо чистой прибыли, но EBITDA составила всего 5 555,2 млн песо. Разрыв в 3,3 раза объясняется тем, что чистая прибыль включает значительные неоперационные доходы, такие как доход от продажи акций дочерней компании RCR, который в первом квартале 2026 года принёс 6 917,4 млн песо, отражённых в капитале, а не в прибыли.
Операционная прибыль (EBIT) за первый квартал 2026 года составила 5 022,0 млн песо, что на 4% больше, чем годом ранее. Однако EBITDA за тот же период снизилась до 5 262,1 млн песо с 6 279,9 млн песо в первом квартале 2025 года. Это снижение связано с ростом амортизации и расходов на аренду.
Таким образом, компания генерирует значительную чистую прибыль, но её операционная денежная генерация остаётся слабой. Это создаёт риск для устойчивости дивидендов, если неоперационные доходы не повторятся.
Операционный денежный поток за первый квартал 2026 года достиг 7 219,1 млн песо, однако за 12 месяцев он отстаёт от прибыли
В первом квартале 2026 года операционный денежный поток составил 7 219,1 млн песо, что на 40% больше, чем 5 150,4 млн песо годом ранее. Рост обеспечен увеличением поступлений от клиентов и снижением оттока по дебиторской задолженности. Однако за последние двенадцать месяцев операционный денежный поток составил 16 700,0 млн песо, что на 9,2% меньше чистой прибыли за тот же период (18 392,2 млн песо).
Разрыв между прибылью и денежным потоком частично объясняется тем, что значительная часть прибыли приходится на неоперационные статьи, не генерирующие денежные средства. Кроме того, компания капитализирует проценты и имеет высокие амортизационные отчисления, которые уменьшают прибыль, но не влияют на денежный поток.
Инвестиционная деятельность потребовала 2 089,3 млн песо, в основном на капитальные затраты в инвестиционную недвижимость (1 933,8 млн песо) и оборудование (581,7 млн песо). Это означает, что свободный денежный поток после инвестиций составил около 5 129,8 млн песо, что всё ещё ниже чистой прибыли.
Долговая нагрузка остаётся высокой: чистый долг к EBITDA LTM равен 7,05, а рост чистого долга за квартал составил 17,8 млрд песо
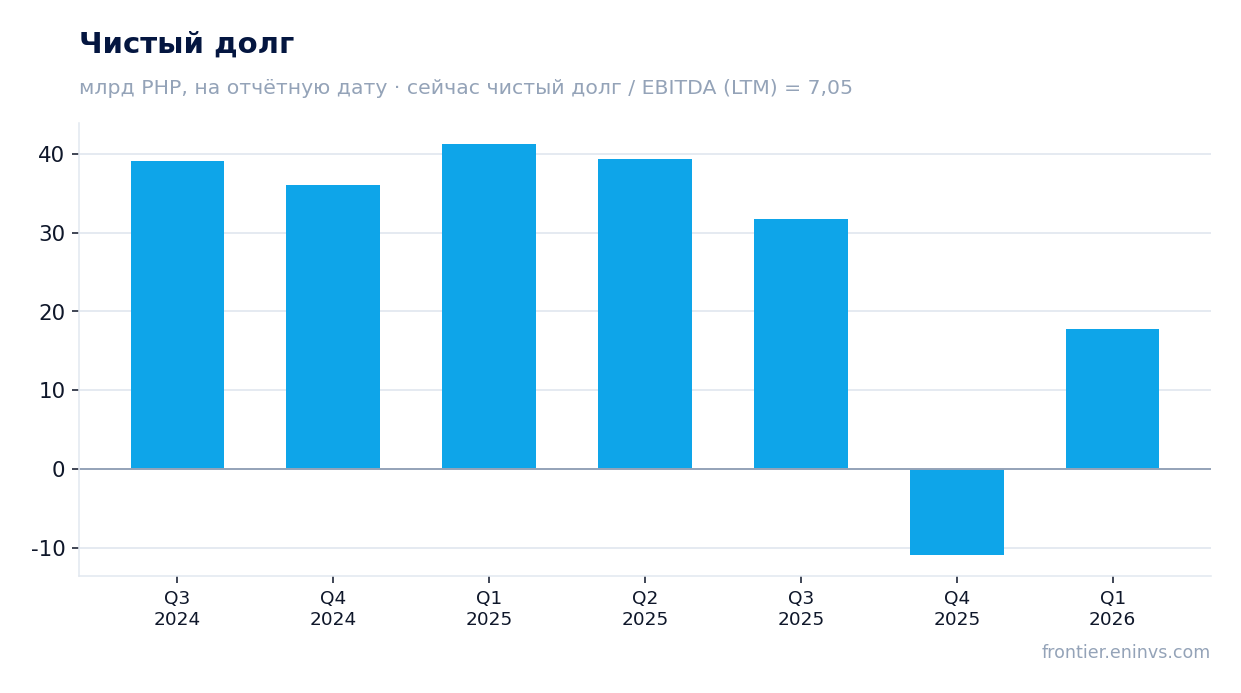
Чистый долг на конец первого квартала 2026 года составил 39 175,8 млн песо, увеличившись на 17,8 млрд песо по сравнению с предыдущей отчётной датой. Соотношение чистого долга к EBITDA за последние двенадцать месяцев равно 7,05. Это высокий уровень, который ограничивает финансовую гибкость компании.
Общий долг вырос до 39 548 млн песо, из которых 10 381,3 млн песо – краткосрочная часть, а 29 166,6 млн песо – долгосрочная. Компания привлекла значительные средства от продажи акций RCR (6 917,4 млн песо), что увеличило денежные средства до 21 716,9 млн песо, но также привело к росту обязательств. Процентные расходы снизились на 19% до 429,0 млн песо, но их покрытие EBIT остаётся комфортным – 8,48x.
Высокая долговая нагрузка при низкой операционной рентабельности создаёт риск рефинансирования, особенно если процентные ставки останутся высокими. Компания не раскрывает график погашения, но текущая часть долга составляет 26% от общего объёма.
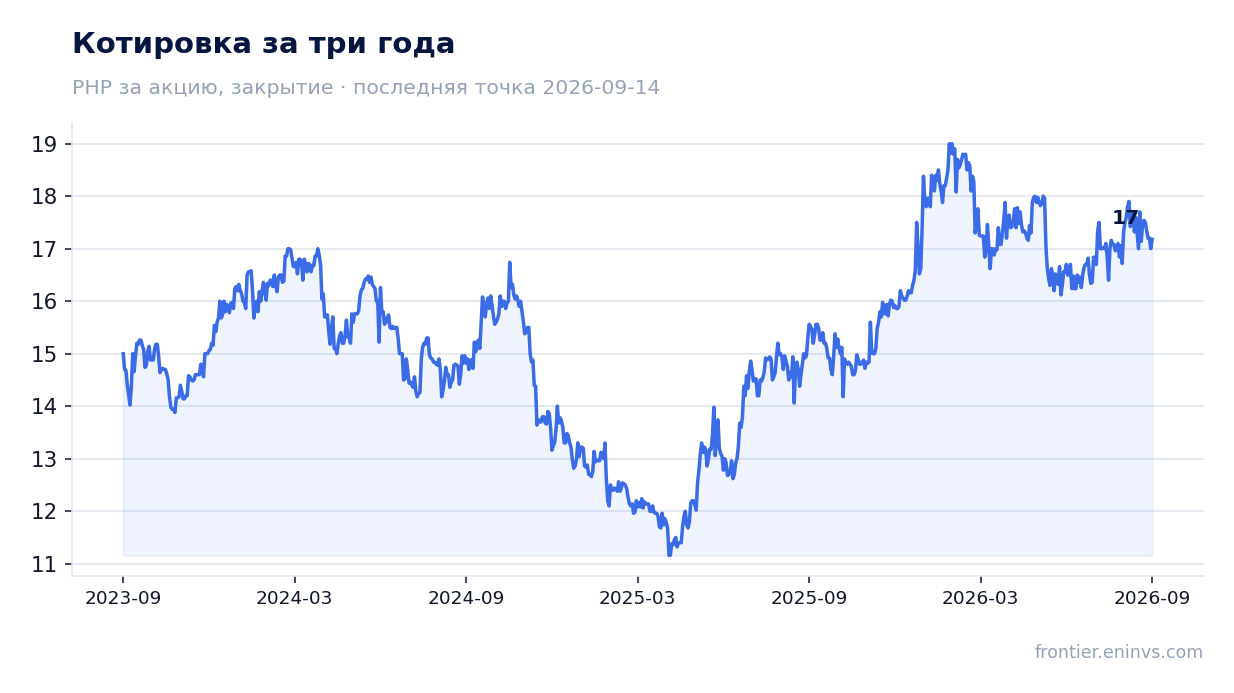
Дивидендная доходность 5,88% при коэффициенте выплаты около 26% от прибыли LTM поддерживает интерес к бумаге
Дивидендная доходность Robinsons Land за последние двенадцать месяцев составляет 5,88%. Компания выплатила дивиденды в размере 963,7 млн песо в первом квартале 2026 года и 573,5 млн песо годом ранее. При чистой прибыли за последние двенадцать месяцев в 18 392,2 млн песо коэффициент выплаты составляет около 26%, что оставляет пространство для увеличения дивидендов.
Однако дивидендные выплаты зависят от денежного потока, а не от учётной прибыли. Операционный денежный поток за последние двенадцать месяцев составил 16 700,0 млн песо, что покрывает дивиденды, но после капитальных затрат (около 2 500 млн песо в квартал) свободный денежный поток может быть недостаточным для значительного роста выплат.
Наша оценка: при сохранении текущей прибыли и коэффициента выплаты дивиденд за 2026 год может составить около 1,0–1,1 песо на акцию, что соответствует доходности 5,5–6,0% к текущей цене. Это близко к текущему уровню и не предполагает существенного роста. Ключевой риск – снижение неоперационных доходов, которые поддерживают прибыль.
Оценка по модели портала даёт минус 38% к справедливой стоимости, что перевешивает низкий P/E 4,44
Акции Robinsons Land торгуются с P/E 4,44 и EV/EBITDA 21,76. Низкий P/E объясняется высокой чистой прибылью, которая включает значительные неоперационные доходы. EV/EBITDA, напротив, высок, потому что EBITDA мала относительно рыночной стоимости. По модели портала справедливая стоимость акции на 38% ниже текущей рыночной цены.
Рыночная капитализация компании составляет 81 686,8 млн песо, а чистый долг – 39 175,8 млн песо, что даёт EV около 120 862,6 млн песо. При EBITDA LTM 5 555,2 млн песо мультипликатор EV/EBITDA равен 21,76. Это значительно выше исторических уровней, что указывает на переоценённость относительно операционной прибыли.
Дивидендная доходность 5,88% может привлекать инвесторов, но она не компенсирует риск снижения прибыли, если разовые доходы не повторятся. Модель портала, основанная на росте EBITDA и целевом мультипликаторе, даёт отрицательный потенциал, что подтверждает осторожный взгляд.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 81,7 млрд PHP |
| P/E (LTM) | 4,4 |
| EV/EBITDA (LTM) | 21,8 |
| P/B | 0,51 |
| Чистый долг / EBITDA | 7,05 |
| Операционный денежный поток (LTM) | 16,7 млрд |
| ROE | 9,5% |
| Дивидендная доходность (12 мес) | 5,9% |
Итог
Первый квартал 2026 года принёс Robinsons Land рост выручки на 11,3% и чистой прибыли на 15,5%, но эти результаты опираются на неоперационные доходы и снижение процентных расходов, а не на улучшение операционной эффективности. EBITDA за последние двенадцать месяцев составила лишь 5 555,2 млн песо при чистой прибыли 18 392,2 млн, что говорит о низком качестве прибыли. Долговая нагрузка остаётся высокой, а оценка по модели портала предполагает снижение на 38%. Дивидендная доходность 5,88% и низкий P/E 4,44 поддерживают цену, но не создают достаточного запаса прочности. Вердикт – нейтральный: текущая цена справедливо отражает как сильные дивидендные выплаты, так и риски, связанные с разрывом между прибылью и денежным потоком.
Перейти к финансовой карточке компании RLC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций