МРСК Урала: прибыль выросла в 2,5 раза, но выручка растёт медленнее, чем кварталом ранее
29 июля МРСК Урала раскрыла бухгалтерскую отчётность за январь–июнь 2026 года. Выручка за второй квартал составила 31,9 млрд руб., прибавив 15,2% год к году, чистая прибыль выросла в 2,5 раза – до 5,4 млрд руб., а рентабельность по чистой прибыли поднялась с 7,8% до 17,0%. Рост выручки замедлился относительно первого квартала, когда он составлял 18,7%, зато прибыль поддержали прочие доходы и снижение процентных расходов. При цене 0,563 руб. за бумагу и дивидендной доходности около 9,8% акция выглядит привлекательно для держателя, ориентированного на выплаты, – при оценке EV/EBITDA 1,99 против собственной трёхлетней средней 2,12 и потенциале модели портала +106%.
Главные тезисы
— Выручка выросла на 15,2%, но это медленнее, чем 18,7% кварталом ранее
— Чистая прибыль выросла в 2,5 раза – до 5,4 млрд руб. – при рентабельности 17,0%
— Прибыль поддержали прочие доходы и снижение процентных расходов
— Долговая нагрузка 0,48 EBITDA LTM – низкая для сетевой компании
— Дивиденд за 2026 год может составить 0,09 руб. на акцию – это наша оценка
— EV/EBITDA 1,99 ниже собственной трёхлетней средней 2,12
— Модель портала оценивает потенциал роста акции в +106%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 27,7 | 31,9 | +15,2% |
| EBITDA | 5,45 | — | — |
| Операционная прибыль | 3,14 | 6,65 | +111,9% |
| Чистая прибыль | 2,17 | 5,41 | +149,5% |
| Операционный денежный поток | 6,75 | — | — |
| Капзатраты | 3,54 | — | — |
| Рентабельность по EBITDA | 19,7% | — | — |
| Чистая маржа | 7,8% | 17,0% | +9,2 п.п. |
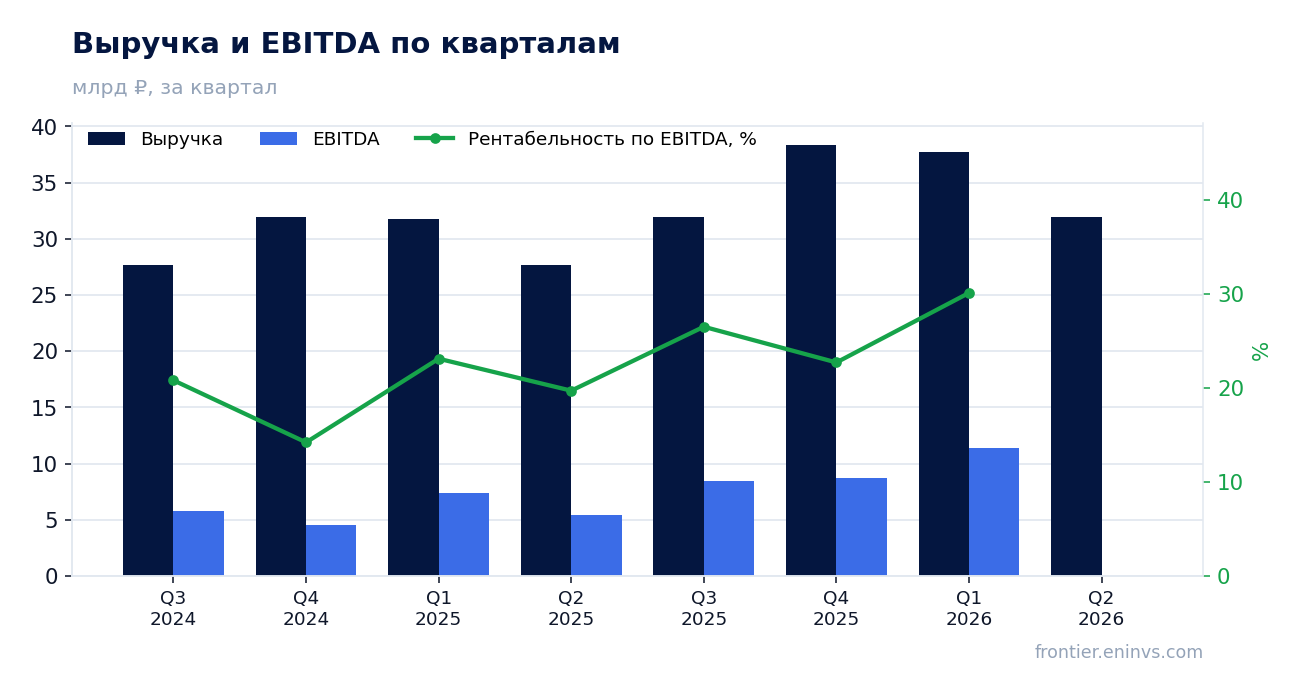
Выручка выросла на 15,2%, но это медленнее, чем 18,7% кварталом ранее
Во втором квартале 2026 года выручка МРСК Урала составила 31,9 млрд руб., что на 15,2% больше, чем годом ранее. Это заметное замедление относительно первого квартала, когда рост достигал 18,7%. За первое полугодие выручка сложилась в объёме 68,6 млрд руб. против 58,8 млрд руб. годом ранее.
Замедление квартального роста не означает слабости бизнеса: выручка второго квартала традиционно ниже, чем первого, из-за сезонности потребления. В абсолютном выражении 31,9 млрд руб. – второй по величине квартальный результат за последние два года после четвёртого квартала 2025 года.
Динамика выручки опирается на рост тарифов на передачу электроэнергии и подключение новых потребителей. В отчётности не раскрывается разбивка по сегментам, поэтому точно сказать, какой из факторов дал больший вклад, нельзя. Однако сохранение двузначных темпов роста в течение четырёх кварталов подряд говорит об устойчивом характере этого процесса.
Чистая прибыль выросла в 2,5 раза – до 5,4 млрд руб. – при рентабельности 17,0%
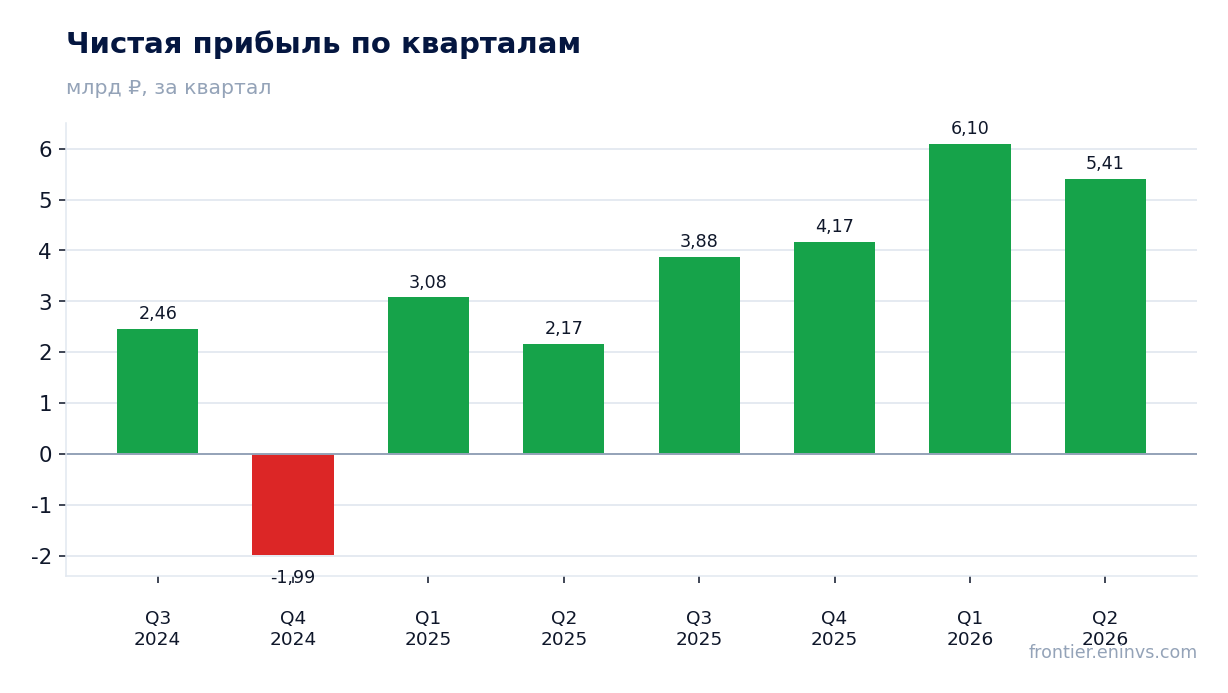
Чистая прибыль во втором квартале 2026 года составила 5,4 млрд руб., что в 2,5 раза больше, чем 2,2 млрд руб. годом ранее. Рентабельность по чистой прибыли поднялась до 17,0% с 7,8% во втором квартале 2025 года. За первое полугодие прибыль достигла 11,3 млрд руб. против 5,4 млрд руб. годом ранее.
Такой рост прибыли при выручке, увеличившейся лишь на 15,2%, объясняется опережающим снижением расходов. В отчёте о финансовых результатах за первое полугодие прочие доходы составили 2,7 млрд руб. против 1,8 млрд руб. годом ранее, а проценты к уплате снизились до 1,8 млрд руб. с 2,3 млрд руб. Это дало дополнительный вклад в прибыль.
Операционная прибыль во втором квартале составила 6,7 млрд руб., что также выше прошлогоднего уровня. Однако основной прирост чистой прибыли обеспечили не операционные показатели, а финансовые статьи – снижение долговой нагрузки и рост доходов от участия в других организациях.
Прибыль поддержали прочие доходы и снижение процентных расходов
В первом полугодии 2026 года прочие доходы выросли до 2,7 млрд руб. с 1,8 млрд руб. годом ранее. Часть этого прироста связана с переоценкой финансовых вложений: по данным пояснений, доходы от переоценки составили 856,5 млн руб., а расходы – 223,1 млн руб., что дало чистый эффект 633,5 млн руб. против 357,9 млн руб. годом ранее.
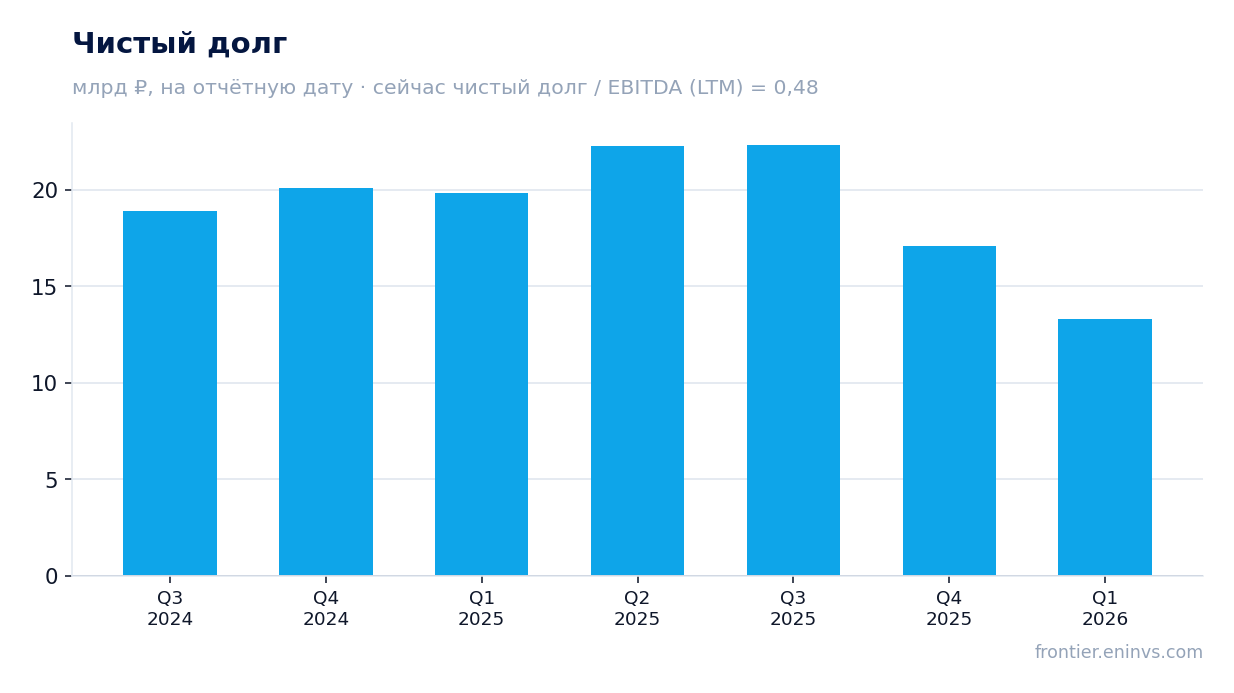
Проценты к уплате снизились до 1,8 млрд руб. с 2,3 млрд руб. годом ранее. Это отражает как общее снижение долговой нагрузки, так и снижение стоимости обслуживания долга. Чистый долг на конец 2025 года составлял 17,1 млрд руб., а на конец первого квартала 2026 года – 13,3 млрд руб., что подтверждает последовательное сокращение обязательств.
Эти две статьи – прочие доходы и процентные расходы – вместе дали около 1,4 млрд руб. дополнительной прибыли за полугодие. Без них рост чистой прибыли был бы менее впечатляющим, хотя и оставался бы значительным. Важно понимать, что часть прочих доходов носит разовый характер и может не повториться в следующем квартале.
Долговая нагрузка 0,48 EBITDA LTM – низкая для сетевой компании
Чистый долг МРСК Урала на конец 2025 года составлял 17,1 млрд руб., а отношение чистого долга к EBITDA за последние 12 месяцев – 0,48. Это низкий уровень для сетевой компании, где нормальной считается нагрузка в 1,5–2,0 EBITDA. Такой запас прочности даёт возможность финансировать инвестиционную программу без существенного увеличения долга.
За первое полугодие 2026 года компания привлекла кредиты на 15,3 млрд руб. и погасила 15,8 млрд руб., то есть чистый приток по кредитам был отрицательным. Это согласуется с данными баланса: денежные средства выросли до 14,7 млрд руб. с 10,4 млрд руб. на конец 2025 года.
Операционный денежный поток за первое полугодие составил 15,2 млрд руб., что значительно выше прошлогодних 6,8 млрд руб. Это позволяет покрывать капитальные вложения, которые за тот же период составили 9,7 млрд руб., и сохранять положительный свободный денежный поток. Однако мы не можем утверждать, что долговая нагрузка снизилась, поскольку более раннее значение коэффициента в фактах отсутствует.
Дивиденд за 2026 год может составить 0,09 руб. на акцию – это наша оценка
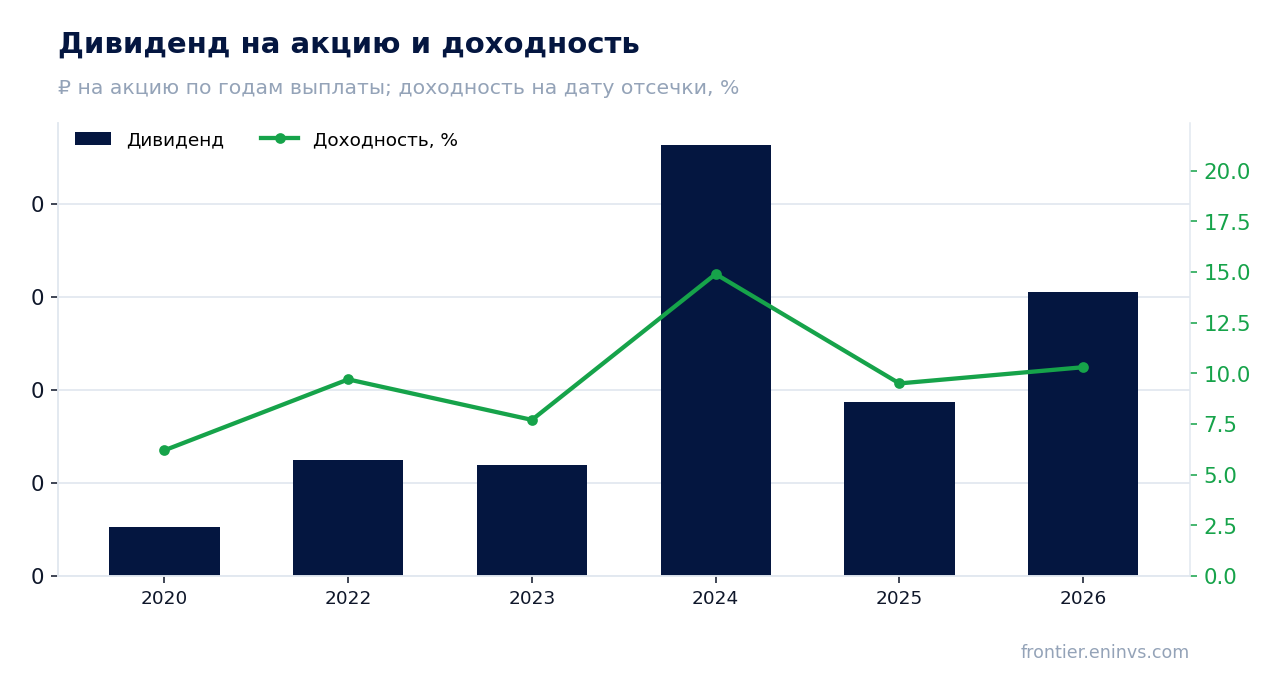
За последние 12 месяцев МРСК Урала выплатила дивиденды в размере 0,0612 руб. на акцию, что при текущей цене 0,563 руб. даёт доходность 9,8%. Это выше ключевой ставки 14,0%? Нет, ниже, но с учётом потенциала роста котировок и низкой оценки бумага остаётся интересной для держателей, ориентированных на доход.
Наша оценка дивиденда за текущий финансовый год (к выплате в следующем году) – 0,09 руб. на акцию, что соответствует доходности 14,0% на текущую цену. Эта оценка основана на предположении, что компания направит на дивиденды 39% прибыли, как в прошлом году, и что прибыль за год составит около 19,6 млрд руб. (LTM). Это наша оценка, а не прогноз компании; решение принимает совет директоров.
История дивидендных выплат показывает волатильность: за 2024 год было выплачено 0,0928 руб. на акцию (доходность 14,9% на дату отсечки), за 2025 год – 0,0374 руб. (9,5%), за 2026 год – 0,0612 руб. (10,3%). Средняя доходность за последние три года составляет около 11,6%, что близко к нашей оценке справедливой доходности 10,5%.
Риск снижения дивиденда связан с возможным сокращением прибыли из-за роста капитальных затрат или разовых списаний. Компания активно инвестирует в основные средства: за первое полугодие капитальные вложения составили 9,7 млрд руб., что на 34% больше, чем годом ранее. Если инвестиционная программа будет расширена, свободный денежный поток может сократиться, что ограничит дивидендные выплаты.
EV/EBITDA 1,99 ниже собственной трёхлетней средней 2,12
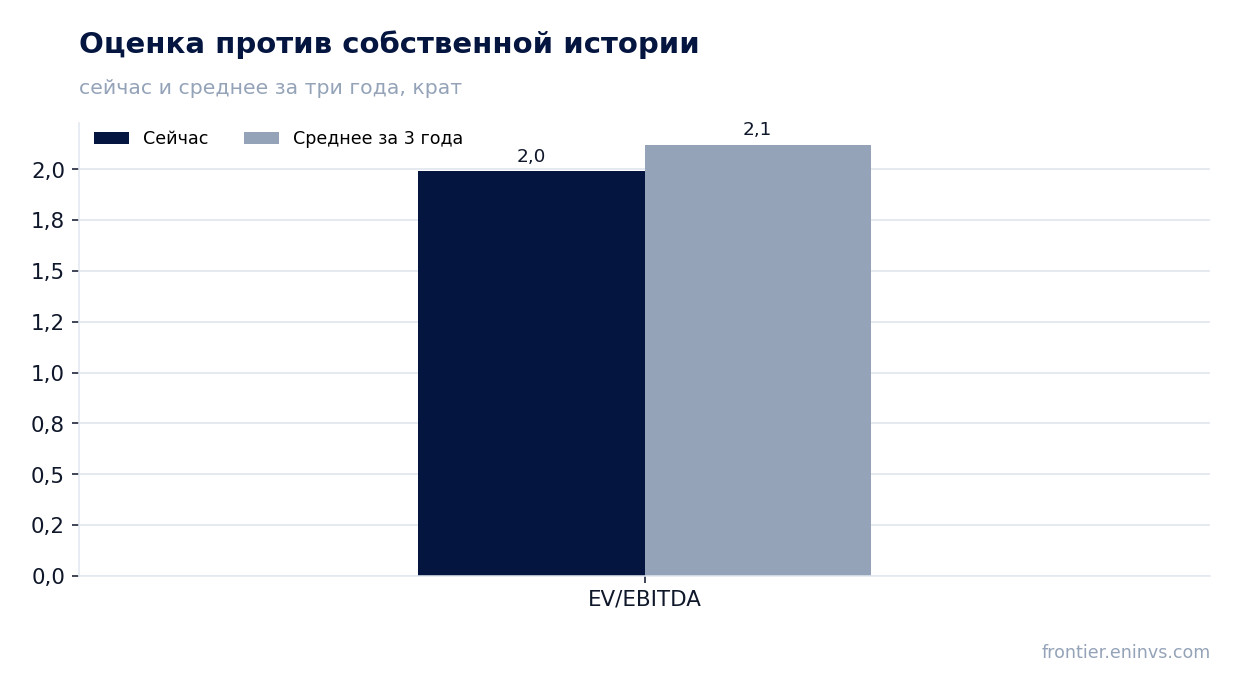
Текущая оценка МРСК Урала по мультипликатору EV/EBITDA составляет 1,99, что ниже собственной трёхлетней средней 2,12. Это означает, что бумага торгуется с дисконтом к своей исторической оценке. Для сравнения: P/E LTM равен 2,78, что также указывает на низкую оценку прибыли.
Столь низкие мультипликаторы объясняются высокой чистой прибылью за последние 12 месяцев – 19,6 млрд руб. – и значительным объёмом EBITDA – 35,9 млрд руб. Рыночная капитализация при этом составляет 54,4 млрд руб., что меньше годовой выручки. Такая оценка характерна для компаний с регулируемыми тарифами и низкими темпами роста, но в случае МРСК Урала она дополняется высокой дивидендной доходностью.
Модель портала оценивает потенциал роста акции до справедливой стоимости в +106%. Это наша собственная модель, основанная на росте EBITDA и целевом мультипликаторе; она не является рыночным консенсусом или целевой ценой. Если компания сохранит текущие темпы роста прибыли и дивидендных выплат, дисконт к исторической оценке может сократиться.
Модель портала оценивает потенциал роста акции в +106%
Наша фундаментальная модель оценки, основанная на росте EBITDA и целевом мультипликаторе, показывает потенциал роста акции МРСК Урала до справедливой стоимости в +106%. Это существенный потенциал, который отражает как низкую текущую оценку, так и ожидания по росту финансовых показателей.
С момента публикации отчётности 29 июля акция прибавила 10,4% (по данным на 28 сентября 2026 года), а в день выхода отчёта рост составил 2,9%. Рынок позитивно воспринял сильные финансовые результаты, но потенциал модели остаётся значительным. Бумага входит в наши живые модельные стратегии на портале (RU AI conviction), однако это факт, а не аргумент в пользу оценки.
Стоит учитывать, что модель основана на допущениях о будущем росте EBITDA и может не учитывать риски, связанные с регулированием тарифов или инвестиционной программой. Тем не менее текущий дисконт к исторической оценке и высокая дивидендная доходность делают акцию привлекательной для долгосрочного держателя.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 54,4 млрд ₽ |
| P/E (LTM) | 2,8 |
| EV/EBITDA (LTM) | 2,0 |
| P/B | 0,66 |
| Чистый долг / EBITDA | 0,48 |
| ROE | 24,2% |
| Дивидендная доходность (12 мес) | 9,8% |
| EV/EBITDA, среднее за 3 года | 2,1 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2020 | 0,01 | 6,2% |
| 2022 | 0,02 | 9,7% |
| 2023 | 0,02 | 7,7% |
| 2024 | 0,09 | 14,9% |
| 2025 | 0,04 | 9,5% |
| 2026 | 0,06 | 10,3% |
| Оценка за текущий год | 0,09 | 14,0% к текущей цене |
Итог
МРСК Урала показала сильные результаты за второй квартал 2026 года: чистая прибыль выросла в 2,5 раза до 5,4 млрд руб., рентабельность поднялась до 17,0%, а долговая нагрузка остаётся низкой – 0,48 EBITDA LTM. Однако рост выручки замедлился до 15,2% с 18,7% в первом квартале, и значительная часть прибыли обеспечена разовыми прочими доходами и снижением процентных расходов. Для держателя, ориентированного на дивиденды, ключевой вопрос – сможет ли компания выплатить ожидаемые 0,09 руб. на акцию (доходность 14,0% на текущую цену) при сохранении инвестиционной программы. Оценка EV/EBITDA 1,99 ниже собственной трёхлетней средней 2,12, а модель портала указывает на потенциал +106%, что делает акцию привлекательной при текущей цене.
Перейти к финансовой карточке компании MRKU →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций