Полюс: выручка выросла на 13,8%, но прибыль упала на 64,5% – разрыв между ценой золота и тем, что доходит до акционера
28 сентября Полюс раскрыл результаты за второй квартал 2026 года. Выручка выросла на 13,8% год к году, до 176,3 млрд руб., а чистая прибыль упала на 64,5%, до 30,6 млрд руб., – рентабельность по чистой прибыли сжалась с 55,7% до 17,4%. При этом бумага торгуется с P/E LTM 2,9 и EV/EBITDA LTM 3,4 против собственной трёхлетней средней 5,2, а дивидендная доходность за последние 12 месяцев составляет 19,7%. С учётом дисконта к собственной истории и высокой дивидендной доходности бумага выглядит привлекательно, но главный вопрос – разовый характер падения прибыли.
Главные тезисы
— Выручка выросла на 13,8% год к году, но квартальное ускорение после провала в четвёртом квартале 2025 года выглядит восстановлением, а не устойчивым трендом
— Чистая прибыль упала на 64,5% год к году, и рентабельность по чистой прибыли сжалась с 55,7% до 17,4% – прибыль не следует за выручкой
— Дивидендные выплаты за последние 12 месяцев составили 192,7 руб. на акцию, что даёт доходность 19,7% – почти вдвое выше справедливой для бумаги доходности 10,5%
— Долговая нагрузка на уровне 1,4 к EBITDA LTM и денежный поток, покрывающий дивиденды, оставляют пространство для выплат
— Оценка по EV/EBITDA LTM 3,4 против трёхлетней средней 5,2 указывает на существенный дисконт к собственной истории
— Модель портала оценивает потенциал роста к справедливой стоимости в +56% при текущих ценах на сырьё
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 155 | 176 | +13,8% |
| EBITDA | 102 | — | — |
| Операционная прибыль | 92,2 | — | — |
| Чистая прибыль | 86,2 | 30,6 | -64,5% |
| Операционный денежный поток | 142 | — | — |
| Рентабельность по EBITDA | 66,2% | — | — |
| Чистая маржа | 55,7% | 17,4% | -38,3 п.п. |
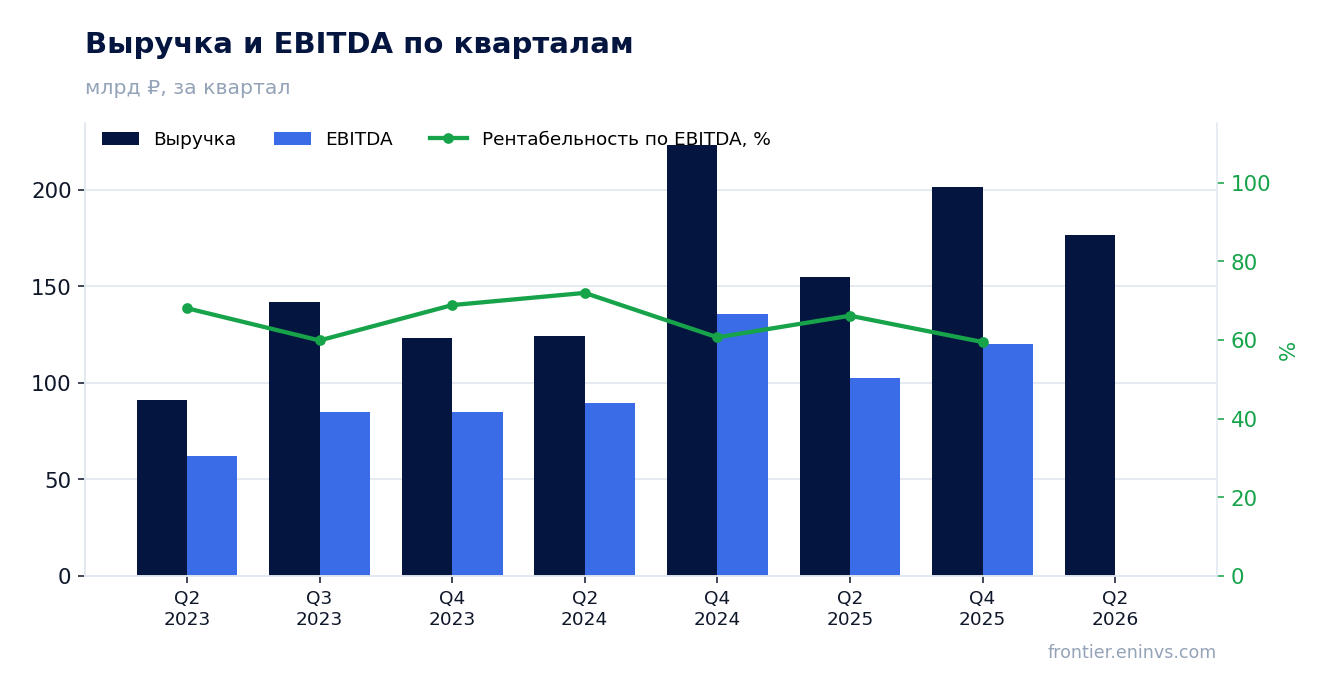
Выручка выросла на 13,8% год к году, но квартальное ускорение после провала в четвёртом квартале 2025 года выглядит восстановлением, а не устойчивым трендом
Во втором квартале 2026 года выручка Полюса составила 176,3 млрд руб., что на 13,8% больше, чем годом ранее. Это заметно быстрее, чем в четвёртом квартале 2025 года, когда выручка сократилась на 9,8% год к году. Ускорение после спада объясняется прежде всего низкой базой четвёртого квартала 2025 года, а не устойчивым ростом спроса или цен.
Сравнение с предыдущими кварталами показывает, что выручка остаётся волатильной: 124,1 млрд руб. во втором квартале 2024 года, 223,3 млрд руб. в четвёртом квартале 2024 года, 154,9 млрд руб. во втором квартале 2025 года и 201,5 млрд руб. в четвёртом квартале 2025 года. Такие колебания связаны с динамикой цен на золото и объёмов продаж, которые компания не раскрывает в предоставленных данных.
Для инвестора важнее не квартальное ускорение, а способность удерживать выручку на достигнутом уровне. Если рост в 13,8% окажется разовым восстановлением после слабого квартала, то текущая оценка может не отражать устойчивую траекторию.
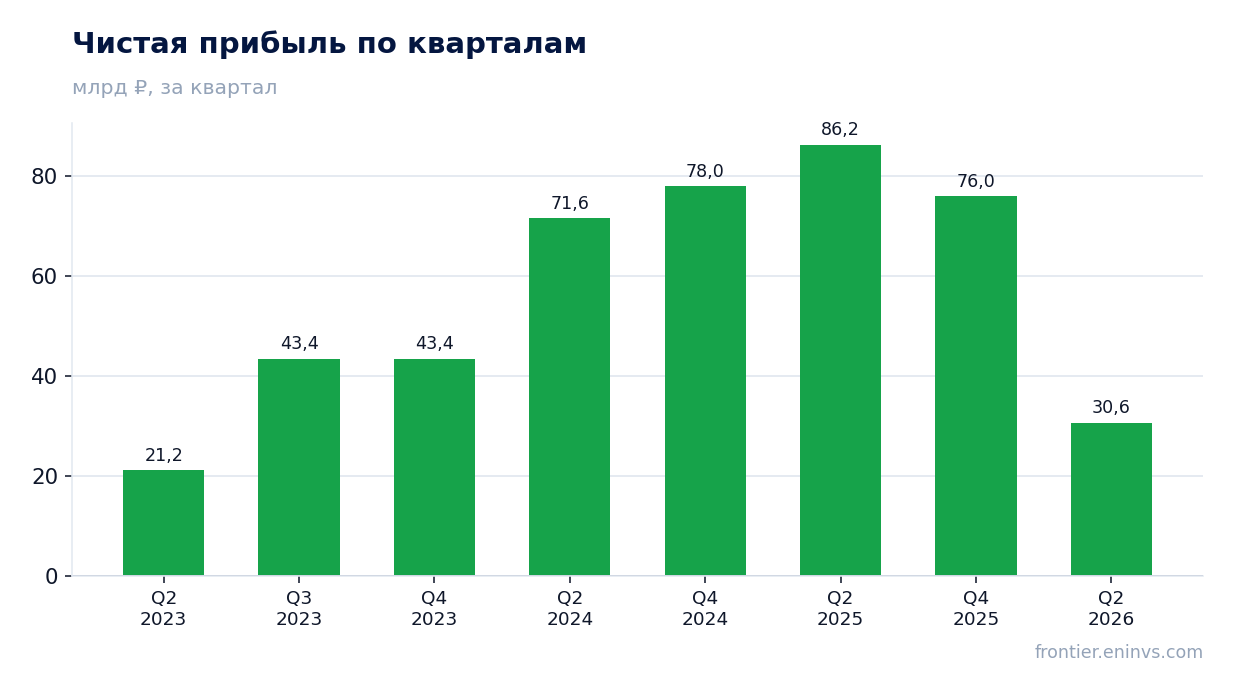
Чистая прибыль упала на 64,5% год к году, и рентабельность по чистой прибыли сжалась с 55,7% до 17,4% – прибыль не следует за выручкой
Чистая прибыль во втором квартале 2026 года составила 30,6 млрд руб., что на 64,5% меньше, чем за аналогичный период прошлого года. Рентабельность по чистой прибыли упала до 17,4% с 55,7% годом ранее. Такой разрыв между динамикой выручки и прибыли указывает на резкий рост издержек или разовых списаний, которые компания не детализирует в предоставленных данных.
Для сравнения, в четвёртом квартале 2025 года чистая прибыль составляла 76,0 млрд руб., а во втором квартале 2025 года – 86,2 млрд руб. Падение до 30,6 млрд руб. – это не только сезонный фактор, но и серьёзное ухудшение операционной эффективности или рост неоперационных расходов.
Если падение прибыли связано с разовыми факторами, оно может быть компенсировано в следующих кварталах. Если же это отражение устойчивого роста затрат, то текущий мультипликатор P/E LTM 2,9 может оказаться обманчиво низким, так как прибыль LTM включает более сильные предыдущие кварталы.
Дивидендные выплаты за последние 12 месяцев составили 192,7 руб. на акцию, что даёт доходность 19,7% – почти вдвое выше справедливой для бумаги доходности 10,5%
За последние 12 месяцев Полюс выплатил 192,7 руб. на акцию. При текущей цене 1045 руб. это даёт дивидендную доходность 19,7%. Для сравнения, доходность, которую мы считаем справедливой для этой бумаги, составляет 10,5%. Таким образом, текущая доходность почти вдвое превышает справедливый уровень, что может указывать на недооценку или на риск сокращения выплат.
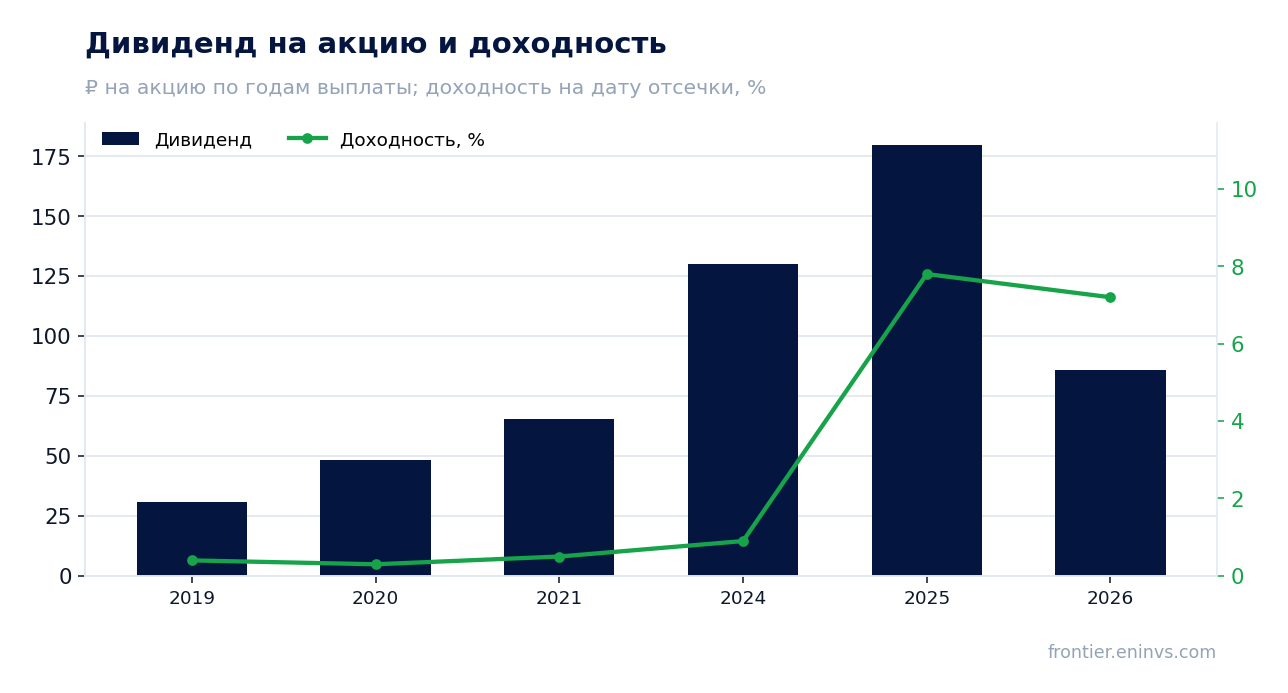
История дивидендов показывает рост выплат: в 2019 году – 30,66 руб. на акцию, в 2020 году – 48,493 руб., в 2021 году – 65,463 руб., в 2024 году – 130,175 руб., в 2025 году – 179,85 руб. В 2026 году уже выплачено 85,85 руб. на акцию. Однако наша модель оценивает следующий платёж в 0,0 руб. на акцию, что предполагает паузу или отмену дивиденда в ближайшем периоде.
Коэффициент выплат (payout ratio) по нашим расчётам составляет 0,42 от прибыли. При ключевой ставке 14,0% дивидендная доходность 19,7% выглядит привлекательно, но устойчивость выплат зависит от способности компании генерировать прибыль. Падение чистой прибыли на 64,5% год к году создаёт риск снижения дивиденда в будущем.
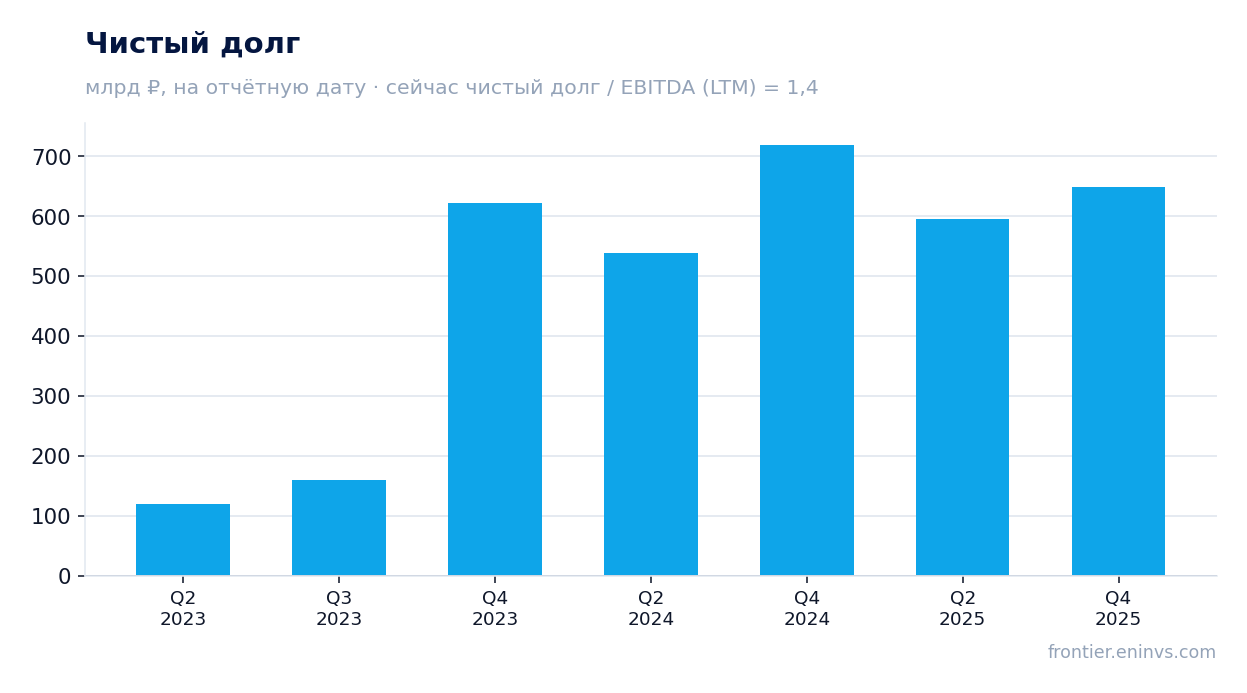
Долговая нагрузка на уровне 1,4 к EBITDA LTM и денежный поток, покрывающий дивиденды, оставляют пространство для выплат
Чистый долг на последнюю отчётную дату составляет 649,2 млрд руб. Отношение чистого долга к EBITDA LTM равно 1,4. Это умеренный уровень, который не создаёт немедленных рисков для финансовой устойчивости. Однако мы не располагаем данными о предыдущем значении этого коэффициента, поэтому не можем судить о направлении его изменения.
Операционный денежный поток во втором квартале 2025 года составлял 142,1 млрд руб., а в четвёртом квартале 2025 года – 125,2 млрд руб. За второй квартал 2026 года данных нет. При этом EBITDA LTM составляет 462,4 млрд руб., что с запасом покрывает процентные расходы и дивиденды.
Уровень долга в 1,4 к EBITDA LTM оставляет пространство для выплат акционерам, даже при снижении прибыли. Однако если падение прибыли продолжится, долговая нагрузка может вырасти, что ограничит дивидендные возможности.
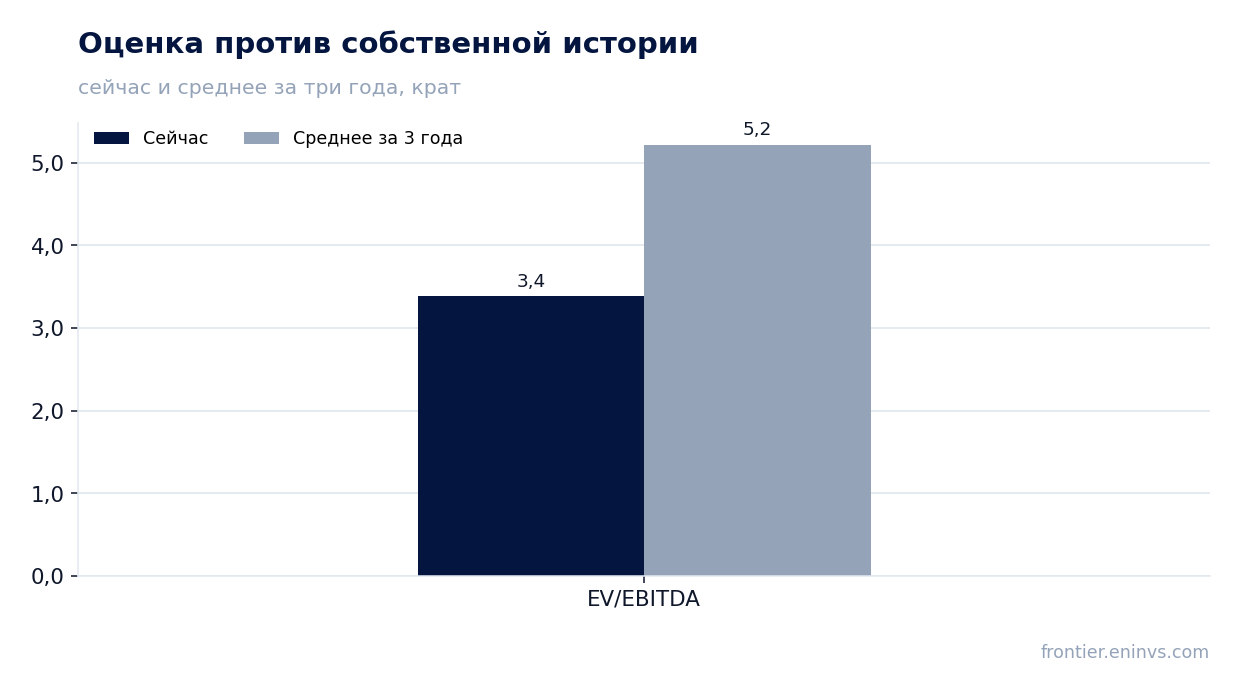
Оценка по EV/EBITDA LTM 3,4 против трёхлетней средней 5,2 указывает на существенный дисконт к собственной истории
EV/EBITDA LTM составляет 3,4. Среднее значение этого мультипликатора за три года равно 5,2. Текущий уровень на 35% ниже собственной трёхлетней средней, что говорит о значительном дисконте. P/E LTM равен 2,9, что также выглядит низким, но прибыль LTM включает более сильные предыдущие кварталы.
Рыночная капитализация компании – 916,0 млрд руб. При EBITDA LTM 462,4 млрд руб. и чистом долге 649,2 млрд руб. EV/EBITDA LTM действительно составляет 3,4. Если прибыль восстановится до уровней предыдущих кварталов, текущая оценка может оказаться привлекательной точкой входа.
Однако низкий мультипликатор может отражать рыночные ожидания дальнейшего ухудшения. Сравнение с собственной историей показывает, что рынок оценивает компанию дешевле, чем в среднем за последние три года. Это создаёт потенциал для переоценки, если операционные результаты stabilizируются.
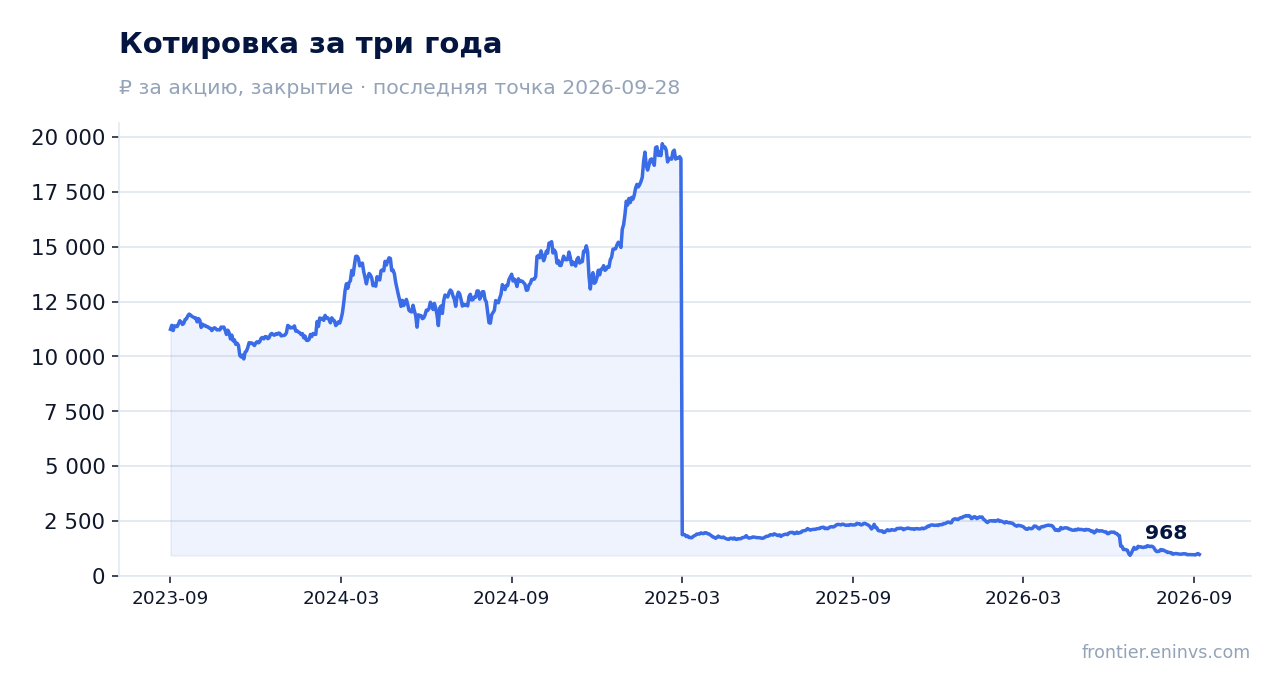
Модель портала оценивает потенциал роста к справедливой стоимости в +56% при текущих ценах на сырьё
По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё и применяет целевой EV/EBITDA, справедливая стоимость акции на 56% выше текущей рыночной цены. Это наша собственная оценка, а не консенсус рынка. Она предполагает, что текущие цены на золото сохранятся, а операционные показатели не ухудшатся дальше.
Бумага входит в наши живые модельные стратегии на портале, в частности в RU Commodity-Upside. Это факт, а не аргумент в пользу вердикта. Включение в стратегию отражает соответствие критериям отбора, а не рекомендацию к покупке.
Потенциал роста в 56% выглядит значительным, но он полностью зависит от допущений модели. Если прибыль продолжит падать, справедливая стоимость может быть пересмотрена вниз. Тем не менее, даже с учётом консервативных допущений, текущая оценка предлагает запас прочности.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 916 млрд ₽ |
| P/E (LTM) | 2,9 |
| EV/EBITDA (LTM) | 3,4 |
| P/B | 3,37 |
| Чистый долг / EBITDA | 1,40 |
| ROE | 48,4% |
| Дивидендная доходность (12 мес) | 19,7% |
| EV/EBITDA, среднее за 3 года | 5,2 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2019 | 30,66 | 0,4% |
| 2020 | 48,49 | 0,3% |
| 2021 | 65,46 | 0,5% |
| 2024 | 130,18 | 0,9% |
| 2025 | 179,85 | 7,8% |
| 2026 | 85,85 | 7,2% |
Итог
Итог: выручка Полюса выросла на 13,8% год к году, но чистая прибыль упала на 64,5%, а рентабельность сжалась с 55,7% до 17,4%. Это главный вопрос для держателя – разовый ли это фактор или устойчивое ухудшение. Дивидендная доходность 19,7% и оценка EV/EBITDA LTM 3,4 против трёхлетней средней 5,2 делают бумагу привлекательной, но наша модель оценивает следующий дивиденд в 0,0 руб. на акцию, что создаёт неопределённость. Модель портала даёт потенциал роста +56%, что подтверждает недооценку при текущих ценах на золото. Вердикт – «привлекательно», но с оговоркой на риск сохранения слабой прибыли.
Перейти к финансовой карточке компании PLZL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций