COSTCO WHOLESALE CORP /NEW: выручка выросла на 11,1%, но четверть прибыли квартала дал разовый возврат пошлин
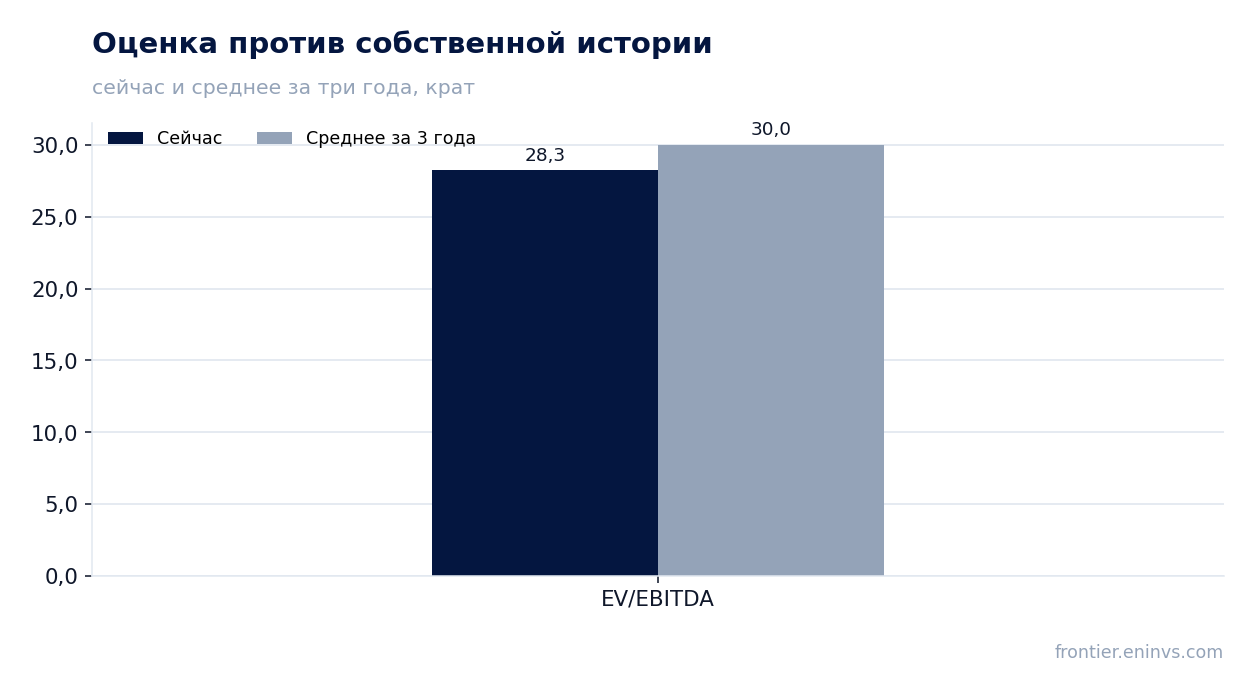
24 сентября COSTCO WHOLESALE CORP /NEW раскрыла результаты за четвёртый квартал 2026 финансового года. Выручка составила 95 723 млн долларов, операционная прибыль – 3 801 млн, чистая прибыль – 2 998 млн. Год к году выручка прибавила 11,1%, чистая прибыль – 24,6%, а рентабельность по чистой прибыли поднялась до 3,1% с 2,8%. Однако в прибыли квартала сидит разовый возврат пошлин IEEPA, давший 0,15 доллара на разводнённую акцию, – без него рост был бы заметно скромнее. При мультипликаторе EV/EBITDA 28,3 против собственной трёхлетней средней 30,0 и оценке портала, дающей всего +2% к справедливой стоимости, акция выглядит нейтрально: сильный операционный отчёт уже заложен в цену.
Главные тезисы
— Выручка выросла на 11,1% год к году, но темп почти не изменился по сравнению с 11,6% кварталом ранее
— Рентабельность по чистой прибыли поднялась до 3,1% с 2,8% годом ранее, и часть этого улучшения – разовая
— Возврат пошлин IEEPA дал 0,15 доллара на акцию, то есть около четверти квартальной прибыли
— Сопоставимые продажи без топлива и валюты выросли на 6,7%, тогда как отчётные – на 9,4%
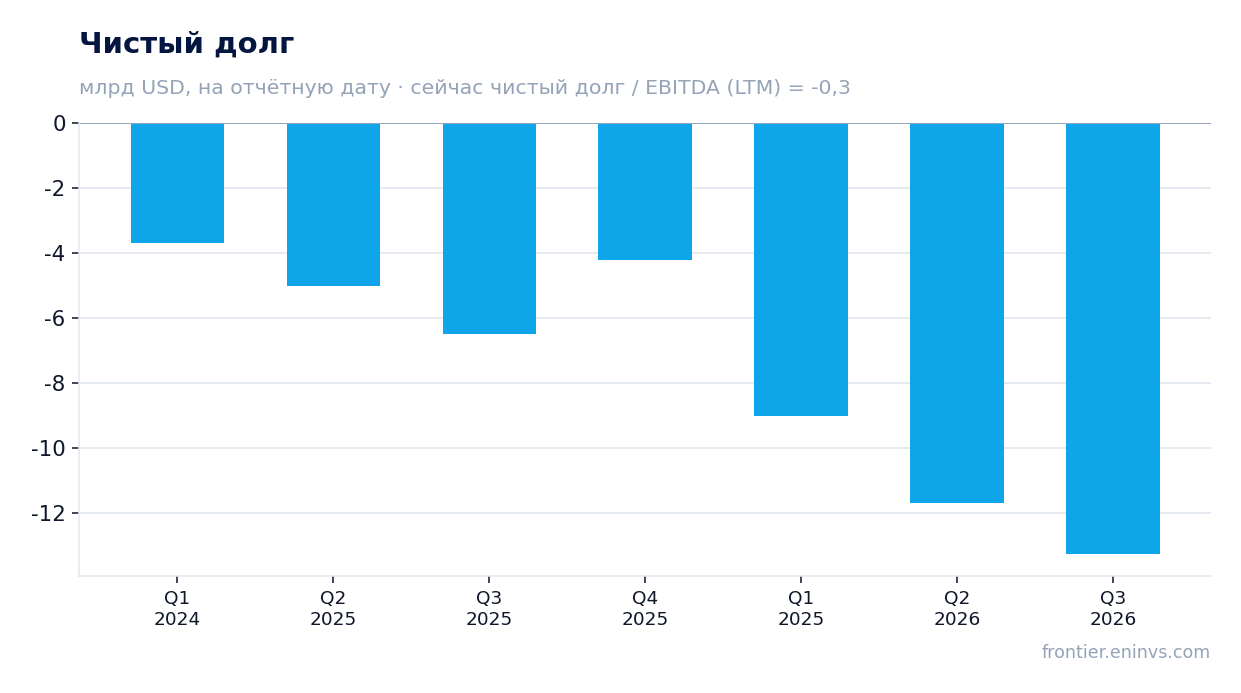
— Чистый долг отрицательный – 4 226 млн долларов, отношение чистого долга к EBITDA LTM составляет минус 0,3
— Дивидендная доходность 0,62% при выплатах 2 458 млн долларов за год – мало для истории и мало против ставки
— EV/EBITDA 28,3 против собственной трёхлетней средней 30,0, а модель портала даёт лишь +2% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q4 2025 | Q4 2026 | Изм. |
|---|---|---|---|
| Выручка | 86,2 | 95,7 | +11,1% |
| EBITDA | 4,12 | — | — |
| Операционная прибыль | 3,07 | 3,80 | +23,6% |
| Чистая прибыль | 2,41 | 3,00 | +24,6% |
| Операционный денежный поток | 3,87 | — | — |
| Капзатраты | 1,97 | — | — |
| Рентабельность по EBITDA | 4,8% | — | — |
| Чистая маржа | 2,8% | 3,1% | +0,3 п.п. |
Выручка выросла на 11,1% год к году, но темп почти не изменился по сравнению с 11,6% кварталом ранее
Выручка четвёртого квартала 2026 финансового года составила 95 723 млн долларов, что на 11,1% больше, чем годом ранее. В предыдущем квартале рост был 11,6% – темп почти не изменился. Это устойчиво высокий для ритейлера уровень, но без ускорения.
Основной вклад дали продажи – 93 873 млн долларов, они выросли на 11,2%. Членские взносы прибавили 7,3%, до 1 850 млн. Сопоставимые продажи всей компании выросли на 9,4%, но без топлива и валютных колебаний – только на 6,7%. Разрыв в 2,7 процентного пункта показывает, что заметная часть роста – это подорожавшее топливо и слабый доллар, а не увеличение физического трафика.
Цифровые продажи выросли на 19,5% – это самый быстрый сегмент, но он всё ещё мал относительно общей выручки. Сеть насчитывает 939 складов, за квартал открытий почти не было, так что рост обеспечен в основном существующими точками.
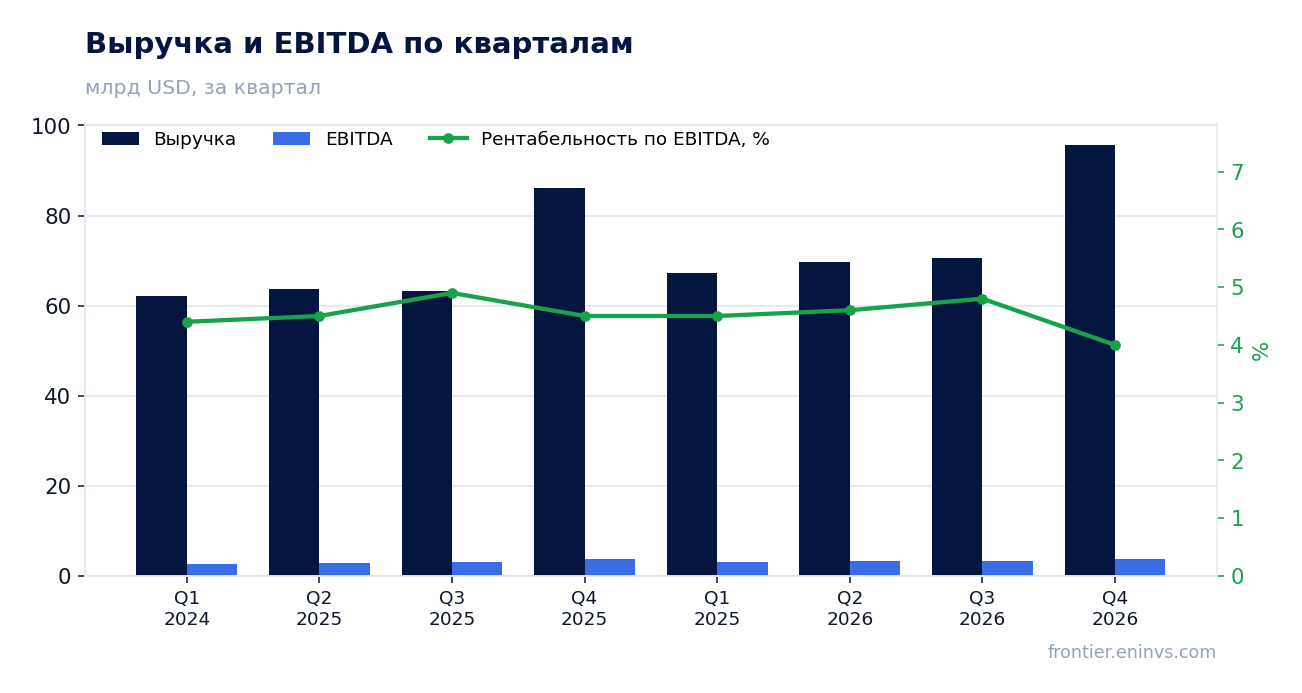
Рентабельность по чистой прибыли поднялась до 3,1% с 2,8% годом ранее, и часть этого улучшения – разовая
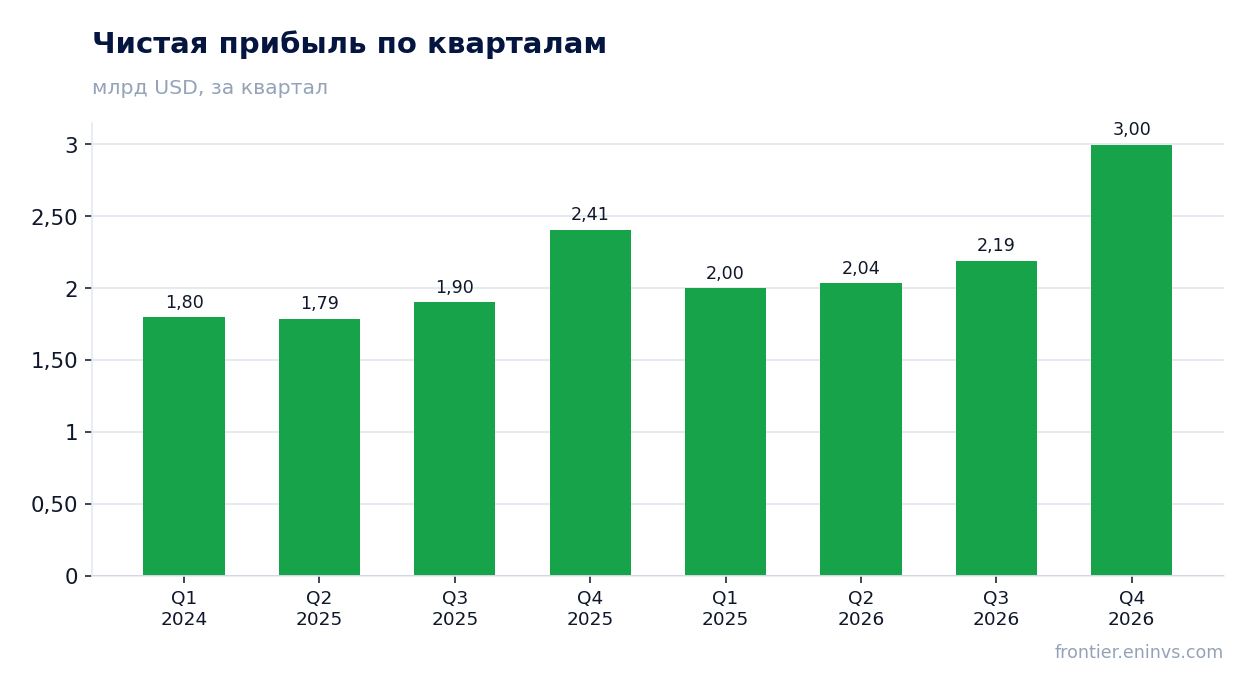
Чистая прибыль квартала составила 2 998 млн долларов, рентабельность по чистой прибыли – 3,1% против 2,8% годом ранее. Операционная прибыль выросла до 3 801 млн с 3 341 млн, то есть на 13,8%. Операционная маржа поднялась до 4,0% с 3,9%.
Однако в прибыли есть разовый фактор: возврат пошлин IEEPA дал 0,15 доллара на разводнённую акцию, что при 444,4 млн акций составляет около 67 млн долларов. Это примерно четверть квартальной прибыли. Без него чистая прибыль выросла бы на 22%, а не на 24,6%.
Компания отмечает, что часть возврата была реинвестирована в повышение ценности для членов – то есть в снижение цен или улучшение предложения. Это разумно с точки зрения долгосрочной лояльности, но означает, что эффект на прибыль следующего квартала будет меньше.
Возврат пошлин IEEPA дал 0,15 доллара на акцию, то есть около четверти квартальной прибыли
Разовый возврат пошлин IEEPA – ключевая деталь отчёта. Он добавил 0,15 доллара на разводнённую акцию, тогда как вся прибыль на акцию составила 6,75 доллара. Без этого разового фактора прибыль на акцию была бы около 6,60 доллара.
Компания прямо указывает, что возврат был частично реинвестирован в увеличение ценности для членов. Это значит, что часть выгоды уже израсходована и не повторится. Для инвестора важно: рост прибыли на 24,6% год к году – цифра, которая в следующем квартале не воспроизведётся автоматически.
Стоит помнить, что пошлины – внешний фактор, и их возврат не связан с операционной эффективностью. Поэтому оценивать устойчивость прибыли нужно по операционной марже, которая выросла лишь на 0,1 процентного пункта, до 4,0%.
Сопоставимые продажи без топлива и валюты выросли на 6,7%, тогда как отчётные – на 9,4%
Отчётные сопоставимые продажи выросли на 9,4%, но без учёта изменения цен на топливо и курсов валют – только на 6,7%. Разрыв в 2,7 процентного пункта – это вклад топлива и валюты, которые не отражают потребительский спрос на товары Costco.
По регионам: в США сопоставимые продажи выросли на 10,7% отчётных и на 7,2% скорректированных, в Канаде – на 5,0% и 4,6%, в других странах – на 7,0% и 6,2%. Американский рынок остаётся главным драйвером, но и там скорректированный рост скромнее отчётного.
Цифровые продажи выросли на 19,5% отчётных и на 19,8% скорректированных – это единственный сегмент, где поправки почти не меняют картину. Однако его доля в выручке не раскрыта, и влиять на общий результат он пока не может.
Чистый долг отрицательный – 4 226 млн долларов, отношение чистого долга к EBITDA LTM составляет минус 0,3
Чистый долг на последнюю отчётную дату составляет минус 4 226 млн долларов, то есть денежные средства превышают долговые обязательства. Отношение чистого долга к EBITDA за последние двенадцать месяцев – минус 0,3. Это уровень, а не направление: сравнить с предыдущим значением нельзя, но сам факт отрицательного чистого долга говорит о финансовой устойчивости.
Денежные средства и эквиваленты на балансе – 20 207 млн долларов, краткосрочные инвестиции – 1 094 млн. Долгосрочный долг – 3 914 млн, текущая часть – 2 248 млн. Компания не обременена долгом и имеет значительную подушку ликвидности.
Операционный денежный поток за год составил 15 825 млн долларов, капитальные затраты – 6 435 млн. Свободный денежный поток, таким образом, около 9 390 млн – этого с запасом хватает на дивиденды и выкуп акций.
Дивидендная доходность 0,62% при выплатах 2 458 млн долларов за год – мало для истории и мало против ставки
За последние двенадцать месяцев компания выплатила дивидендов на 2 458 млн долларов. При рыночной капитализации 398 024 млн долларов дивидендная доходность составляет 0,62%. Это очень низкий уровень – как для самой компании исторически, так и относительно текущих ставок.
Наша оценка дивиденда за 2026 финансовый год, исходя из выплат за последние двенадцать месяцев и прибыли за тот же период, – около 5,54 доллара на акцию. Она опирается на коэффициент выплат, который компания поддерживает, и на прибыль за последние двенадцать месяцев в 9 260 млн долларов. Если разовый возврат пошлин не повторится, прибыль следующего года может оказаться ниже, что ограничит рост дивиденда.
Доходность 0,62% не покрывает даже текущую инфляцию и значительно ниже ключевой ставки. Для инвестора, ориентированного на доход, эта бумага не подходит. Основной возврат на капитал здесь исторически идёт через рост курсовой стоимости, а не через дивиденды.
EV/EBITDA 28,3 против собственной трёхлетней средней 30,0, а модель портала даёт лишь +2% к справедливой стоимости
Мультипликатор EV/EBITDA за последние двенадцать месяцев составляет 28,3. Это ниже собственной трёхлетней средней в 30,0, то есть акция торгуется с небольшим дисконтом к своей истории. Однако дисконт невелик – около 6%.
Мультипликатор P/E за последние двенадцать месяцев – 43,0. Это высокий уровень, отражающий ожидания рынка относительно будущего роста. При этом модель портала, основанная на росте EBITDA и целевом мультипликаторе, даёт всего +2% к справедливой стоимости. Это означает, что текущая цена уже учитывает значительную часть будущего роста.
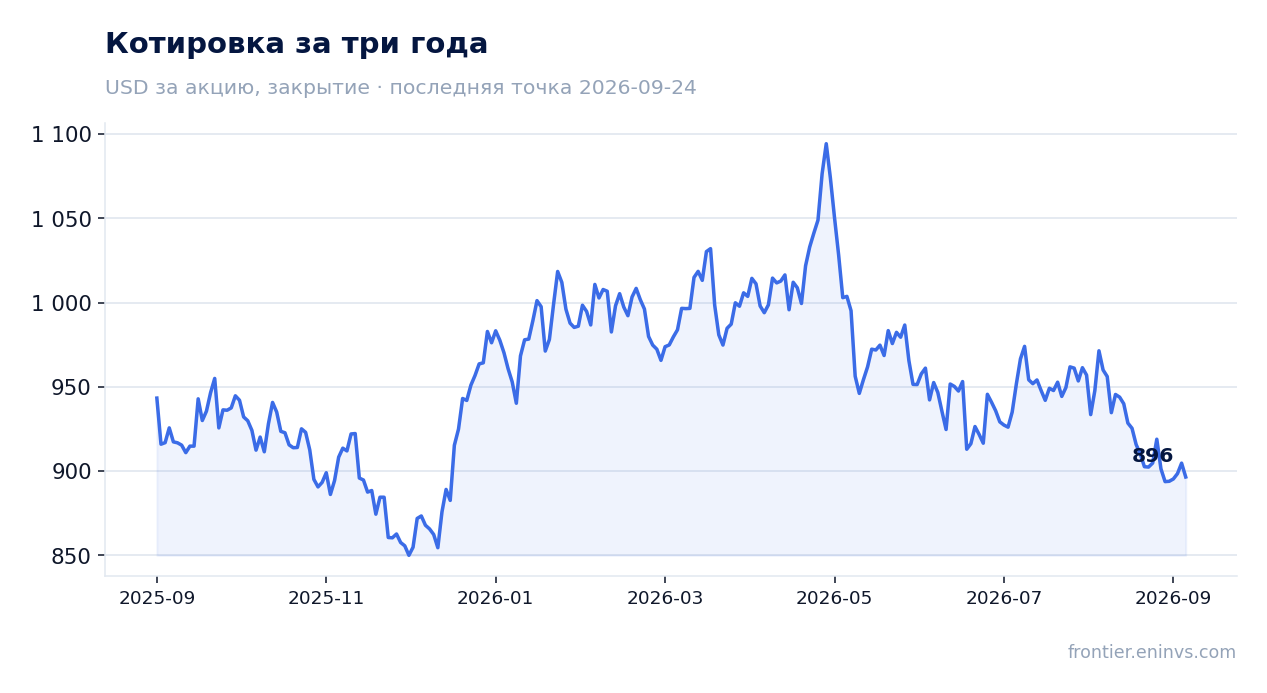
За день после публикации отчёта акция потеряла 0,9%, и с даты отчёта по 24 сентября 2026 года – также 0,9%. Рынок не увидел в отчёте повода для переоценки. При нейтральной оценке портала и низкой дивидендной доходности потенциал роста ограничен.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 398 млрд USD |
| P/E (LTM) | 43,0 |
| EV/EBITDA (LTM) | 28,3 |
| P/B | 13,65 |
| Чистый долг / EBITDA | -0,30 |
| ROE | 8,9% |
| Дивидендная доходность (12 мес) | 0,6% |
| EV/EBITDA, среднее за 3 года | 30,0 |
Итог
Отчёт COSTCO WHOLESALE CORP /NEW за четвёртый квартал 2026 финансового года показал сильную выручку и рост прибыли, но значительная часть этого роста – разовый возврат пошлин IEEPA, давший 0,15 доллара на акцию. Операционная маржа выросла лишь на 0,1 процентного пункта, а сопоставимые продажи без топлива и валюты прибавили всего 6,7% против отчётных 9,4%. Компания финансово устойчива: чистый долг отрицательный, свободный денежный поток около 9,4 млрд долларов. Однако мультипликатор EV/EBITDA 28,3 близок к собственной трёхлетней средней 30,0, модель портала даёт лишь +2% к справедливой стоимости, а дивидендная доходность 0,62% не привлекательна. Вердикт – нейтрально: акция справедливо оценена, и для улучшения оценки нужен устойчивый рост без разовых факторов.
Перейти к финансовой карточке компании COST →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций