CISCO SYSTEMS, INC.: выручка ускорилась до +17,6%, но прибыль выросла быстрее продаж — и это главный вопрос к отчёту
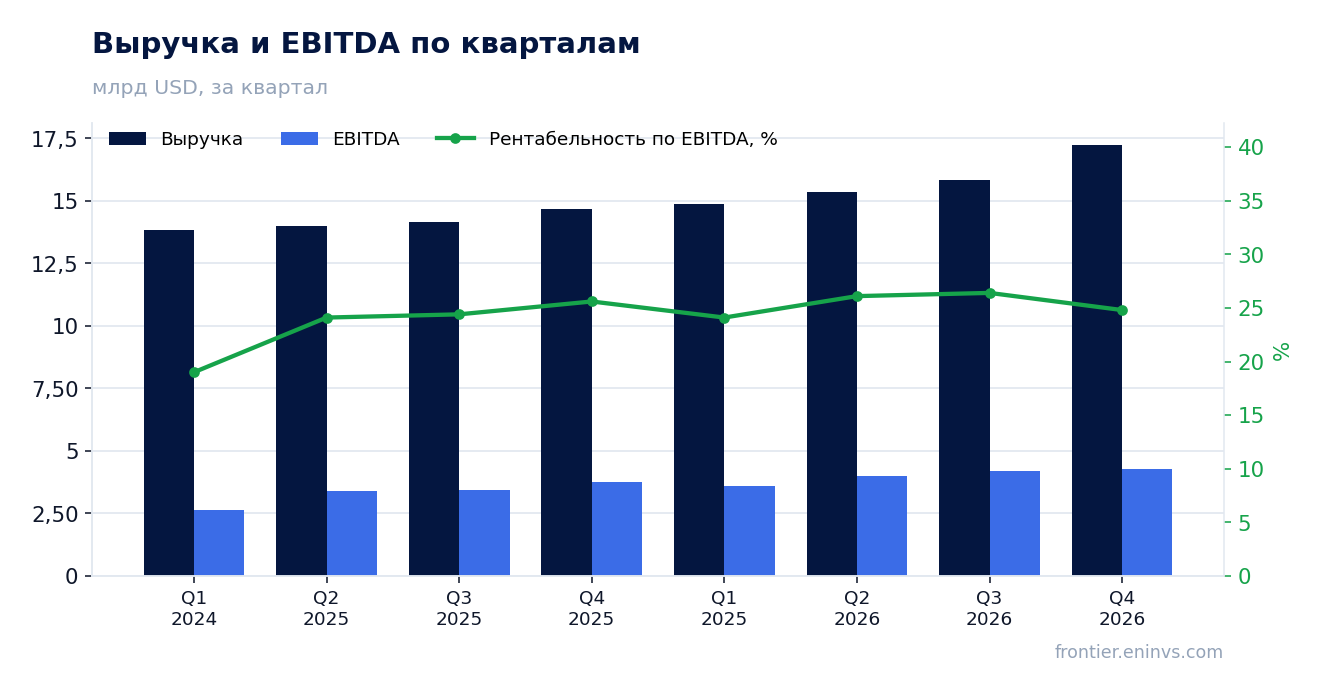
25 июля 2026 года CISCO SYSTEMS, INC. раскрыла результаты за четвёртый квартал 2026 года. Выручка составила 17 252,0 млн долларов, что на 17,6% больше, чем годом ранее, и это ускорение по сравнению с +12,0% в третьем квартале. EBITDA прибавила 14,8%, до 4 274,0 млн, чистая прибыль выросла на 51,3%, до 3 859,0 млн, а чистая маржа поднялась до 22,4% с 17,4%. При этом EBITDA-маржа снизилась до 24,8% с 25,4%, а чистый долг на 25 июля 2026 года составил 23 967,0 млн — рост долга и опережающий рост прибыли требуют объяснения. По нашей оценке, акция выглядит скорее привлекательно: выручка ускоряется, прибыль растёт быстрее продаж, а модель портала даёт +11% к справедливой стоимости.
Главные тезисы
— Выручка ускорилась до +17,6% год к году, но рост обеспечил не только органический спрос — в отчёте нет разбивки, и это ограничивает уверенность
— Чистая прибыль выросла на 51,3%, а чистая маржа поднялась до 22,4% с 17,4% — такой скачок почти наверняка содержит разовый элемент, который не раскрыт
— EBITDA-маржа снизилась до 24,8% с 25,4%, и это расходится с ростом чистой маржи — значит, прибыль поддержали статьи ниже операционной линии
— Чистый долг вырос до 24,0 млрд долларов с 16,4 млрд кварталом ранее, а отношение чистого долга к EBITDA LTM составляет 1,46 — уровень долга растёт быстрее бизнеса
— Операционный денежный поток за квартал составил 5 386,0 млн при капитальных затратах 390,0 млн — конверсия в деньги остаётся сильной
— Дивидендная доходность за последние 12 месяцев — 1,56%, что скромно и на фоне ключевой ставки, и на фоне собственной истории доходности
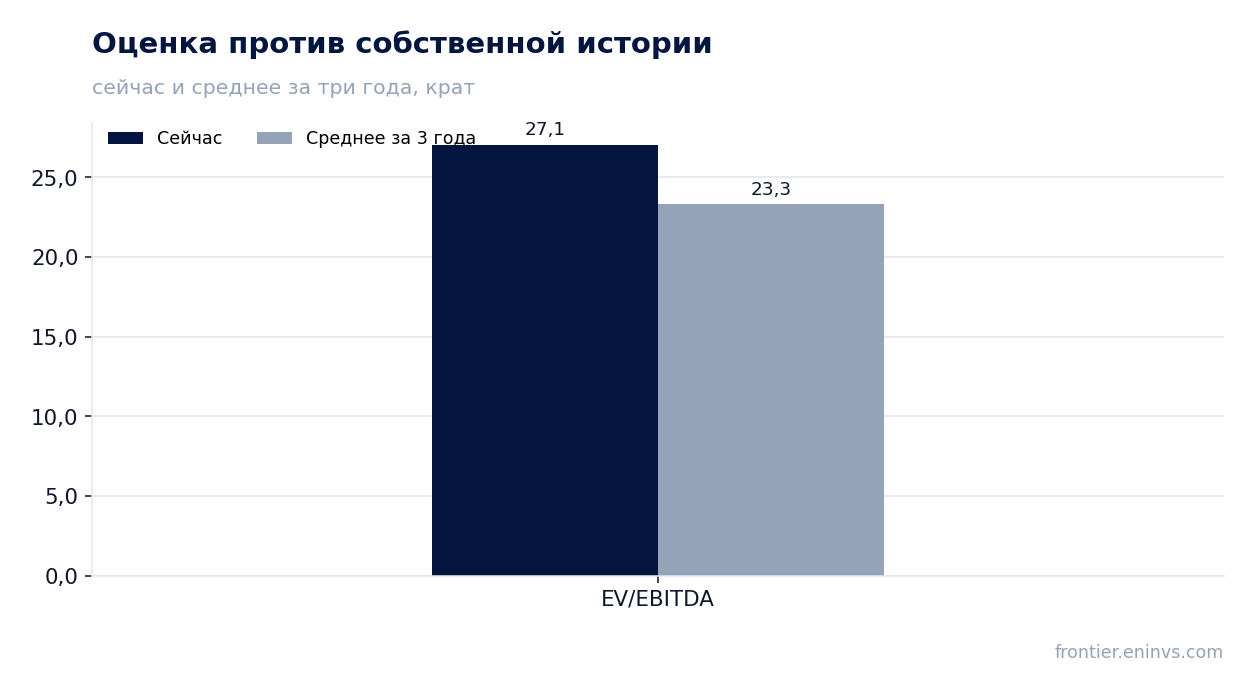
— EV/EBITDA LTM в 27,1 раза против собственной трёхлетней средней в 23,3 раза — акция торгуется выше своей истории, и это ограничивает запас роста
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q4 2025 | Q4 2026 | Изм. |
|---|---|---|---|
| Выручка | 14,7 | 17,3 | +17,6% |
| EBITDA | 3,72 | 4,27 | +14,8% |
| Операционная прибыль | 3,12 | 4,26 | +36,6% |
| Чистая прибыль | 2,55 | 3,86 | +51,3% |
| Операционный денежный поток | 4,23 | 5,39 | +27,2% |
| Капзатраты | 0,22 | 0,39 | +79,7% |
| Рентабельность по EBITDA | 25,4% | 24,8% | -0,6 п.п. |
| Чистая маржа | 17,4% | 22,4% | +5,0 п.п. |
Выручка ускорилась до +17,6% год к году, но рост обеспечил не только органический спрос — в отчёте нет разбивки, и это ограничивает уверенность
Выручка за четвёртый квартал 2026 года составила 17 252,0 млн долларов, что на 17,6% больше, чем за тот же квартал годом ранее. Это заметное ускорение по сравнению с +12,0% в третьем квартале 2026 года и с +9,7% во втором. Компания не раскрывает, какая часть прироста пришлась на органический спрос, а какая — на приобретения или разовые контракты, поэтому устойчивость ускорения остаётся под вопросом.
Для сравнения: в четвёртом квартале 2025 года выручка росла лишь на 7,6%, а в первом квартале 2025 года — на 7,5%. Текущий темп более чем вдвое выше прошлогоднего, и это главный позитивный сдвиг отчёта. Однако без детализации по сегментам невозможно понять, насколько он повторяем в следующем квартале.
Чистая прибыль выросла на 51,3%, а чистая маржа поднялась до 22,4% с 17,4% — такой скачок почти наверняка содержит разовый элемент, который не раскрыт
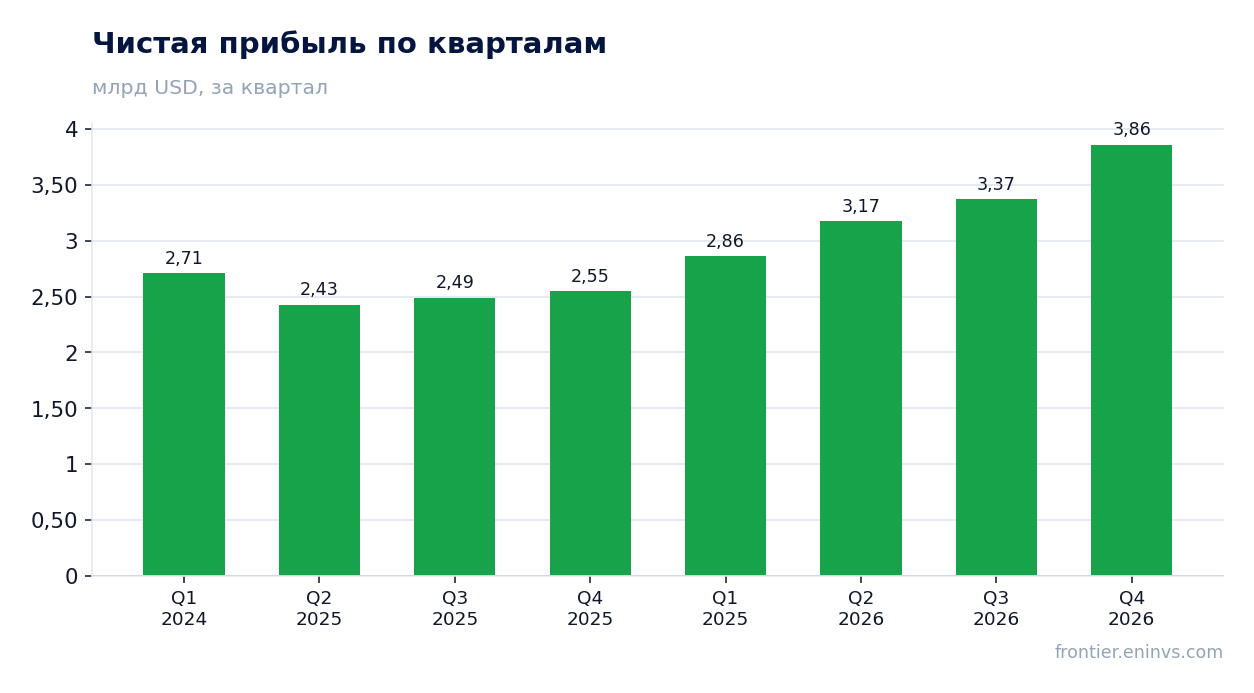
Чистая прибыль за четвёртый квартал 2026 года составила 3 859,0 млн долларов, что на 51,3% больше, чем годом ранее. Чистая маржа поднялась до 22,4% с 17,4% — рост на 5 процентных пунктов при том, что выручка прибавила 17,6%. Такое опережение прибыли над выручкой обычно означает либо разовый доход, либо снижение эффективной налоговой ставки, либо эффект от финансовых операций.
В отчёте нет расшифровки, которая объясняла бы этот разрыв. Операционная прибыль выросла до 4 264,0 млн, а EBITDA — до 4 274,0 млн, то есть операционная динамика была значительно скромнее, чем чистая. Это указывает на то, что основной вклад в скачок прибыли пришёл ниже операционной линии. Без раскрытия источника устойчивость такого уровня чистой маржи вызывает сомнения.
EBITDA-маржа снизилась до 24,8% с 25,4%, и это расходится с ростом чистой маржи — значит, прибыль поддержали статьи ниже операционной линии
EBITDA-маржа в четвёртом квартале 2026 года составила 24,8% против 25,4% годом ранее. Снижение на 0,6 процентного пункта при росте выручки на 17,6% означает, что затраты росли быстрее продаж. Компания не раскрывает, какая именно статья расходов дала этот эффект, поэтому назвать конкретную причину нельзя.
При этом чистая маржа выросла до 22,4% с 17,4%. Расхождение между динамикой EBITDA-маржи и чистой маржи — ключевая аномалия отчёта. Оно подтверждает, что улучшение чистой прибыли не было результатом операционной эффективности, а пришло из статей ниже операционной прибыли. Для оценки устойчивости бизнеса важнее именно операционная маржа, и она снизилась.
Чистый долг вырос до 24,0 млрд долларов с 16,4 млрд кварталом ранее, а отношение чистого долга к EBITDA LTM составляет 1,46 — уровень долга растёт быстрее бизнеса
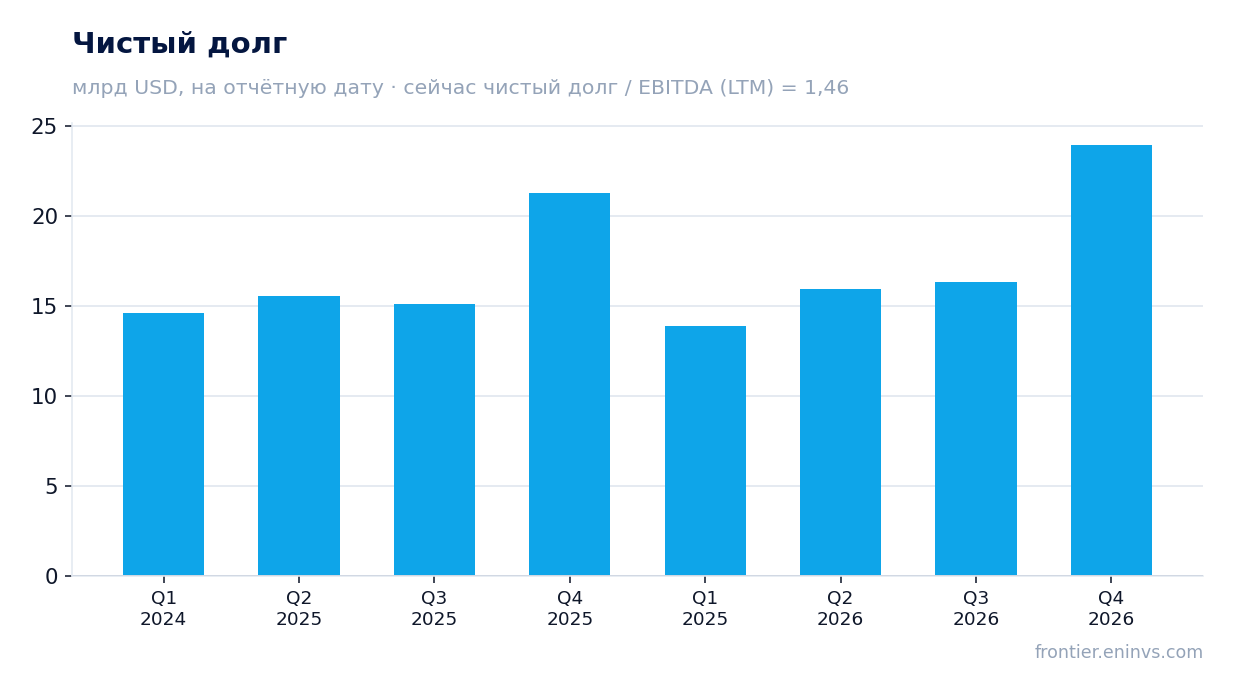
Чистый долг на 25 июля 2026 года составил 23 967,0 млн долларов. Это на 7,6 млрд больше, чем на 25 апреля 2026 года, когда он равнялся 16,4 млрд. За двенадцать месяцев, с 26 июля 2025 года, чистый долг вырос на 2,7 млрд — с 21,3 млрд до 24,0 млрд. Рост долга за квартал значительно превышает рост за год, что говорит о крупном вложении или выплате в отчётном периоде.
Отношение чистого долга к EBITDA за последние двенадцать месяцев составляет 1,46. Это умеренный уровень, но он рассчитан на базе LTM EBITDA в 16 389,6 млн. Компания не раскрывает, на какие цели пошли заёмные средства, поэтому нельзя сказать, окупится ли это вложение. Важно, что долг растёт быстрее, чем EBITDA: за квартал EBITDA прибавила около 2%, а чистый долг — более 45%.
Операционный денежный поток за квартал составил 5 386,0 млн при капитальных затратах 390,0 млн — конверсия в деньги остаётся сильной
Операционный денежный поток за четвёртый квартал 2026 года составил 5 386,0 млн долларов, а капитальные затраты — 390,0 млн. Свободный денежный поток, таким образом, превышает 4 900 млн, что покрывает и дивиденды, и рост долга. Компания сохраняет высокую способность генерировать деньги из прибыли.
Для сравнения: в третьем квартале 2026 года операционный поток был 3 757,0 млн при капитальных затратах 414,0 млн. Рост операционного потока квартал к кварталу значителен и говорит о сильном завершении года. Однако рост долга на 7,6 млрд за квартал не объясняется капитальными затратами — они остаются небольшими относительно выручки.
Дивидендная доходность за последние 12 месяцев — 1,56%, что скромно и на фоне ключевой ставки, и на фоне собственной истории доходности
Дивидендная доходность за последние двенадцать месяцев составляет 1,56%. Компания не раскрывает размер последнего объявленного дивиденда и коэффициент выплаты, поэтому оценить, каким будет дивиденд за текущий год, невозможно. Наша оценка может опираться только на историческую доходность, которая остаётся низкой.
При чистой прибыли за последние двенадцать месяцев в 13 267,0 млн и рыночной капитализации 419 440,07 млн доходность в 1,56% соответствует выплате около 6,5 млрд в год. Это умеренная доля прибыли, и у компании есть пространство для увеличения выплат. Однако без дивидендной политики нельзя утверждать, что payout будет расти.
Для инвестора, ориентированного на доход, такая доходность вряд ли компенсирует риск, связанный с ростом долга. Дивиденд здесь — скорее дополнение к истории роста, чем самостоятельный аргумент. Что могло бы сделать выплату меньше: дальнейший рост капитальных затрат или необходимость обслуживать выросший долг.
EV/EBITDA LTM в 27,1 раза против собственной трёхлетней средней в 23,3 раза — акция торгуется выше своей истории, и это ограничивает запас роста
EV/EBITDA за последние двенадцать месяцев составляет 27,1 раза, тогда как собственная трёхлетняя средняя этого мультипликатора — 23,3 раза. Акция торгуется выше своей истории, что означает, что рынок уже закладывает значительный рост. P/E LTM равен 31,6, что также указывает на премиальную оценку.
Модель портала оценивает справедливую стоимость акции на 11% выше текущей цены. Это наш собственный расчёт, основанный на росте EBITDA и целевом мультипликаторе. Он предполагает, что текущий рост прибыли устойчив, но, как показано выше, значительная часть квартального роста чистой прибыли могла быть разовой.
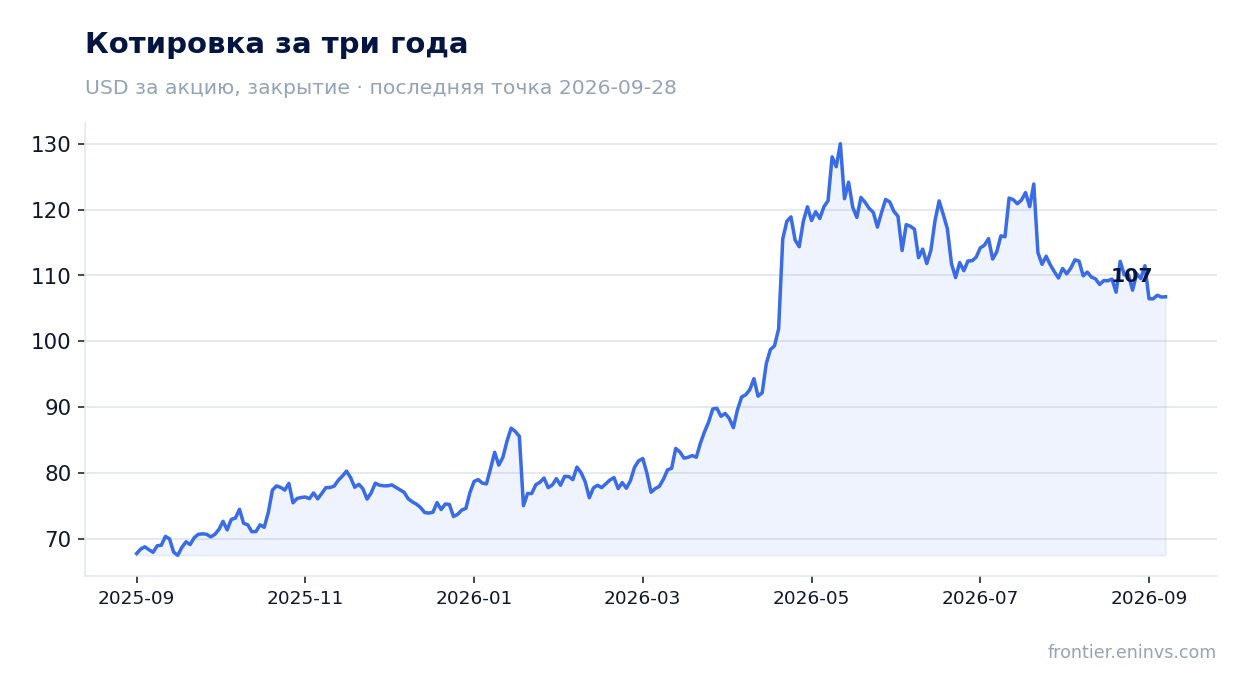
После публикации отчёта акция прибавила 2,9% в день релиза, но с тех пор, до 28 сентября 2026 года, потеряла 11,4%. Рынок быстро переоценил устойчивость прибыли. При текущей оценке выше исторической средней для дальнейшего роста нужен подтверждённый операционный прогресс, а не разовые факторы.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 419 млрд USD |
| P/E (LTM) | 31,6 |
| EV/EBITDA (LTM) | 27,1 |
| P/B | 8,34 |
| Чистый долг / EBITDA | 1,46 |
| Операционный денежный поток (LTM) | 14,2 млрд |
| ROE | 30,7% |
| Дивидендная доходность (12 мес) | 1,6% |
| EV/EBITDA, среднее за 3 года | 23,3 |
Итог
Сильная сторона отчёта — ускорение выручки до +17,6% и мощный операционный денежный поток в 5 386,0 млн при капитальных затратах всего 390,0 млн. Однако рост чистой прибыли на 51,3% при снижении EBITDA-маржи до 24,8% с 25,4% говорит о том, что значительная часть прибыли имеет разовый характер. Чистый долг вырос до 24,0 млрд с 16,4 млрд за квартал, и это требует объяснения, которого в отчёте нет. Оценка выше собственной трёхлетней средней — EV/EBITDA в 27,1 раза против 23,3 раза — ограничивает потенциал роста. Вопрос для держателя сейчас: сможет ли компания подтвердить операционную динамику без разовых факторов, и на что были направлены заёмные средства.
Перейти к финансовой карточке компании CSCO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций