MICRON TECHNOLOGY INC: выручка выросла в 4,8 раза, из 44 млрд операционного потока 33 млрд остались свободными деньгами
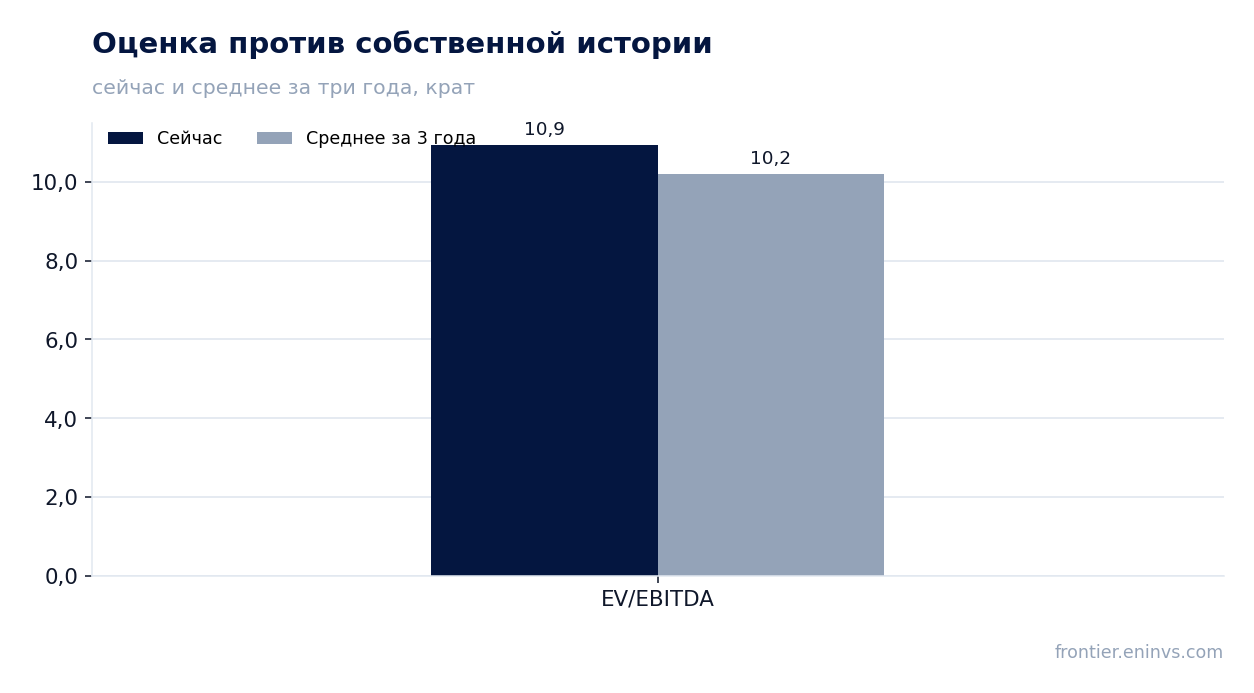
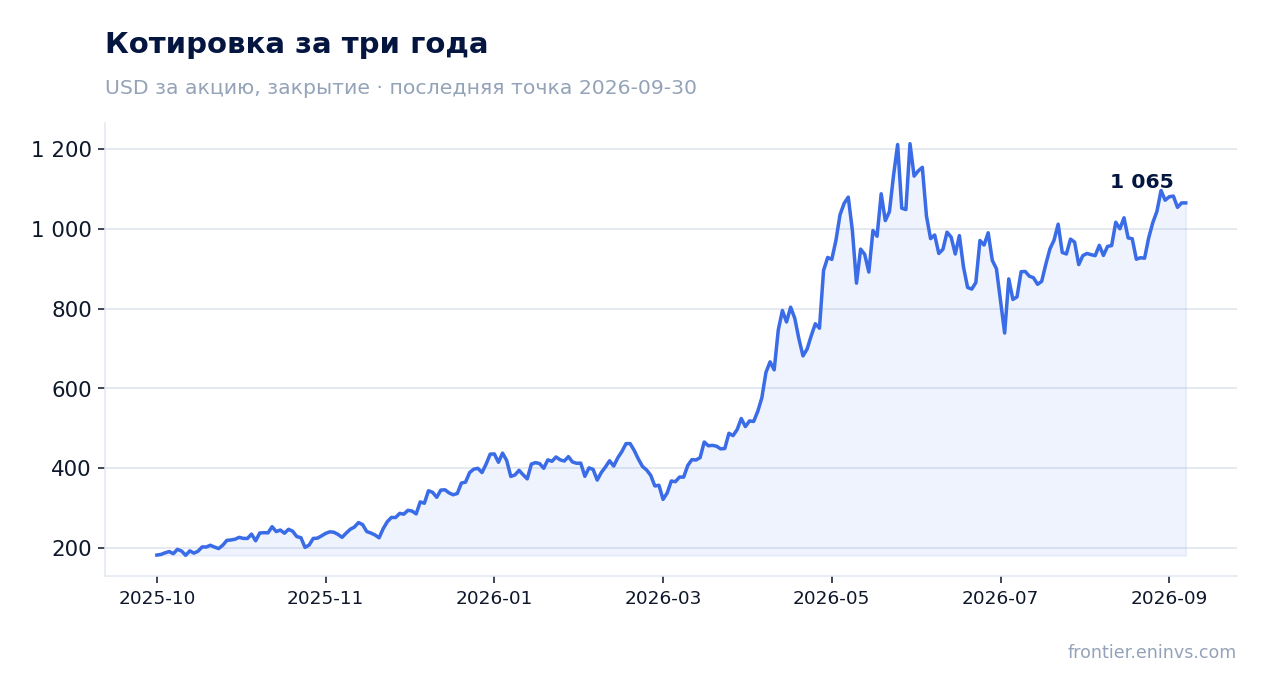
30 сентября MICRON TECHNOLOGY INC раскрыла результаты за четвёртый квартал 2026 финансового года. Выручка составила 54 229 млн долларов против 11 315 млн годом ранее, чистая прибыль – 37 701 млн, операционный денежный поток – 43 973 млн. Рост выручки год к году ускорился до 379,3% с 345,7% кварталом ранее, но свободный денежный поток после капитальных вложений в 11 110 млн составил 33 199 млн, а клиенты внесли 12,9 млрд авансов вперёд. При цене 1 065,08 доллара за акцию бумага выглядит привлекательно: EV/EBITDA по LTM с учётом нового квартала 10,4 с учётом нового квартала, средний за три года 10,2; модель портала даёт потенциал роста к справедливой стоимости +91%.
Главные тезисы
— Выручка выросла в 4,8 раза, и почти весь прирост дал сегмент Core Data Center
— Валовая маржа 86,8% – рекорд, но её держит дефицит памяти, а не разовая экономия
— Из 37,7 млрд долларов прибыли 500 млн – разовые расходы на патентные лицензии
— Операционный поток 43,97 млрд долларов: 33,2 млрд свободных денег после капвложений, 12,9 млрд пришли авансами клиентов
— Капитальные вложения 11,11 млрд долларов – это 20,5% выручки, и они растут
— Дивиденд 0,15 доллара на акцию – символический, доходность 0,05%
— EV/EBITDA 10,4 против среднего за три года 10,2 – рынок уже закладывает рост
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 11,3 | 54,2 | +379,3% |
| EBITDA | 5,80 | 46,4 | +699,4% |
| Операционная прибыль | 3,65 | 43,8 | +1097,3% |
| Чистая прибыль | 3,20 | 37,7 | +1077,8% |
| Операционный денежный поток | 5,73 | 44,0 | +667,4% |
| Капзатраты | 5,66 | 11,1 | +96,4% |
| Рентабельность по EBITDA | 51,3% | 85,5% | +34,2 п.п. |
| Чистая маржа | 28,3% | 69,5% | +41,2 п.п. |
Выручка выросла в 4,8 раза, и почти весь прирост дал сегмент Core Data Center
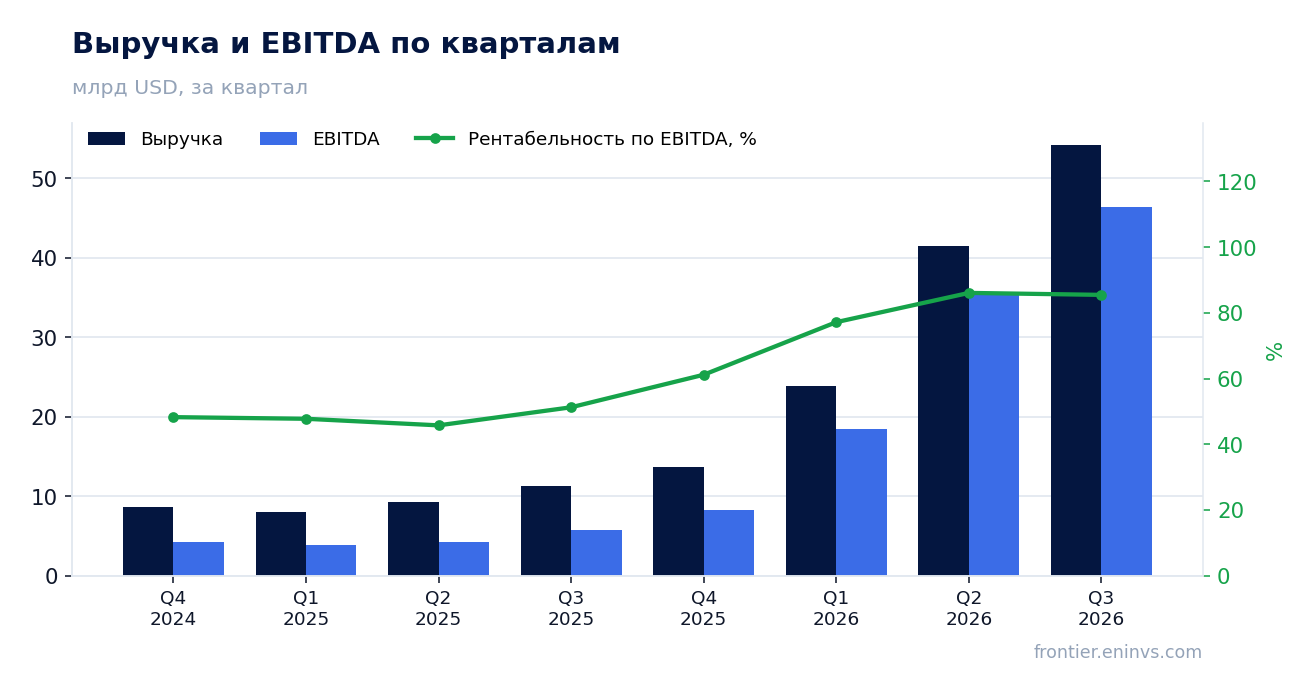
Выручка за четвёртый квартал 2026 финансового года составила 54 229 млн долларов, что в 4,8 раза больше 11 315 млн годом ранее. Рост год к году ускорился: в третьем квартале он был 345,7%, теперь – 379,3%. Это самый быстрый рост за всю историю наблюдений в предоставленных данных.
Основной вклад дал сегмент Core Data Center: его выручка выросла до 18 002 млн с 1 577 млн годом ранее. Cloud Memory принёс 16 283 млн против 4 543 млн, Mobile and Client – 13 114 млн против 3 760 млн, Automotive and Embedded – 6 824 млн против 1 434 млн. Все четыре сегмента показали кратный рост, но Core Data Center и Cloud Memory вместе дали больше половины выручки.
Компания объясняет рост спросом на память для искусственного интеллекта. В пресс-релизе приводятся слова генерального директора Санджая Мехротры о том, что «ИИ становится сверхинтеллектом», и Micron увеличивает инвестиции в технологии и производство. Это подтверждается продуктовыми анонсами: отгрузки серверной памяти LPDDR SOCAMM более чем удвоились последовательно, начались поставки SSD для кэша KV.
Валовая маржа 86,8% – рекорд, но её держит дефицит памяти, а не разовая экономия
Валовая маржа в четвёртом квартале достигла 86,8% против 44,7% годом ранее. Это рекордный уровень. Операционная маржа составила 80,7% против 32,3% годом ранее. Чистая маржа – 69,5% против 28,3%.
Такой рост маржи объясняется не сокращением издержек, а ценовой конъюнктурой: выручка выросла в 4,8 раза, а себестоимость продаж – лишь с 6 261 млн до 7 182 млн долларов. То есть почти весь прирост выручки ушёл в маржу. Это типично для дефицита памяти, когда цены растут быстрее затрат.
Операционные расходы выросли до 3 296 млн с 1 400 млн годом ранее, но их доля в выручке упала до 6,1% с 12,4%. Компания увеличила расходы на исследования и разработки до 1 913 млн с 1 047 млн, что связано с разработкой новых продуктов. Однако основной эффект дала именно валовая маржа.
Из 37,7 млрд долларов прибыли 500 млн – разовые расходы на патентные лицензии
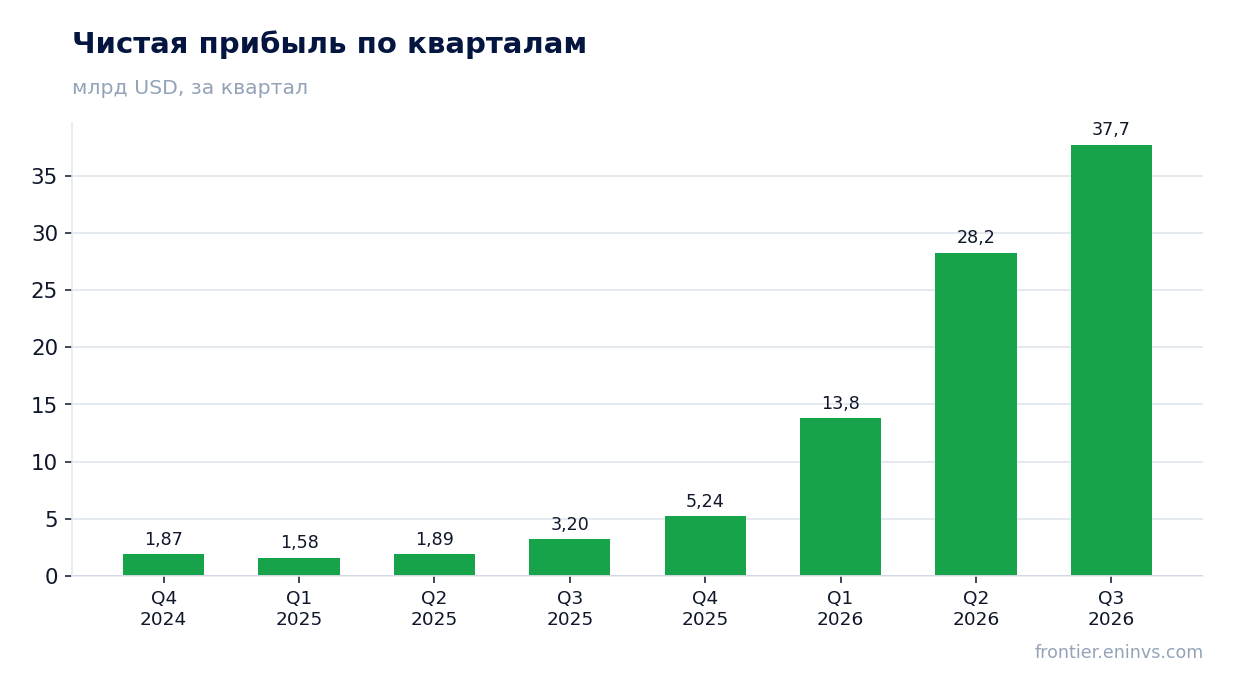
Чистая прибыль по GAAP составила 37 701 млн долларов, или 32,87 доллара на разводнённую акцию, против 3 201 млн годом ранее. Рост прибыли год к году – 1077,8%. Это значительно быстрее роста выручки, что объясняется эффектом операционного рычага.
В отчёте есть разовые статьи. Расходы на патентные лицензии составили 500 млн долларов, они отражены в операционных расходах и уменьшили прибыль. Без них non-GAAP чистая прибыль была бы 38 398 млн, или 33,42 доллара на акцию. Также есть убыток от досрочного погашения долга в 9 млн долларов.
Таким образом, разовые статьи невелики относительно общей прибыли – около 1,3%. Основной вклад в рост прибыли дала операционная деятельность, а не разовые факторы. Это важно для оценки устойчивости результата.
Операционный поток 43,97 млрд долларов: 33,2 млрд свободных денег, часть – авансы клиентов
Операционный денежный поток в четвёртом квартале составил 43 973 млн долларов против 5 730 млн годом ранее. Это сильный результат, но он не полностью конвертируется в свободные деньги. Капитальные вложения составили 11 110 млн долларов, и после них свободный денежный поток равен 33 199 млн. Это всё ещё много, но меньше операционного потока.
Часть операционного потока пришла авансами клиентов. Обязательства по контрактам с клиентами выросли до 12 895 млн долларов с 142 млн годом ранее. Это предоплаты от клиентов, которые компания получила вперёд. Также выросли запасы до 10 372 млн с 8 355 млн, и дебиторская задолженность до 36 197 млн с 9 265 млн.
Иными словами, часть денежного потока – это авансы клиентов, которые нужно будет отработать поставками. Это не плохо, но показывает, что спрос настолько высок, что клиенты готовы платить вперёд. В то же время рост запасов и дебиторки – это отвлечение средств.
Капитальные вложения 11,11 млрд долларов – это 20,5% выручки, и они растут
Капитальные вложения в четвёртом квартале составили 11 110 млн долларов, или 20,5% выручки. Годом ранее они были 5 658 млн, то есть рост почти вдвое. За весь 2026 финансовый год капитальные вложения достигли 30 712 млн долларов против 15 857 млн годом ранее.
Компания увеличивает инвестиции в производство, чтобы удовлетворить спрос на память для ИИ. В пресс-релизе говорится о наращивании инвестиций в технологии, продукты и производство. Это означает, что в ближайшие кварталы капитальные вложения останутся высокими, что будет ограничивать свободный денежный поток.
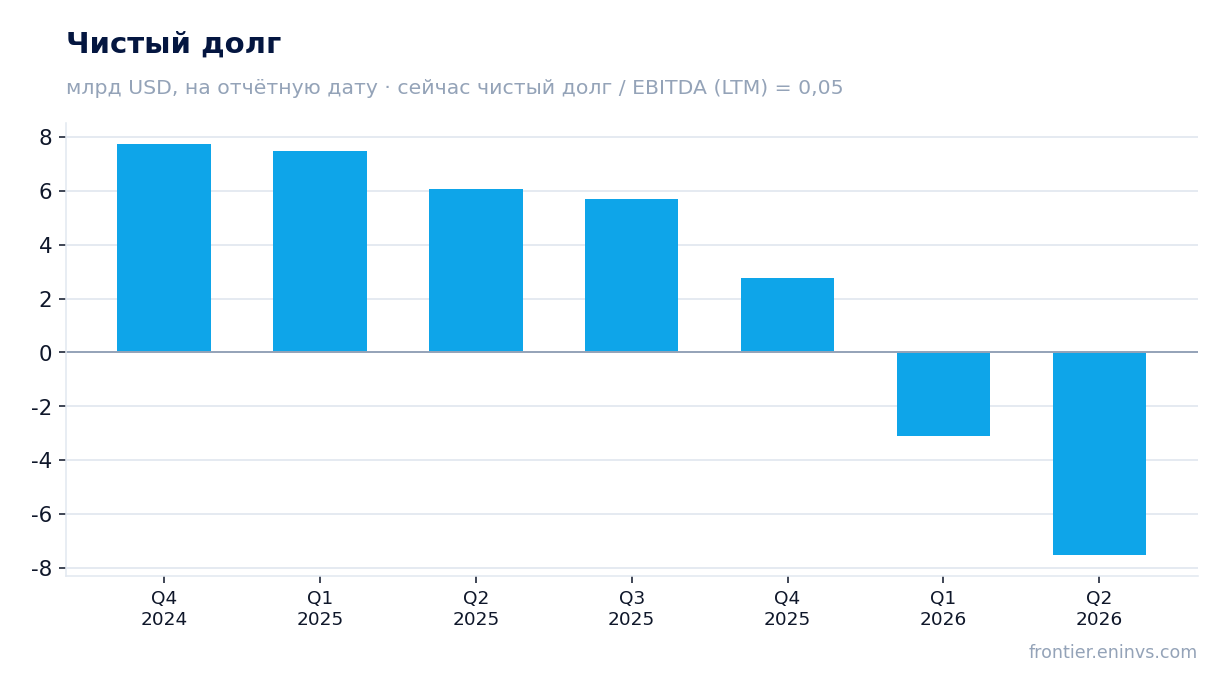
Несмотря на это, свободный денежный поток за квартал составил 33 199 млн долларов, а за год – 62 308 млн. Это позволяет финансировать дивиденды и выкуп акций без привлечения долга. Долговая нагрузка при этом низкая: соотношение чистого долга к EBITDA LTM равно 0,08.
Дивиденд 0,15 доллара на акцию – символический, доходность 0,05%
Совет директоров объявил квартальный дивиденд 0,15 доллара на акцию, выплата назначена на 29 октября 2026 года. При цене акции 1 065,08 доллара дивидендная доходность за последние 12 месяцев составляет 0,05%. Это крайне низкий уровень, который не играет роли для инвестора.
Компания платит дивиденды, но они символические. За 2026 финансовый год на дивиденды направлено 610 млн долларов, что составляет менее 1% чистой прибыли. Основные средства возвращаются через выкуп акций: за год на выкуп ушло 650 млн долларов по программе и 1 127 млн на удержание акций при вознаграждении сотрудников.
Для инвестора, ориентированного на дивиденды, эта бумага не подходит. Доходность 0,05% несопоставима с ключевой ставкой. Однако это компенсируется потенциалом роста капитализации: модель портала оценивает справедливую стоимость на 91% выше текущей цены.
EV/EBITDA 10,4 против среднего за три года 10,2 – рынок уже закладывает рост
Текущая оценка: EV/EBITDA LTM равна 10,4 – почти вровень со средним за три года 10,2. P/E LTM составляет 14,1. Рынок оценивает компанию в 1 198 249 млн долларов (рыночная капитализация). Соотношение чистого долга к EBITDA LTM – 0,08, то есть долг практически отсутствует.
Столь высокий мультипликатор EV/EBITDA объясняется ожиданиями дальнейшего роста прибыли. Компания дала прогноз на первый квартал 2027 финансового года: выручка 61,5 млрд долларов плюс-минус 1,5 млрд, валовая маржа около 86%, прибыль на акцию 37,84 доллара. Это предполагает продолжение роста.
Однако если рост замедлится, мультипликатор может сжаться к историческому среднему. Модель портала, основанная на росте EBITDA и целевом мультипликаторе, даёт потенциал роста к справедливой стоимости +91%. Это наша собственная оценка, а не консенсус рынка.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1 198 млрд USD |
| P/E (LTM) | 14,1 |
| EV/EBITDA (LTM) | 10,4 |
| P/B | 22,12 |
| Чистый долг / EBITDA | -0,63 |
| Операционный денежный поток (LTM) | 89,7 млрд |
| ROE | 126,1% |
| Дивидендная доходность (12 мес) | 0,0% |
| EV/EBITDA, среднее за 3 года | 10,2 |
Отслеживаемые метрики: созданная стоимость 91% капитализации, потенциал при средней цене памяти от +68% до +139%
Две метрики, по которым мы ведём идею с 11 сентября, после отчёта сдвинулись вверх. Созданная фундаментальная стоимость (прирост EBITDA, умноженный на целевой мультипликатор, против капитализации) выросла с 75% до 91% капитализации: квартальная EBITDA составила 46,4 млрд долларов против 35,7 млрд кварталом ранее.
Потенциал при нормализованной цене памяти. Метод тот же, что в нашем разборе от 11 сентября: берём последний квартал в годовом выражении, то есть текущие объём и себестоимость, и пересчитываем выручку по консервативной цене – середине между текущим индексом цены DRAM и его средним за три года. Индекс мы строим по раскрытиям Micron: в четвёртом квартале цены DRAM выросли на «high-teens» процентов, в расчёте взято +18%. Индекс вырос с 658 до 776, среднее за три года – с 226 до 283 (36% текущего уровня), консервативная середина – с 442 до 529. Консервативная EBITDA поднялась с 88 до 119 млрд долларов, чистая денежная позиция – с 24 до 68 млрд (из них 12,9 млрд – авансы клиентов).
Потенциал при консервативной цене памяти
| Мультипликатор EV/EBITDA | 11.09, цена 1 017 | 01.10, цена 1 065 |
|---|---|---|
| 23,6х (75-й перцентиль за 3 года) | +84% | +139% |
| 18,7х (3 года без провала 2023-24) | +46% | +90% |
| 16,5х (медиана без дней выше 40х) | +29% | +68% |
| Мультипликатор, при котором цена справедлива | 12,7х | 9,6х |
Цена акции за это время выросла на 5%, а потенциал по всем трём мультипликаторам – почти вдвое: прибыль растёт быстрее котировки. Оговорка та же, что и в сентябре: трёхлетнее среднее тянет вниз провал 2023 года, а рост самого среднего на 25% за квартал – во многом механика окна, из которого выпал самый дешёвый квартал.
Итог
Отчёт за четвёртый квартал 2026 финансового года показал рекордные результаты: выручка выросла в 4,8 раза, чистая прибыль – в 11,8 раза, валовая маржа достигла 86,8%. Из 44 млрд операционного потока 33,2 млрд остались свободными деньгами, 12,9 млрд пришли авансами клиентов, капитальные вложения растут. Дивиденд символический, доходность 0,05%. Оценка по EV/EBITDA 10,4 выше среднего за три года 10,2, но модель портала даёт потенциал роста +91%. Вердикт – «привлекательно»: рост продолжается, долговая нагрузка минимальна, но инвестору нужно быть готовым к цикличности.
Перейти к финансовой карточке компании MU →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций