Everpure (Pure Storage): выручка ускорилась до 37,7%, но свободный денежный поток ушёл в минус
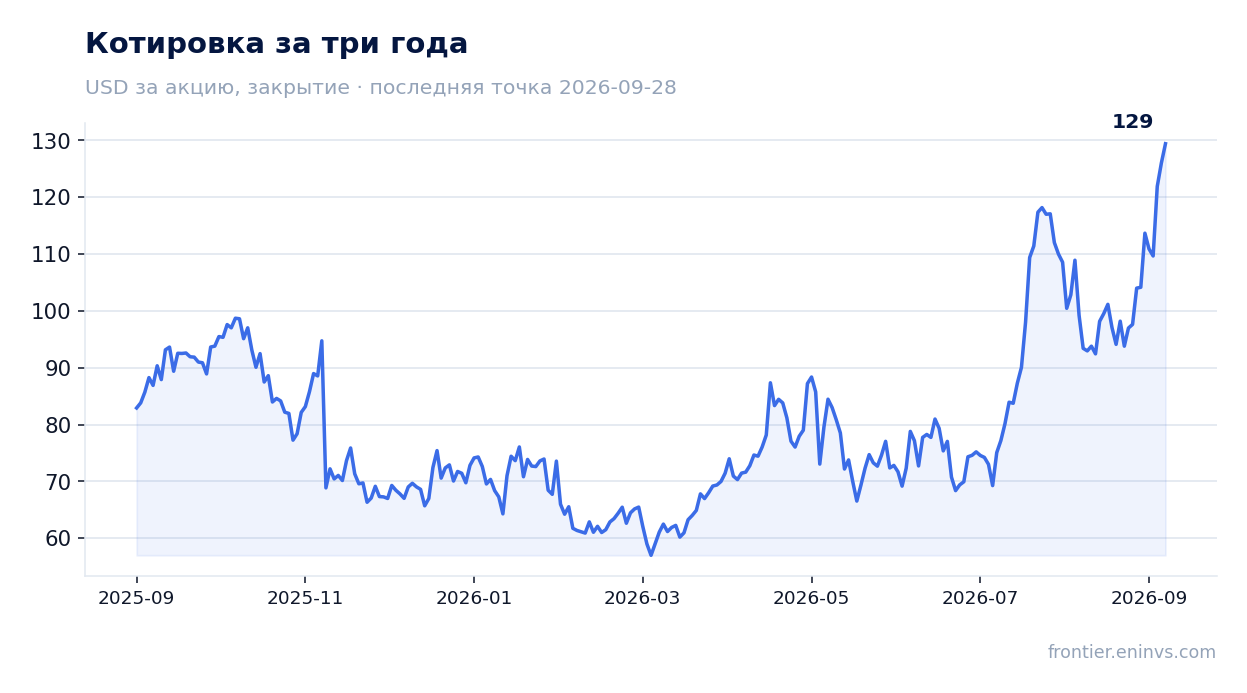
2 сентября Everpure (Pure Storage) раскрыла результаты за второй квартал 2026 года. Выручка выросла на 37,7% год к году до 1 185,9 млн долларов, EBITDA поднялась на 178,0% до 104,2 млн, чистая прибыль прибавила 57,4% и составила 74,1 млн. Рост ускорился по сравнению с первым кварталом, когда он был 35,2%, а рентабельность по EBITDA достигла 8,8% против 4,4% годом ранее. Однако операционный денежный поток оказался отрицательным – минус 136,3 млн, и капитальные затраты выросли до 101,3 млн. При цене 102,81 доллара перед отчётом и росте на 5,9% в день публикации акция выглядит нейтрально: ускорение выручки и рост маржи компенсируются крайне высокими мультипликаторами и слабым денежным потоком.
Главные тезисы
— Выручка выросла на 37,7% год к году до 1 185,9 млн долларов, и рост ускорился с 35,2% в первом квартале
— EBITDA поднялась на 178,0% до 104,2 млн, а маржа достигла 8,8% против 4,4% годом ранее
— Чистая прибыль прибавила 57,4% до 74,1 млн, но операционный денежный поток ушёл в минус 136,3 млн
— Капитальные затраты выросли до 101,3 млн долларов, что вместе с отрицательным денежным потоком давит на свободный поток
— Чистый долг сократился с -0,7 млрд долларов на 3 августа 2025 года до -0,2 млрд на 2 августа 2026 года
— Мультипликатор EV/EBITDA LTM составляет 111,2, что выше среднего за три года значения 88,3
— По модели портала потенциал роста акции до справедливой стоимости оценивается в +8%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,86 | 1,19 | +37,7% |
| EBITDA | 0,04 | 0,10 | +178,0% |
| Операционная прибыль | 0,00 | 0,06 | +1196,6% |
| Чистая прибыль | 0,05 | 0,07 | +57,4% |
| Операционный денежный поток | 0,21 | -0,14 | -164,3% |
| Капзатраты | 0,06 | 0,10 | +63,2% |
| Рентабельность по EBITDA | 4,4% | 8,8% | +4,4 п.п. |
| Чистая маржа | 5,5% | 6,3% | +0,8 п.п. |
Выручка выросла на 37,7% год к году до 1 185,9 млн долларов, и рост ускорился с 35,2% в первом квартале
Во втором квартале 2026 года выручка Everpure (Pure Storage) составила 1 185,9 млн долларов, что на 37,7% больше, чем годом ранее. Это ускорение по сравнению с первым кварталом, когда рост был 35,2%. Компания демонстрирует ускорение второй квартал подряд: в четвёртом квартале 2025 года рост был 16,0%, в первом квартале 2026 года – 35,2%, теперь – 37,7%.
Ускорение роста выручки может быть связано с высоким спросом на решения компании, но в предоставленных фактах нет детализации по сегментам или регионам, поэтому причину назвать нельзя. Важно, что рост происходит на фоне увеличения капитальных затрат, что может указывать на инвестиции в расширение.
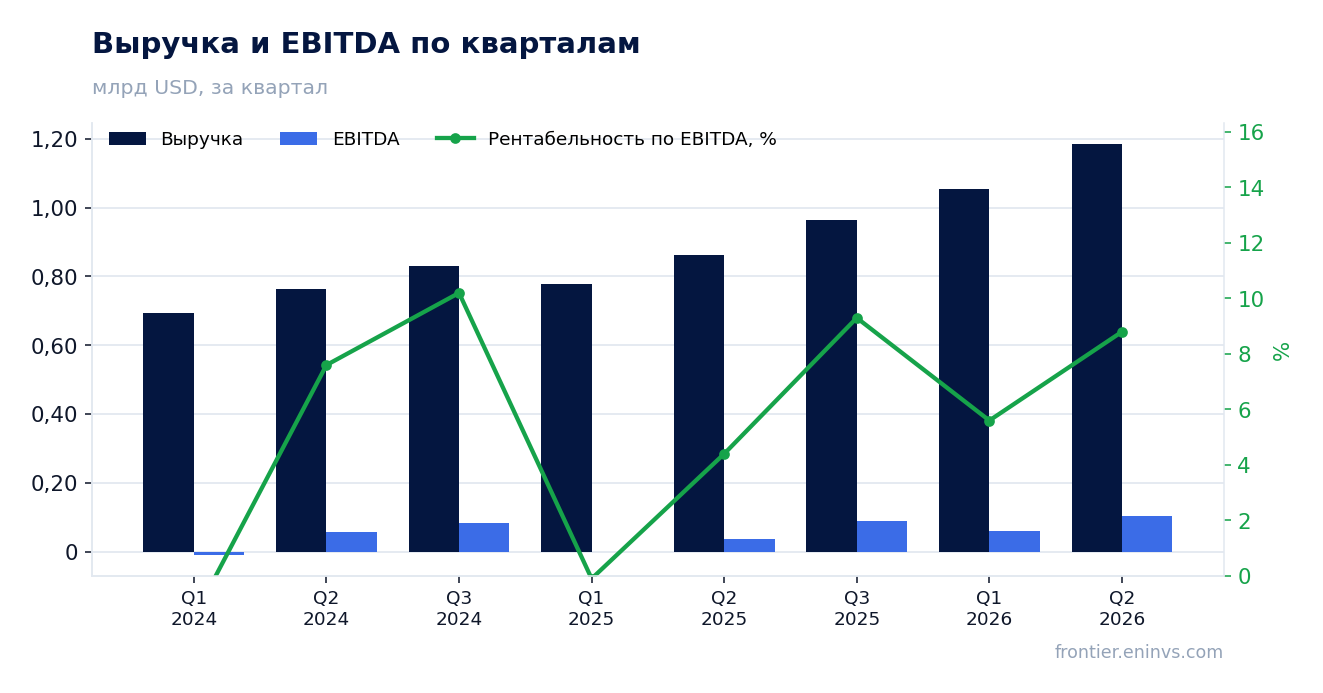
EBITDA поднялась на 178,0% до 104,2 млн, а маржа достигла 8,8% против 4,4% годом ранее
EBITDA во втором квартале 2026 года составила 104,2 млн долларов, что на 178,0% больше, чем годом ранее. Рентабельность по EBITDA достигла 8,8% против 4,4% во втором квартале 2025 года. Такой рост маржи может объясняться эффектом операционного рычага при быстром росте выручки, а также возможным улучшением структуры затрат.
Операционная прибыль составила 63,2 млн долларов против 4,9 млн годом ранее. Чистая прибыль выросла на 57,4% до 74,1 млн долларов, а чистая маржа – до 6,3% с 5,5%. Рост прибыли отстаёт от роста EBITDA, что может быть связано с налогами или другими расходами ниже операционной линии.
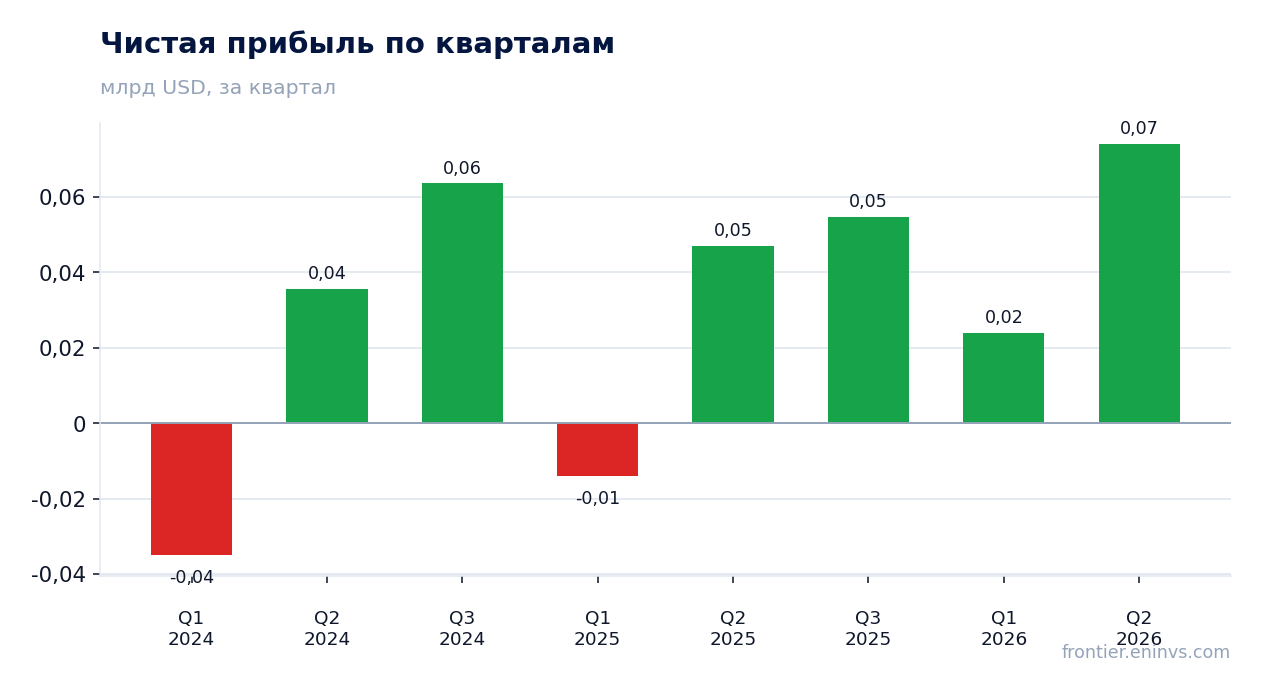
Чистая прибыль прибавила 57,4% до 74,1 млн, но операционный денежный поток ушёл в минус 136,3 млн
Чистая прибыль во втором квартале 2026 года составила 74,1 млн долларов, увеличившись на 57,4% год к году. Однако операционный денежный поток оказался отрицательным – минус 136,3 млн долларов. Это резкий контраст с прибылью и может указывать на проблемы с оборотным капиталом или на разовые выплаты.
За последние двенадцать месяцев операционный денежный поток составил 427,8 млн долларов, что показывает, что квартал был аномальным. Отрицательный поток в отчётном квартале может быть связан с сезонностью или крупными инвестициями в оборотный капитал, но точная причина в фактах не указана.
Капитальные затраты выросли до 101,3 млн долларов, что вместе с отрицательным денежным потоком давит на свободный поток
Капитальные затраты во втором квартале 2026 года составили 101,3 млн долларов, что выше, чем в предыдущих кварталах. Например, в первом квартале 2026 года они были 68,4 млн, а во втором квартале 2025 года – 62,0 млн. Рост капитальных затрат может отражать инвестиции в инфраструктуру или разработки.
Вместе с отрицательным операционным денежным потоком это означает, что свободный денежный поток в отчётном квартале был глубоко отрицательным. Это ключевой риск для акционеров, так как компания может быть вынуждена финансировать инвестиции из имеющихся денежных средств или долга.
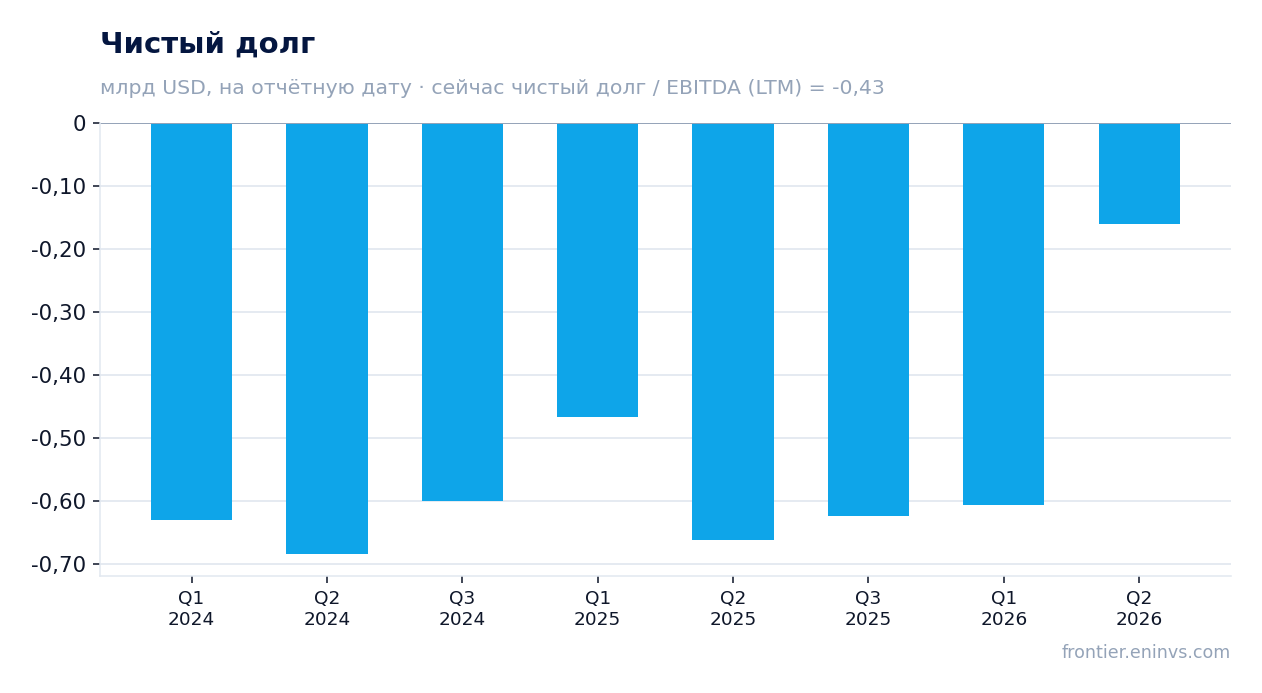
Чистый долг сократился с -0,7 млрд долларов на 3 августа 2025 года до -0,2 млрд на 2 августа 2026 года
Чистый долг на 2 августа 2026 года составил -0,2 млрд долларов, что означает, что денежные средства превышают долговые обязательства. Годом ранее, на 3 августа 2025 года, чистый долг был -0,7 млрд долларов. Таким образом, изменение за год составило +0,5 млрд долларов – компания сократила чистую денежную позицию.
Отношение чистого долга к EBITDA LTM составляет -0,43, что отражает чистую денежную позицию. Это низкий уровень долговой нагрузки, который даёт компании финансовую гибкость. Однако направление изменения показателя не указано в фактах, поэтому нельзя утверждать, улучшилась или ухудшилась ситуация с долгом.
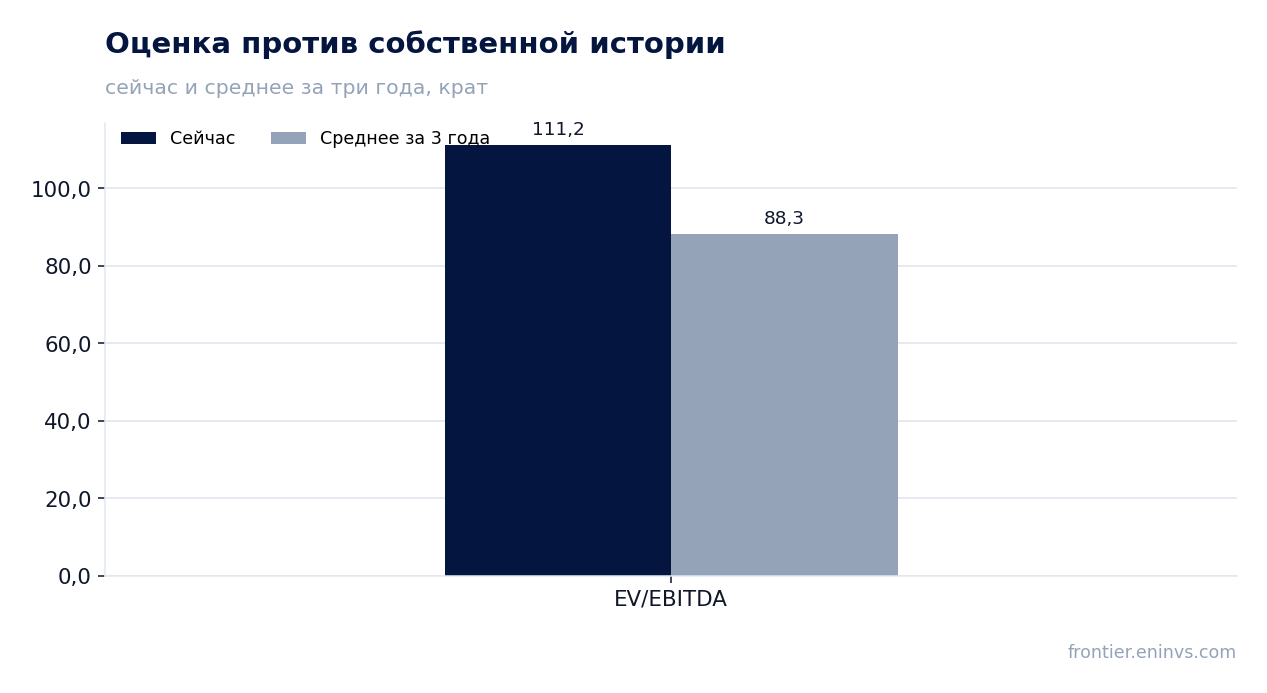
Мультипликатор EV/EBITDA LTM составляет 111,2, что выше среднего за три года значения 88,3
EV/EBITDA LTM на текущий момент составляет 111,2, что выше среднего за три года значения 88,3. Это означает, что акция оценивается дороже, чем в среднем за последние три года. P/E LTM равен 166,6, что также указывает на высокую оценку.
По модели портала потенциал роста акции до справедливой стоимости оценивается в +8%. Это собственный расчёт портала, а не рыночный консенсус. Учитывая высокие мультипликаторы, даже этот потенциал может быть реализован только при сохранении сильных финансовых результатов.
По модели портала потенциал роста акции до справедливой стоимости оценивается в +8%
Согласно модели портала, справедливая стоимость акции Everpure (Pure Storage) предполагает рост на +8% от текущей цены. Это умеренный потенциал, который не компенсирует высокие мультипликаторы и риски, связанные с денежным потоком.
Модель учитывает рост EBITDA и целевой мультипликатор, но не является рыночным консенсусом или целевой ценой. Она показывает, что при текущих фундаментальных показателях акция оценена близко к справедливой стоимости, и дальнейший рост требует улучшения денежного потока.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 42,2 млрд USD |
| P/E (LTM) | 166,6 |
| EV/EBITDA (LTM) | 111,2 |
| P/B | 29,19 |
| Чистый долг / EBITDA | -0,43 |
| Операционный денежный поток (LTM) | 0,43 млрд |
| ROE | 19,9% |
| EV/EBITDA, среднее за 3 года | 88,3 |
Итог
Итог: Everpure (Pure Storage) показала сильное ускорение выручки до 37,7% и рост маржи по EBITDA до 8,8%, что является genuinely strong. Однако операционный денежный поток ушёл в минус, а капитальные затраты выросли, что ставит под вопрос качество прибыли. Оценка остаётся крайне высокой: EV/EBITDA 111,2 против среднего за три года 88,3. Потенциал по модели портала составляет всего +8%, что не компенсирует риски. Вердикт – нейтрально: текущая цена уже учитывает большую часть позитива.
Перейти к финансовой карточке компании PSTG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций