S&P Global: выручка +10%, операционная прибыль +17% – квартал сделали рейтинги и индексы
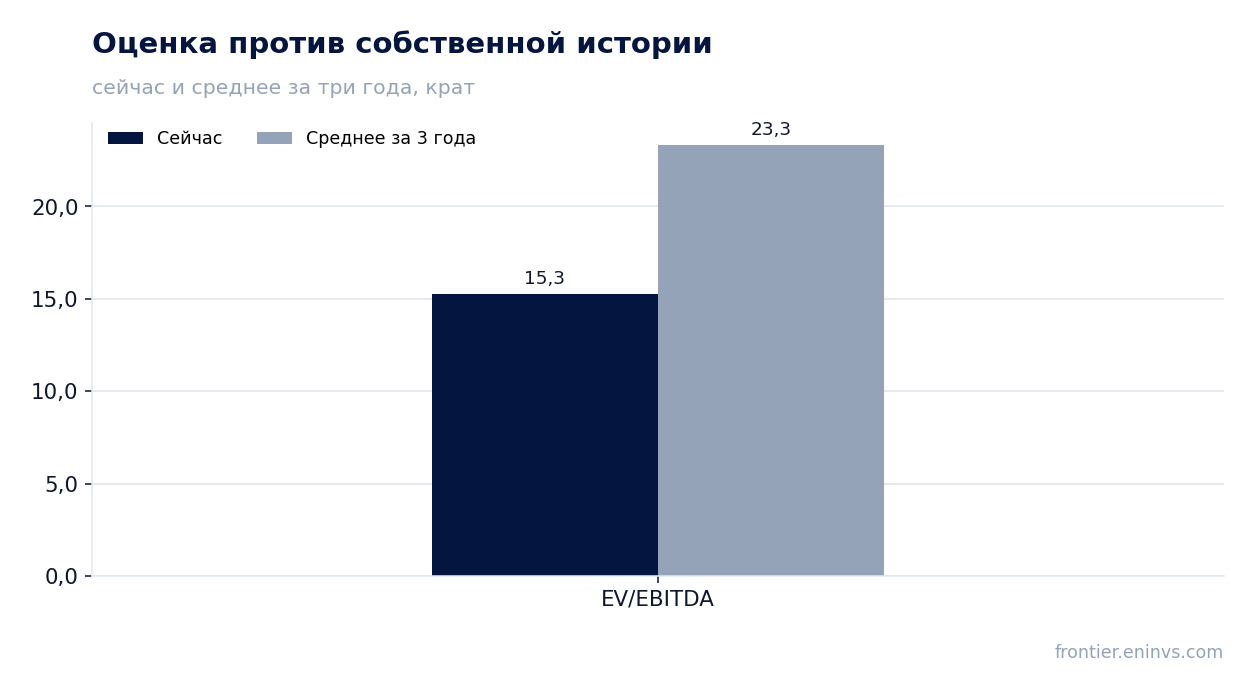
28 июля S&P Global раскрыла результаты за второй квартал 2026 года. Выручка составила 4 146 млн долларов, прибавив 10,4% год к году, операционная прибыль выросла на 17% до 1 812 млн, чистая прибыль – на 13,5% до 1 217 млн. Темп роста выручки почти не изменился по сравнению с первым кварталом, когда он также составил 10,4%, а рентабельность по EBITDA поднялась до 51,1% с 48,9%. При цене акции, предполагающей EV/EBITDA LTM 15,3 против среднего за три года 23,3, бумага выглядит скорее привлекательной. Часть этого дисконта техническая: цена акции уже не включает Mobility, выделенную 1 июля, а EBITDA за 12 месяцев и чистый долг на 30 июня её ещё включают, поэтому разрыв с историей завышен.
Главные тезисы
— Выручка выросла на 10,4% год к году, и темп почти не изменился по сравнению с первым кварталом
— Рентабельность по EBITDA поднялась до 51,1% благодаря росту в Ratings, Indices и Market Intelligence
— Чистая прибыль выросла на 13,5%, а без выделенной Mobility – на 22%; разовых доходов во втором квартале почти не было
— Чистый долг 11,0 млрд долларов на 30 июня включает 2,0 млрд облигаций Mobility, ушедших вместе с ней 1 июля; чистый долг/EBITDA LTM – 1,32
— Свободный денежный поток остаётся солидным, а капитальные затраты незначительны
— Дивидендная доходность 0,94% при квартальном дивиденде 0,97 доллара на акцию
— EV/EBITDA LTM 15,3 против среднего за три года 23,3 – бумага торгуется ниже своей истории
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 3,75 | 4,15 | +10,4% |
| EBITDA | 1,83 | 2,12 | +15,5% |
| Операционная прибыль | 1,55 | 1,81 | +16,8% |
| Чистая прибыль | 1,07 | 1,22 | +13,5% |
| Операционный денежный поток | 1,45 | 1,44 | -0,4% |
| Капзатраты | 0,06 | 0,04 | -37,7% |
| Рентабельность по EBITDA | 48,9% | 51,1% | +2,2 п.п. |
| Чистая маржа | 28,5% | 29,4% | +0,9 п.п. |
Выручка выросла на 10,4% год к году, и темп почти не изменился по сравнению с первым кварталом
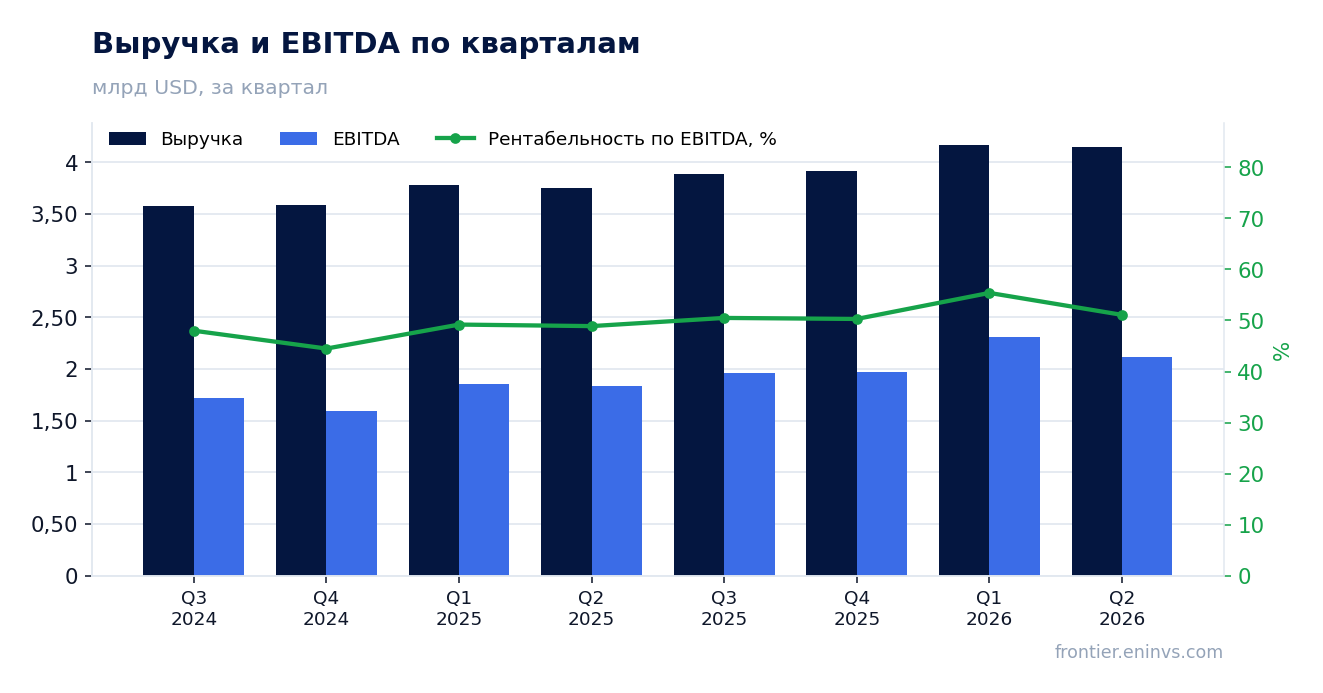
Во втором квартале 2026 года выручка S&P Global составила 4 146 млн долларов, что на 10,4% больше, чем годом ранее. В первом квартале рост был таким же – 10,4%, то есть темп почти не изменился. Это устойчивый двузначный рост, который компания демонстрирует второй квартал подряд.
Основной вклад внесли рейтинговое агентство и индексный бизнес. Выручка Ratings выросла на 17% до 1 339 млн долларов, Indices – на 20% до 534 млн. Подразделение Market Intelligence прибавило 6%, Energy – всего 2%. Таким образом, рост сконцентрирован в двух наиболее маржинальных сегментах.
Спин-офф Mobility, завершённый 1 июля 2026 года, пока не отражён в отчётности как прекращённая деятельность за второй квартал, но компания уже представила pro forma результаты, исключающие этот бизнес. На pro forma основе выручка выросла на 11% до 3 678 млн долларов, что подтверждает силу оставшихся четырёх дивизионов.
Рентабельность по EBITDA поднялась до 51,1% благодаря росту в Ratings, Indices и Market Intelligence
Рентабельность по EBITDA во втором квартале составила 51,1% против 48,9% годом ранее. Это улучшение на 2,2 процентного пункта. Операционная прибыль выросла на 17% до 1 812 млн долларов, опережая рост выручки, что и обеспечило расширение маржи.
Компания объясняет рост маржинальности увеличением доходов и расширением рентабельности в Ratings, Indices и Market Intelligence. В этих сегментах операционная прибыль выросла на 28%, 21% и 13% соответственно. Расходы в Ratings даже снизились на 2%, что усилило эффект.
Рентабельность по чистой прибыли также улучшилась – до 29,4% с 28,5%. Однако чистая прибыль выросла лишь на 13,5%, отставая от операционной прибыли из-за роста процентных расходов и налогов.
Чистая прибыль выросла на 13,5%, а без Mobility – на 22%
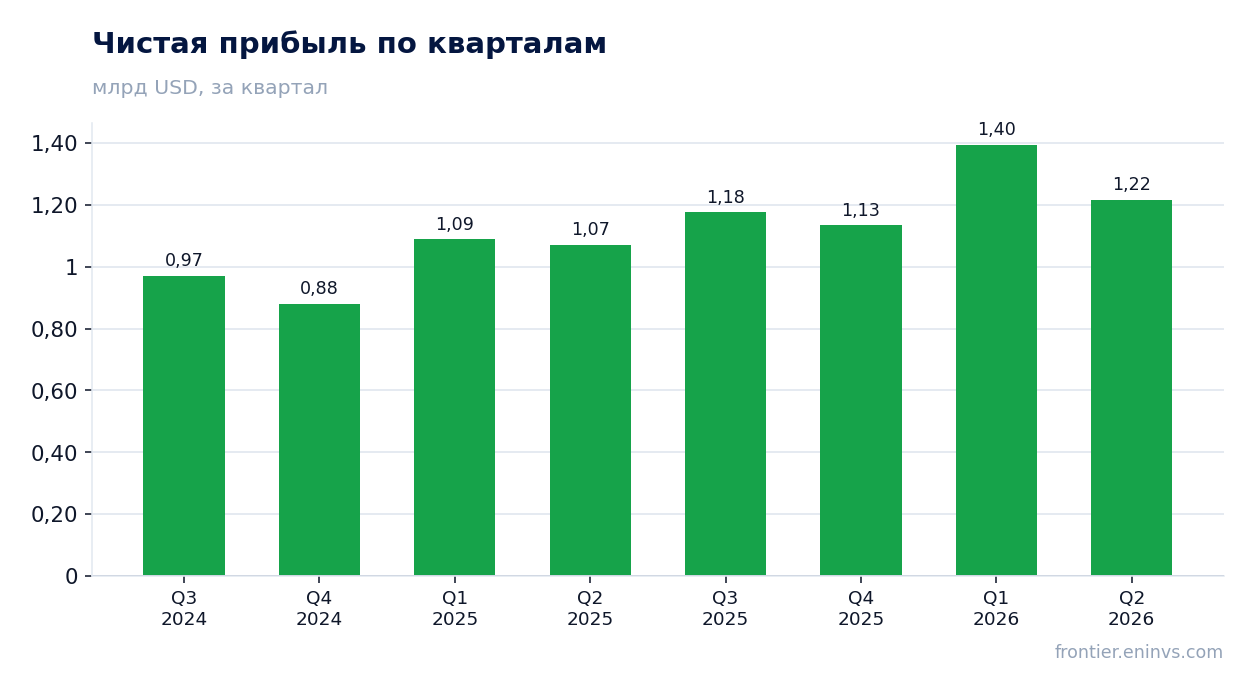
Чистая прибыль во втором квартале 2026 года составила 1 217 млн долларов, что на 13,5% больше, чем годом ранее. Разовые доходы на этот квартал почти не повлияли: прибыль от продажи активов во втором квартале – всего 11 млн долларов (годом ранее 3 млн). Из 186 млн такой прибыли за полугодие основная часть, 172 млн, пришлась на первый квартал.
Кроме того, в составе расходов есть разовые списания: выходные пособия, затраты на приобретения и продажи, а также обесценение активов. Например, в сегменте Market Intelligence во втором квартале 2026 года расходы включают выходные пособия на 15 млн долларов и затраты, связанные с продажей, на 1 млн. В Energy – выходные пособия на 8 млн, обесценение на 4 млн и другие разовые статьи.
Без Mobility pro forma чистая прибыль выросла на 22% до 1 205 млн долларов, а разводнённая прибыль на акцию – на 26% до 4,08 доллара. То есть операционная динамика сильнее, чем показывает отчётная чистая прибыль: её сдерживала выделяемая Mobility и расходы на выделение, а не завышали разовые статьи.
Чистый долг 11,0 млрд долларов включает 2,0 млрд облигаций Mobility, ушедших вместе с ней
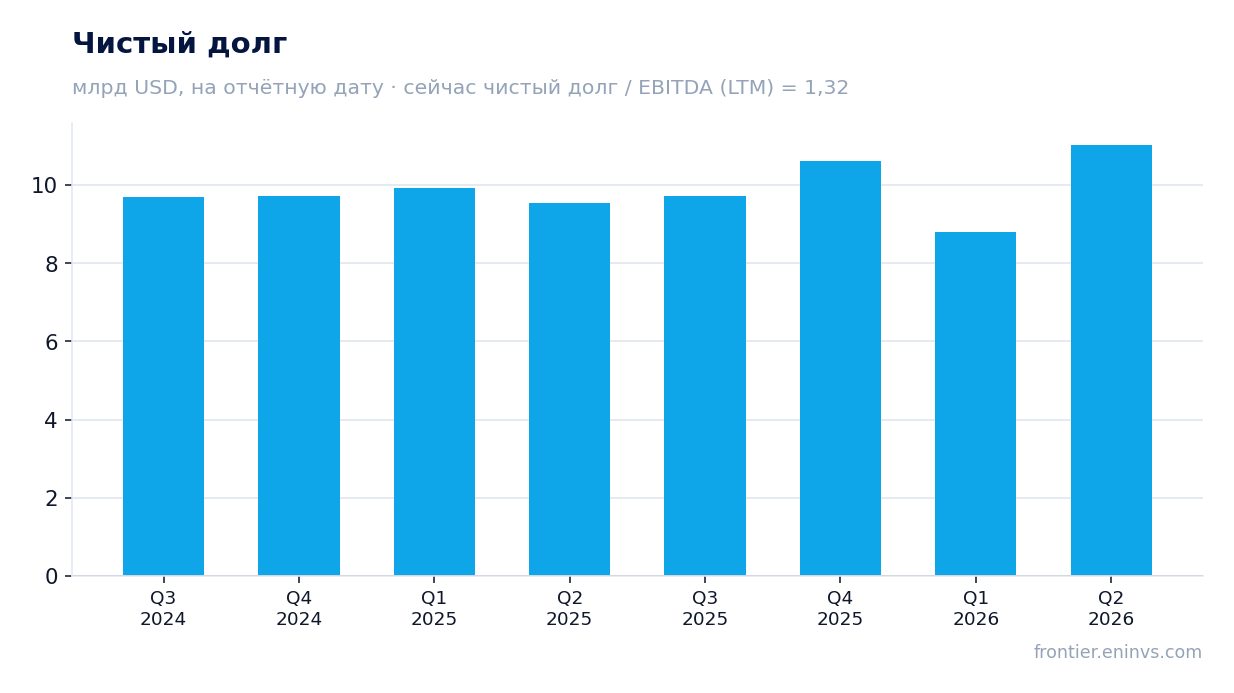
Чистый долг на 30 июня 2026 года составил 11 036 млн долларов. Это на 2,2 млрд больше, чем на 31 марта 2026 года (8,8 млрд), и на 1,5 млрд больше, чем годом ранее (9,5 млрд на 30 июня 2025 года). Рост почти целиком объясняется облигациями на 2,0 млрд долларов, которые 19 мая выпустила Mobility Global перед выделением: на балансе 30 июня они ещё есть, но с 1 июля это обязательство только Mobility. Поэтому цифра на 30 июня завышает собственный долг S&P Global примерно на 2 млрд.
Соотношение чистый долг/EBITDA LTM составляет 1,32. Это умеренный уровень, который компания комфортно обслуживает. Процентные расходы во втором квартале выросли на 13% до 87 млн долларов вместе с долгом.
Операционный денежный поток за первое полугодие 2026 года составил 2 476 млн долларов, что немного выше, чем годом ранее (2 398 млн). Этого достаточно для покрытия капитальных затрат (65 млн) и дивидендов (575 млн), но не всего выкупа акций на 1,5 млрд долларов: разницу закрыли деньги от облигаций Mobility и 361 млн от продажи активов.
Свободный денежный поток остаётся солидным, а капитальные затраты незначительны
Операционный денежный поток во втором квартале 2026 года составил 1 439 млн долларов, что практически совпадает с показателем годом ранее (1 445 млн). Капитальные затраты были минимальны – 38 млн долларов, что на 23 млн меньше, чем во втором квартале 2025 года. Свободный денежный поток, таким образом, остаётся стабильным.
За первое полугодие 2026 года капитальные затраты составили всего 65 млн долларов против 104 млн годом ранее. Компания не требует значительных инвестиций в основные средства, так как её бизнес основан на интеллектуальных услугах и данных. Это позволяет направлять почти весь операционный поток на дивиденды и выкуп акций.
Однако выкуп акций на 1,5 млрд долларов за первое полугодие превысил свободный денежный поток; разницу покрыли заимствования Mobility перед выделением и продажа активов. Компания планирует выкупить более 7 млрд долларов акций в 2026 году, что может потребовать дополнительного финансирования.
Дивидендная доходность 0,94% при квартальном дивиденде 0,97 доллара на акцию
Совет директоров утвердил квартальный дивиденд в размере 0,97 доллара на акцию. При текущей цене дивидендная доходность за последние 12 месяцев составляет 0,94%. Это скромный уровень, который объясняется высокой оценкой компании и низким коэффициентом выплат.
За первое полугодие 2026 года на дивиденды было направлено 575 млн долларов, что составляет около 22% чистой прибыли. Компания придерживается политики возврата капитала акционерам через дивиденды и выкуп акций, при этом выкуп является более значимым инструментом.
Наша оценка дивиденда за 2026 год исходит из текущего квартального платежа и предполагает сохранение его на уровне 0,97 доллара в квартал, что даст около 3,88 доллара на акцию. Это соответствует доходности примерно 0,94% к текущей цене. Рост дивиденда будет зависеть от прибыли и возможного увеличения payout ratio, но компания пока не сигнализирует о его повышении.
EV/EBITDA LTM 15,3 против среднего за три года 23,3 – бумага торгуется ниже своей истории
Мультипликатор EV/EBITDA LTM составляет 15,3, что значительно ниже среднего за последние три года – 23,3. Часть этого дисконта техническая: цена акции уже не включает Mobility, выделенную 1 июля, а EBITDA за 12 месяцев и чистый долг на 30 июня её ещё включают, поэтому разрыв с историей завышен. Чистую картину покажет отчёт за третий квартал, где Mobility уже не будет.
Мультипликатор P/E LTM равен 23,7. При этом рентабельность собственного капитала (ROE) составляет 15,5%, что поддерживает оценку. Однако дивидендная доходность всего 0,94% не делает бумагу привлекательной для income-инвесторов.
Наша фундаментальная модель оценки, основанная на росте EBITDA и целевом мультипликаторе, показывает потенциал роста до справедливой стоимости в +12%. Это не консенсус-прогноз, а результат нашей собственной модели. Учитывая сильные операционные результаты и низкий мультипликатор относительно истории, акции выглядят привлекательно для инвесторов, ориентированных на рост.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 117 млрд USD |
| P/E (LTM) | 23,7 |
| EV/EBITDA (LTM) | 15,3 |
| P/B | 3,75 |
| Чистый долг / EBITDA | 1,32 |
| Операционный денежный поток (LTM) | 5,73 млрд |
| ROE | 15,5% |
| Дивидендная доходность (12 мес) | 0,9% |
| EV/EBITDA, среднее за 3 года | 23,3 |
Итог
S&P Global показала сильные операционные результаты: выручка выросла на 10,4%, рентабельность по EBITDA достигла 51,1%, а прибыль на акцию на pro forma основе увеличилась на 26%. Отчётная чистая прибыль выросла на 13,5% – её сдерживали выделяемая Mobility и рост процентных расходов. Чистый долг 11,0 млрд долларов на 30 июня включает 2,0 млрд облигаций Mobility, соотношение чистый долг/EBITDA LTM – комфортные 1,32. Бумага торгуется с мультипликатором EV/EBITDA 15,3 против среднего за три года 23,3, но часть этого дисконта создана выделением Mobility; наша модель даёт потенциал роста +12%. Инвесторам стоит дождаться первого отчёта без Mobility и следить за долгом на фоне выкупа.
Перейти к финансовой карточке компании SPGI →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций