UDR: прибыль выросла на 83% за счёт продажи недвижимости, а выручка встала на месте
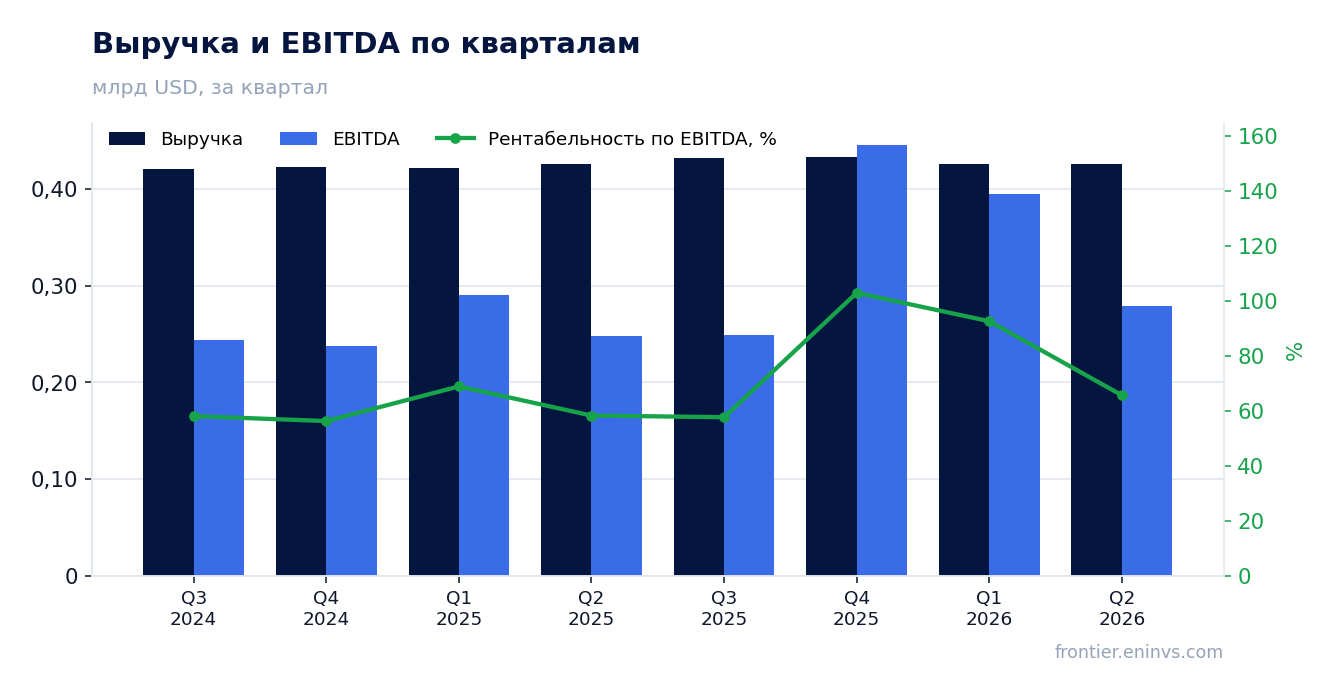
27 июля UDR раскрыла результаты за второй квартал 2026 года. Выручка осталась на уровне прошлого года – 425,4 млн долларов, EBITDA выросла на 12,7% до 279,4 млн, чистая прибыль прибавила 83,1% и достигла 69,0 млн. Рост прибыли обеспечен разовым доходом от продажи недвижимости в 35,7 млн долларов, а не операционными улучшениями. С учётом стагнации выручки, высокой долговой нагрузки и отсутствия явных драйверов для ускорения бумага выглядит нейтрально.
Главные тезисы
— Выручка замерла на 425,4 млн долларов, и это уже второе подряд замедление роста
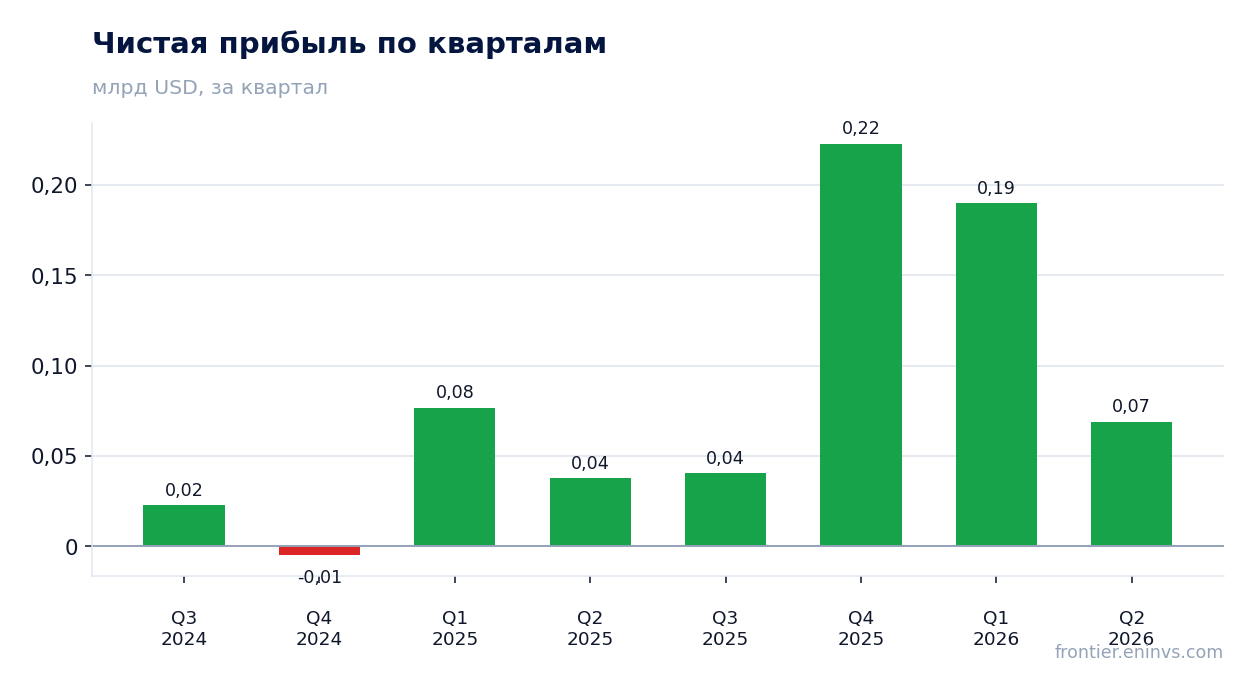
— Прибыль выросла на 83,1% только благодаря разовой продаже недвижимости на 35,7 млн
— Маржа EBITDA поднялась до 65,7% из-за снижения амортизации, а не из-за роста доходов
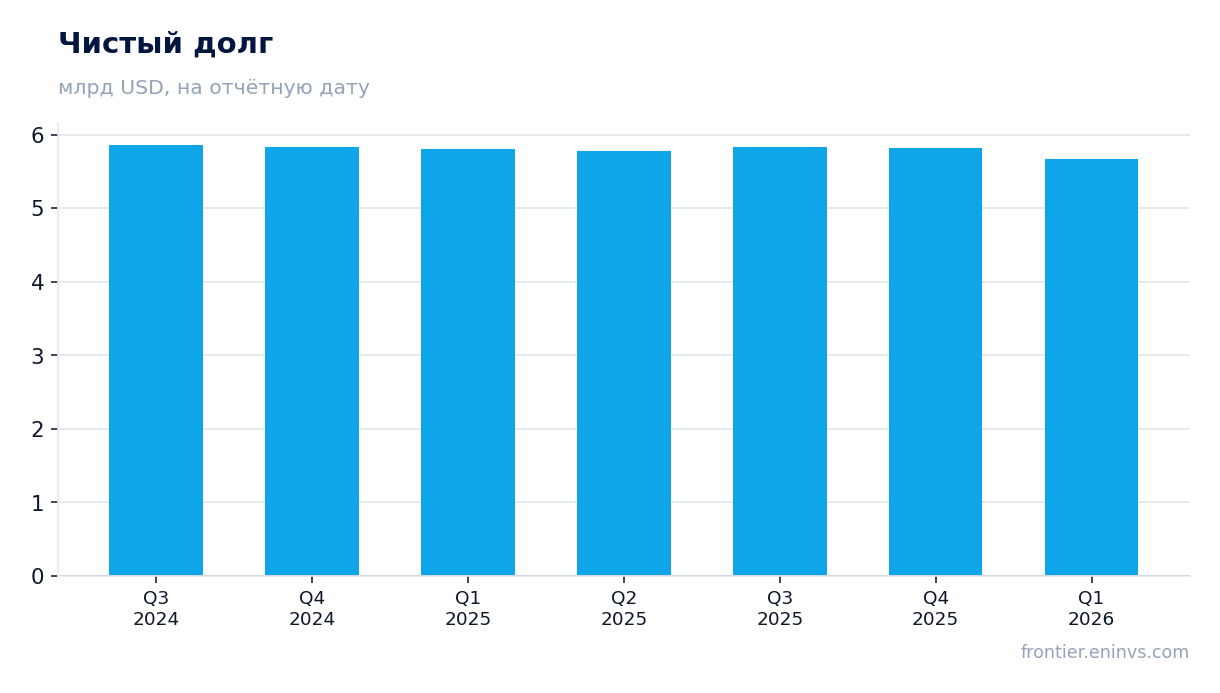
— Долг в 5,8 млрд долларов при EBITDA 1,03 млрд даёт нагрузку 5,6x – это выше, чем год назад
— Дивиденд 0,435 доллара на акцию съедает почти весь AFFO, оставляя минимум на развитие
— Операционный денежный поток за квартал 262,2 млн долларов покрывает дивиденды, но капитальные затраты растут
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,43 | 0,43 | -0,0% |
| EBITDA | 0,25 | 0,28 | +12,7% |
| Операционная прибыль | 0,08 | 0,12 | +49,7% |
| Чистая прибыль | 0,04 | 0,07 | +83,1% |
| Операционный денежный поток | 0,25 | 0,26 | +4,7% |
| Капзатраты | 0,00 | — | — |
| Рентабельность по EBITDA | 58,3% | 65,7% | +7,4 п.п. |
| Чистая маржа | 8,9% | 16,2% | +7,3 п.п. |
Выручка замерла на 425,4 млн долларов, и это уже второе подряд замедление роста
Во втором квартале 2026 года выручка UDR составила 425,4 млн долларов, что на 0,0% ниже показателя годичной давности. Это продолжение замедления: в первом квартале рост был 0,9%, а в четвёртом квартале 2025 года – 2,5%. Квартальная динамика показывает, что компания практически перестала увеличивать доходы.
Основная причина – стагнация арендной платы: доход от аренды снизился до 422,9 млн долларов с 423,0 млн годом ранее. Рост выручки от управляемых совместных предприятий (2,5 млн долларов) не компенсировал падение. Заполняемость остаётся стабильной на уровне 96,6%, но повысить ставки не удаётся.
За первое полугодие 2026 года выручка составила 851,2 млн долларов против 847,3 млн годом ранее, рост всего 0,5%. Это подтверждает, что замедление не разовое, а системное. Без ускорения роста арендных ставок или заполняемости выручка вряд ли выйдет из стагнации в ближайшие кварталы.
Прибыль выросла на 83,1% только благодаря разовой продаже недвижимости на 35,7 млн
Чистая прибыль во втором квартале 2026 года достигла 69,0 млн долларов, что на 83,1% больше, чем годом ранее. Однако этот рост полностью обеспечен разовым доходом от продажи недвижимости в размере 35,7 млн долларов, который был признан в отчётном квартале. Без этого разового дохода прибыль была бы значительно ниже.
Операционная прибыль выросла до 115,9 млн долларов с 77,4 млн годом ранее, но и здесь основной вклад внесла продажа активов. Операционные расходы снизились на 2,8 млн долларов, в основном за счёт уменьшения амортизации (160,1 млн против 163,2 млн). Это не связано с улучшением операционной эффективности.
За первое полугодие 2026 года чистая прибыль составила 258,9 млн долларов против 114,4 млн годом ранее, но и здесь значительная часть прироста – 193,1 млн долларов – приходится на продажу недвижимости. Устойчивость прибыли без разовых факторов вызывает сомнения.
Маржа EBITDA поднялась до 65,7% из-за снижения амортизации, а не из-за роста доходов
EBITDA во втором квартале 2026 года составила 279,4 млн долларов, что на 12,7% больше, чем годом ранее. Маржа EBITDA достигла 65,7% против 58,3% годом ранее. Однако рост маржи не связан с увеличением выручки – она осталась на прежнем уровне.
Улучшение маржи произошло за счёт снижения операционных расходов, в частности амортизации (160,1 млн против 163,2 млн) и других операционных расходов. Также сказалось отсутствие некоторых разовых затрат, которые были годом ранее. Это не устойчивый фактор.
Для сравнения: в первом квартале 2026 года EBITDA margin была ещё выше – около 92,6% (394,4 млн при выручке 425,8 млн), но это было связано с разовыми статьями. Текущий уровень 65,7% может оказаться неустойчивым, если расходы вернутся к нормальному уровню.
Долг в 5,8 млрд долларов при EBITDA 1,03 млрд даёт нагрузку 5,6x – это выше, чем год назад
Совокупный долг UDR на конец второго квартала 2026 года составил 5,8 млрд долларов, а чистый долг – 5,8 млрд. Соотношение чистого долга к EBITDAre, скорректированному на разовые статьи, составляет 5,6x против 5,5x годом ранее. Это умеренный, но растущий уровень долговой нагрузки.
Процентные расходы за квартал составили 47,6 млн долларов, что на 2,1% меньше, чем годом ранее, благодаря рефинансированию по более низким ставкам. Средняя ставка по долгу – 3,31%, при этом 88,1% долга имеют фиксированную ставку. Это снижает риск роста платежей при повышении ключевой ставки.
Операционный денежный поток за квартал составил 262,2 млн долларов, что с запасом покрывает процентные расходы и дивиденды. Однако капитальные затраты растут: за полугодие они составили 49,2 млн долларов против 47,6 млн годом ранее. Долговая нагрузка остаётся ключевым риском, особенно если EBITDA начнёт снижаться.
Дивиденд 0,435 доллара на акцию съедает почти весь AFFO, оставляя минимум на развитие
За второй квартал 2026 года UDR объявила дивиденд в размере 0,435 доллара на акцию, что на 1,2% больше, чем годом ранее (0,43 доллара). Годовая выплата, таким образом, составляет 1,74 доллара на акцию. При текущей цене это даёт дивидендную доходность около 4,5% – на уровне исторических значений для компании.
Скорректированный операционный денежный поток (AFFO) на акцию за квартал составил 0,56 доллара, что покрывает дивиденд с небольшим запасом. Однако коэффициент выплаты превышает 77%, что оставляет мало средств на развитие и снижение долга. Для REIT это типично, но ограничивает возможности для роста.
В случае ухудшения операционных показателей или роста капитальных затрат дивиденд может быть пересмотрен. Компания пока сохраняет прогноз по годовому дивиденду в 1,74 доллара, но устойчивость выплаты зависит от способности удерживать AFFO на текущем уровне.
Операционный денежный поток за квартал 262,2 млн долларов покрывает дивиденды, но капитальные затраты растут
Операционный денежный поток во втором квартале 2026 года составил 262,2 млн долларов, что на 4,7% больше, чем годом ранее (250,3 млн). Это хороший результат, который с запасом покрывает дивидендные выплаты (около 150 млн долларов в квартал) и процентные расходы.
Однако капитальные затраты растут: за первое полугодие 2026 года они составили 49,2 млн долларов против 47,6 млн годом ранее. В основном это расходы на поддержание и улучшение существующих активов. Рост капитальных затрат может ограничить свободный денежный поток в будущем.
Свободный денежный поток (после капитальных затрат и дивидендов) остаётся положительным, но небольшим. Компания также активно продаёт недвижимость: за полугодие доход от продаж составил 193,1 млн долларов, что помогло поддержать ликвидность. Без продаж активов свободный денежный поток был бы значительно ниже.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Операционный денежный поток (LTM) | 0,76 млрд |
| ROE | 8,9% |
Итог
Отчёт UDR за второй квартал 2026 года показал стагнацию выручки и рост прибыли исключительно за счёт разовой продажи недвижимости. Операционные показатели – заполняемость и арендные ставки – не улучшаются, а долговая нагрузка остаётся высокой. Дивиденд в 0,435 доллара на акцию обеспечивает доходность около 4,5%, но почти весь AFFO уходит на выплаты. При текущей цене бумага выглядит нейтрально: потенциал роста ограничен, а риски снижения прибыли без разовых факторов сохраняются.
Перейти к финансовой карточке компании UDR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций