UZ_UNIVERSAL: выручка выросла на 26,6%, но прибыль упала на 15,2% – маржа сжалась с 40,9% до 27,4%
UZ_UNIVERSAL раскрыла результаты за второй квартал 2026 года. Выручка выросла на 26,6% год к году до 223 470,2 млн сумов, операционная прибыль составила 75 750,9 млн сумов, чистая прибыль – 61 180,9 млн сумов, что на 15,2% ниже уровня годичной давности. Рентабельность по чистой прибыли снизилась до 27,4% против 40,9% годом ранее. При текущей цене акция выглядит привлекательно: форвардный P/E 5,4, ROE 27,5% и дивидендная доходность 4,4% при потенциале роста к справедливой стоимости по модели портала 19%.
Главные тезисы
— Выручка выросла на 26,6% год к году, но замедлилась с 30,9% кварталом ранее
— Чистая прибыль упала на 15,2% год к году, хотя операционная прибыль осталась высокой
— Рентабельность по чистой прибыли сжалась до 27,4% с 40,9% годом ранее
— Дивидендная доходность 4,4% при коэффициенте выплаты, который предстоит уточнить
— P/E 5,4 и ROE 27,5% – оценка ниже исторической, но прибыль под давлением
— Потенциал роста к справедливой стоимости по модели портала составляет 19%
Оценка привлекательности
Ключевые показатели, млрд UZS
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 176 | 223 | +26,6% |
| Операционная прибыль | — | 75,8 | — |
| Чистая прибыль | 72,2 | 61,2 | -15,2% |
| Чистая маржа | 40,9% | 27,4% | -13,5 п.п. |
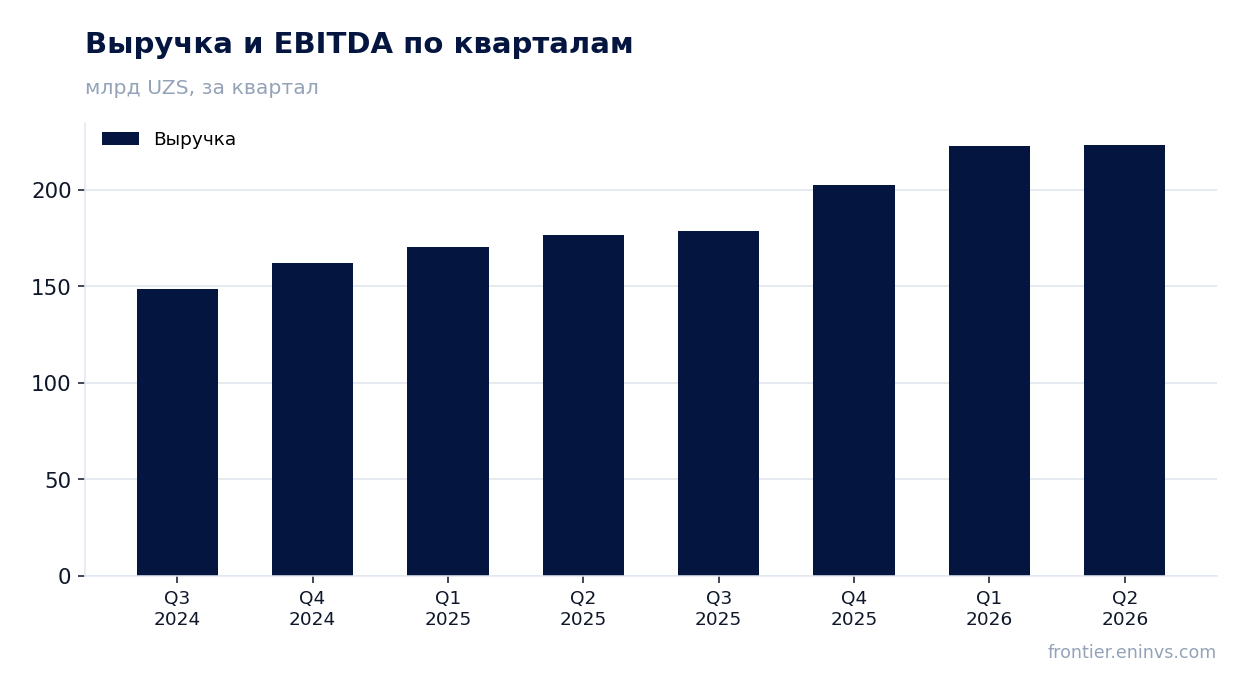
Выручка выросла на 26,6% год к году, но замедлилась с 30,9% кварталом ранее
Во втором квартале 2026 года выручка составила 223 470,2 млн сумов, что на 26,6% больше, чем годом ранее. Это продолжение роста, но темпы замедлились: в первом квартале 2026 года выручка увеличилась на 30,9% год к году. Замедление на 4,3 процентного пункта – первый сигнал того, что высокая база прошлого года начинает сказываться.
Квартальная динамика показывает, что рост последовательно замедляется: в третьем квартале 2025 года выручка прибавила 20,3% год к году, в четвёртом – 24,8%, в первом квартале 2026 года – 30,9%, а во втором – 26,6%. Это не обвал, но устойчивого ускорения нет. Компания всё ещё растёт быстрее, чем большинство рынков, но пик темпов, похоже, пройден.
Для инвестора важно, что даже при замедлении абсолютный уровень выручки остаётся высоким: 223 470,2 млн сумов за квартал – это исторический максимум. Вопрос в том, сможет ли компания удержать двузначные темпы роста, когда эффект низкой базы окончательно исчезнет.
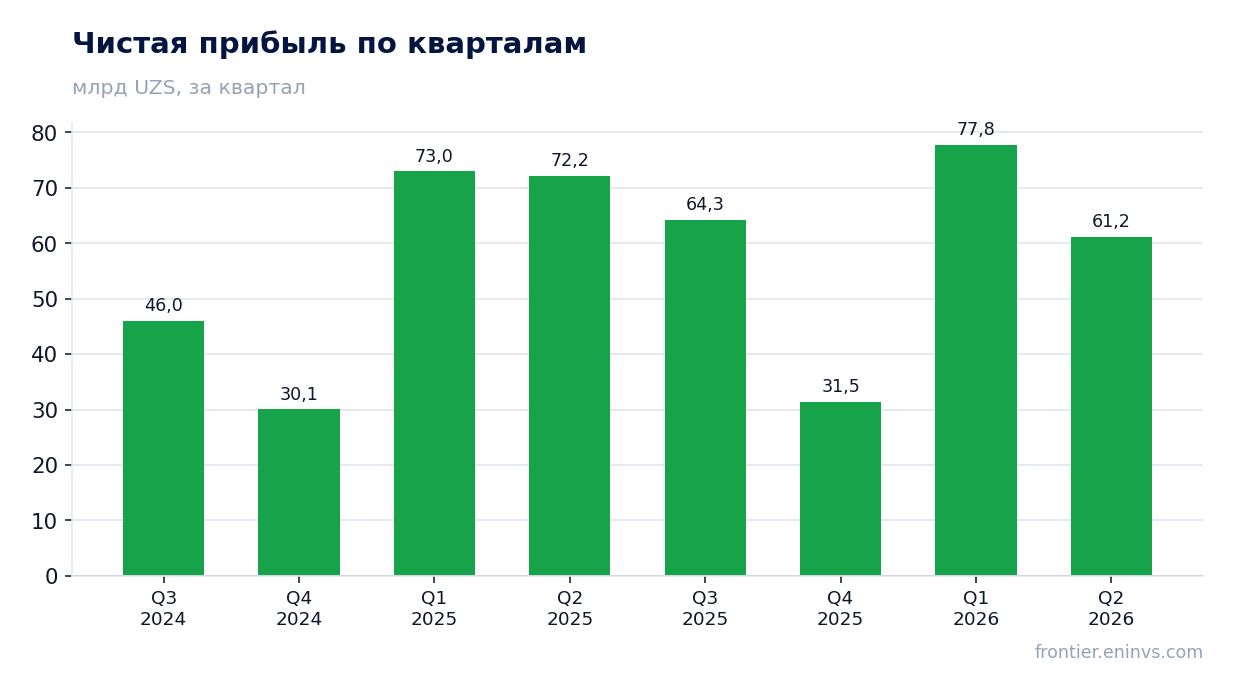
Чистая прибыль упала на 15,2% год к году, хотя операционная прибыль осталась высокой
Чистая прибыль во втором квартале 2026 года составила 61 180,9 млн сумов, что на 15,2% меньше, чем годом ранее. Операционная прибыль при этом равнялась 75 750,9 млн сумов – это высокий уровень, но он не транслировался в рост чистой прибыли. Разрыв между операционной и чистой прибылью указывает на то, что ниже операционной линии возникли дополнительные расходы или убытки.
Годом ранее чистая прибыль за второй квартал 2025 года составляла 72 170,0 млн сумов. Снижение на 15,2% при росте выручки на 26,6% означает, что каждая дополнительная единица выручки не приносит пропорционального увеличения прибыли. Это может быть связано с ростом процентных расходов, налогов или разовых списаний, но в предоставленных данных детализация отсутствует.
Операционная прибыль в 75 750,9 млн сумов соответствует операционной марже около 33,9% – это всё ещё очень высокий показатель. Однако чистая маржа упала до 27,4%, что говорит о том, что давление на прибыль возникло ниже операционной линии. Без дополнительных данных о структуре расходов точная причина остаётся неясной.
Рентабельность по чистой прибыли сжалась до 27,4% с 40,9% годом ранее
Рентабельность по чистой прибыли во втором квартале 2026 года составила 27,4%, тогда как годом ранее она равнялась 40,9%. Падение на 13,5 процентного пункта – существенное ухудшение, которое перевешивает позитивный эффект от роста выручки. Это ключевой негативный момент отчёта.
Снижение маржи означает, что компания стала менее эффективной в преобразовании выручки в прибыль. При выручке 223 470,2 млн сумов и чистой прибыли 61 180,9 млн сумов каждый процентный пункт маржи стоит около 2 234,7 млн сумов прибыли. Потеря 13,5 п.п. маржи – это значительная сумма, которая могла бы пойти в прибыль.
Причины сжатия маржи могут быть разными: рост операционных расходов, увеличение процентных платежей, изменение налоговой нагрузки или разовые факторы. В предоставленных данных нет детализации, поэтому точно назвать драйвер невозможно. Однако сам факт падения маржи на 13,5 п.п. требует внимания – это не сезонное колебание, а структурный сдвиг.
Дивидендная доходность 4,4% при коэффициенте выплаты, который предстоит уточнить
Дивидендная доходность за последние 12 месяцев составляет 4,4%. Это умеренный уровень, который может привлекать инвесторов, ориентированных на доход. Однако без данных о коэффициенте выплаты и политике компании сложно оценить устойчивость дивиденда.
Чистая прибыль за последние 12 месяцев равна 234 683,9 млн сумов. Если компания направляет на дивиденды значительную часть этой прибыли, то при текущей рыночной капитализации 1 270 099,0 млн сумов доходность 4,4% выглядит сбалансированной. Но если выплаты финансируются из долга или разовых источников, риск снижения дивиденда возрастает.
Для инвестора важно, что дивидендная доходность 4,4% превышает многие безрисковые ставки, но не является экстраординарной. В сочетании с P/E 5,4 и ROE 27,5% акция может быть интересна как для роста, так и для дохода. Однако падение чистой прибыли на 15,2% год к году создаёт риск того, что дивидендные выплаты в будущем могут быть пересмотрены.
P/E 5,4 и ROE 27,5% – оценка ниже исторической, но прибыль под давлением
Коэффициент P/E за последние 12 месяцев составляет 5,4, что указывает на низкую оценку по сравнению с историческими уровнями. При этом ROE равен 27,5% – это высокий показатель, свидетельствующий об эффективном использовании капитала. Сочетание низкого P/E и высокого ROE обычно считается привлекательным для инвесторов.
Однако низкий P/E может отражать не только недооценённость, но и ожидания рынка относительно будущего снижения прибыли. Падение чистой прибыли на 15,2% год к году и сжатие маржи до 27,4% – это факторы, которые могут удерживать мультипликатор на низком уровне. Если прибыль продолжит снижаться, P/E может вырасти даже при неизменной цене акции.
Рыночная капитализация компании составляет 1 270 099,0 млн сумов. При LTM чистой прибыли 234 683,9 млн сумов это даёт P/E 5,4. Для сравнения, если бы прибыль осталась на уровне прошлого года, P/E был бы ниже. Таким образом, текущая оценка уже учитывает некоторое снижение прибыли, но не обязательно всё возможное ухудшение.
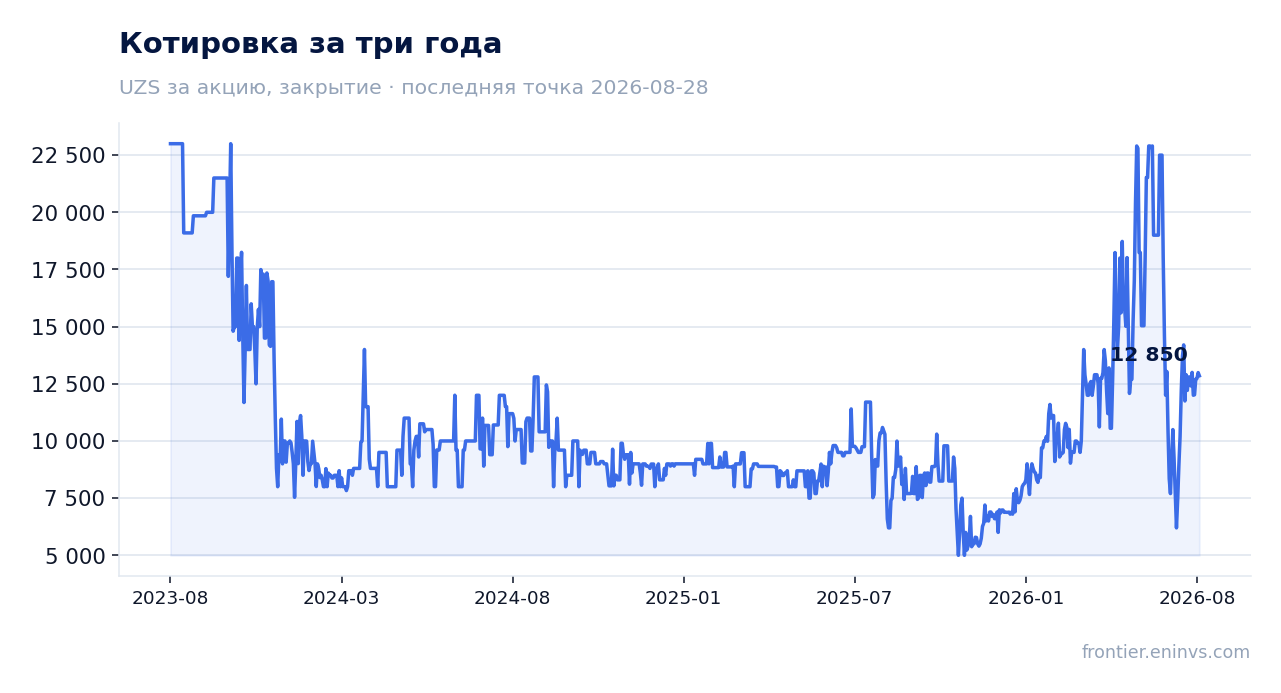
Потенциал роста к справедливой стоимости по модели портала составляет 19%
По модели портала, потенциал роста к справедливой стоимости оценивается в 19%. Это собственная оценка портала, основанная на сопоставлении ROE и P/B, и она не является рыночным консенсусом или целевой ценой. Модель предполагает, что при текущих показателях рентабельности и оценке акция недооценена на 19%.
Такой потенциал роста выглядит привлекательно, особенно в сочетании с дивидендной доходностью 4,4%. Однако важно понимать, что модель основана на текущих данных и может не учитывать риски, связанные с дальнейшим снижением прибыли. Если чистая прибыль продолжит падать, справедливая стоимость также может быть пересмотрена вниз.
Для инвестора 19% потенциала роста – это значительный запас, но он не гарантирован. Рынок может переоценить акцию, если увидит устойчивое восстановление маржи или новые драйверы роста. В противном случае дисконт может сохраняться длительное время.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1 270 млрд UZS |
| P/E (LTM) | 5,4 |
| P/B | 2,10 |
| ROE | 27,5% |
| Дивидендная доходность (12 мес) | 4,4% |
Итог
Сильная сторона отчёта – рост выручки на 26,6% год к году до 223 470,2 млн сумов и высокая операционная прибыль 75 750,9 млн сумов. Слабая – падение чистой прибыли на 15,2% и сжатие маржи до 27,4% с 40,9%. Оценка остаётся низкой: P/E 5,4, ROE 27,5%, дивидендная доходность 4,4%, а модель портала даёт 19% потенциала роста. Главный вопрос для держателя – сможет ли компания восстановить маржу, или давление на прибыль сохранится. При текущей цене акция выглядит привлекательно, но с оговоркой на риск дальнейшего ухудшения рентабельности.
Перейти к финансовой карточке компании UNIVERSAL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций