ADNOC Drilling: выручка впервые за год ушла в минус, но прибыль удержалась за счёт маржи
30 октября ADNOC Drilling раскрыла результаты за третий квартал 2026 года: выручка составила 1 247,3 млн долларов, снизившись на 1,0% год к году, чистая прибыль – 365,4 млн долларов (–0,8%), операционная прибыль – 417,5 млн долларов. Выручка впервые за год показала отрицательную динамику после замедления от +2,9% во втором квартале, однако рентабельность по чистой прибыли удержалась на уровне 29,3% против 29,2% годом ранее. При соотношении EV/EBITDA LTM 11,95 и P/E LTM 17,27 акция выглядит нейтрально: маржинальность и низкий долг поддерживают оценку, но нулевой рост выручки не даёт повода для пересмотра вверх.
Главные тезисы
— Выручка впервые за год сократилась – на 1,0%, до 1 247,3 млн долларов, после замедления с +2,9% во втором квартале
— Чистая прибыль удержалась на уровне 365,4 млн долларов благодаря марже в 29,3%, которая не дала выручке утянуть результат
— Операционная прибыль выросла до 417,5 млн долларов, и это лучший квартальный показатель за последние четыре квартала
— Свободный денежный поток остаётся положительным: операционный поток в 459,8 млн долларов покрывает капитальные вложения
— Чистый долг снизился с 2,1 млрд долларов на 30 июня до 0,9 млрд на 30 сентября, а отношение к EBITDA LTM составляет 0,38
— Оценка в 11,95 EV/EBITDA LTM и 17,27 P/E LTM не даёт явного преимущества при нулевом росте выручки
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,26 | 1,25 | -1,0% |
| EBITDA | 0,53 | — | — |
| Операционная прибыль | 0,40 | 0,42 | +4,8% |
| Чистая прибыль | 0,37 | 0,37 | -0,8% |
| Операционный денежный поток | 0,67 | 0,46 | -31,0% |
| Капзатраты | 0,21 | -0,15 | -172,8% |
| Рентабельность по EBITDA | 42,1% | — | — |
| Чистая маржа | 29,2% | 29,3% | +0,1 п.п. |
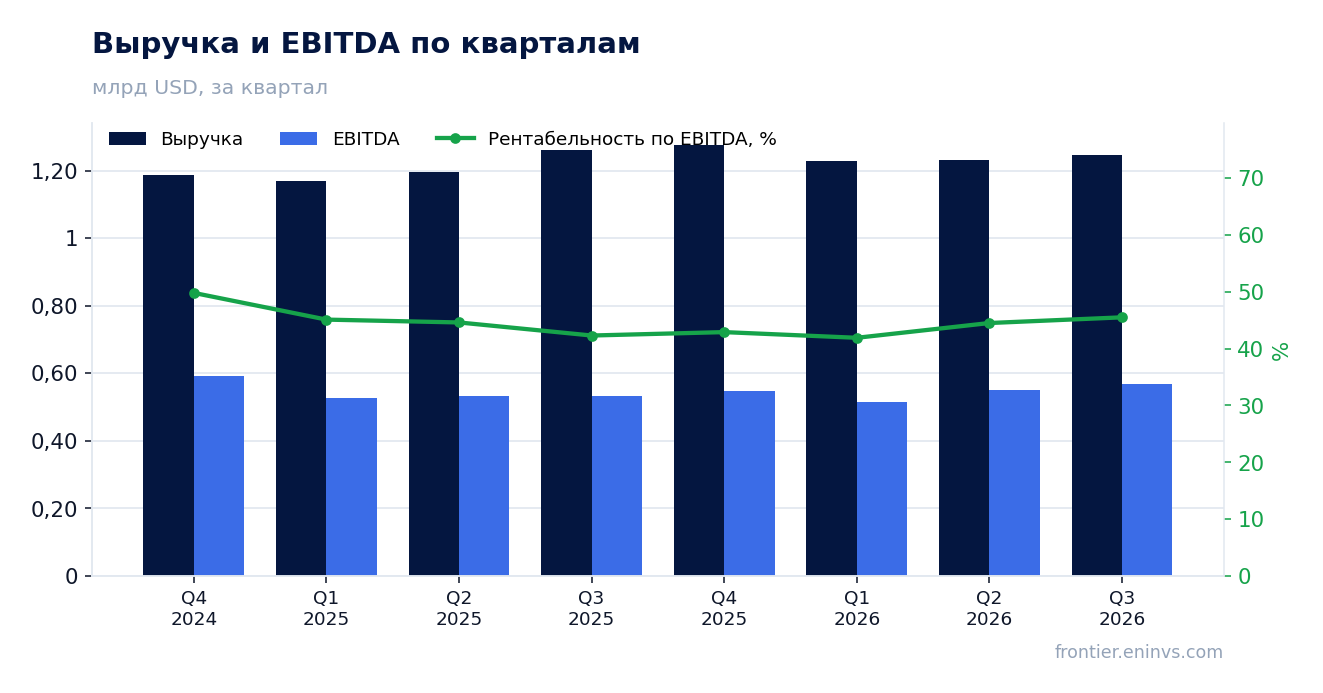
Выручка впервые за год сократилась – на 1,0%, до 1 247,3 млн долларов, после замедления с +2,9% во втором квартале
В третьем квартале 2026 года выручка ADNOC Drilling составила 1 247,3 млн долларов, что на 1,0% меньше, чем годом ранее. Это первое отрицательное значение за год: в предыдущих кварталах динамика замедлялась последовательно – с +22,8% в третьем квартале 2025 года до +7,5% в четвёртом, +5,0% в первом квартале 2026 года и +2,9% во втором.
Замедление перешло в снижение на фоне высокой базы прошлого года: в третьем квартале 2025 года выручка достигала 1 259,8 млн долларов. Снижение на 1,0% – это умеренное сокращение, а не обвал, но оно фиксирует перелом тенденции после нескольких кварталов роста.
Для инвестора важен не сам факт минуса, а то, что он произошёл при относительно стабильной операционной прибыли. Выручка перестала быть драйвером, и дальнейшая динамика будет зависеть от того, вернётся ли она к росту в следующем квартале.
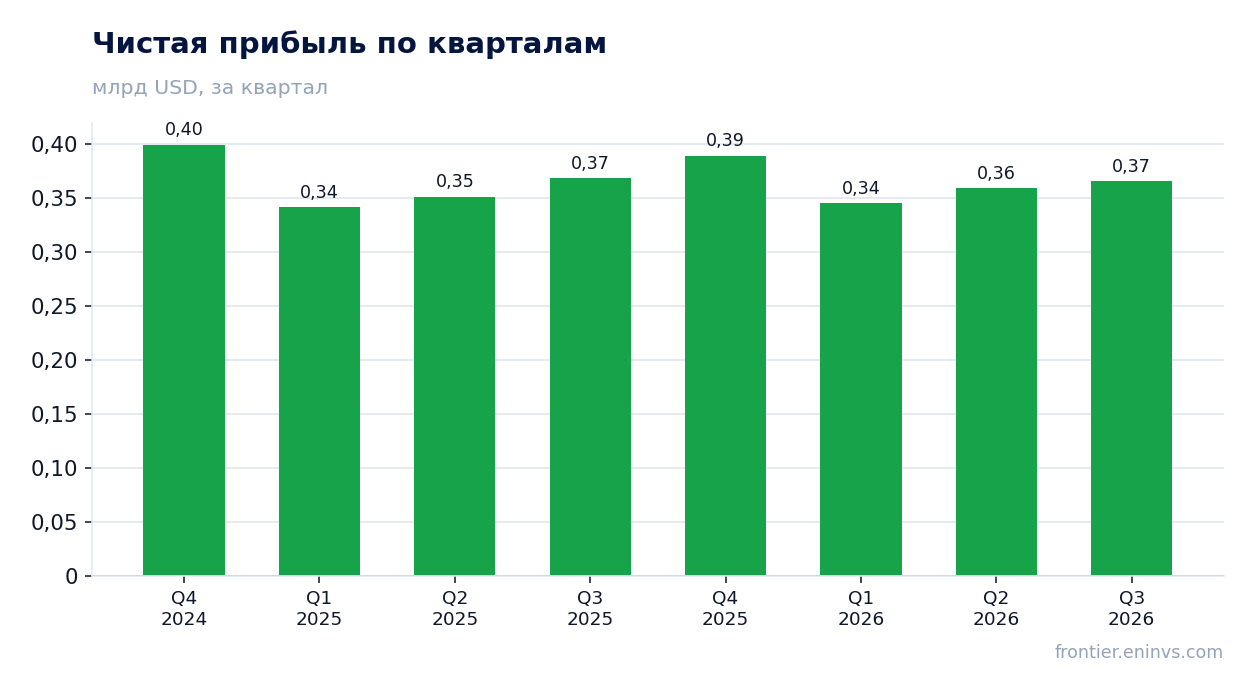
Чистая прибыль удержалась на уровне 365,4 млн долларов благодаря марже в 29,3%, которая не дала выручке утянуть результат
Чистая прибыль за третий квартал 2026 года составила 365,4 млн долларов, снизившись всего на 0,8% год к году при падении выручки на 1,0%. Рентабельность по чистой прибыли осталась практически неизменной – 29,3% против 29,2% годом ранее.
Устойчивость маржи означает, что компания не потеряла в эффективности при меньшей выручке. Расходная часть, судя по сохранению рентабельности, сократилась пропорционально или несколько быстрее выручки, что позволило удержать прибыль на уровне прошлого года.
Для оценки это важный сигнал: бизнес сохраняет способность генерировать прибыль даже при нулевой динамике выручки. Однако сама по себе стабильная маржа не создаёт роста – она лишь защищает текущий уровень результата.
Операционная прибыль выросла до 417,5 млн долларов, и это лучший квартальный показатель за последние четыре квартала
Операционная прибыль в третьем квартале 2026 года составила 417,5 млн долларов – это лучший результат за последние четыре квартала: в четвёртом квартале 2025 года было 433,6 млн, но затем последовали 389,1 млн в первом квартале 2026 года и 413,9 млн во втором. Рост операционной прибыли при снижении выручки указывает на улучшение операционной эффективности.
EBITDA за квартал составила 567,5 млн долларов – также максимум за четыре квартала. Это означает, что компания сократила операционные издержки или улучшила структуру затрат, что компенсировало небольшое падение выручки.
Сочетание снижающейся выручки и растущей операционной прибыли – редкая комбинация, которая говорит о том, что менеджмент работает над рентабельностью, а не только над объёмами. Это поддерживает оценку, но не отменяет вопроса о том, когда выручка вернётся к росту.
Свободный денежный поток остаётся положительным: операционный поток в 459,8 млн долларов покрывает капитальные вложения
Операционный денежный поток за третий квартал 2026 года составил 459,8 млн долларов, что выше уровня предыдущего квартала (403,9 млн) и близко к показателю годом ранее (666,5 млн в третьем квартале 2025 года). Капитальные вложения за квартал были отрицательными – –152,3 млн долларов, что означает возврат средств или продажу активов, а не новые инвестиции.
При таком соотношении свободный денежный поток за квартал остаётся уверенно положительным. Это важно для дивидендной базы и для способности компании обслуживать долг без привлечения нового финансирования.
Отрицательный capex – необычная строка: она может отражать продажу активов или возврат авансов, но в любом случае не создаёт давления на ликвидность. Для инвестора это означает, что денежный поток в отчётном периоде был сильнее, чем можно было ожидать при снижающейся выручке.
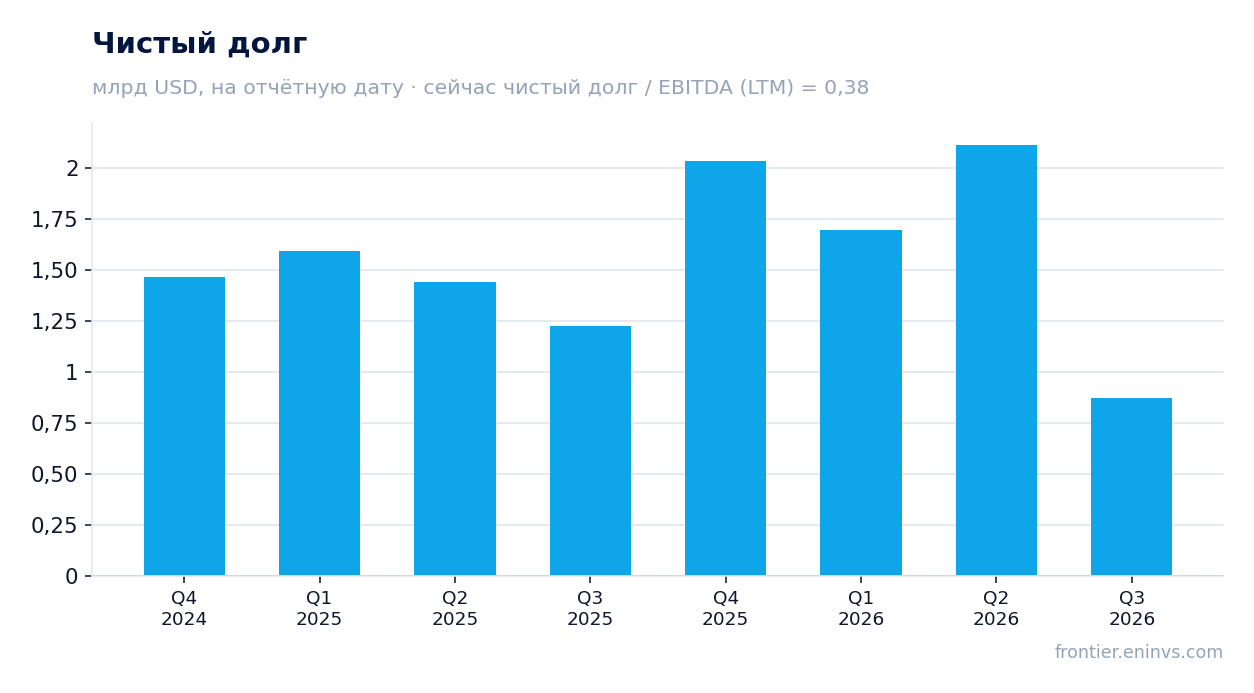
Чистый долг снизился с 2,1 млрд долларов на 30 июня до 0,9 млрд на 30 сентября, а отношение к EBITDA LTM составляет 0,38
Чистый долг на 30 сентября 2026 года составил 873,6 млн долларов против 2,1 млрд долларов на 30 июня – снижение на 1,2 млрд долларов за квартал. Годом ранее, на 30 сентября 2025 года, чистый долг был 1,2 млрд долларов, то есть за 12 месяцев он сократился на 0,4 млрд.
Отношение чистого долга к EBITDA LTM составляет 0,38 – низкий уровень, который оставляет компании значительный запас по долговой нагрузке. Это один из факторов, поддерживающих оценку: даже при нулевом росте выручки долг не создаёт риска для финансовой устойчивости.
Снижение долга за квартал совпало с сильным операционным денежным потоком и отрицательным capex. Компания направила свободные средства на сокращение обязательств, что уменьшает процентные расходы в будущих периодах.
Оценка в 11,95 EV/EBITDA LTM и 17,27 P/E LTM не даёт явного преимущества при нулевом росте выручки
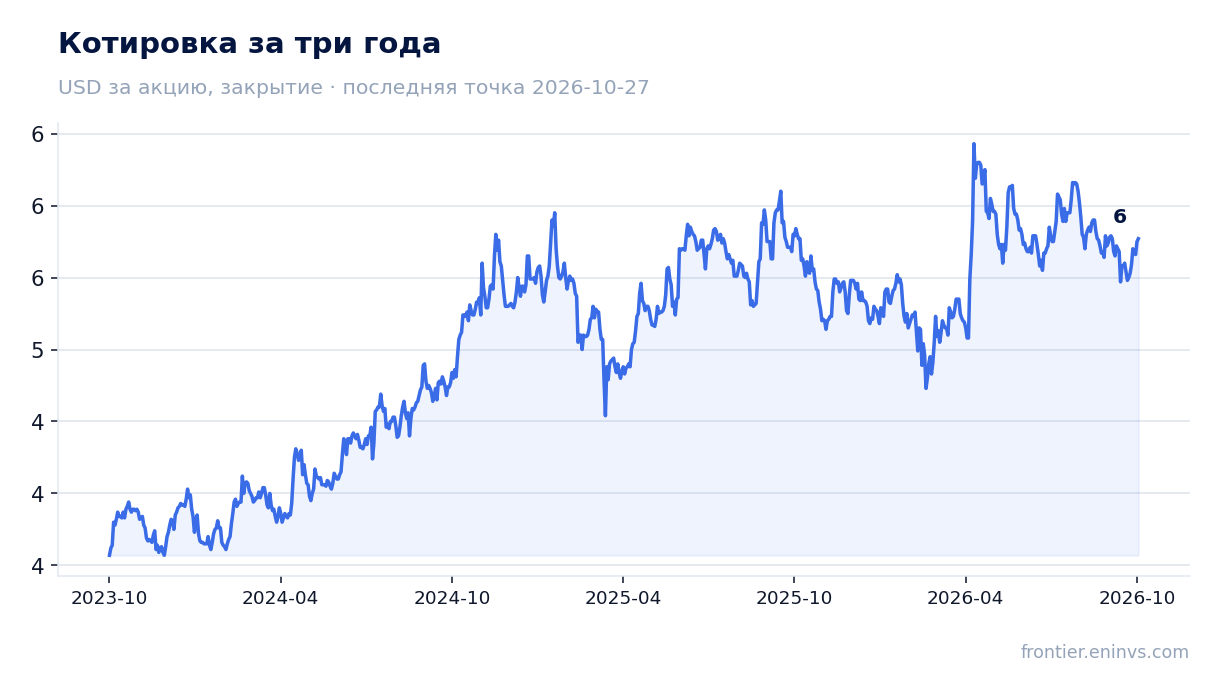
По мультипликаторам на последние 12 месяцев EV/EBITDA составляет 11,95, P/E – 17,27. Рентабельность собственного капитала (ROE) – 11,2%. Эти уровни не выглядят ни явно дешёвыми, ни перегретыми, но при нулевой динамике выручки они не дают запаса для роста.
Рыночная капитализация – 25,2 млрд долларов. При чистой прибыли LTM в 1 457,8 млн долларов и EBITDA LTM в 2 275,7 млн долларов оценка соответствует зрелому бизнесу с устойчивой маржой, но без выраженного роста.
Для пересмотра оценки вверх нужен либо возврат выручки к росту, либо дальнейшее снижение долга, которое высвободит прибыль на дивиденды или инвестиции. Пока оба фактора не проявились в полной мере, мультипликаторы отражают текущий статус-кво.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 25,2 млрд USD |
| P/E (LTM) | 17,3 |
| EV/EBITDA (LTM) | 12,0 |
| P/B | 6,14 |
| Чистый долг / EBITDA | 0,38 |
| Операционный денежный поток (LTM) | 1,69 млрд |
| ROE | 11,2% |
Итог
Сильной стороной отчёта стала устойчивость прибыли: чистая прибыль снизилась всего на 0,8% при падении выручки на 1,0%, а маржа удержалась на уровне 29,3%. Операционная прибыль и EBITDA выросли до максимумов за четыре квартала, а чистый долг сократился до 0,9 млрд долларов при отношении к EBITDA LTM 0,38. Слабое место – выручка, которая впервые за год ушла в минус, и отрицательный capex, который может оказаться разовым. Для держателя главный вопрос сейчас – вернётся ли выручка к росту в следующем квартале; без этого мультипликаторы в 11,95 EV/EBITDA и 17,27 P/E не дают повода для пересмотра оценки вверх.
Перейти к финансовой карточке компании ADNOCDRILL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций