Americana: выручка ускорилась до +14,4%, но прибыль держится на низкой базе прошлого года
25 ноября Americana раскрыла результаты за третий квартал 2026 года. Выручка составила 712,3 млн долл., прибавив 14,4% год к году, операционная прибыль – 91,0 млн долл., чистая прибыль – 69,9 млн долл. (+63,0% год к году), рентабельность по чистой прибыли поднялась до 9,8% с 6,9%. Рост прибыли почти целиком объясняется слабой базой прошлого года, а не улучшением операционной экономики, поэтому при P/E 19,5 и EV/EBITDA 9,2 бумага выглядит скорее нейтрально: ускорение выручки есть, но запас роста в цене уже учтён.
Главные тезисы
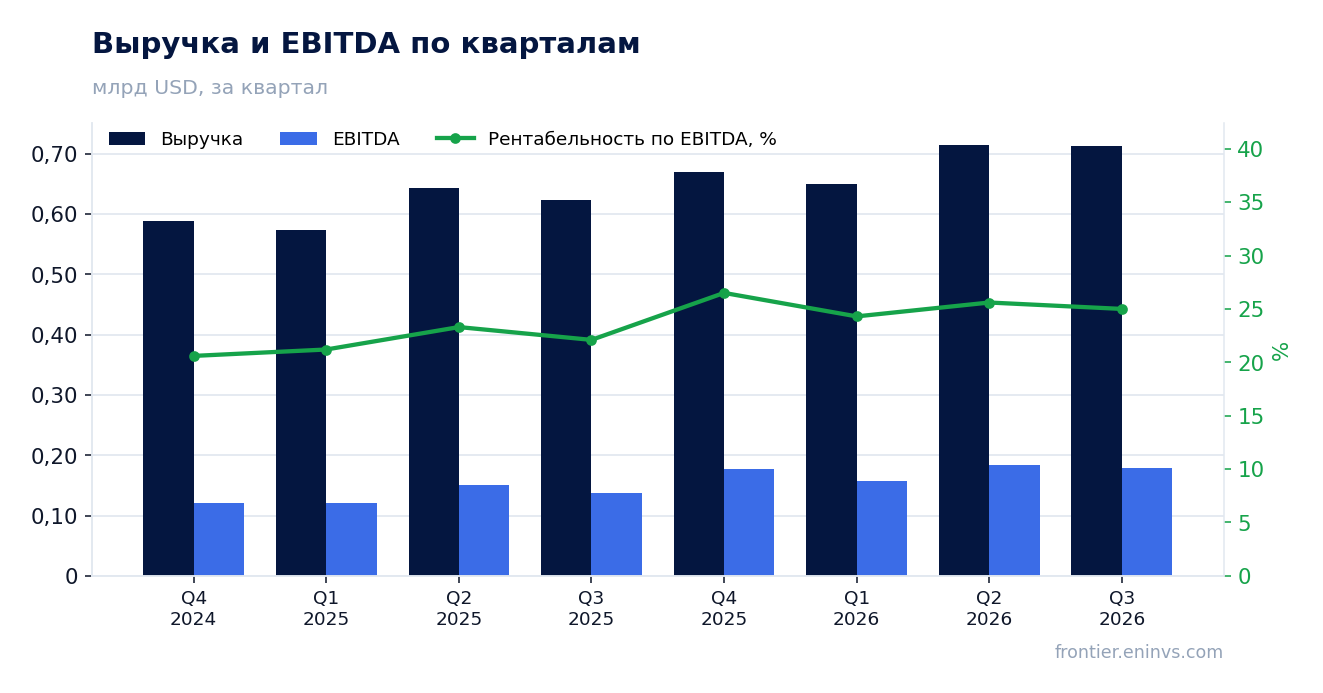
— Выручка ускорилась до +14,4% год к году с +11,1% кварталом ранее, и это лучший темп за последние четыре квартала
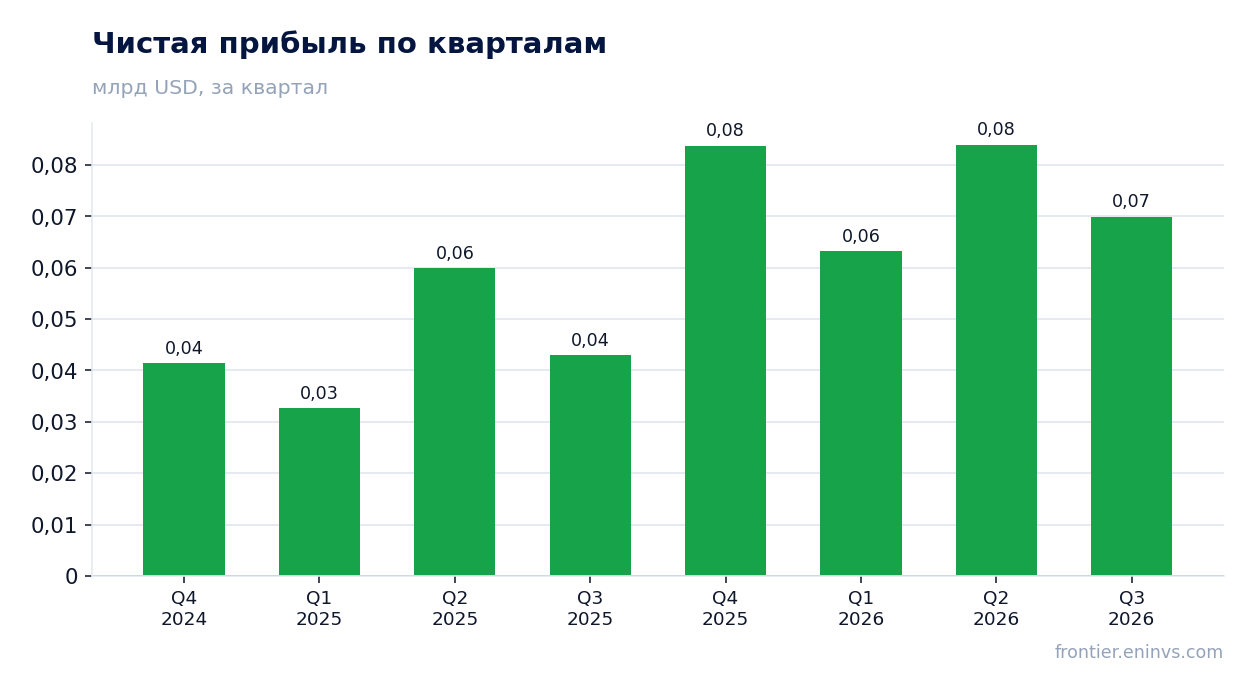
— Чистая прибыль выросла на 63,0% в основном из-за слабой базы прошлого года, а не из-за роста операционной маржи
— Операционная прибыль прибавила 44,5% год к году, но осталась ниже уровня второго квартала 2026 года
— Денежный поток от операций в 157,1 млн долл. покрывает капитальные затраты 24,6 млн долл. более чем шестикратно
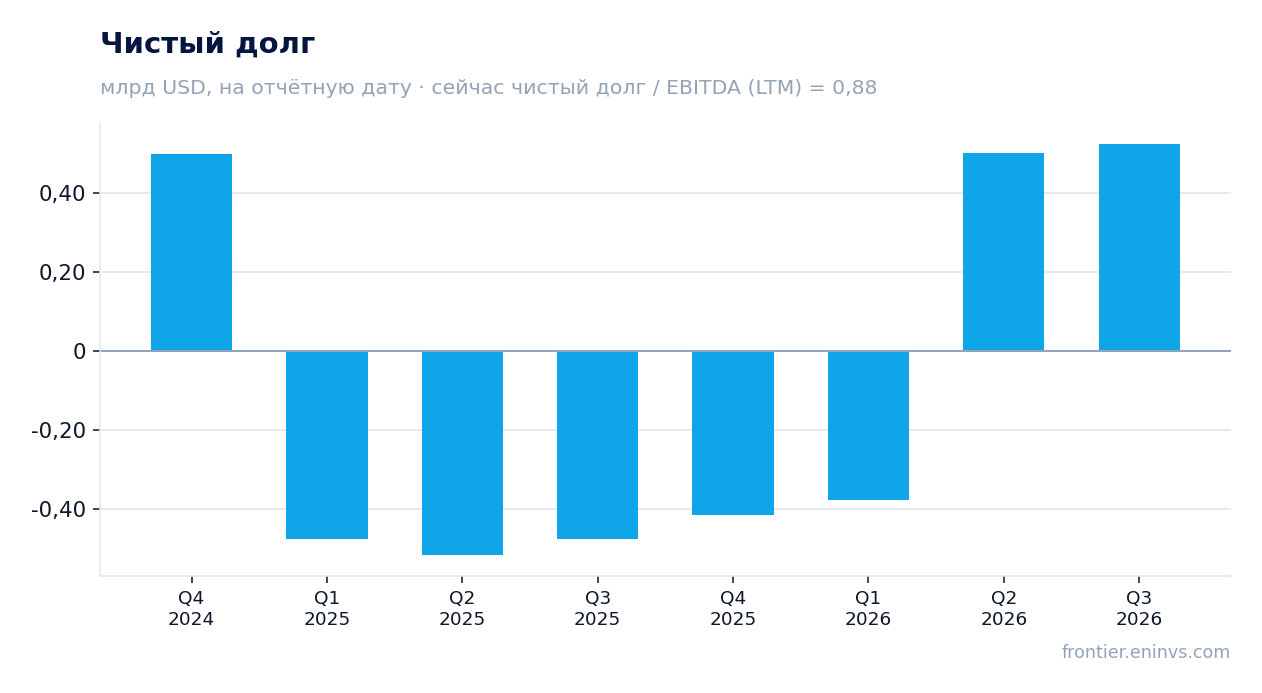
— Чистый долг 524,3 млн долл. при отношении к EBITDA LTM 0,88 – нагрузка умеренная, но за год долг вырос на 1,0 млрд долл.
— При P/E 19,5 и EV/EBITDA 9,2 бумага оценена без заметной скидки, а модель портала даёт лишь +9% потенциала
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,62 | 0,71 | +14,4% |
| EBITDA | 0,14 | — | — |
| Операционная прибыль | 0,06 | 0,09 | +44,5% |
| Чистая прибыль | 0,04 | 0,07 | +63,0% |
| Операционный денежный поток | 0,10 | 0,16 | +51,9% |
| Капзатраты | 0,02 | -0,02 | -201,6% |
| Рентабельность по EBITDA | 22,1% | — | — |
| Чистая маржа | 6,9% | 9,8% | +2,9 п.п. |
Выручка ускорилась до +14,4% год к году с +11,1% кварталом ранее, и это лучший темп за последние четыре квартала
Выручка за третий квартал 2026 года составила 712,3 млн долл. против 622,7 млн долл. годом ранее. Рост в 14,4% оказался быстрее, чем 11,1% во втором квартале, и быстрее, чем 13,6% в четвёртом квартале 2025 года. Это ускорение, а не разворот: компания растёт двузначными темпами уже несколько кварталов подряд.
В абсолютном выражении квартальная выручка почти не изменилась по сравнению со вторым кварталом 2026 года (714,8 млн долл.), то есть ускорение год к году объясняется слабой базой третьего квартала 2025 года, а не новым витком роста последовательно. Для оценки устойчивости важнее именно последовательная динамика, и она пока плоская.
Что именно поддержало выручку, в предоставленных фактах не раскрыто. Без разбивки по сегментам и регионам нельзя сказать, пришёлся ли рост на открытие новых точек или на увеличение продаж в существующих. Для следующего отчёта это главный вопрос: ускорение будет устойчивым только при росте сопоставимых продаж.
Чистая прибыль выросла на 63,0% в основном из-за слабой базы прошлого года, а не из-за роста операционной маржи
Чистая прибыль за третий квартал 2026 года составила 69,9 млн долл. против 42,9 млн долл. годом ранее. Рентабельность по чистой прибыли поднялась до 9,8% с 6,9%. Рост в 63,0% выглядит внушительно, но база третьего квартала 2025 года была одной из самых слабых за последние два года.
Операционная прибыль выросла до 91,0 млн долл. с 63,0 млн долл., то есть на 44,5%. Это меньше, чем рост чистой прибыли, значит часть прироста ниже операционной линии дали статьи, не связанные с основной деятельностью: проценты, налоги или разовые факторы. В фактах их состав не раскрыт.
Последовательно операционная прибыль снизилась с 104,7 млн долл. во втором квартале 2026 года. Это важно: год к году картина улучшается, а квартал к кварталу операционная экономика ослабла. Устойчивость маржи – главный вопрос к следующему отчёту.
Операционная прибыль прибавила 44,5% год к году, но осталась ниже уровня второго квартала 2026 года
Операционная прибыль в 91,0 млн долл. при выручке 712,3 млн долл. даёт операционную маржу около 12,8%. Годом ранее при выручке 622,7 млн долл. и операционной прибыли 63,0 млн долл. маржа была около 10,1%. Улучшение на 2,7 процентного пункта – это и есть основной источник роста чистой прибыли.
При этом во втором квартале 2026 года операционная маржа была выше: 104,7 млн долл. прибыли на 714,8 млн долл. выручки. Снижение маржи квартал к кварталу при почти неизменной выручке означает, что расходы выросли быстрее продаж. Какая именно статья – себестоимость, персонал или аренда – в фактах не указано.
Для инвестора это ключевой момент: год к году компания показывает улучшение, но последовательная динамика маржи отрицательная. Если в следующем квартале маржа не восстановится, годовой рост прибыли будет выглядеть всё менее устойчивым.
Денежный поток от операций в 157,1 млн долл. покрывает капитальные затраты 24,6 млн долл. более чем шестикратно
Операционный денежный поток за третий квартал 2026 года составил 157,1 млн долл., капитальные затраты – 24,6 млн долл. Свободный денежный поток до процентов и налогов, таким образом, превышает 130 млн долл. за квартал. Это сильная сторона отчёта: бизнес генерирует деньги заметно быстрее, чем инвестирует.
Капитальные затраты скромные относительно выручки – около 3,5%. Для сети ресторанов это низкий уровень, который может означать как дисциплину в открытии новых точек, так и недостаток инвестиций в рост. В фактах причина не раскрыта.
Операционный денежный поток снизился относительно второго квартала 2026 года (230,5 млн долл.), что согласуется с более слабой операционной прибылью. За последние 12 месяцев поток от операций составил 598,7 млн долл. при выручке 2 700,0 млн долл. – конверсия выручки в деньги остаётся высокой.
Чистый долг 524,3 млн долл. при отношении к EBITDA LTM 0,88 – нагрузка умеренная, но за год долг вырос на 1,0 млрд долл.
Чистый долг на 30 сентября 2026 года составил 524,3 млн долл., отношение к EBITDA за последние 12 месяцев – 0,88. Это умеренный уровень: компания обслуживает долг без напряжения, а EBITDA LTM в 593,8 млн долл. покрывает его почти полностью за год.
Динамика важнее уровня. На 30 июня 2026 года чистый долг был 0,5 млрд долл., на 30 сентября – 0,5 млрд долл., изменение за квартал нулевое. Но год назад, на 30 сентября 2025 года, у компании была чистая денежная позиция в 0,5 млрд долл., то есть за 12 месяцев чистый долг вырос на 1,0 млрд долл. Причина в фактах не раскрыта.
Рост долга при сильном операционном денежном потоке означает, что деньги ушли либо на выплаты акционерам, либо на приобретения, либо на пополнение оборотного капитала. Без отчёта о движении денег точно сказать нельзя. Для держателя это главный риск: если долг продолжит расти такими темпами, отношение к EBITDA начнёт повышаться.
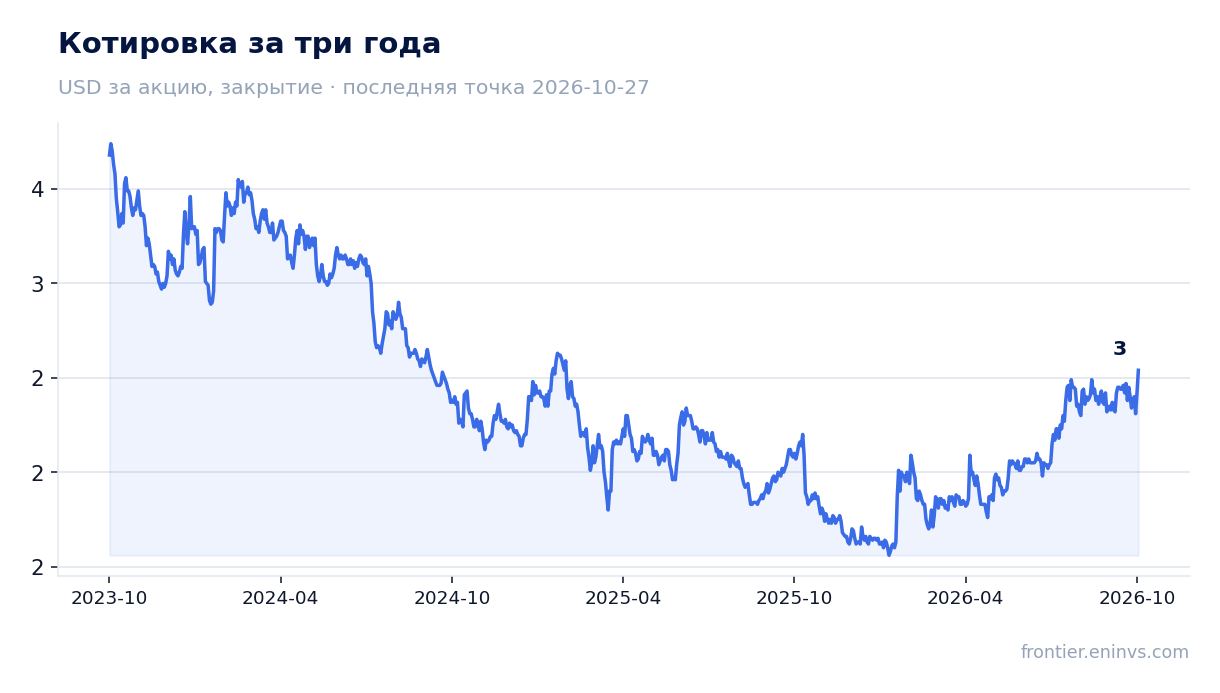
При P/E 19,5 и EV/EBITDA 9,2 бумага оценена без заметной скидки, а модель портала даёт лишь +9% потенциала
Рыночная капитализация компании – 5 855,4 млн долл., P/E за последние 12 месяцев – 19,5, EV/EBITDA – 9,2. Рентабельность собственного капитала – 22,2%, что для ресторанного бизнеса хороший показатель. Мультипликаторы соответствуют зрелому бизнесу с устойчивым денежным потоком, а не истории роста.
Собственная трёхлетняя история мультипликаторов в фактах не приведена, поэтому сравнить текущую оценку с её средним уровнем нельзя. По модели портала справедливая стоимость бумаги предполагает потенциал +9% к текущей цене. Это умеренный потенциал, который не создаёт запаса безопасности при росте долга.
Для переоценки вверх нужен либо устойчивый рост сопоставимых продаж, либо восстановление операционной маржи до уровня второго квартала. Без этого текущая цена выглядит справедливой, а не дешёвой.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 5,86 млрд USD |
| P/E (LTM) | 19,5 |
| EV/EBITDA (LTM) | 9,2 |
| P/B | 11,95 |
| Чистый долг / EBITDA | 0,88 |
| Операционный денежный поток (LTM) | 0,60 млрд |
| ROE | 22,2% |
Итог
Сильная сторона отчёта – ускорение выручки до 14,4% и денежный поток, который более чем шестикратно покрывает капитальные затраты. Слабая – качество прибыли: рост на 63,0% держится на низкой базе прошлого года, а последовательно операционная маржа снизилась. Чистый долг 524,3 млн долл. при 0,88 EBITDA умеренный, но за год он вырос на 1,0 млрд долл., и причина в фактах не раскрыта. При P/E 19,5 и потенциале модели портала +9% бумага оценена справедливо, поэтому вердикт – нейтрально. Пересмотр в сторону повышения возможен при восстановлении маржи и остановке роста долга.
Перейти к финансовой карточке компании AMR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций