Borouge: выручка удержалась на прошлогоднем уровне, но EBITDA упала вдвое – маржа сжалась с 39,1% до 19,3%
Borouge раскрыла результаты за третий квартал 2026 года. Выручка составила 1 444,1 млн долларов, снизившись на 0,2% год к году, EBITDA – 279,0 млн, что на 50,6% меньше, чем годом ранее, чистая прибыль – 106,6 млн, минус 63,5%. При этом денежный поток от операций остался сильным – 635,2 млн, а чистый долг на конец сентября сократился до 2,5 млрд долларов с 3,2 млрд на 30 июня. Акция торгуется с EV/EBITDA LTM 12,96 и P/E LTM 21,9, что для компании с падающей маржой выглядит дорого; вердикт – «скорее непривлекательно».
Главные тезисы
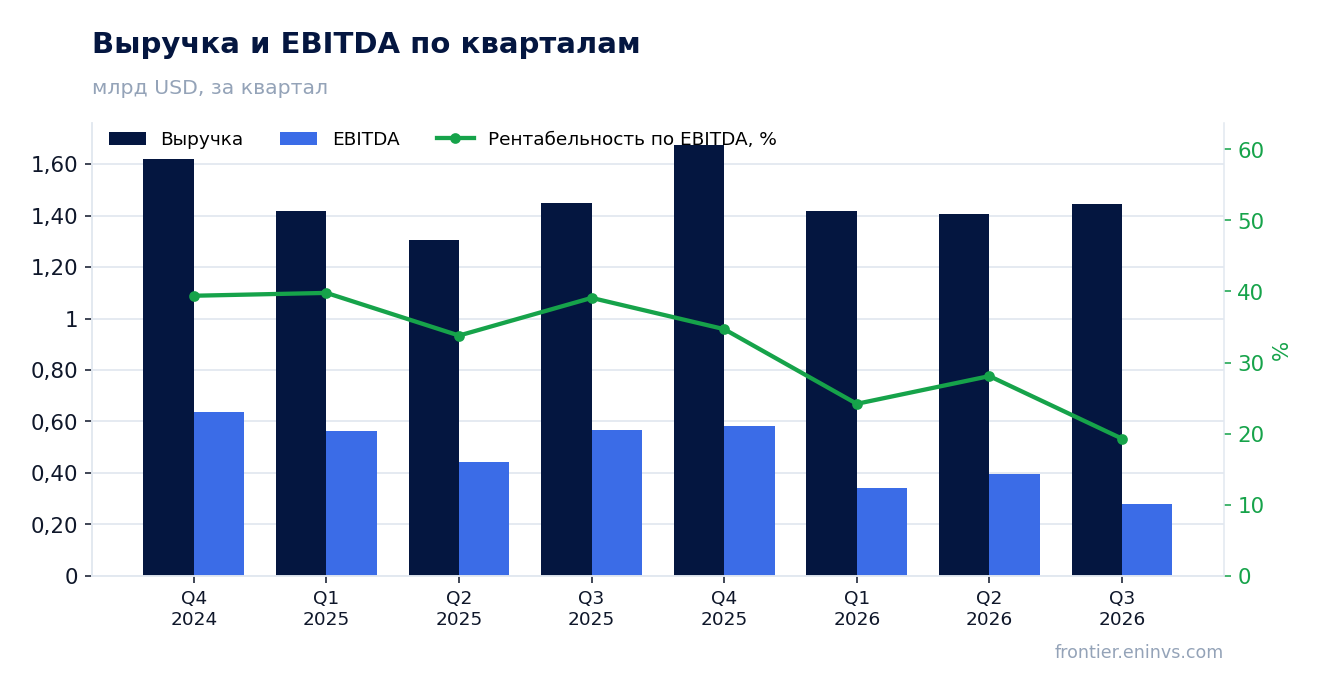
— Выручка удержалась на уровне прошлого года, но EBITDA рухнула вдвое – маржа сжалась с 39,1% до 19,3%
— Чистая прибыль сократилась на 63,5% год к году, до 106,6 млн долларов, при выручке 1 444,1 млн
— Операционный денежный поток в 635,2 млн долларов при капитальных затратах всего 15,2 млн оставил компании почти весь квартальный поток
— Чистый долг снизился до 2,5 млрд долларов с 3,2 млрд на 30 июня, а за год – с 2,8 млрд на 30 сентября 2025 года
— Долговая нагрузка 1,54 EBITDA LTM – умеренная, но прибыль падает быстрее, чем долг
— Оценка в 12,96 EV/EBITDA LTM и 21,9 P/E LTM не оставляет запаса прочности при сжатии маржи
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,45 | 1,44 | -0,2% |
| EBITDA | 0,57 | 0,28 | -50,6% |
| Операционная прибыль | 0,45 | 0,17 | -62,0% |
| Чистая прибыль | 0,29 | 0,11 | -63,5% |
| Операционный денежный поток | 0,54 | 0,64 | +16,8% |
| Капзатраты | 0,04 | 0,02 | -61,2% |
| Рентабельность по EBITDA | 39,1% | 19,3% | -19,8 п.п. |
| Чистая маржа | 20,2% | 7,4% | -12,8 п.п. |
Выручка удержалась на уровне прошлого года, но EBITDA рухнула вдвое – маржа сжалась с 39,1% до 19,3%
Выручка за третий квартал 2026 года составила 1 444,1 млн долларов – на 0,2% меньше, чем годом ранее. Это заметное замедление по сравнению со вторым кварталом, когда рост составлял 7,7%. Компания не потеряла объём продаж, но и не нарастила его.
Главный сюрприз – в рентабельности. EBITDA упала до 279,0 млн долларов, а её маржа – до 19,3% против 39,1% годом ранее. Операционная прибыль сократилась до 172,0 млн. Такое сжатие маржи при стабильной выручке означает, что издержки или цены реализации резко изменились, и это ключевой негатив отчёта.
Чистая прибыль упала на 63,5% год к году, до 106,6 млн долларов, а чистая маржа – до 7,4% с 20,2%. Прибыль падает быстрее EBITDA, что указывает на возросшую долю процентных или иных расходов ниже операционной линии.
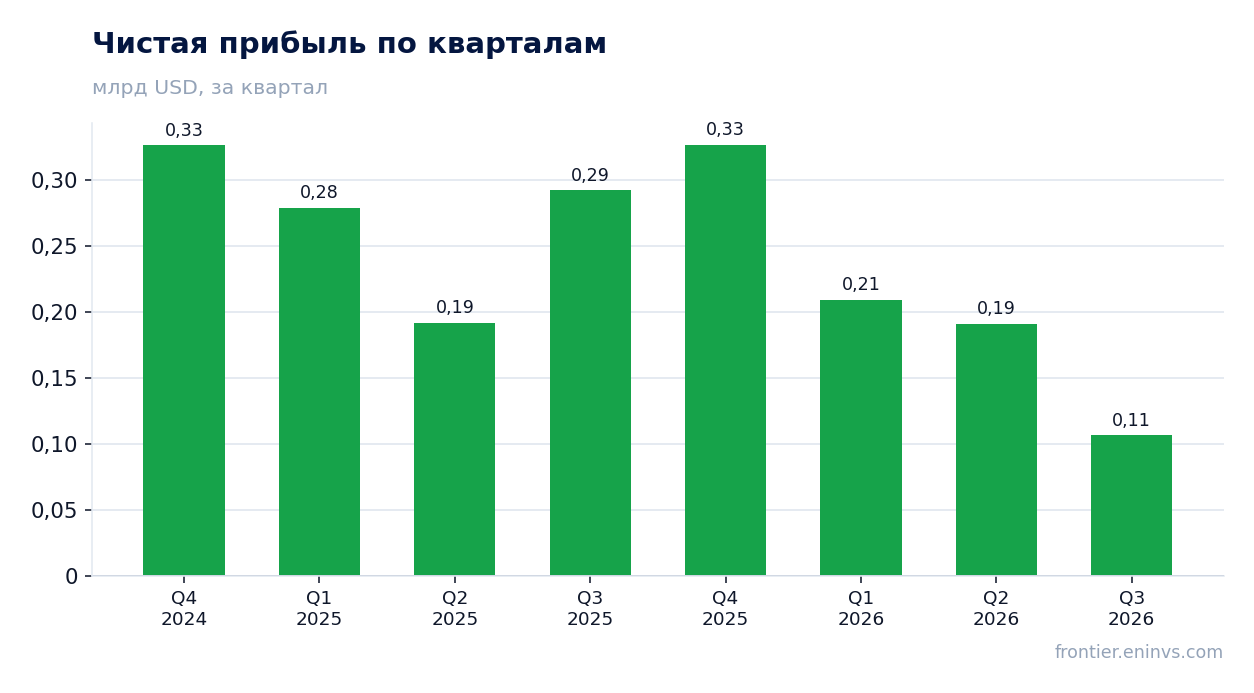
Чистая прибыль сократилась на 63,5% год к году, до 106,6 млн долларов, при выручке 1 444,1 млн
Чистая прибыль третьего квартала 2026 года – 106,6 млн долларов против 292,1 млн годом ранее. Падение на 63,5% при снижении выручки всего на 0,2% показывает, что дело не в объёмах, а в рентабельности.
Операционная прибыль составила 172,0 млн долларов, и разрыв между ней и чистой прибылью – 65,4 млн – приходится на проценты и налоги. При чистом долге 2,5 млрд долларов процентная нагрузка остаётся заметной, хотя компания и сократила долг за квартал.
Для инвестора важно, что прибыль падает быстрее выручки: это признак структурного, а не разового ухудшения. Если маржа не восстановится, прибыль останется под давлением и в следующих кварталах.
Операционный денежный поток в 635,2 млн долларов при капитальных затратах всего 15,2 млн оставил компании почти весь квартальный поток
Операционный денежный поток за третий квартал 2026 года составил 635,2 млн долларов – это более чем вдвое больше EBITDA. Такой разрыв обычно означает высвобождение оборотного капитала, а не улучшение операционной рентабельности.
Капитальные затраты были минимальными – 15,2 млн долларов, что значительно ниже уровня предыдущих кварталов (например, 111,7 млн во втором квартале). В результате свободный денежный поток после капзатрат превысил 600 млн долларов, что и позволило сократить чистый долг.
Однако устойчивость такого потока вызывает вопросы: при падающей EBITDA и низких капзатратах следующий квартал может показать обратное движение оборотного капитала. Инвестору стоит смотреть на средний поток за несколько кварталов, а не на один.
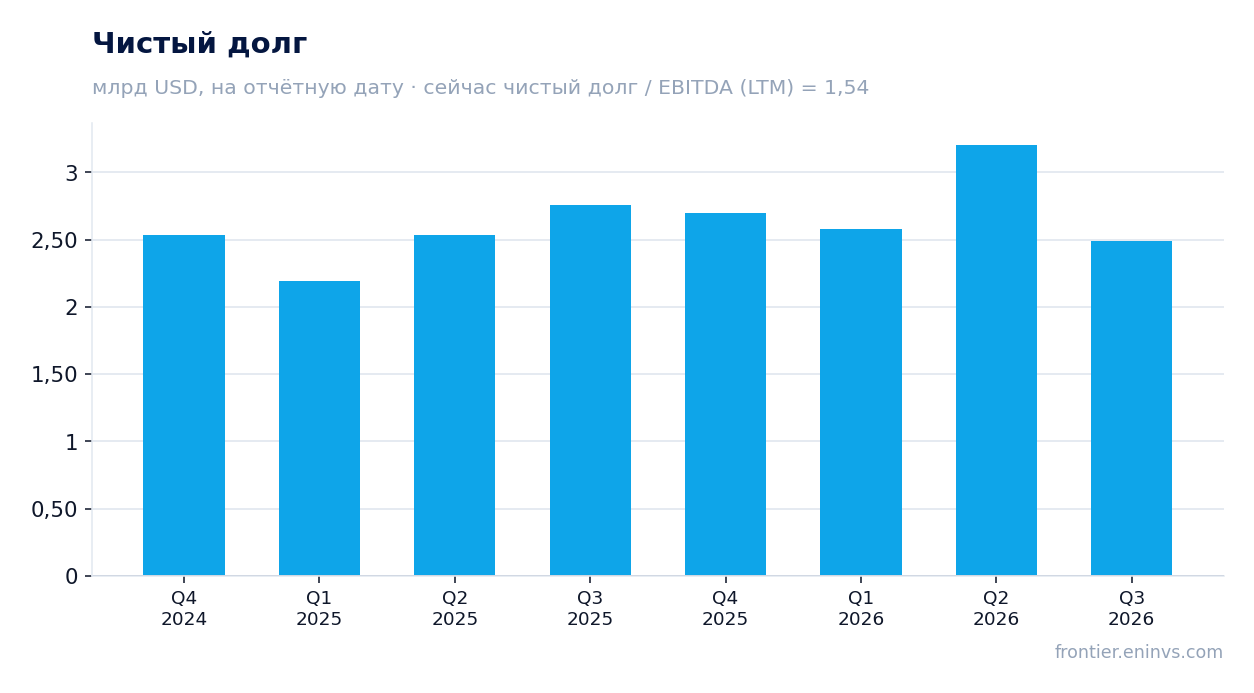
Чистый долг снизился до 2,5 млрд долларов с 3,2 млрд на 30 июня, а за год – с 2,8 млрд на 30 сентября 2025 года
Чистый долг на 30 сентября 2026 года составил 2 492,4 млн долларов. За квартал он снизился с 3 206,3 млн на 30 июня – на 713,8 млн. За год, с 2 755,9 млн на 30 сентября 2025 года, снижение составило 263,5 млн.
Сокращение долга профинансировано сильным операционным потоком при низких капзатратах. Отношение чистого долга к EBITDA LTM – 1,54, что является умеренным уровнем. Однако при падающей EBITDA этот коэффициент может вырасти даже без нового долга.
Процентные расходы остаются значимыми: разница между операционной и чистой прибылью в 65,4 млн долларов за квартал включает их. Дальнейшее снижение долга поможет, но главный риск – не долг, а прибыль.
Долговая нагрузка 1,54 EBITDA LTM – умеренная, но прибыль падает быстрее, чем долг
Отношение чистого долга к EBITDA за последние 12 месяцев – 1,54. Это комфортный уровень для большинства отраслей, и он не создаёт немедленных рисков рефинансирования.
Однако знаменатель этого коэффициента – EBITDA LTM в 1 614,0 млн долларов – сформирован в том числе сильными предыдущими кварталами. Если текущая квартальная EBITDA в 279,0 млн сохранится, годовая EBITDA упадёт ниже 1,2 млрд, и нагрузка приблизится к 2,1 без роста долга.
Таким образом, долг сам по себе не проблема, но его соотношение с прибылью ухудшается из-за падения операционной рентабельности. Это ограничивает возможности компании по выплате дивидендов и инвестициям.
Оценка в 12,96 EV/EBITDA LTM и 21,9 P/E LTM не оставляет запаса прочности при сжатии маржи
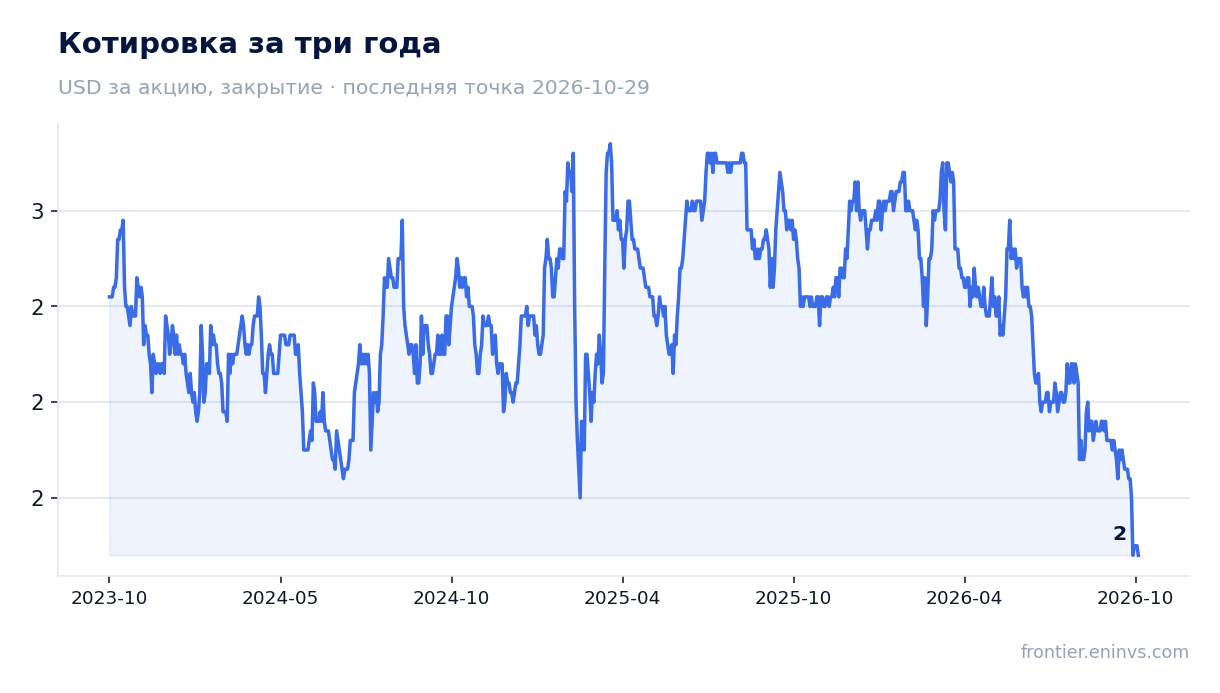
При рыночной капитализации 18,2 млрд долларов и чистом долге 2,5 млрд EV/EBITDA LTM составляет 12,96, а P/E LTM – 21,9. Для компании, у которой EBITDA упала вдвое, а прибыль – на 63,5%, такие мультипликаторы выглядят высокими.
Рентабельность собственного капитала (ROE) – 12,3%, что неплохо, но она рассчитана на прибыль за последние 12 месяцев, которая ещё включает сильные кварталы. При текущем уровне прибыли ROE будет снижаться.
Сравнить с собственной историей мультипликаторов мы не можем – в фактах нет трёхлетних средних. Но даже без этого очевидно, что рынок пока не заложил в цену устойчивое падение маржи. Любое подтверждение слабых результатов в следующем квартале может привести к переоценке.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 18,2 млрд USD |
| P/E (LTM) | 21,9 |
| EV/EBITDA (LTM) | 13,0 |
| P/B | 4,43 |
| Чистый долг / EBITDA | 1,54 |
| Операционный денежный поток (LTM) | 1,44 млрд |
| ROE | 12,3% |
Итог
Сильная сторона отчёта – денежный поток: 635,2 млн долларов от операций при минимальных капзатратах позволили сократить чистый долг до 2,5 млрд. Однако это скорее разовое высвобождение оборотного капитала, чем устойчивое улучшение. Главная проблема – обвал EBITDA на 50,6% и чистой прибыли на 63,5% при стабильной выручке: маржа сжалась с 39,1% до 19,3%, и причин для быстрого восстановления не видно. При мультипликаторах 12,96 EV/EBITDA и 21,9 P/E акция выглядит дорогой для компании с падающей рентабельностью. Вердикт – «скорее непривлекательно»: риск дальнейшего снижения прибыли перевешивает умеренную долговую нагрузку.
Перейти к финансовой карточке компании BOROUGE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций