e& (Etisalat): прибыль выросла почти вчетверо, но почти вся она – разовая
В отчёте за третий квартал 2026 года e& (Etisalat) показала выручку 19 464,0 млн AED, операционную прибыль 6 103,0 млн AED и чистую прибыль 11 235,1 млн AED. Рост выручки год к году замедлился до 4,5% против 6,4% кварталом ранее, а чистая прибыль подскочила на 276,2% – но при рентабельности 57,7% против 16,0% годом ранее почти весь прирост пришёлся на разовые статьи, а не на операционный бизнес. При этом компания вышла в чистую денежную позицию: чистый долг на 30 сентября 2026 года составил минус 19 268,9 млн AED. По нашей оценке, акция при текущей цене выглядит скорее привлекательной: мультипликатор EV/EBITDA 5,15 ниже собственной истории, а модель портала даёт потенциал +35%.
Главные тезисы
— Выручка выросла на 4,5% год к году, но темп замедлился с 6,4% кварталом ранее
— Чистая прибыль в 11 235,1 млн AED на 276,2% выше прошлогодней, и почти весь прирост – разовый
— Рентабельность по чистой прибыли 57,7% против 16,0% годом ранее отражает разовые статьи, а не операционный рывок
— Компания вышла в чистую денежную позицию: чистый долг минус 19 268,9 млн AED на 30 сентября 2026 года
— Операционный денежный поток 11 334,0 млн AED покрывает капитальные затраты 2 187,8 млн AED почти пятикратно
— EV/EBITDA 5,15 и P/E 12,9 – ниже собственной истории, а модель портала даёт потенциал +35%
— Следующий отчёт покажет, сохранится ли рост выручки выше 4% без разовых статей
Оценка привлекательности
Ключевые показатели, млрд AED
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 18,6 | 19,5 | +4,5% |
| EBITDA | 8,19 | — | — |
| Операционная прибыль | 5,40 | 6,10 | +13,1% |
| Чистая прибыль | 2,99 | 11,2 | +276,2% |
| Операционный денежный поток | 9,75 | 11,3 | +16,3% |
| Капзатраты | 2,35 | -2,19 | -193,2% |
| Рентабельность по EBITDA | 44,0% | — | — |
| Чистая маржа | 16,0% | 57,7% | +41,7 п.п. |
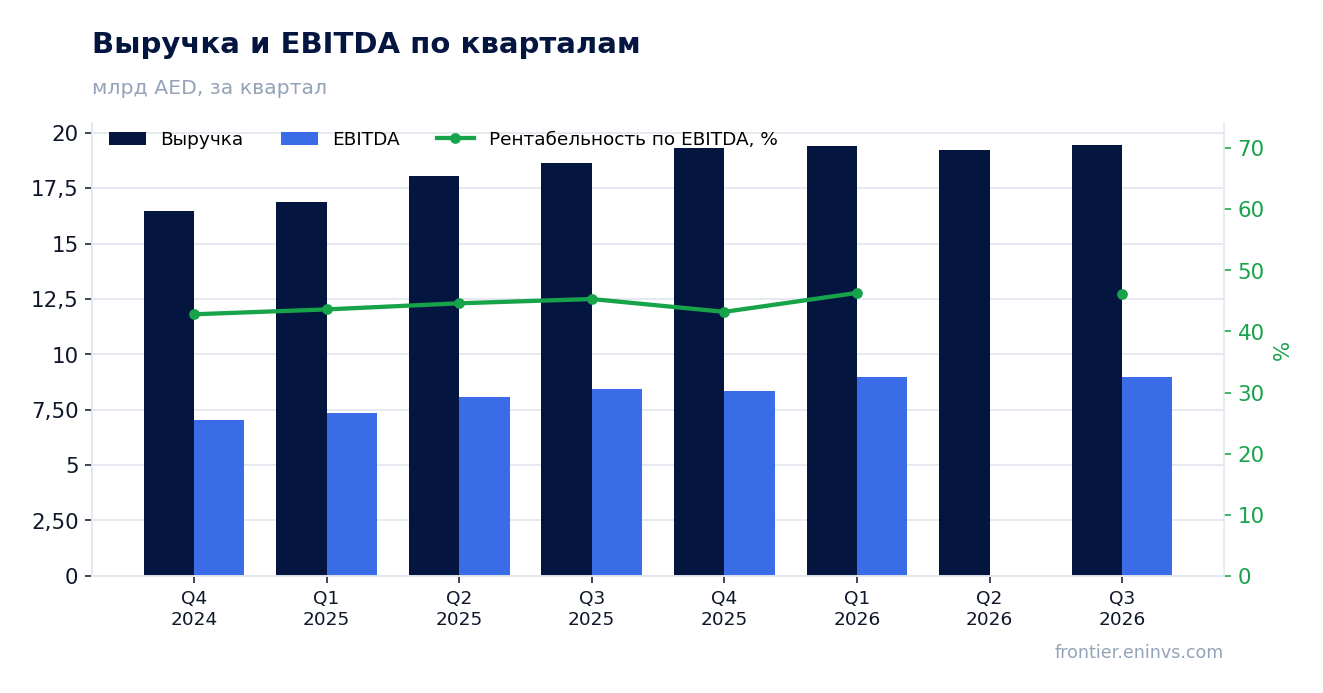
Выручка выросла на 4,5% год к году, но темп замедлился с 6,4% кварталом ранее
Выручка за третий квартал 2026 года составила 19 464,0 млн AED, что на 4,5% выше уровня того же квартала прошлого года. Кварталом ранее рост был 6,4%, то есть динамика замедлилась. Замедление идёт второй квартал подряд: в первом квартале 2026 года выручка росла на 15,1%, во втором – на 6,4%.
Абсолютный уровень выручки при этом почти не изменился: 19 416,6 млн AED в первом квартале, 19 203,7 млн AED во втором и 19 464,0 млн AED в третьем. Компания вышла на плато около 19,4 млрд AED за квартал, и годовой рост теперь держится на низкой базе прошлого года, а не на ускорении бизнеса.
Для инвестора это означает, что операционный импульс слабеет. Чтобы удержать рост выше 4%, компании нужно либо ускорить набор абонентов, либо поднять тарифы, либо найти новый источник выручки. Пока данных об этом в отчёте нет.
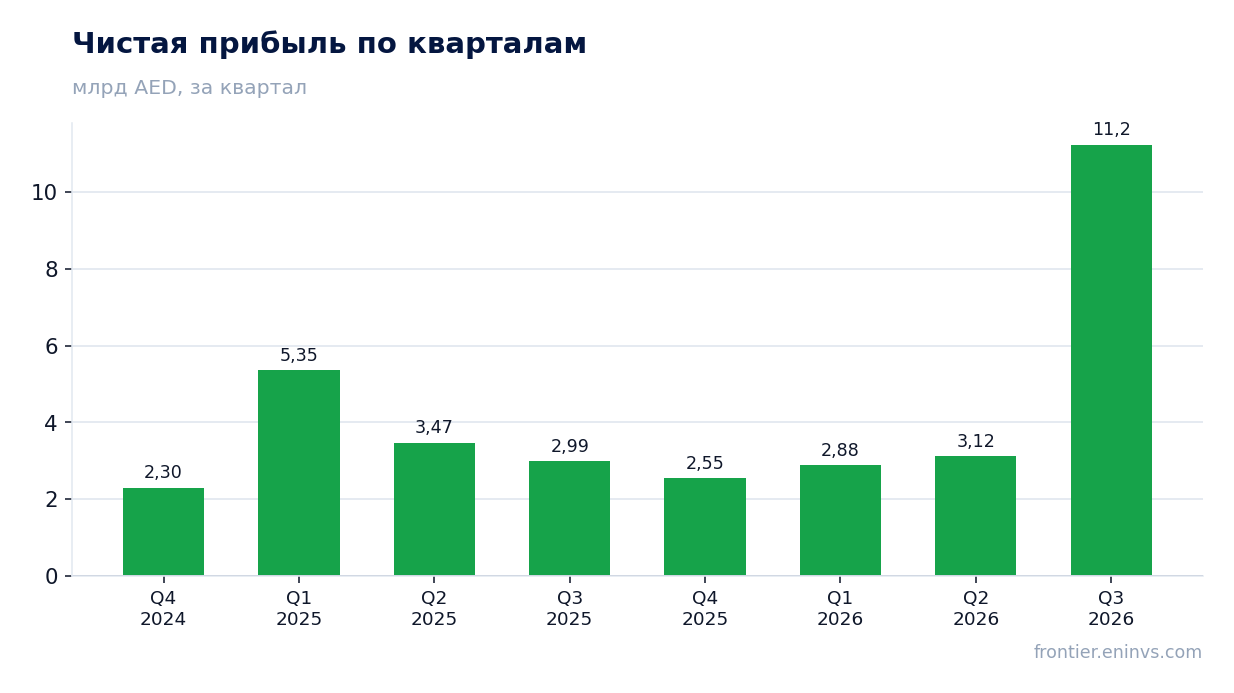
Чистая прибыль в 11 235,1 млн AED на 276,2% выше прошлогодней, и почти весь прирост – разовый
Чистая прибыль за третий квартал 2026 года составила 11 235,1 млн AED против 2 986,3 млн AED годом ранее – рост на 276,2%. При этом операционная прибыль выросла лишь до 6 103,0 млн AED с 5 395,9 млн AED, то есть примерно на 13%. Разрыв между динамикой операционной и чистой прибыли огромен.
Это значит, что почти весь прирост чистой прибыли пришёлся на статьи ниже операционной строки. В отчёте не раскрыто, какие именно статьи дали такой эффект, но масштаб – более 8 млрд AED – не может быть результатом обычной деятельности. Скорее всего, это разовый доход от продажи актива или переоценки, но точная причина в фактах не указана.
Для оценки устойчивости бизнеса ориентироваться нужно на операционную прибыль. Она выросла на 13% год к году – это здоровый, но куда более скромный результат, чем 276,2% по чистой прибыли.
Рентабельность по чистой прибыли 57,7% против 16,0% годом ранее отражает разовые статьи, а не операционный рывок
Рентабельность по чистой прибыли в третьем квартале 2026 года составила 57,7% против 16,0% в том же квартале прошлого года. Такой скачок при росте выручки всего на 4,5% и операционной прибыли на 13% объясняется только разовыми статьями ниже операционной строки.
Операционная рентабельность при этом осталась стабильной: операционная прибыль 6 103,0 млн AED при выручке 19 464,0 млн AED даёт около 31,4%, тогда как годом ранее было 29,0%. Улучшение на 2,4 процентного пункта – умеренное и может быть связано с контролем над затратами, но не с разовыми факторами.
Инвестору не стоит экстраполировать рентабельность 57,7% на будущие периоды. Устойчивый уровень чистой рентабельности, скорее всего, ближе к 15–20%, если судить по прошлому году. Разовая прибыль увеличивает капитал, но не повторяется из квартала в квартал.
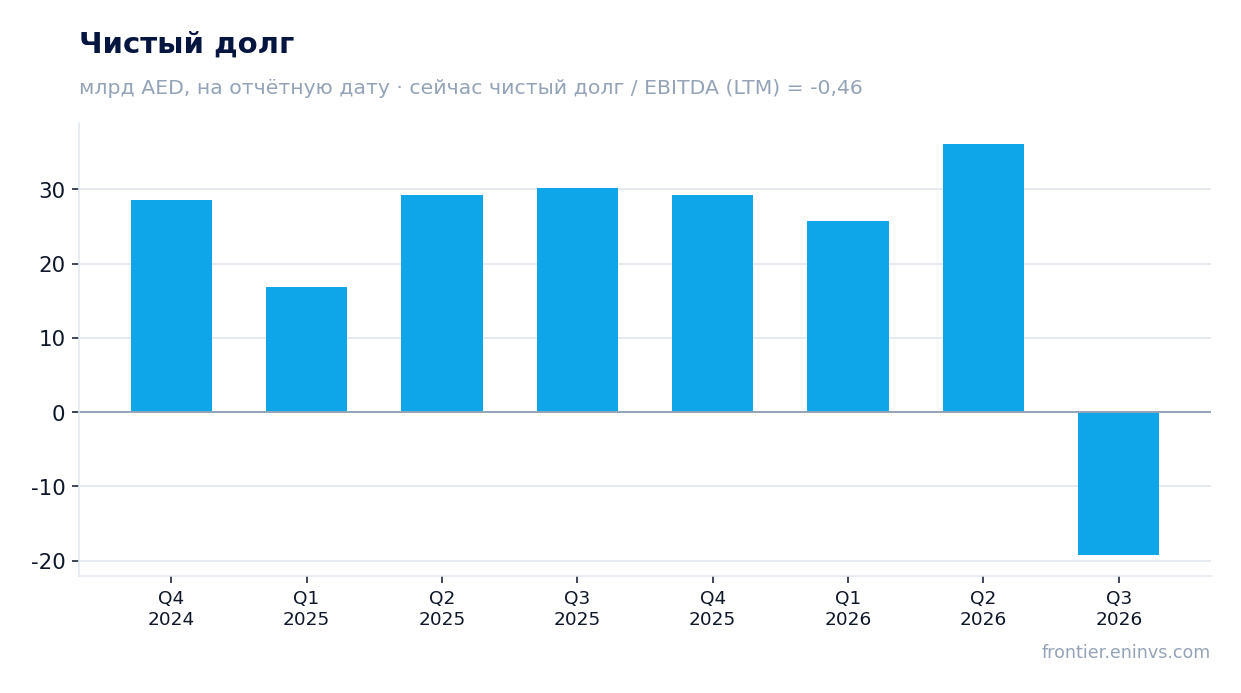
Компания вышла в чистую денежную позицию: чистый долг минус 19 268,9 млн AED на 30 сентября 2026 года
Чистый долг на 30 сентября 2026 года составил минус 19 268,9 млн AED, то есть компания имеет чистую денежную позицию. Это резкое изменение: на 30 июня 2026 года чистый долг был 36 161,2 млн AED, а на 30 сентября 2025 года – 30 170,8 млн AED. За квартал долг сократился на 55,4 млрд AED, за год – на 49,4 млрд AED.
Такое сокращение долга при операционном денежном потоке 11 334,0 млн AED за квартал и капитальных затратах 2 187,8 млн AED означает, что компания направила на погашение долга не только свободный поток, но и средства от разовых сделок. Без разовых поступлений долг не снизился бы так сильно.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет минус 0,46. Это уровень, а не динамика: у нас нет более раннего значения этого коэффициента, поэтому нельзя утверждать, что долговая нагрузка снизилась или выросла. Но сам факт чистой денежной позиции – сильная сторона баланса.
Операционный денежный поток 11 334,0 млн AED покрывает капитальные затраты 2 187,8 млн AED почти пятикратно
Операционный денежный поток за третий квартал 2026 года составил 11 334,0 млн AED, капитальные затраты – 2 187,8 млн AED. Свободный денежный поток, таким образом, превышает 9 млрд AED за квартал. Это очень высокий показатель для компании с выручкой 19,5 млрд AED.
Однако стоит помнить, что операционный поток включает разовые поступления, связанные с той же сделкой, что и разовая прибыль. Без них поток был бы ближе к уровню прошлого года: 9 745,6 млн AED в третьем квартале 2025 года. То есть даже без разовых статей компания генерирует солидный денежный поток.
Капитальные затраты остаются умеренными – около 11% выручки. Это позволяет компании направлять значительные средства на погашение долга и дивиденды, не увеличивая нагрузку на баланс.
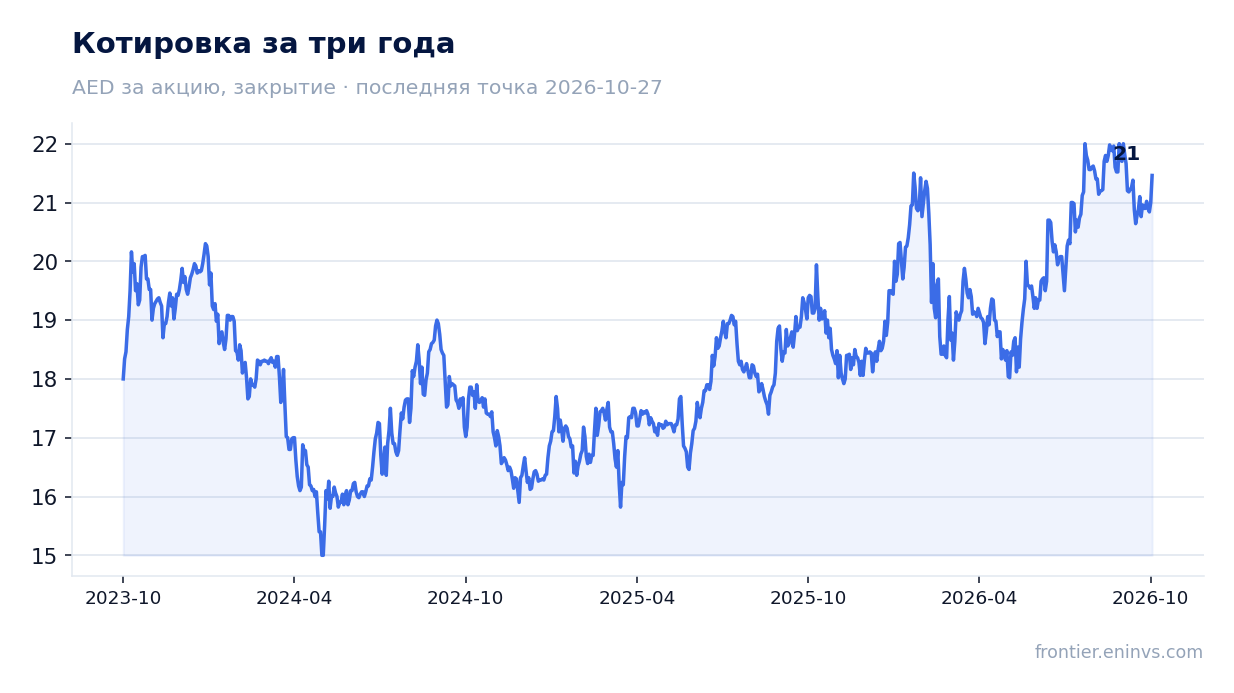
EV/EBITDA 5,15 и P/E 12,9 – ниже собственной истории, а модель портала даёт потенциал +35%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 5,15, P/E – 12,9. У нас нет точных значений исторических средних за три года, но оба мультипликатора выглядят низкими для телекоммуникационной компании с чистой денежной позицией и рентабельностью EBITDA выше 40%.
Модель портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, даёт потенциал роста акции до справедливой стоимости +35%. Это наша собственная оценка, а не консенсус рынка и не целевая цена.
При этом прибыль за последние 12 месяцев включает разовые статьи, которые завышают базу. Если очистить прибыль от разовых эффектов, P/E будет выше 12,9, и потенциал роста окажется скромнее. Но даже с этой поправкой акция не выглядит переоценённой.
Следующий отчёт покажет, сохранится ли рост выручки выше 4% без разовых статей
Главный вопрос к следующему отчёту – динамика выручки. Замедление с 15,1% в первом квартале до 4,5% в третьем может продолжиться, и тогда годовой рост окажется ниже 4%. Инвесторам стоит следить за квартальными темпами и за тем, удастся ли компании удержать уровень выручки около 19,5 млрд AED.
Второй вопрос – устойчивость операционной рентабельности. Если она останется около 31%, это поддержит прибыль. Если же рост выручки замедлится, а затраты останутся прежними, рентабельность может снизиться.
Третий вопрос – повторяемость разовых доходов. Если в четвёртом квартале не будет аналогичных поступлений, чистая прибыль вернётся к нормальному уровню, и годовой показатель окажется значительно ниже, чем предполагает текущий квартальный результат.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 185 млрд AED |
| P/E (LTM) | 12,9 |
| EV/EBITDA (LTM) | 5,2 |
| P/B | 3,00 |
| Чистый долг / EBITDA | -0,46 |
| Операционный денежный поток (LTM) | 19,2 млрд |
| ROE | 22,6% |
Итог
Сильная сторона отчёта – выход в чистую денежную позицию и солидный операционный денежный поток, который почти пятикратно покрывает капитальные затраты. Однако чистая прибыль в 11 235,1 млн AED на 276,2% выше прошлогодней почти полностью обеспечена разовыми статьями, а рост выручки замедлился до 4,5%. Мультипликаторы EV/EBITDA 5,15 и P/E 12,9 ниже собственной истории, а модель портала даёт потенциал +35%. По нашей оценке, акция выглядит скорее привлекательной при текущей цене, но главный вопрос – устойчивость выручки и прибыли без разовых эффектов.
Перейти к финансовой карточке компании EAND →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций