Ambev: выручка прибавила 8,3%, но EBITDA почти не выросла – маржа ушла на 2,7 п.п.
Ambev раскрыла результаты за третий квартал 2026 года. Выручка составила 4 193,5 млн долларов, прибавив 8,3% год к году, EBITDA – 1 475,7 млн, рост всего 0,5%, чистая прибыль – 824,4 млн, минус 8,8%. Рост выручки замедлился с 10,1% во втором квартале до 8,3%, а EBITDA-маржа сжалась с 37,9% до 35,2%: акция выглядит нейтрально – мультипликатор EV/EBITDA 6,6 находится ровно на своём трёхлетнем среднем, дивидендная доходность 0,9% слишком мала, а модель портала даёт всего -3% к справедливой стоимости.
Главные тезисы
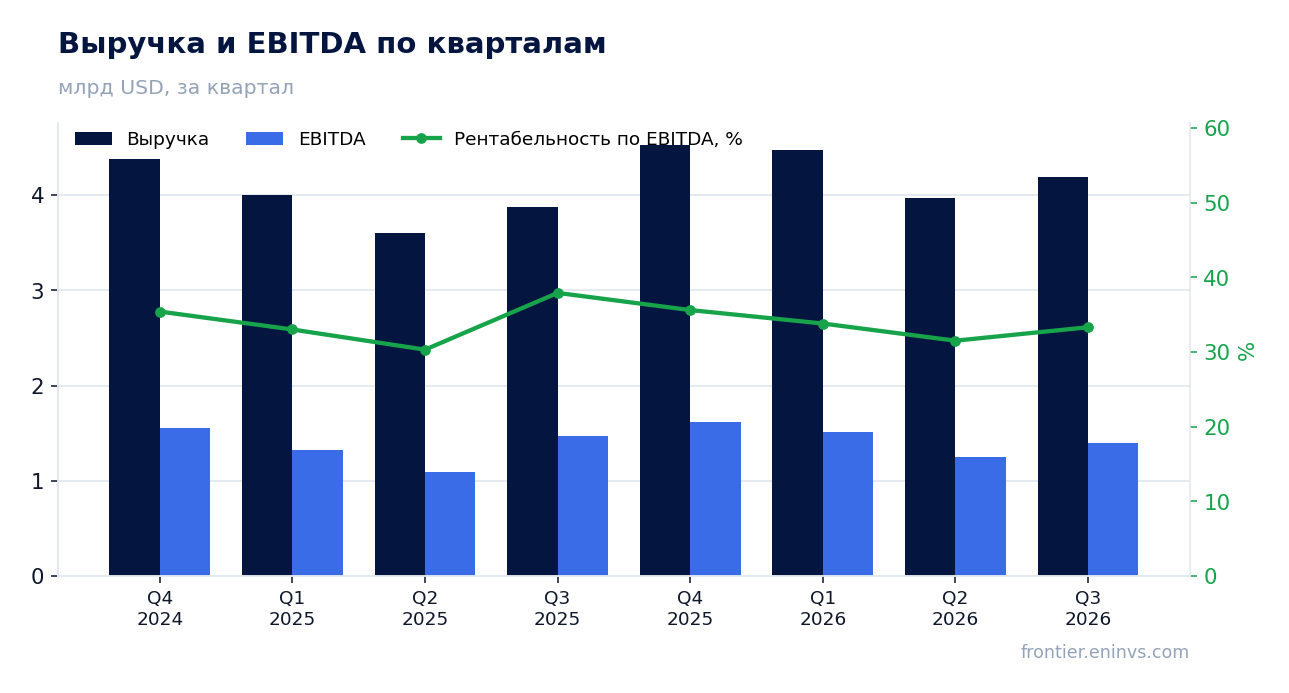
— Выручка выросла на 8,3%, но рост замедлился с 10,1% кварталом ранее
— EBITDA прибавила лишь 0,5%, и маржа сжалась с 37,9% до 35,2%
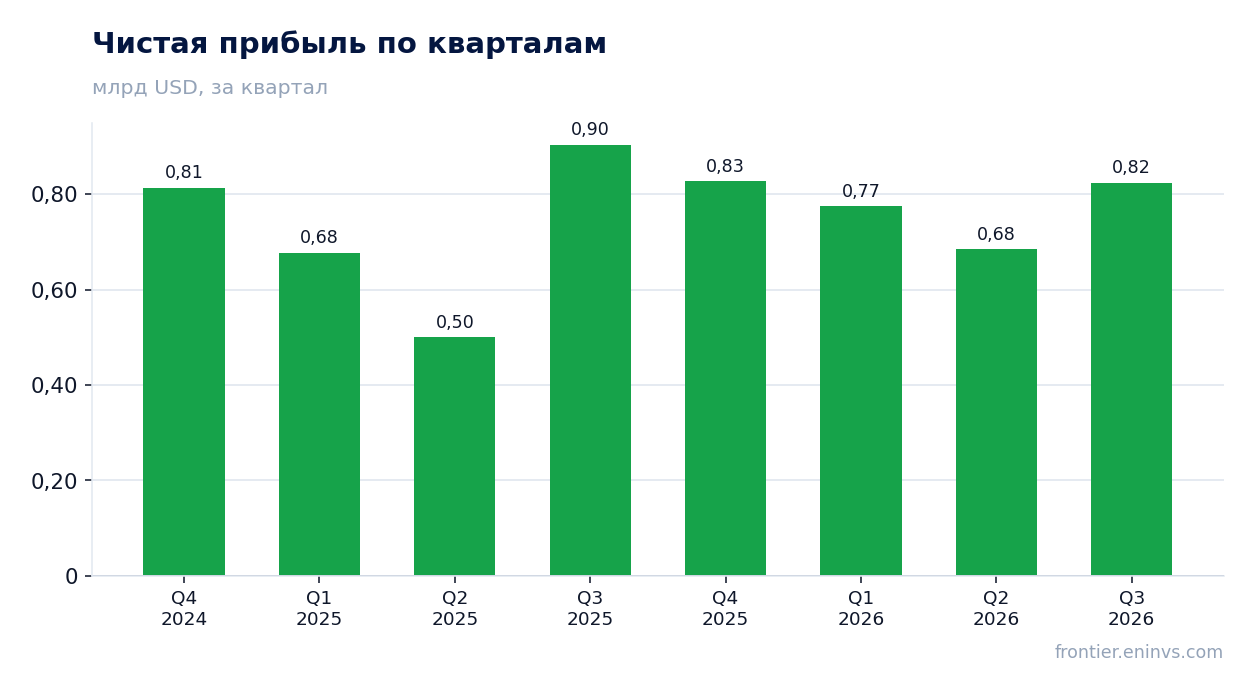
— Чистая прибыль упала на 8,8%, а рентабельность – с 23,3% до 19,7%
— Денежный поток от операций в 1 491,0 млн долларов покрывает прибыль с запасом
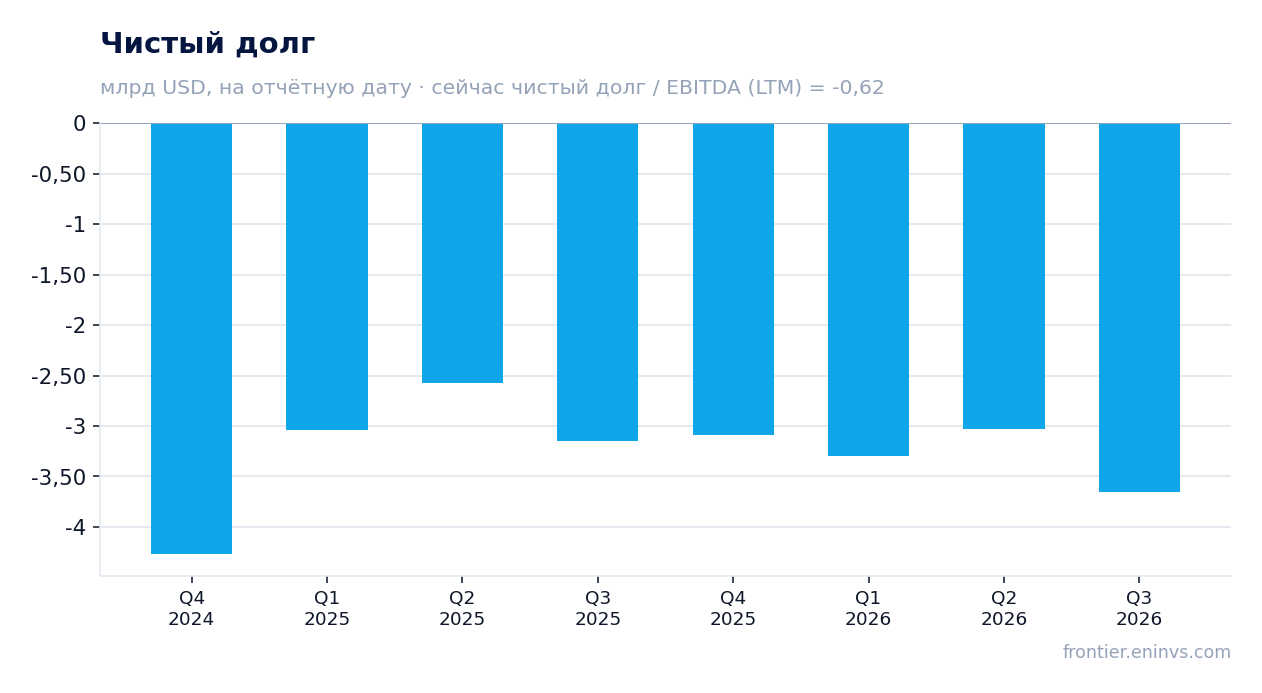
— Чистый долг отрицательный: -3,7 млрд долларов, или -0,62 EBITDA за последние 12 месяцев
— Дивидендная доходность 0,9% не компенсирует слабый рост прибыли
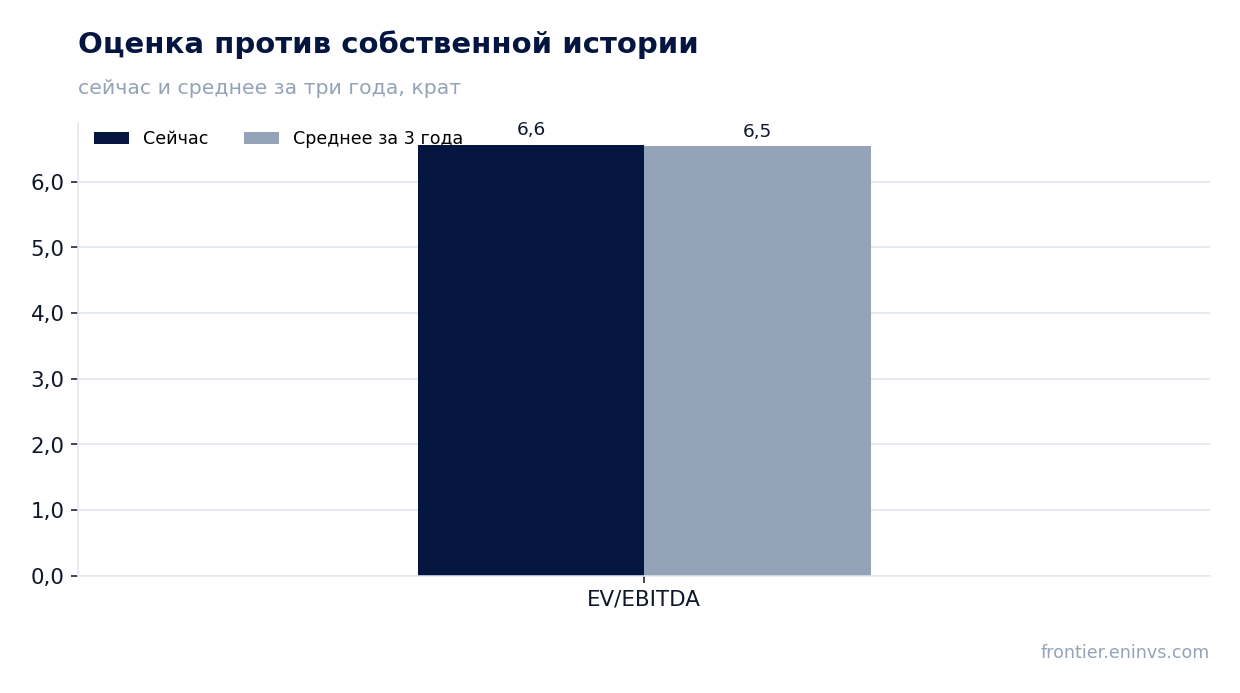
— EV/EBITDA 6,6 находится ровно на трёхлетнем среднем 6,5
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 3,87 | 4,19 | +8,3% |
| EBITDA | 1,47 | 1,48 | +0,5% |
| Операционная прибыль | 1,17 | 1,07 | -8,7% |
| Чистая прибыль | 0,90 | 0,82 | -8,8% |
| Операционный денежный поток | 1,29 | 1,49 | +15,6% |
| Капзатраты | 0,19 | — | — |
| Рентабельность по EBITDA | 37,9% | 35,2% | -2,7 п.п. |
| Чистая маржа | 23,3% | 19,7% | -3,6 п.п. |
Выручка выросла на 8,3%, но рост замедлился с 10,1% кварталом ранее
В третьем квартале 2026 года выручка Ambev составила 4 193,5 млн долларов, что на 8,3% больше, чем годом ранее. Это заметно скромнее, чем во втором квартале, когда рост достигал 10,1%: динамика замедлилась. Замедление идёт второй квартал подряд после пика в 11,8% в первом квартале 2026 года.
За последние 12 месяцев выручка составила 17 200,0 млн долларов. Компания остаётся крупным игроком с устойчивым спросом, но темпы роста сбавляют. Причина замедления в отчёте не раскрыта, поэтому ограничимся констатацией: рост остаётся положительным, но его скорость снижается.
EBITDA прибавила лишь 0,5%, и маржа сжалась с 37,9% до 35,2%
EBITDA в третьем квартале 2026 года составила 1 475,7 млн долларов, увеличившись всего на 0,5% год к году. При росте выручки на 8,3% это означает, что расходы росли быстрее доходов. EBITDA-маржа снизилась с 37,9% до 35,2% – на 2,7 процентного пункта.
Операционная прибыль составила 1 068,3 млн долларов. Сжатие маржи на 2,7 п.п. при выручке 4,2 млрд долларов – это порядка 113 млн долларов недополученной EBITDA относительно прошлогоднего уровня рентабельности. Какая именно статья затрат дала такой эффект, в фактах не раскрыто; ясно лишь, что операционный рычаг сработал в обратную сторону.
Чистая прибыль упала на 8,8%, а рентабельность – с 23,3% до 19,7%
Чистая прибыль за третий квартал 2026 года составила 824,4 млн долларов, что на 8,8% меньше, чем годом ранее. Рентабельность по чистой прибыли снизилась с 23,3% до 19,7%. Падение прибыли сильнее, чем сжатие EBITDA-маржи, что указывает на дополнительное давление ниже операционной линии – вероятно, за счёт финансовых или налоговых статей, но точная причина в фактах не раскрыта.
За последние 12 месяцев чистая прибыль составила 3 110,2 млн долларов. При рыночной капитализации 41 542,6 млн долларов это даёт P/E LTM 13,4. Показатель умеренный, но он опирается на прибыль, которая в отчётном квартале снижалась.
Денежный поток от операций в 1 491,0 млн долларов покрывает прибыль с запасом
Операционный денежный поток в третьем квартале 2026 года составил 1 491,0 млн долларов – почти вдвое больше чистой прибыли за тот же период. Это сильная сторона отчёта: компания конвертирует прибыль в деньги эффективно, и кассовый результат не пострадал от снижения маржи.
За последние 12 месяцев операционный поток составил 4 838,7 млн долларов. Данных о капитальных затратах за третий квартал 2026 года в фактах нет, поэтому свободный поток за квартал не рассчитываем. По более ранним кварталам capex был умеренным – 93,0 млн долларов в первом квартале 2026 года и 173,3 млн во втором, – что говорит о низкой капиталоёмкости бизнеса.
Чистый долг отрицательный: -3,7 млрд долларов, или -0,62 EBITDA за последние 12 месяцев
На 30 сентября 2026 года чистый долг Ambev составил -3 657,6 млн долларов, то есть компания держит больше денег, чем должна. Отношение чистого долга к EBITDA за последние 12 месяцев – -0,62. Отрицательное значение означает чистую денежную позицию, а не долговую нагрузку.
За квартал чистый долг изменился с -3 032,1 млн долларов на 30 июня 2026 года до -3 657,6 млн на 30 сентября – денежная подушка выросла на 0,6 млрд. За год, с -3 148,7 млн на 30 сентября 2025 года, она увеличилась на 0,5 млрд. Это следствие сильного операционного потока при умеренных капитальных затратах.
Дивидендная доходность 0,9% не компенсирует слабый рост прибыли
Дивидендная доходность Ambev за последние 12 месяцев составляет 0,9%. Это очень низкий уровень – заметно ниже доходности безрисковых инструментов и не сопоставим с ключевой ставкой. Для дивидендной истории компании такая доходность выглядит скромно, хотя в фактах нет данных о прошлых выплатах для сравнения.
Наша оценка дивиденда на текущий год опирается на прибыль за последние 12 месяцев в 3 110,2 млн долларов и коэффициент выплат, который в фактах не раскрыт. При сохранении текущей доходности выплата останется небольшой. Риск снижения дивиденда связан с падением чистой прибыли – в третьем квартале она сократилась на 8,8%, и если эта динамика продолжится, база для выплат уменьшится.
EV/EBITDA 6,6 находится ровно на трёхлетнем среднем 6,5
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 6,6 против трёхлетнего среднего 6,5. Разница в пределах 5%, то есть акция оценивается ровно так, как оценивалась в среднем за три года. Ни дисконта, ни премии к собственной истории нет.
Модель портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, даёт потенциал к справедливой стоимости -3%. Иными словами, текущая цена близка к оценке модели, и запаса роста она не предполагает. P/E LTM 13,4 при падающей прибыли не выглядит дешёвым.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 41,5 млрд USD |
| P/E (LTM) | 13,4 |
| EV/EBITDA (LTM) | 6,6 |
| P/B | 2,56 |
| Чистый долг / EBITDA | -0,62 |
| Операционный денежный поток (LTM) | 4,84 млрд |
| ROE | 18,8% |
| Дивидендная доходность (12 мес) | 0,9% |
| EV/EBITDA, среднее за 3 года | 6,5 |
Итог
Сильная сторона отчёта – денежный поток: 1 491,0 млн долларов от операций почти вдвое превышают чистую прибыль, а чистый долг остаётся отрицательным на уровне -3,7 млрд. Слабая сторона – маржа: EBITDA выросла всего на 0,5%, рентабельность упала с 37,9% до 35,2%, чистая прибыль снизилась на 8,8%. Мультипликатор EV/EBITDA 6,6 находится ровно на трёхлетнем среднем, а модель портала даёт -3% к справедливой стоимости. При дивидендной доходности 0,9% и замедлении выручки акция выглядит нейтрально: сильный баланс и денежный поток уравновешиваются сжатием маржи и отсутствием запаса роста в оценке.
Перейти к финансовой карточке компании ABEV →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций