Azul: прибыль второго квартала ушла в минус, а EBITDA обвалилась на 65,5% — рост выручки не спас
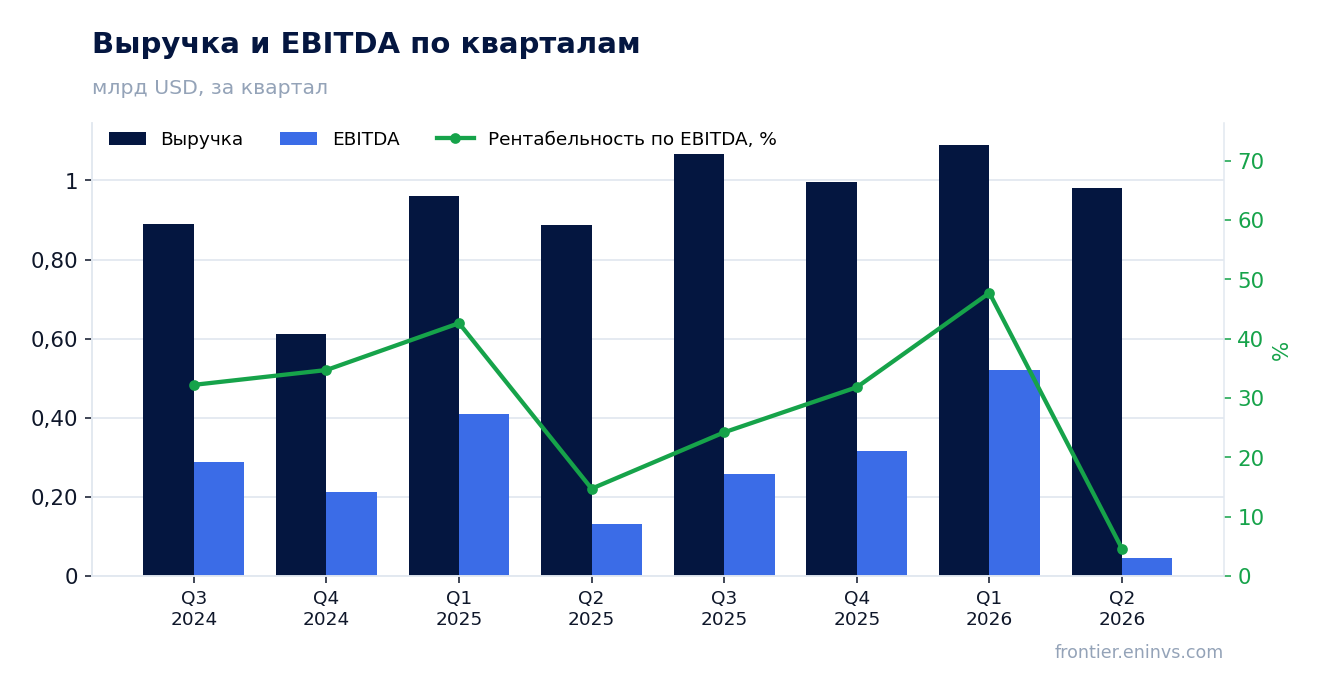
Azul раскрыла результаты за второй квартал 2026 года. Выручка выросла на 10,6% год к году, до 980,4 млн долларов, но EBITDA упала на 65,5%, до 45,0 млн, и компания получила чистый убыток 275,8 млн против прибыли 263,3 млн годом ранее. Рентабельность по EBITDA сжалась до 4,6% с 14,7%, чистая маржа стала отрицательной – минус 28,1%. При этом за последние 12 месяцев чистая прибыль составила 389,3 млн, а долговая нагрузка – 3,5 к EBITDA. По нашей модели справедливая стоимость акции на 6% ниже текущей цены, поэтому бумага выглядит скорее непривлекательной.
Главные тезисы
— Выручка выросла на 10,6%, но EBITDA упала на 65,5% — рост не дошёл до прибыли
— Рентабельность по EBITDA сжалась до 4,6% с 14,7% — расходы съели рост
— Чистый убыток 275,8 млн против прибыли годом ранее — разворот на 539 млн
— Долговая нагрузка 3,5 к EBITDA при чистом долге 6,36 млрд долларов — уровень остаётся высоким
— Операционный денежный поток отрицательный — минус 41,0 млн за квартал
— За последние 12 месяцев прибыль 389,3 млн, но квартальная динамика ухудшается
— По модели портала справедливая стоимость на 6% ниже текущей цены — потенциал ограничен
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,89 | 0,98 | +10,6% |
| EBITDA | 0,13 | 0,05 | -65,5% |
| Операционная прибыль | -0,01 | -0,10 | — |
| Чистая прибыль | 0,26 | -0,28 | -204,8% |
| Операционный денежный поток | -0,01 | -0,04 | — |
| Капзатраты | 0,01 | 0,02 | +244,8% |
| Рентабельность по EBITDA | 14,7% | 4,6% | -10,1 п.п. |
| Чистая маржа | 29,7% | -28,1% | -57,8 п.п. |
Выручка выросла на 10,6%, но EBITDA упала на 65,5% — рост не дошёл до прибыли
Во втором квартале 2026 года выручка Azul составила 980,4 млн долларов, что на 10,6% больше, чем годом ранее. Это продолжение роста, но его темпы замедлились: в первом квартале 2026 года выручка прибавила 13,6%, а в четвёртом квартале 2025 года — 62,5%. Замедление может отражать как эффект высокой базы, так и изменение рыночной конъюнктуры.
Однако рост выручки не транслировался в прибыль. EBITDA во втором квартале составила всего 45,0 млн долларов, что на 65,5% меньше, чем 130,3 млн годом ранее. Это резкое падение означает, что операционные расходы росли быстрее выручки. В результате рентабельность по EBITDA сжалась до 4,6% с 14,7% годом ранее.
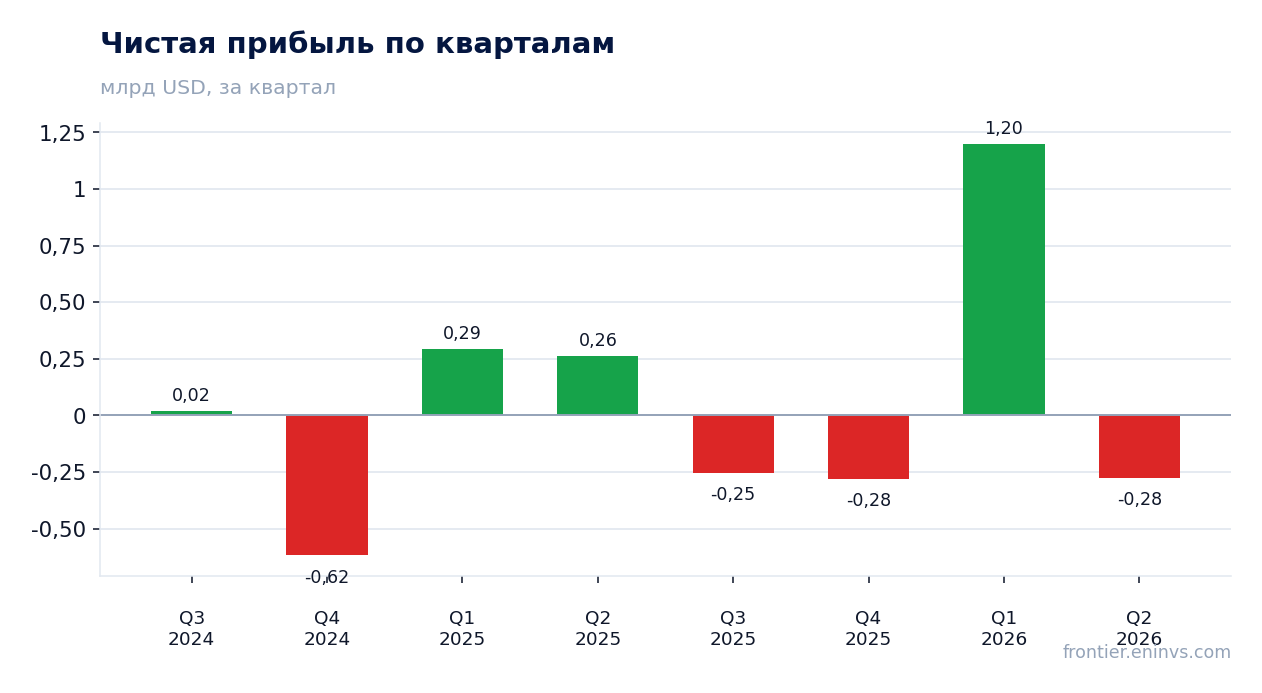
Чистый убыток за квартал составил 275,8 млн долларов против прибыли 263,3 млн во втором квартале 2025 года. Разворот на 539 млн долларов объясняется как падением операционной прибыли, так и, возможно, разовыми факторами, но детали в предоставленных данных отсутствуют. Операционная прибыль стала отрицательной — минус 102,1 млн долларов против минус 6,5 млн годом ранее.
Рентабельность по EBITDA сжалась до 4,6% с 14,7% — расходы съели рост
Рентабельность по EBITDA во втором квартале 2026 года составила 4,6%, тогда как годом ранее она была 14,7%. Падение на 10,1 процентного пункта — ключевой негативный момент отчёта. При выручке 980,4 млн долларов EBITDA составила лишь 45,0 млн, что говорит о резком росте операционных затрат.
Чистая маржа также ушла в минус: минус 28,1% против плюс 29,7% годом ранее. Это отражает не только операционные проблемы, но и, вероятно, разовые списания или финансовые расходы. Однако без дополнительных данных сложно разложить это падение на компоненты.
Столь сильное сжатие маржи ставит под вопрос устойчивость бизнес-модели в текущих условиях. Если расходы не удастся взять под контроль, компания может столкнуться с дальнейшим давлением на прибыль и денежный поток.
Чистый убыток 275,8 млн против прибыли годом ранее — разворот на 539 млн
Чистый убыток Azul во втором квартале 2026 года составил 275,8 млн долларов, тогда как годом ранее была прибыль 263,3 млн. Разворот на 539 млн долларов — драматическое ухудшение. Это произошло на фоне падения EBITDA и, возможно, роста финансовых расходов или разовых списаний.
В первом квартале 2026 года компания получила прибыль 1 199,9 млн долларов, что было аномально высоким результатом. Такой всплеск мог быть связан с разовыми факторами, и во втором квартале последовал резкий разворот. Это говорит о нестабильности квартальных результатов.
За последние 12 месяцев чистая прибыль составила 389,3 млн долларов. Однако эта цифра включает как очень сильный первый квартал 2026 года, так и убытки в других кварталах. Текущая динамика указывает на то, что устойчивой прибыльности пока нет.
Долговая нагрузка 3,5 к EBITDA при чистом долге 6,36 млрд долларов — уровень остаётся высоким
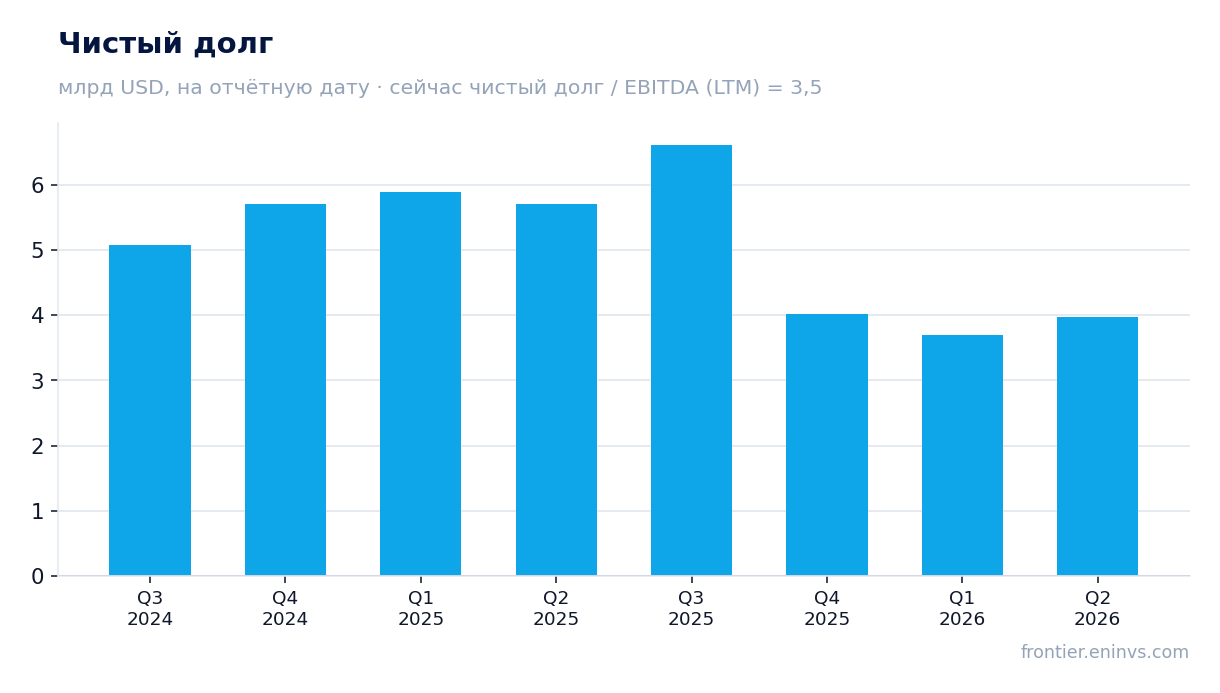
Чистый долг Azul на последнюю отчётную дату составил 6 362,4 млн долларов. Соотношение чистого долга к EBITDA за последние 12 месяцев равно 3,5. Это высокий уровень, который ограничивает финансовую гибкость компании.
За квартал чистый долг вырос на 0,3 млрд рублей, а за 12 месяцев снизился на 1,7 млрд рублей. Однако эти изменения номинированы в рублях, что затрудняет интерпретацию для компании, отчитывающейся в долларах. В любом случае, абсолютный уровень долга остаётся значительным.
Высокая долговая нагрузка в сочетании с падением EBITDA увеличивает риски. Если EBITDA не восстановится, коэффициент может вырасти, что приведёт к давлению на кредитные метрики и возможному удорожанию заимствований.
Операционный денежный поток отрицательный — минус 41,0 млн за квартал
Операционный денежный поток Azul во втором квартале 2026 года был отрицательным и составил минус 41,0 млн долларов. Это означает, что компания не генерировала достаточно денег от основной деятельности для покрытия своих расходов. Годом ранее показатель также был отрицательным — минус 12,2 млн.
Отрицательный операционный поток в сочетании с капитальными затратами в 21,9 млн долларов привёл к дальнейшему оттоку денежных средств. Компания вынуждена финансировать свою деятельность за счёт долга или других источников, что увеличивает финансовые риски.
За последние 12 месяцев операционный денежный поток составил минус 225,1 млн долларов. Это устойчиво отрицательная величина, что говорит о хронической нехватке внутреннего финансирования. Без улучшения операционной эффективности компания может столкнуться с проблемами ликвидности.
За последние 12 месяцев прибыль 389,3 млн, но квартальная динамика ухудшается
За последние 12 месяцев Azul получила чистую прибыль 389,3 млн долларов при выручке 4 200,0 млн и EBITDA 1 819,9 млн. Однако эта прибыль сформирована в основном за счёт первого квартала 2026 года, когда компания заработала 1 199,9 млн. Без этого квартала результат был бы убыточным.
Квартальная динамика показывает нестабильность: за последние четыре квартала были как значительные прибыли, так и убытки. Например, в четвёртом квартале 2025 года убыток составил 280,8 млн, в третьем квартале 2025 года — 253,9 млн. Это говорит о высокой волатильности и возможном влиянии разовых факторов.
Инвесторам стоит оценивать устойчивость прибыли, а не только годовые показатели. Текущий квартал показал убыток, и если эта тенденция сохранится, годовая прибыль может оказаться под давлением.
По модели портала справедливая стоимость на 6% ниже текущей цены — потенциал ограничен
Согласно нашей модели, справедливая стоимость акции Azul на 6% ниже текущей рыночной цены. Это означает, что бумага торгуется с небольшим превышением к нашей оценке. Модель учитывает рост EBITDA, целевой мультипликатор и текущую рыночную капитализацию.
Текущие мультипликаторы: P/E за последние 12 месяцев равен 8,3, EV/EBITDA — 5,3. Рентабельность собственного капитала (ROE) составляет 124,9%, что отражает высокую прибыльность относительно капитала, но может быть следствием разовых факторов или низкой базы капитала.
С учётом недавнего падения EBITDA и убытка во втором квартале, текущая оценка может не в полной мере отражать возросшие риски. Если прибыль не восстановится, мультипликаторы могут выглядеть менее привлекательно.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3,24 млрд USD |
| P/E (LTM) | 8,3 |
| EV/EBITDA (LTM) | 5,3 |
| Чистый долг / EBITDA | 3,50 |
| Операционный денежный поток (LTM) | -0,23 млрд |
| ROE | 124,9% |
Итог
Итог: во втором квартале 2026 года Azul показала рост выручки на 10,6%, но это не спасло от резкого падения EBITDA на 65,5% и чистого убытка 275,8 млн долларов. Рентабельность сжалась, операционный денежный поток остаётся отрицательным, а долговая нагрузка – 3,5 к EBITDA. За последние 12 месяцев прибыль составила 389,3 млн, но она была обеспечена в основном первым кварталом, и устойчивость такого результата под вопросом. По нашей модели справедливая стоимость на 6% ниже текущей цены, что не оставляет запаса для роста. Вопрос для держателя сейчас в том, сможет ли компания восстановить маржу и генерировать положительный денежный поток, или давление на прибыль сохранится.
Перейти к финансовой карточке компании AZUL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций