Bradesco: прибыль выросла на треть, но рост процентного дохода замедлился до 11,7%
В отчёте за третий квартал 2026 года Bradesco показал чистую прибыль 1 384,0 млн долларов, что на 33,8% больше, чем годом ранее, при чистом процентном доходе 14 606,1 млн долларов. Рост процентного дохода замедлился до 11,7% год к году против 29,6% кварталом ранее. При коэффициенте P/E за последние 12 месяцев 5,85 и рентабельности капитала 15,3% акция выглядит скорее привлекательной, чем нет, но замедление основного источника дохода требует подтверждения устойчивости прибыли.
Главные тезисы
— Чистая прибыль выросла на 33,8% до 1 384,0 млн долларов, но опирается на снижение расходов, а не на ускорение доходов
— Чистый процентный доход вырос на 11,7% год к году, что вдвое медленнее, чем в предыдущем квартале
— Рентабельность капитала в 15,3% при P/E 5,85 оставляет запас прочности по оценке
— Дивидендная доходность в 11,0% за последние 12 месяцев остаётся главным аргументом для держателя
— Модель портала даёт потенциал роста к справедливой стоимости всего в 3%
— Капитальные затраты в 397,0 млн долларов остаются умеренными и не угрожают дивиденду
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Чистая прибыль | 1,03 | 1,38 | +33,8% |
| Капзатраты | 0,38 | 0,40 | +5,4% |
Чистая прибыль выросла на 33,8% до 1 384,0 млн долларов, но опирается на снижение расходов, а не на ускорение доходов
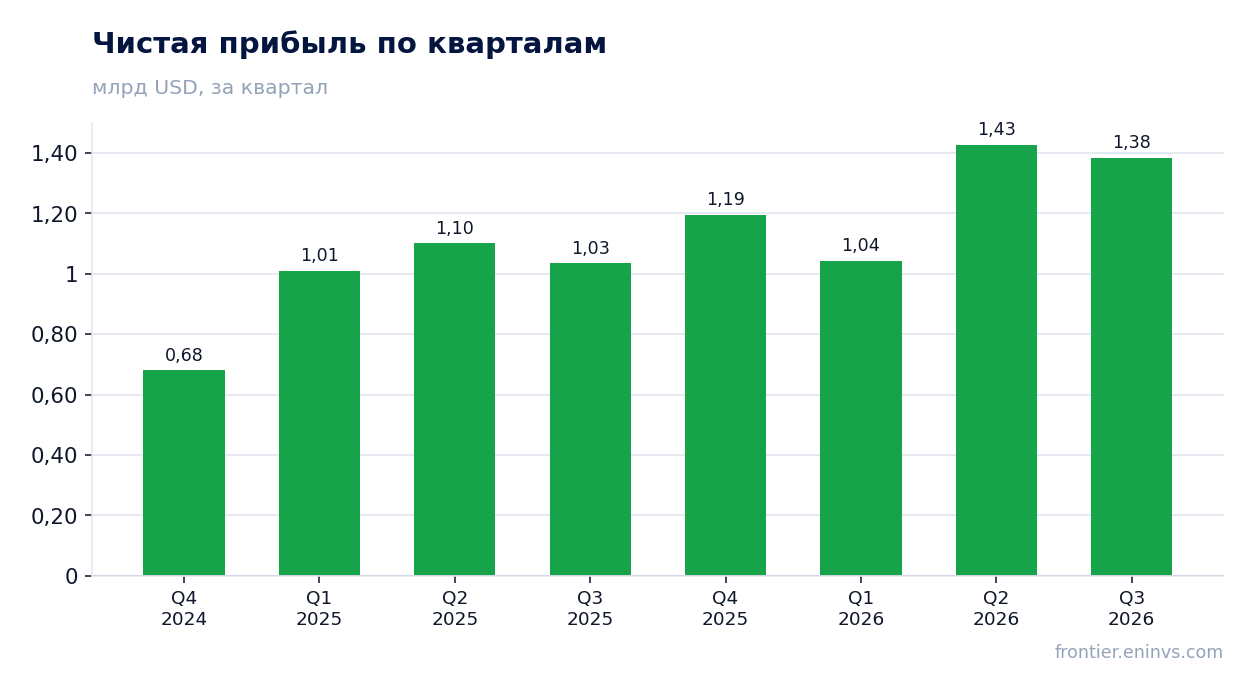
В третьем квартале 2026 года чистая прибыль Bradesco составила 1 384,0 млн долларов, что на 33,8% больше, чем в том же квартале годом ранее. Это заметно быстрее роста чистого процентного дохода, который за тот же период прибавил 11,7%. Разрыв между двумя показателями означает, что прибыль поддержало не ускорение основного дохода, а сдерживание расходов или снижение отчислений под кредитные риски.
Такая структура прибыли менее устойчива, чем рост за счёт доходов. Если экономия на расходах исчерпана, следующий квартал может показать более скромную динамику прибыли при сохранении текущего темпа роста процентного дохода. Для держателя это главный вопрос отчёта: насколько повторяемой окажется прибыль квартала.
Чистый процентный доход вырос на 11,7% год к году, что вдвое медленнее, чем в предыдущем квартале
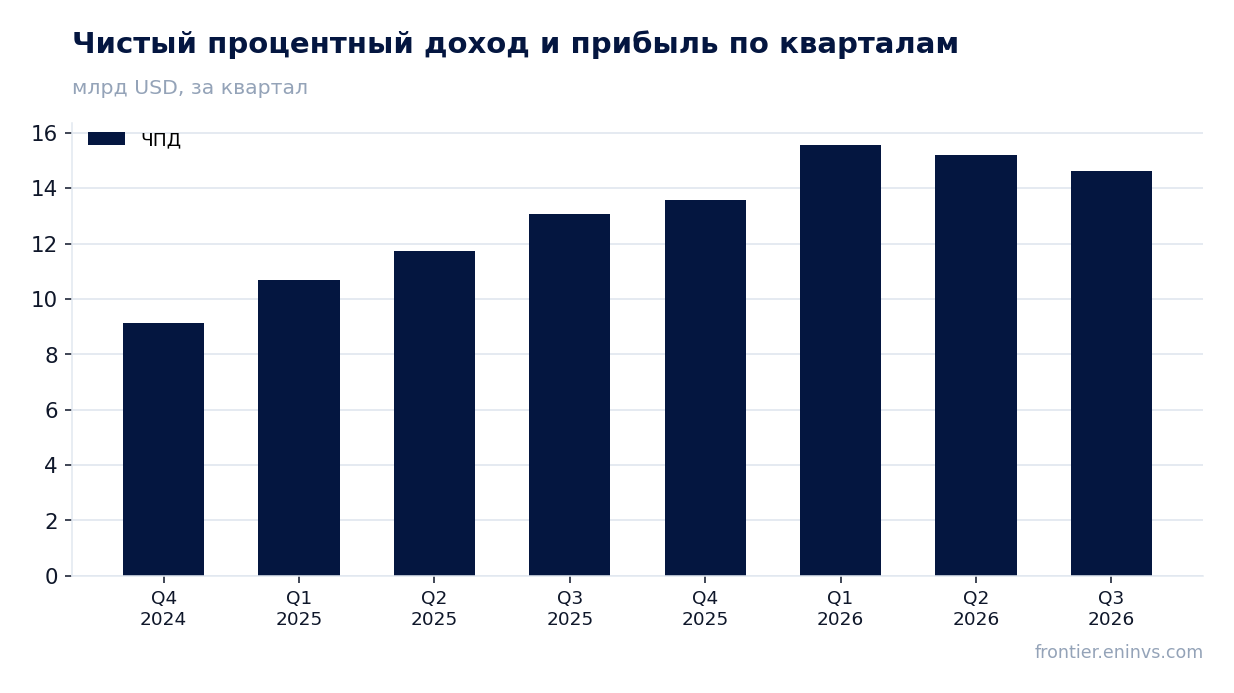
Чистый процентный доход в третьем квартале 2026 года составил 14 606,1 млн долларов. Год к году он вырос на 11,7%, тогда как во втором квартале рост был 29,6%. Замедление почти вдвое – главный сигнал отчёта, поскольку именно процентный доход формирует основную часть выручки банка.
Замедление видно и в квартальной динамике: относительно второго квартала показатель снизился с 15 182,0 млн долларов. Часть этого движения может отражать сезонность, но устойчивое замедление годового темпа указывает на то, что кредитный портфель растёт медленнее или маржа сжимается. Для оценки акции важно, развернётся ли эта тенденция в следующем квартале.
Рентабельность капитала в 15,3% при P/E 5,85 оставляет запас прочности по оценке
Рентабельность капитала Bradesco за последние 12 месяцев составила 15,3%, а капитализация рынка – 29 516,4 млн долларов. При такой доходности капитала коэффициент P/E в 5,85 означает, что рынок оценивает банк ниже его способности генерировать прибыль. Это типично для банков с замедляющимся ростом, но оставляет пространство для переоценки при стабилизации доходов.
Модель портала, сопоставляющая рентабельность капитала с ценой к балансовой стоимости, даёт потенциал роста к справедливой стоимости всего в 3%. Это умеренный ориентир: акция не выглядит ни заметно недооценённой, ни перегретой. Оценка скорее поддерживает текущий уровень, чем обещает значительный рост.
Дивидендная доходность в 11,0% за последние 12 месяцев остаётся главным аргументом для держателя
Дивидендная доходность Bradesco за последние 12 месяцев составила 11,0%. Это высокая доходность, которая при текущей цене обеспечивает существенную часть общей доходности акции. Для банка с рентабельностью капитала 15,3% такая выплата означает, что значительная часть прибыли возвращается акционерам, а не направляется на наращивание капитала.
Устойчивость дивиденда зависит от способности банка удерживать прибыль. Замедление роста процентного дохода до 11,7% – главный риск для выплат: если прибыль перестанет расти, дивиденд может быть сохранён за счёт капитала, но его рост замедлится. При текущей доходности в 11,0% акция остаётся привлекательной для инвесторов, ориентированных на выплаты, но требует контроля за динамикой прибыли.
Модель портала даёт потенциал роста к справедливой стоимости всего в 3%
По модели портала, сопоставляющей рентабельность капитала с ценой к балансовой стоимости, справедливая стоимость акции Bradesco всего на 3% выше текущей цены. Это означает, что рынок уже учитывает текущую прибыльность банка, и дальнейший рост возможен только при улучшении фундаментальных показателей.
Такой ограниченный потенциал роста делает акцию менее интересной для инвесторов, ожидающих значительного роста капитализации. Основной вклад в доходность будет приходить от дивидендов, а не от переоценки. Для держателя это означает, что решение об инвестиции должно опираться на устойчивость выплат, а не на ожидание роста цены.
Капитальные затраты в 397,0 млн долларов остаются умеренными и не угрожают дивиденду
Капитальные затраты Bradesco в третьем квартале 2026 года составили 397,0 млн долларов. Это умеренный уровень, который не создаёт давления на дивидендные выплаты. Для банка капитальные затраты в основном связаны с технологической инфраструктурой и не являются основным потребителем капитала.
При чистой прибыли в 1 384,0 млн долларов капитальные затраты составляют менее трети прибыли, что оставляет достаточный запас для выплат акционерам. Однако устойчивость дивиденда в 11,0% будет зависеть от способности банка поддерживать прибыль на текущем уровне, а не от капитальных затрат.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 29,5 млрд USD |
| P/E (LTM) | 5,8 |
| P/B | 0,90 |
| ROE | 15,3% |
| Дивидендная доходность (12 мес) | 11,0% |
Итог
Сильной стороной отчёта Bradesco за третий квартал 2026 года стала чистая прибыль в 1 384,0 млн долларов, выросшая на 33,8% год к году, и рентабельность капитала в 15,3%. Однако рост прибыли опередил рост процентного дохода, который замедлился до 11,7%, что указывает на возможную опору на разовые факторы. Дивидендная доходность в 11,0% остаётся главным аргументом для держателя, но её устойчивость зависит от способности банка удержать прибыль. При P/E 5,85 и потенциале роста по модели портала всего в 3% акция выглядит скорее привлекательной, но без значительного запаса роста.
Перейти к финансовой карточке компании BBDC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций