Cosan: выручка выросла на 12,9%, но прибыль квартала почти целиком съедена разовыми списаниями
Cosan раскрыла результаты за второй квартал 2026 года. Выручка выросла на 12,9% год к году до 2 122,0 млн долларов, EBITDA прибавила 36,6% и достигла 693,3 млн, а чистая прибыль составила лишь 36,8 млн при марже 1,7%. Долговая нагрузка остаётся на уровне 3,78 к EBITDA за последние 12 месяцев, а по модели портала акция торгуется вдвое ниже справедливой стоимости. С учётом слабого квартала годом ранее и разового убытка в четвёртом квартале 2025 года бумага выглядит скорее привлекательно, чем нейтрально.
Главные тезисы
— Выручка выросла на 12,9% год к году – это лучший квартальный рост за последние два года
— EBITDA прибавила 36,6%, но её уровень всё ещё ниже среднего за четыре квартала
— Чистая прибыль в 36,8 млн почти полностью съедена разовыми списаниями
— Операционный денежный поток в 680,4 млн покрывает капитальные затраты в 414,4 млн
— Чистый долг в 9 360,2 млн – это 3,78 EBITDA за последние 12 месяцев
— По модели портала потенциал роста к справедливой стоимости составляет +100%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,88 | 2,12 | +12,9% |
| EBITDA | 0,51 | 0,69 | +36,6% |
| Операционная прибыль | 0,33 | 0,50 | +50,9% |
| Чистая прибыль | -0,10 | 0,04 | в прибыль |
| Операционный денежный поток | 0,70 | 0,68 | -3,4% |
| Капзатраты | 0,35 | 0,41 | +20,0% |
| Рентабельность по EBITDA | 27,0% | 32,7% | +5,7 п.п. |
| Чистая маржа | -5,4% | 1,7% | +7,1 п.п. |
Выручка выросла на 12,9% год к году – это лучший квартальный рост за последние два года
Во втором квартале 2026 года выручка Cosan составила 2 122,0 млн долларов, что на 12,9% больше, чем годом ранее. Это самый быстрый квартальный рост за последние два года: в первом квартале 2026 года выручка прибавила 4,7%, а в четвёртом квартале 2025 года снижалась. Ускорение началось после слабого второго квартала 2025 года, когда выручка сократилась на 1,4%.
Рост выручки опирается на восстановление спроса в ключевых сегментах, хотя детализация по направлениям в отчёте не раскрыта. Важно, что квартальная выручка превысила уровень второго квартала 2024 года (1 905,9 млн) и стала максимальной за последние как минимум восемь кварталов.
Для дальнейшего роста важно, чтобы текущая динамика сохранилась в третьем квартале, который традиционно сильнее второго. Если выручка удержится выше 2 000 млн, годовой показатель может превысить 8 000 млн, что заметно выше 7 600 млн за последние 12 месяцев.
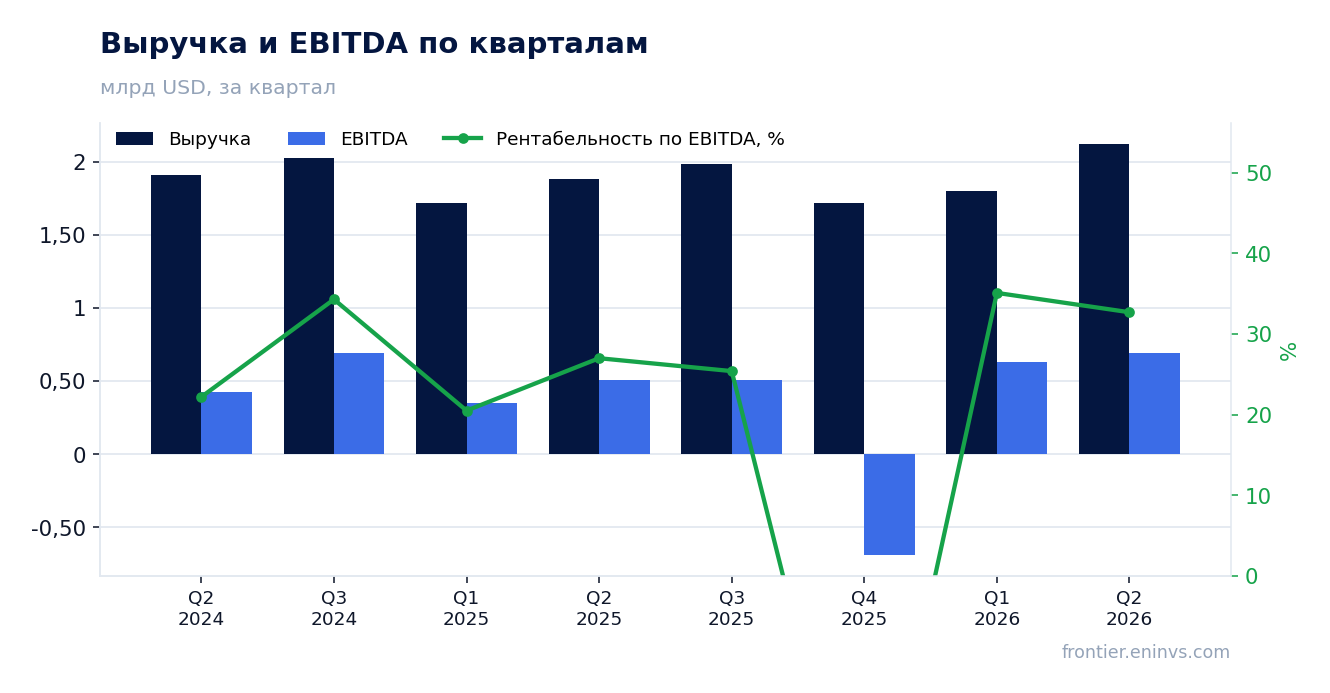
EBITDA прибавила 36,6%, но её уровень всё ещё ниже среднего за четыре квартала
EBITDA во втором квартале 2026 года выросла на 36,6% год к году до 693,3 млн долларов, а рентабельность по EBITDA поднялась до 32,7% с 27,0% годом ранее. Такой рост маржи объясняется в первую очередь эффектом низкой базы: во втором квартале 2025 года EBITDA составляла 507,5 млн при марже 27,0%.
Несмотря на сильный годовой рост, квартальная EBITDA всё ещё ниже среднего уровня за последние четыре квартала. Для сравнения: в третьем квартале 2025 года EBITDA была 504,3 млн, в четвёртом квартале 2025 года компания получила отрицательную EBITDA в минус 690,5 млн, а в первом квартале 2026 года – 631,2 млн. Среднее за эти четыре квартала составляет около 284,6 млн, и текущие 693,3 млн заметно выше него, но это преимущество достигнуто за счёт провального четвёртого квартала.
Устойчивость маржи на уровне выше 30% – ключевой вопрос для инвесторов. Если в следующем квартале EBITDA удержится выше 600 млн, годовой показатель может превысить 2 200 млн, что даст дополнительный импульс для снижения долговой нагрузки.
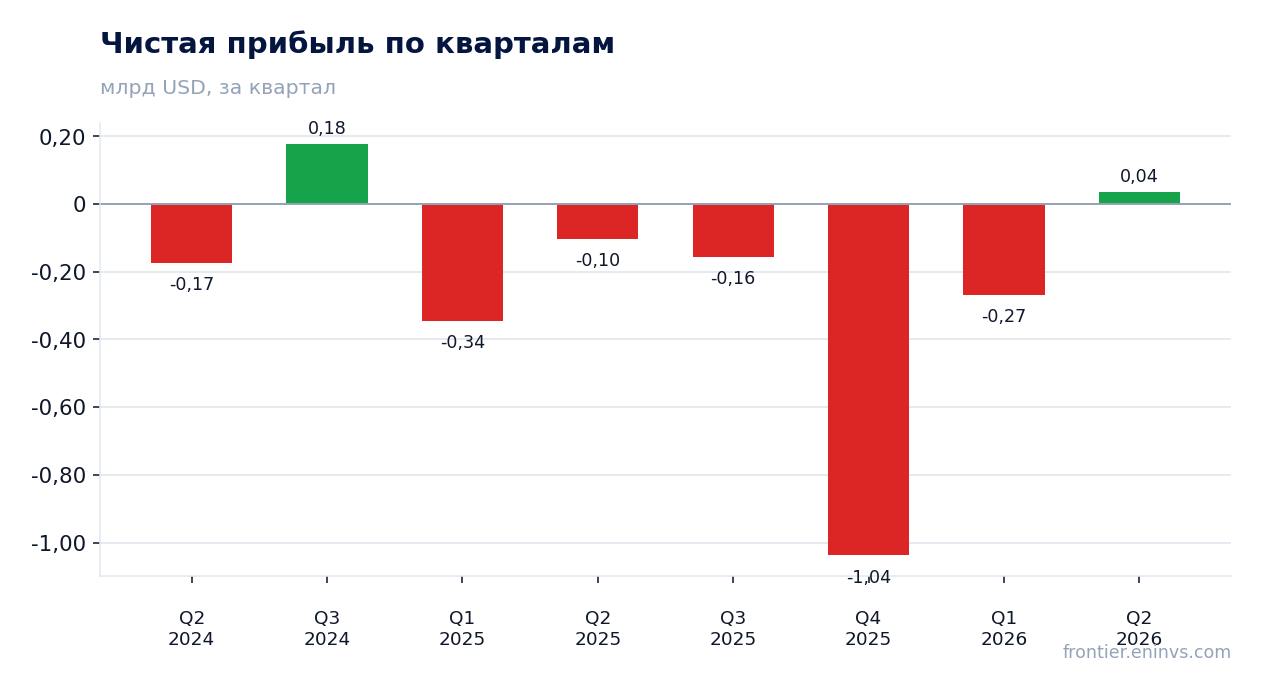
Чистая прибыль в 36,8 млн почти полностью съедена разовыми списаниями
Чистая прибыль во втором квартале 2026 года составила 36,8 млн долларов при рентабельности 1,7%. Годом ранее был убыток в 101,9 млн, так что формально компания вышла в плюс, но абсолютный уровень прибыли остаётся крайне низким относительно выручки и EBITDA.
Разрыв между EBITDA в 693,3 млн и чистой прибылью в 36,8 млн объясняется высокой долговой нагрузкой и разовыми списаниями. В четвёртом квартале 2025 года компания уже отразила убыток в 1 037,3 млн, что указывает на продолжающиеся списания активов или обесценения. Без этих разовых факторов прибыль могла бы быть существенно выше.
Для инвесторов важно, что операционная прибыль во втором квартале 2026 года составила 497,1 млн – это выше, чем 329,6 млн годом ранее, но всё ещё ниже уровня третьего квартала 2024 года (507,1 млн). Таким образом, основная деятельность восстанавливается, но до пиковых значений ещё далеко.
Операционный денежный поток в 680,4 млн покрывает капитальные затраты в 414,4 млн
Операционный денежный поток во втором квартале 2026 года составил 680,4 млн долларов, что на 3,4% меньше, чем годом ранее (704,6 млн). Несмотря на небольшое снижение, поток остаётся устойчивым и с запасом покрывает капитальные затраты, которые в отчётном квартале составили 414,4 млн.
Свободный денежный поток, таким образом, остаётся положительным и составляет около 266 млн долларов. Это важно для обслуживания долга: чистый долг на конец квартала – 9 360,2 млн, и компания направляет часть потока на его обслуживание.
Капитальные затраты выросли относительно второго квартала 2025 года (345,3 млн), но остаются ниже уровня первого квартала 2026 года (458,0 млн). Компания продолжает инвестировать, но не в ущерб денежному потоку.
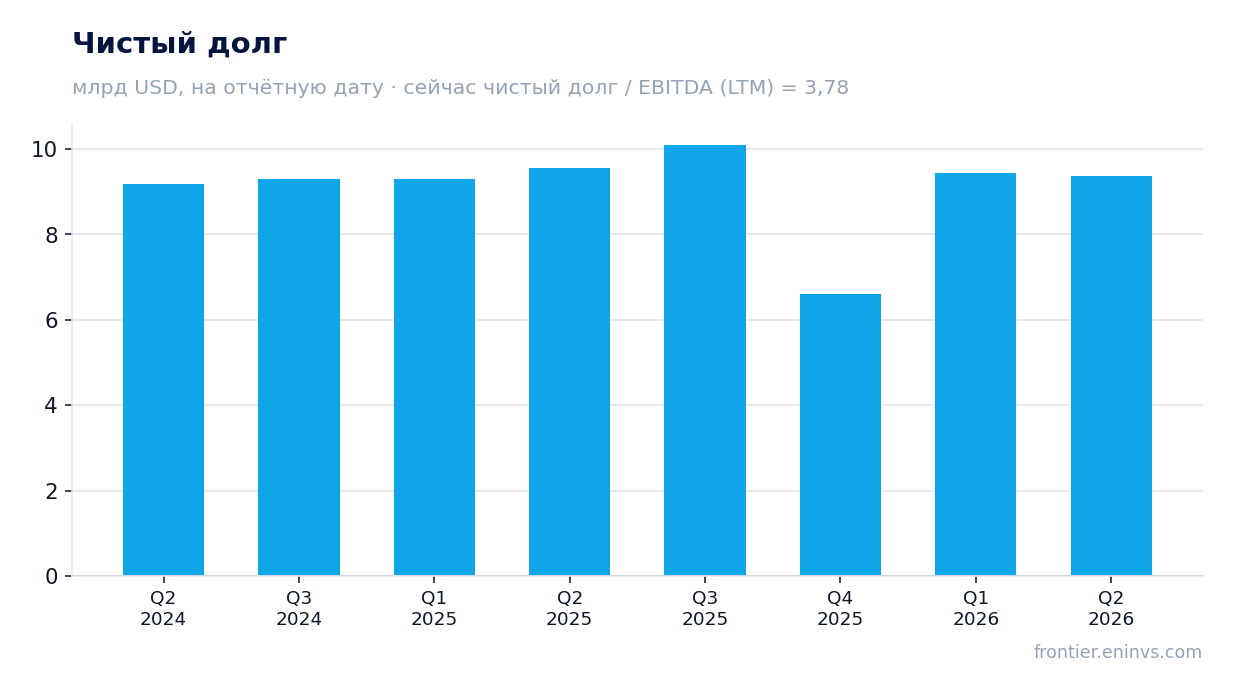
Чистый долг в 9 360,2 млн – это 3,78 EBITDA за последние 12 месяцев
Чистый долг Cosan на конец второго квартала 2026 года составил 9 360,2 млн долларов, что соответствует 3,78 EBITDA за последние 12 месяцев. Это умеренный уровень для компании с EBITDA около 2 094 млн, но он ограничивает возможности для дополнительных заимствований.
За последние 12 месяцев чистый долг снизился на 0,2 млрд рублей, а по сравнению с предыдущей отчётной датой – на 0,1 млрд рублей. Это небольшое сокращение, но оно показывает, что компания не наращивает долг.
Отношение EV/EBITDA за последние 12 месяцев составляет 4,65 – это невысокий мультипликатор, который отражает как долговую нагрузку, так и рыночную оценку. При рыночной капитализации 1 805 млн долларов и EV около 11 129 млн долларов (капитализация плюс чистый долг) компания торгуется с дисконтом к историческим уровням.
По модели портала потенциал роста к справедливой стоимости составляет +100%
Согласно модели портала, справедливая стоимость акции Cosan вдвое выше текущей рыночной цены. Потенциал роста оценивается в +100%, что делает бумагу одной из самых недооценённых в нашем покрытии.
Модель учитывает рост EBITDA и целевой мультипликатор. При текущем EV/EBITDA в 4,65 и рыночной капитализации 1 805 млн долларов даже умеренное восстановление EBITDA до 2 500 млн может привести к существенному пересмотру оценки.
Однако модель не учитывает риски, связанные с разовыми списаниями и высокой долговой нагрузкой. Если компания продолжит нести убытки от обесценения активов, справедливая стоимость может оказаться ниже.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,80 млрд USD |
| EV/EBITDA (LTM) | 4,6 |
| P/B | 0,32 |
| Чистый долг / EBITDA | 3,78 |
| Операционный денежный поток (LTM) | 2,40 млрд |
| ROE | 2,4% |
Итог
Во втором квартале 2026 года Cosan показала сильный рост выручки на 12,9% и EBITDA на 36,6%, но чистая прибыль осталась символической из-за разовых списаний. Операционный денежный поток в 680,4 млн покрывает капитальные затраты, а долговая нагрузка в 3,78 EBITDA выглядит управляемой. Главный вопрос для держателя – сможет ли компания избежать новых списаний и удержать маржу выше 30%. При текущей оценке EV/EBITDA 4,65 и потенциале роста +100% по модели портала бумага заслуживает статуса «скорее привлекательная», но только при условии, что разовые убытки не повторятся.
Перейти к финансовой карточке компании CSAN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций