Magazine Luiza: выручка растёт на 7%, но убыток второго квартала снова увеличился
30 июля 2026 года Magazine Luiza раскрыла результаты за второй квартал 2026 года. Выручка выросла на 7,0% год к году до 1 752,4 млн долларов, EBITDA прибавила 7,9% и достигла 133,0 млн долларов, но чистый убыток увеличился до 14,3 млн долларов против 4,4 млн годом ранее. Долговая нагрузка остаётся умеренной: отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,95. При текущей цене акция выглядит скорее привлекательной: модель портала даёт потенциал роста 37% к справедливой стоимости, а мультипликатор EV/EBITDA в 2,46 ниже, чем в среднем за последние три года.
Главные тезисы
— Выручка во втором квартале выросла на 7,0% год к году, но замедлилась по сравнению с 9,8% в первом квартале
— EBITDA прибавила 7,9%, а маржа осталась почти неизменной – 7,6% против 7,5% годом ранее
— Чистый убыток увеличился до 14,3 млн долларов, и это уже второй квартал подряд с отрицательным результатом
— Операционный денежный поток за квартал составил 967,9 млн долларов, что значительно выше уровня прошлого года
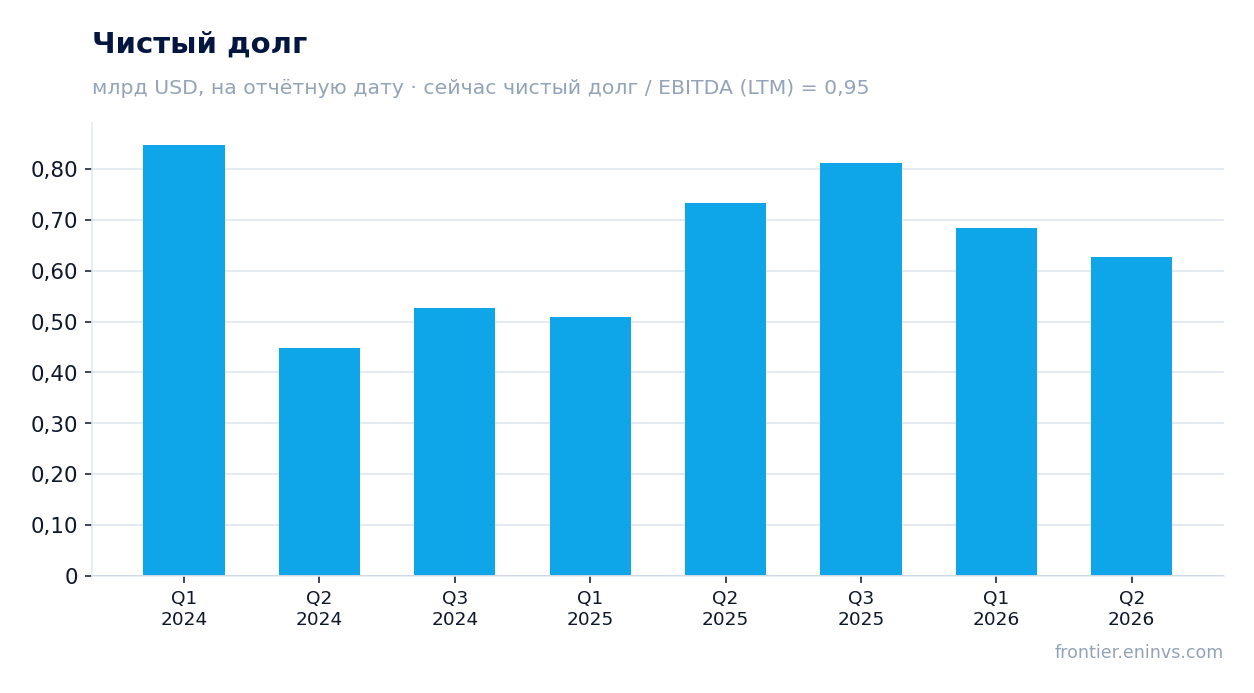
— Долговая нагрузка остаётся низкой: чистый долг к EBITDA за последние 12 месяцев равен 0,95
— Дивидендная доходность за последние 12 месяцев составляет 1,46%, что ниже ключевой ставки
— Мультипликатор EV/EBITDA в 2,46 ниже среднего за последние три года, а модель портала даёт потенциал роста 37%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,64 | 1,75 | +7,0% |
| EBITDA | 0,12 | 0,13 | +7,9% |
| Операционная прибыль | 0,07 | 0,07 | +2,3% |
| Чистая прибыль | -0,00 | -0,01 | — |
| Операционный денежный поток | 0,72 | 0,97 | +34,0% |
| Капзатраты | 0,04 | 0,03 | -17,5% |
| Рентабельность по EBITDA | 7,5% | 7,6% | +0,1 п.п. |
| Чистая маржа | -0,3% | -0,8% | -0,5 п.п. |
Выручка во втором квартале выросла на 7,0% год к году, но замедлилась по сравнению с 9,8% в первом квартале
Выручка Magazine Luiza во втором квартале 2026 года составила 1 752,4 млн долларов, что на 7,0% больше, чем годом ранее. Для сравнения, в первом квартале рост был 9,8%, то есть динамика замедлилась. Основной вклад в рост, вероятно, внесли розничные продажи и онлайн-сегмент, но детализация в фактах отсутствует.
Замедление роста может быть связано с эффектом высокой базы прошлого года, когда во втором квартале 2025 года выручка выросла на 2,0%. Тогда как в первом квартале 2026 года рост был выше из-за более слабой базы первого квартала 2025 года. Это обычная волатильность, и один квартал не задаёт тренд.
Тем не менее, компания продолжает наращивать обороты, и текущий уровень выручки превышает показатели предыдущих кварталов. Следующий отчёт покажет, сохранится ли замедление или это разовое явление.
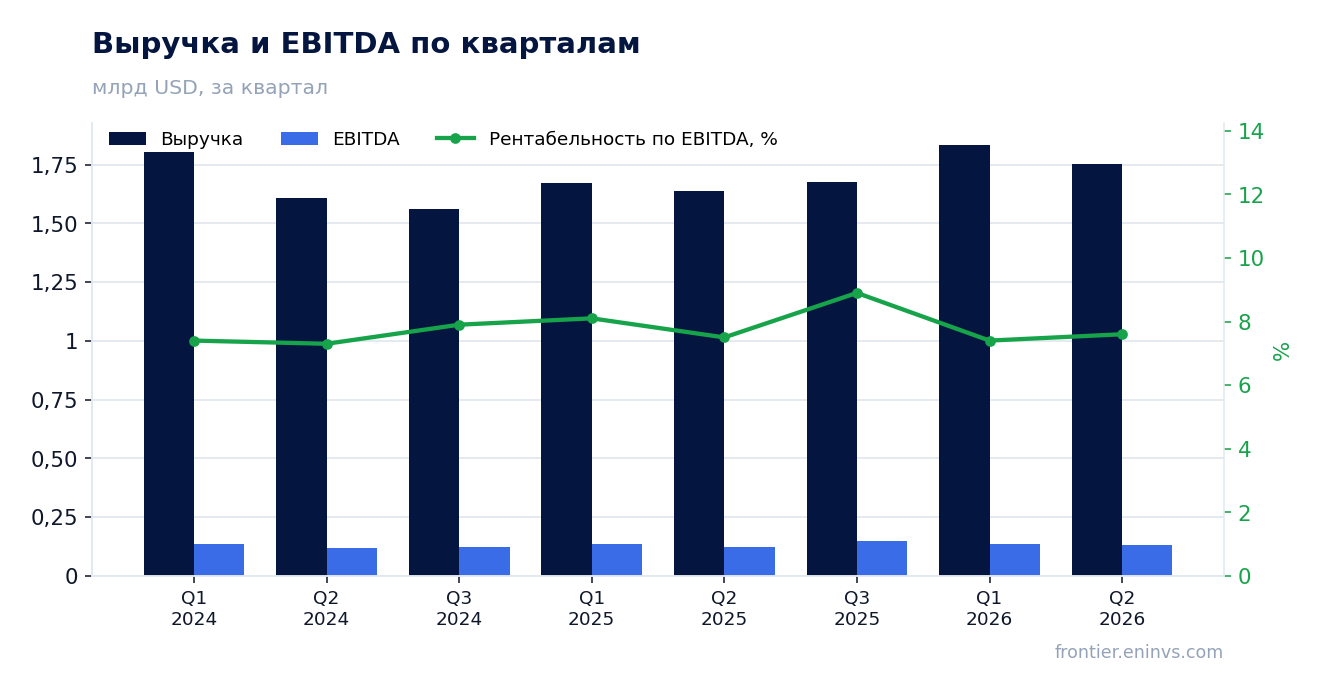
EBITDA прибавила 7,9%, а маржа осталась почти неизменной – 7,6% против 7,5% годом ранее
EBITDA во втором квартале 2026 года составила 133,0 млн долларов, что на 7,9% больше, чем годом ранее. Рентабельность по EBITDA практически не изменилась: 7,6% против 7,5% во втором квартале 2025 года. Это говорит о стабильности операционной эффективности.
Операционная прибыль составила 67,7 млн долларов, что также выше прошлогоднего уровня. Однако рост EBITDA и операционной прибыли не транслировался в чистую прибыль из-за финансовых расходов и, возможно, других факторов, которые не раскрыты в фактах.
Сохранение маржи на прежнем уровне при росте выручки – позитивный сигнал, но для улучшения прибыльности компании необходимо либо дальнейшее увеличение выручки, либо снижение издержек ниже текущего уровня.
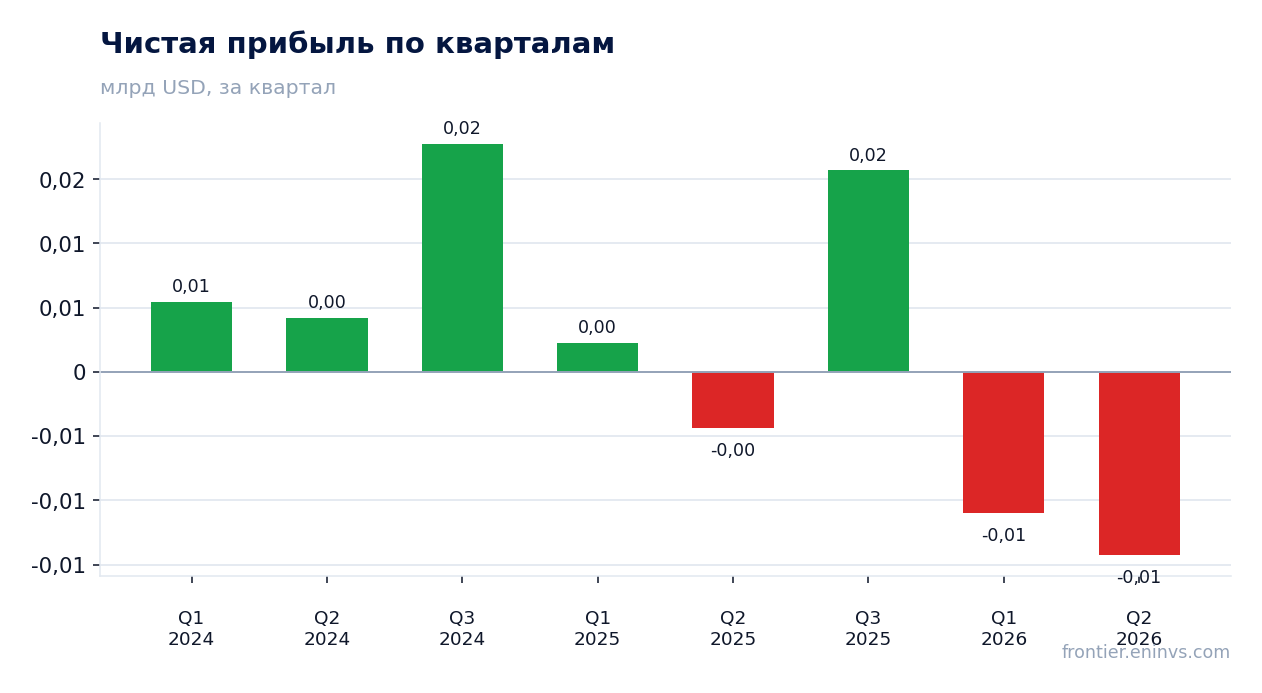
Чистый убыток увеличился до 14,3 млн долларов, и это уже второй квартал подряд с отрицательным результатом
Чистый убыток Magazine Luiza во втором квартале 2026 года составил 14,3 млн долларов против убытка 4,4 млн долларов годом ранее. Это уже второй квартал подряд с отрицательным финансовым результатом: в первом квартале 2026 года убыток был 11,0 млн долларов.
Рентабельность по чистой прибыли ухудшилась до -0,8% с -0,3% годом ранее. Причина – опережающий рост расходов ниже операционной прибыли, вероятно, финансовых и налоговых. Детализация в фактах отсутствует.
Убыток пока невелик относительно выручки, но его накопление может ограничить возможности компании по выплате дивидендов и инвестициям. За последние 12 месяцев чистая прибыль всё же положительная – 37,4 млн долларов, что говорит о том, что убыток второго квартала не является хроническим.
Операционный денежный поток за квартал составил 967,9 млн долларов, что значительно выше уровня прошлого года
Операционный денежный поток во втором квартале 2026 года достиг 967,9 млн долларов, что значительно превышает показатель второго квартала 2025 года (722,5 млн долларов). Такой приток денег позволяет финансировать инвестиции и обслуживать долг.
Капитальные затраты за квартал составили 30,5 млн долларов, что ниже уровня прошлого года (37,0 млн долларов). Снижение capex при росте операционного потока увеличивает свободный денежный поток, который может быть направлен на дивиденды или снижение долга.
Однако стоит учитывать, что операционный денежный поток может быть волатильным из-за изменений в оборотном капитале. В первом квартале 2026 года он был 899,2 млн долларов, что также выше прошлогоднего уровня. Устойчиво высокий поток – позитивный фактор для кредитного качества.
Долговая нагрузка остаётся низкой: чистый долг к EBITDA за последние 12 месяцев равен 0,95
Чистый долг на последнюю отчётную дату составил 531,2 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 0,95. Это умеренный уровень, который не создаёт значительных рисков для финансовой устойчивости.
За квартал чистый долг сократился на 0,1 млрд рублей, и за последние 12 месяцев также на 0,1 млрд рублей. Снижение долга при росте EBITDA поддерживает кредитные метрики.
Процентные расходы не раскрыты, но при такой нагрузке они, вероятно, не являются чрезмерными. Низкий долг даёт компании свободу для инвестиций и выплат акционерам.
Дивидендная доходность за последние 12 месяцев составляет 1,46%, что ниже ключевой ставки
Дивидендная доходность за последние 12 месяцев составляет 1,46%. Это невысокий уровень, особенно если сравнивать с доходностью долговых инструментов. Компания, вероятно, направляет большую часть прибыли на развитие бизнеса.
При чистой прибыли за последние 12 месяцев в 37,4 млн долларов и рыночной капитализации 837,6 млн долларов дивидендные выплаты составляют около 12,2 млн долларов. Это умеренная доля прибыли, что позволяет сохранять средства на инвестиции.
В будущем дивиденды могут вырасти, если чистая прибыль увеличится. Однако текущая доходность вряд ли привлечёт инвесторов, ориентированных на дивиденды. Для них более привлекательны другие бумаги.
Мультипликатор EV/EBITDA в 2,46 ниже среднего за последние три года, а модель портала даёт потенциал роста 37%
Текущий мультипликатор EV/EBITDA составляет 2,46, что ниже среднего за последние три года. Это может указывать на недооценённость акции относительно собственной истории. P/E за последние 12 месяцев равен 22,4, что также не выглядит завышенным.
Модель портала оценивает потенциал роста акции к справедливой стоимости в 37%. Это собственная оценка, основанная на росте EBITDA и целевом мультипликаторе. Она не является рыночным консенсусом или целевой ценой.
Совокупность низкого EV/EBITDA, умеренной долговой нагрузки и положительного операционного денежного потока делает акцию привлекательной для инвесторов, готовых принять риск сохраняющегося убытка.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,84 млрд USD |
| P/E (LTM) | 22,4 |
| EV/EBITDA (LTM) | 2,5 |
| P/B | 0,41 |
| Чистый долг / EBITDA | 0,95 |
| Операционный денежный поток (LTM) | 2,90 млрд |
| ROE | -2,6% |
| Дивидендная доходность (12 мес) | 1,5% |
Итог
Итог: Magazine Luiza показала рост выручки и EBITDA, сохранив маржу, но чистый убыток увеличился. Операционный денежный поток остаётся сильным, долговая нагрузка низкая. Акция выглядит скорее привлекательной: мультипликатор EV/EBITDA ниже исторического среднего, а модель портала даёт потенциал роста 37%. Однако для подтверждения тренда необходимо увидеть возвращение к чистой прибыли в следующих кварталах.
Перейти к финансовой карточке компании MGLU →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций