PagSeguro: выручка во втором квартале почти не выросла, а прибыль вытянула маржа
Результаты за второй квартал 2026 года PagSeguro раскрыла в августе 2026 года. Выручка прибавила лишь 0,4% год к году, до 908,1 млн долларов, EBITDA выросла на 13,6%, до 436,9 млн, чистая прибыль – на 2,3%, до 98,1 млн. Маржа EBITDA поднялась до 46,8% с 41,4%, и именно она, а не рост бизнеса, определила результат. При мультипликаторе EV/EBITDA 5,82 против собственной трёхлетней средней 5,95 и дивидендной доходности 2,7% акция выглядит скорее непривлекательной: рост почти остановился, а оценка не даёт запаса.
Главные тезисы
— Выручка во втором квартале выросла всего на 0,4% год к году, до 908,1 млн долларов
— EBITDA прибавила 13,6% при выручке плюс 0,4% – маржа поднялась до 46,8% с 41,4%
— Чистая прибыль выросла на 2,3%, до 98,1 млн долларов, а рентабельность осталась почти прежней – 10,8% против 10,6%
— Свободный денежный поток за квартал составил 87,8 млн долларов при капитальных затратах 92,6 млн
— Чистый долг вырос до 7,81 млрд долларов, отношение к EBITDA за последние 12 месяцев – 4,25
— Дивидендная доходность 2,7% при выплате, которая может сократиться из-за долговой нагрузки
— EV/EBITDA 5,82 против собственной трёхлетней средней 5,95 – акция торгуется чуть ниже своей истории, но модель портала даёт минус 26% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,90 | 0,91 | +0,4% |
| EBITDA | 0,37 | 0,43 | +13,6% |
| Операционная прибыль | 0,35 | 0,35 | -0,1% |
| Чистая прибыль | 0,10 | 0,10 | +2,3% |
| Операционный денежный поток | 0,40 | 0,18 | -54,9% |
| Капзатраты | 0,09 | 0,09 | -2,1% |
| Рентабельность по EBITDA | 41,4% | 46,8% | +5,4 п.п. |
| Чистая маржа | 10,6% | 10,8% | +0,2 п.п. |
Выручка во втором квартале выросла всего на 0,4% год к году, до 908,1 млн долларов
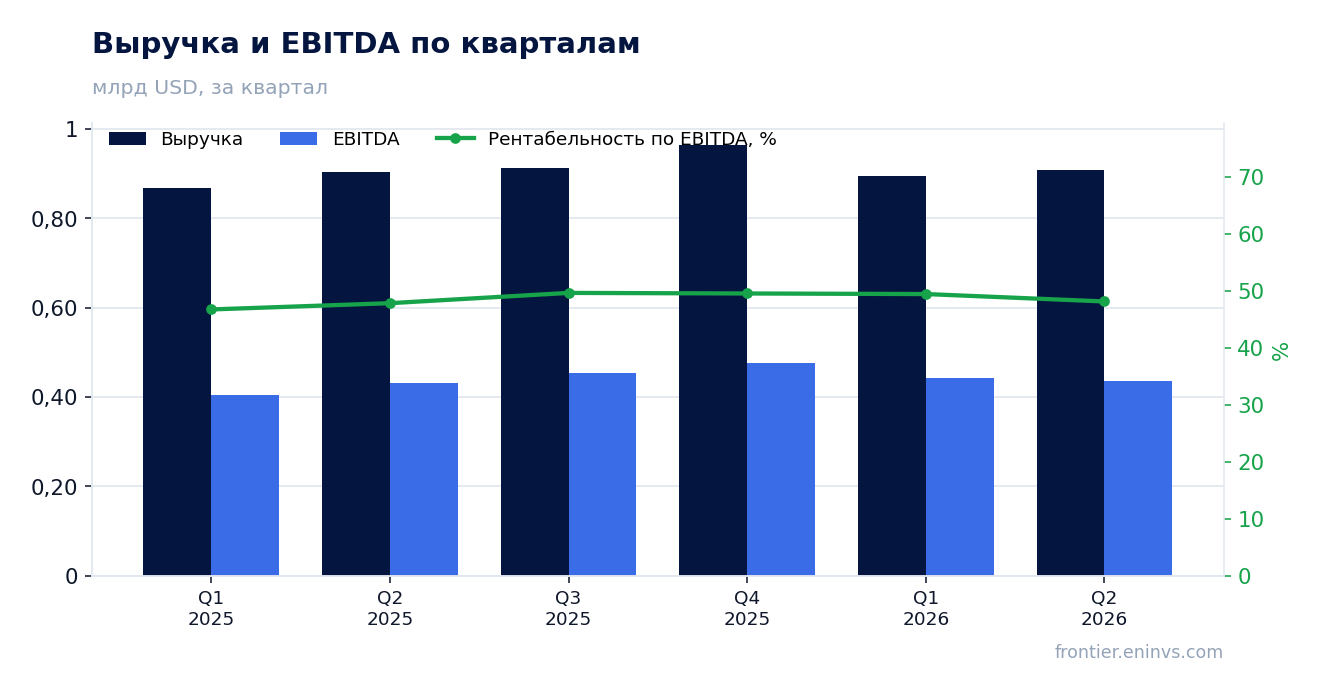
Во втором квартале 2026 года выручка PagSeguro составила 908,1 млн долларов, прибавив 0,4% к 904,2 млн годом ранее. Это замедление по сравнению с первым кварталом, когда рост был 3,2%. Квартальная динамика последовательно слабеет: в четвёртом квартале 2025 года выручка достигала 964,7 млн, после чего опустилась до 894,8 млн в первом квартале 2026 года и 908,1 млн во втором.
За последние двенадцать месяцев выручка составила 3,70 млрд долларов. Компания работает на насыщенном рынке платежей, и рост почти остановился. Для инвестора это ключевой сигнал: бизнес перестал расти двузначными темпами, которые закладывались в прежнюю оценку.
EBITDA прибавила 13,6% при выручке плюс 0,4% – маржа поднялась до 46,8% с 41,4%
EBITDA во втором квартале 2026 года выросла на 13,6% год к году, до 436,9 млн долларов. При выручке, увеличившейся лишь на 0,4%, это означает рост рентабельности: маржа EBITDA поднялась до 46,8% с 41,4% годом ранее. Такой скачок маржи при почти плоской выручке указывает на сокращение издержек или изменение структуры выручки в пользу более маржинальных продуктов.
Операционная прибыль за квартал составила 351,4 млн долларов против 351,9 млн годом ранее – практически не изменилась. Расхождение между ростом EBITDA и стагнацией операционной прибыли может объясняться разовыми статьями ниже операционной линии, но в фактах детализация отсутствует. Для устойчивости результата важно, что маржа выросла не за счёт разового сокращения расходов, а за счёт структурных сдвигов, однако подтверждения этому в отчёте нет.
Чистая прибыль выросла на 2,3%, до 98,1 млн долларов, а рентабельность осталась почти прежней – 10,8% против 10,6%
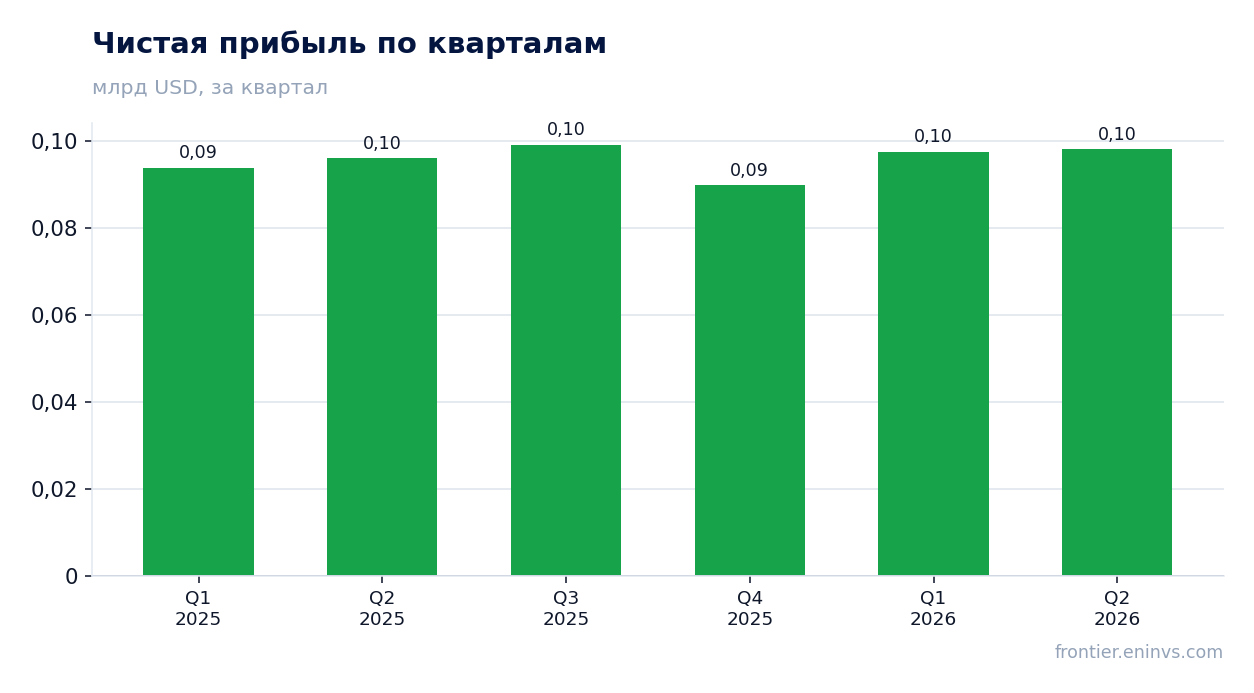
Чистая прибыль во втором квартале 2026 года составила 98,1 млн долларов, увеличившись на 2,3% год к году. Рентабельность по чистой прибыли почти не изменилась – 10,8% против 10,6%. Это означает, что рост EBITDA не транслировался в прибыль: более высокая операционная маржа была съедена расходами ниже операционной линии, вероятно, процентными платежами по долгу.
За последние двенадцать месяцев чистая прибыль составила 384,5 млн долларов. При рыночной капитализации 2,72 млрд долларов это даёт P/E 7,06. Для компании с почти нулевым ростом выручки такой мультипликатор не выглядит ни дешёвым, ни дорогим – он отражает стагнацию.
Свободный денежный поток за квартал составил 87,8 млн долларов при капитальных затратах 92,6 млн
Операционный денежный поток во втором квартале 2026 года составил 180,4 млн долларов, капитальные затраты – 92,6 млн. Свободный денежный поток, таким образом, равен 87,8 млн долларов. Это ниже, чем в предыдущем квартале, когда операционный поток был 166,2 млн при капитальных затратах 101,2 млн, и существенно ниже уровня второго квартала 2025 года, когда операционный поток достигал 399,6 млн.
За последние двенадцать месяцев операционный денежный поток составил 1,40 млрд долларов. Свободный денежный поток остаётся положительным, но его покрытие дивидендных выплат и обслуживания долга вызывает вопросы. Компания тратит на капитальные затраты около половины операционного потока, что ограничивает возможности для дополнительных выплат акционерам.
Чистый долг вырос до 7,81 млрд долларов, отношение к EBITDA за последние 12 месяцев – 4,25
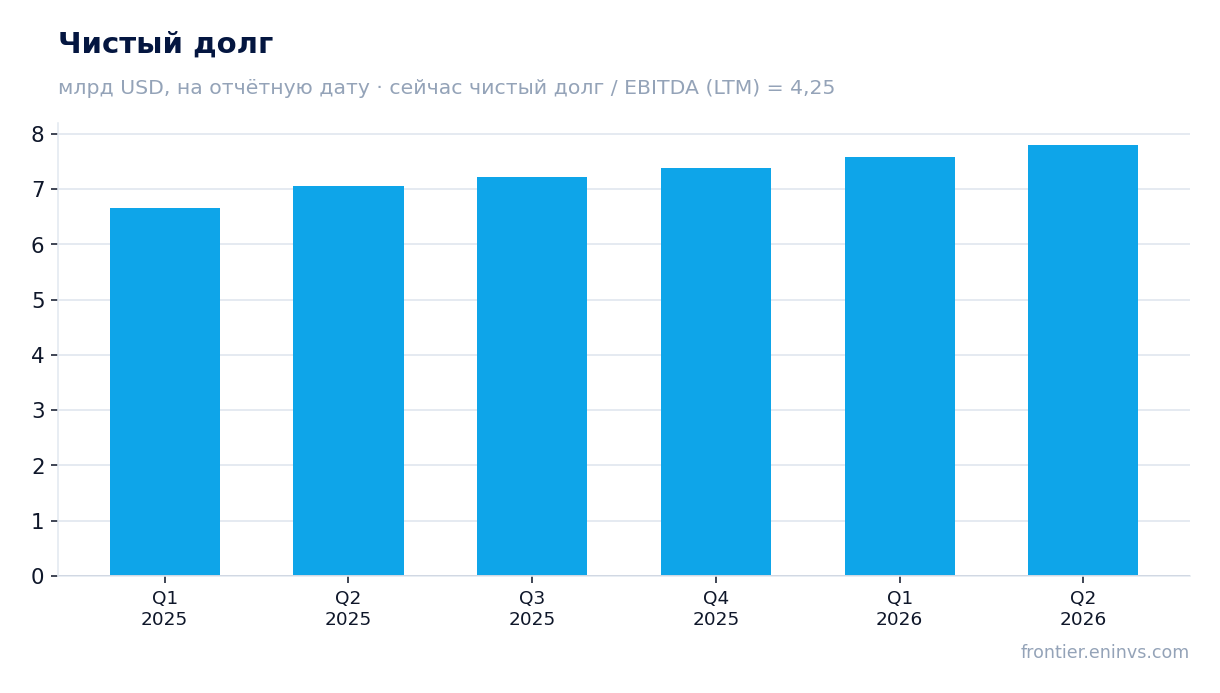
Чистый долг на конец второго квартала 2026 года составил 7,81 млрд долларов, увеличившись на 0,2 млрд долларов по сравнению с предыдущей отчётной датой и на 0,7 млрд долларов за двенадцать месяцев. Отношение чистого долга к EBITDA за последние двенадцать месяцев – 4,25. Это высокий уровень для компании с почти нулевым ростом выручки, и он ограничивает финансовую гибкость.
Рост долга при стагнирующей выручке означает, что долговая нагрузка не снижается. Процентные расходы, вероятно, съедают значительную часть операционной прибыли, что объясняет слабый рост чистой прибыли при сильной EBITDA. Для инвестора это ключевой риск: дальнейшее увеличение долга может привести к давлению на прибыль и дивиденды.
Дивидендная доходность 2,7% при выплате, которая может сократиться из-за долговой нагрузки
Дивидендная доходность PagSeguro за последние двенадцать месяцев составляет 2,7%. Это скромный уровень, особенно с учётом высокой долговой нагрузки. При чистой прибыли за последние двенадцать месяцев 384,5 млн долларов и рыночной капитализации 2,72 млрд долларов выплата значительной части прибыли на дивиденды ограничена необходимостью обслуживать долг в 7,81 млрд долларов.
Наша оценка: в текущем году дивиденд может остаться на уровне, обеспечивающем доходность около 2,7%, но это зависит от сохранения прибыли и отсутствия крупных разовых списаний. Если долговая нагрузка продолжит расти, компания может быть вынуждена сократить выплаты. Для инвестора, ориентированного на доход, это создаёт неопределённость.
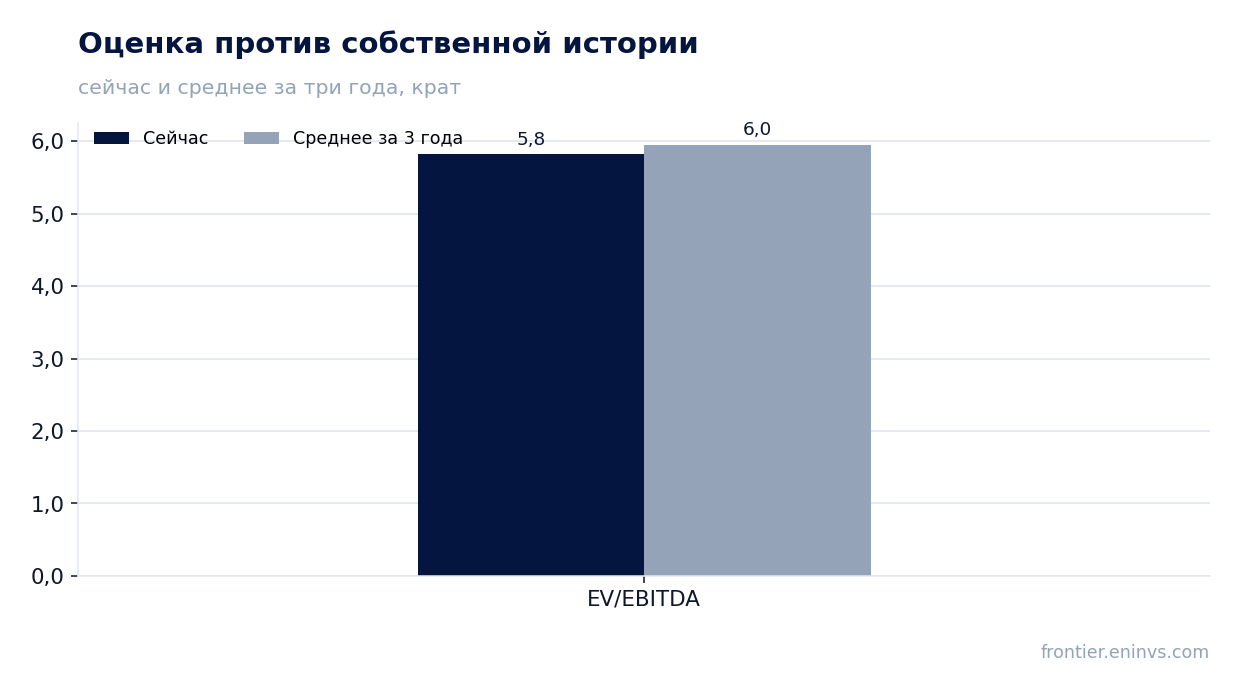
EV/EBITDA 5,82 против собственной трёхлетней средней 5,95 – акция торгуется чуть ниже своей истории, но модель портала даёт минус 26% к справедливой стоимости
Текущий мультипликатор EV/EBITDA составляет 5,82, что немного ниже собственной трёхлетней средней 5,95. Это означает, что акция торгуется чуть дешевле, чем в среднем за последние три года. Однако P/E за последние двенадцать месяцев равен 7,06, а ROE – 14,9%. При почти нулевом росте выручки и высокой долговой нагрузке такая оценка не даёт существенного запаса.
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал снижения акции до справедливой стоимости составляет минус 26%. Это наша собственная оценка, а не консенсус рынка. Она указывает на то, что текущая цена не отражает риски, связанные со стагнацией выручки и долгом.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2,72 млрд USD |
| P/E (LTM) | 7,1 |
| EV/EBITDA (LTM) | 5,8 |
| P/B | 1,04 |
| Чистый долг / EBITDA | 4,25 |
| Операционный денежный поток (LTM) | 1,40 млрд |
| ROE | 14,9% |
| Дивидендная доходность (12 мес) | 2,7% |
| EV/EBITDA, среднее за 3 года | 6,0 |
Итог
Сильной стороной отчёта остаётся маржа: EBITDA выросла на 13,6% при выручке плюс 0,4%, а рентабельность поднялась до 46,8%. Однако этот рост не дошёл до чистой прибыли – она прибавила лишь 2,3%, а рентабельность осталась почти прежней. Долг в 7,81 млрд долларов при отношении к EBITDA 4,25 и стагнирующая выручка – главные вопросы для держателя. Оценка по EV/EBITDA 5,82 чуть ниже собственной трёхлетней средней 5,95, но модель портала даёт минус 26% к справедливой стоимости. При дивидендной доходности 2,7% и риске её сокращения акция выглядит скорее непривлекательной.
Перейти к финансовой карточке компании PAGS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций