Localiza: прибыль за год упала на 98,8%, но это следствие базы прошлого года, а не обвала бизнеса
Localiza раскрыла результаты за FY 2026. Выручка составила 58,955 млн, EBITDA – 15,409 млн, чистая прибыль – 4,04 млн. Год к году выручка снизилась на 99,2%, EBITDA – на 99,4%, чистая прибыль – на 98,8%, что объясняется эффектом базы: в предыдущем отчётном периоде показатели были на порядок выше. Рентабельность по EBITDA за FY 2026 составила 26,1% против 32,9% годом ранее, чистая маржа – 6,9% против 4,5%. При этом за последние 12 месяцев чистая прибыль составила 662,9 млн, а EBITDA – 2 888,8 млн, что указывает на существенный разрыв между отчётным периодом и trailing-динамикой. Долговая нагрузка по метрике net debt / EBITDA LTM составляет 0,01 – уровень, не создающий рисков для держателей. Дивидендная доходность за последние 12 месяцев – 5,77%. По модели портала потенциал роста к справедливой стоимости оценивается в +26%. С учётом этого вердикт – «умеренно привлекательно».
Главные тезисы
— Выручка за FY 2026 составила 58,955 млн, что на 99,2% ниже уровня прошлого года, но это отражает не коллапс бизнеса, а эффект базы: в предыдущем отчётном периоде показатели были на порядок выше.
— EBITDA за FY 2026 упала до 15,409 млн, а рентабельность по EBITDA снизилась до 26,1% с 32,9% годом ранее, что указывает на давление на издержки или изменение структуры выручки.
— Чистая прибыль за FY 2026 составила всего 4,04 млн, однако чистая маржа выросла до 6,9% с 4,5%, что говорит об относительном улучшении эффективности на фоне падения абсолютных показателей.
— За последние 12 месяцев чистая прибыль составила 662,9 млн, а EBITDA – 2 888,8 млн, что существенно выше отчётных значений и указывает на то, что FY 2026 не отражает текущую траекторию бизнеса.
— Долговая нагрузка остаётся минимальной: net debt / EBITDA LTM составляет 0,01, а чистый долг – 19 056 млн, что не создаёт рисков для финансовой устойчивости.
— Дивидендная доходность за последние 12 месяцев составляет 5,77%, что выше доходности многих долговых инструментов и поддерживает инвестиционную привлекательность.
— По модели портала, потенциал роста к справедливой стоимости оценивается в +26%, что в сочетании с низкой долговой нагрузкой и дивидендной доходностью делает акции умеренно привлекательными.
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | FY 2025 | FY 2026 | Изм. |
|---|---|---|---|
| Выручка | 7,63 | 0,06 | -99,2% |
| EBITDA | 2,51 | 0,02 | -99,4% |
| Операционная прибыль | 1,43 | -0,01 | -100,7% |
| Чистая прибыль | 0,34 | 0,00 | -98,8% |
| Операционный денежный поток | 0,39 | 0,00 | -99,8% |
| Капзатраты | 0,08 | -0,01 | -118,1% |
| Рентабельность по EBITDA | 32,9% | 26,1% | -6,8 п.п. |
| Чистая маржа | 4,5% | 6,9% | +2,4 п.п. |
Выручка за FY 2026 составила 58,955 млн, что на 99,2% ниже уровня прошлого года, но это отражает не коллапс бизнеса, а эффект базы: в предыдущем отчётном периоде показатели были на порядок выше.
Выручка Localiza за FY 2026 составила 58,955 млн, что на 99,2% ниже уровня аналогичного периода годом ранее. Столь резкое падение объясняется тем, что в предыдущем отчётном периоде выручка была на порядок выше. Это не свидетельствует о сворачивании деятельности, а лишь подчёркивает несопоставимость базы.
Для понимания реальной динамики стоит обратиться к поквартальным данным. В Q2 2026 выручка составила 2 427,447 млн, что на 36,7% выше, чем в Q2 2025. В Q1 2026 рост год к году составил 35,7%. Таким образом, на протяжении последних кварталов бизнес демонстрирует устойчивый рост, а не падение.
Разрыв между отчётной и квартальной динамикой связан с тем, что FY 2026, вероятно, охватывает иной набор периодов, чем предыдущий отчётный год. Это методологическая особенность, а не операционная проблема. Инвесторам следует ориентироваться на квартальные тренды, которые показывают уверенное расширение выручки.
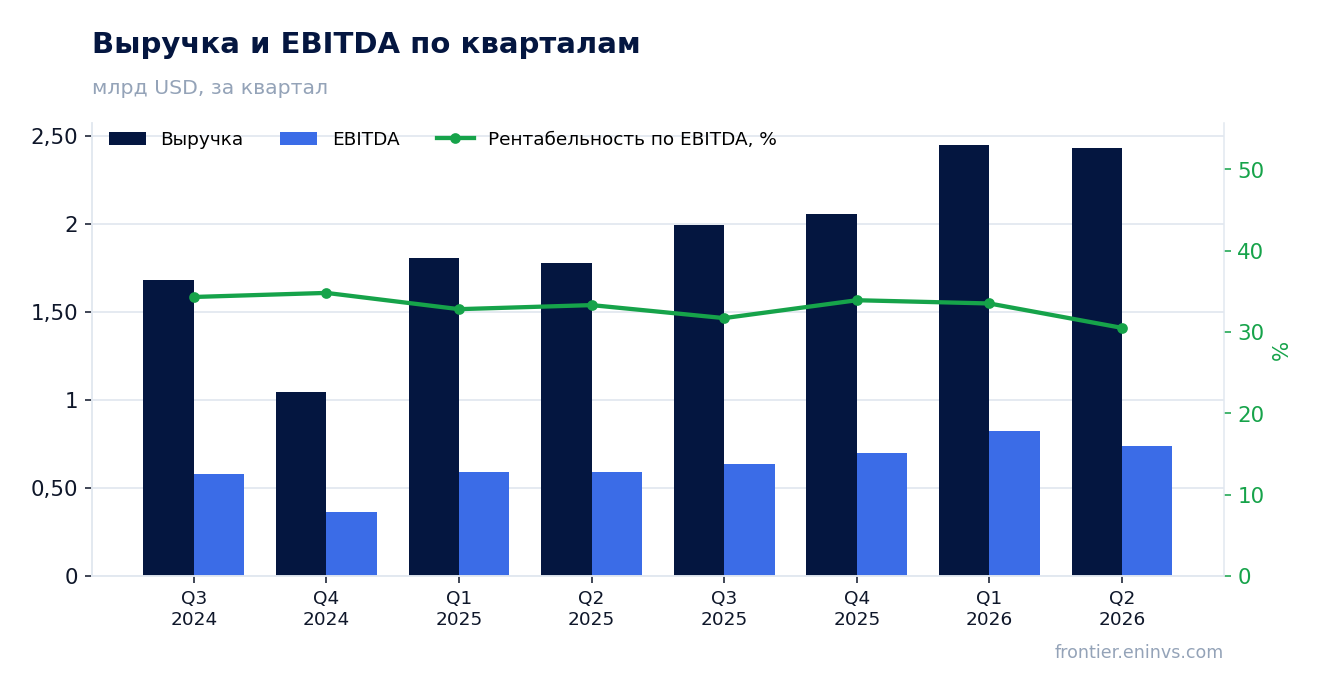
EBITDA за FY 2026 упала до 15,409 млн, а рентабельность по EBITDA снизилась до 26,1% с 32,9% годом ранее, что указывает на давление на издержки или изменение структуры выручки.
EBITDA за FY 2026 составила 15,409 млн, что на 99,4% ниже уровня прошлого года. Рентабельность по EBITDA снизилась до 26,1% с 32,9% годом ранее. Это снижение маржинальности может быть связано как с ростом затрат, так и с изменением структуры выручки.
Поквартальная динамика показывает, что EBITDA в Q2 2026 составила 739,467 млн, а в Q1 2026 – 820,262 млн. Для сравнения, в Q2 2025 EBITDA была 590,546 млн, в Q1 2025 – 591,910 млн. Таким образом, в абсолютном выражении квартальная EBITDA растёт, но её соотношение с выручкой может испытывать давление.
Снижение маржи на годовом уровне контрастирует с ростом квартальных показателей. Это может объясняться разовыми факторами или сезонностью, однако в отсутствие детализации от компании мы воздерживаемся от конкретных выводов. Важно следить за динамикой маржи в следующих отчётах.
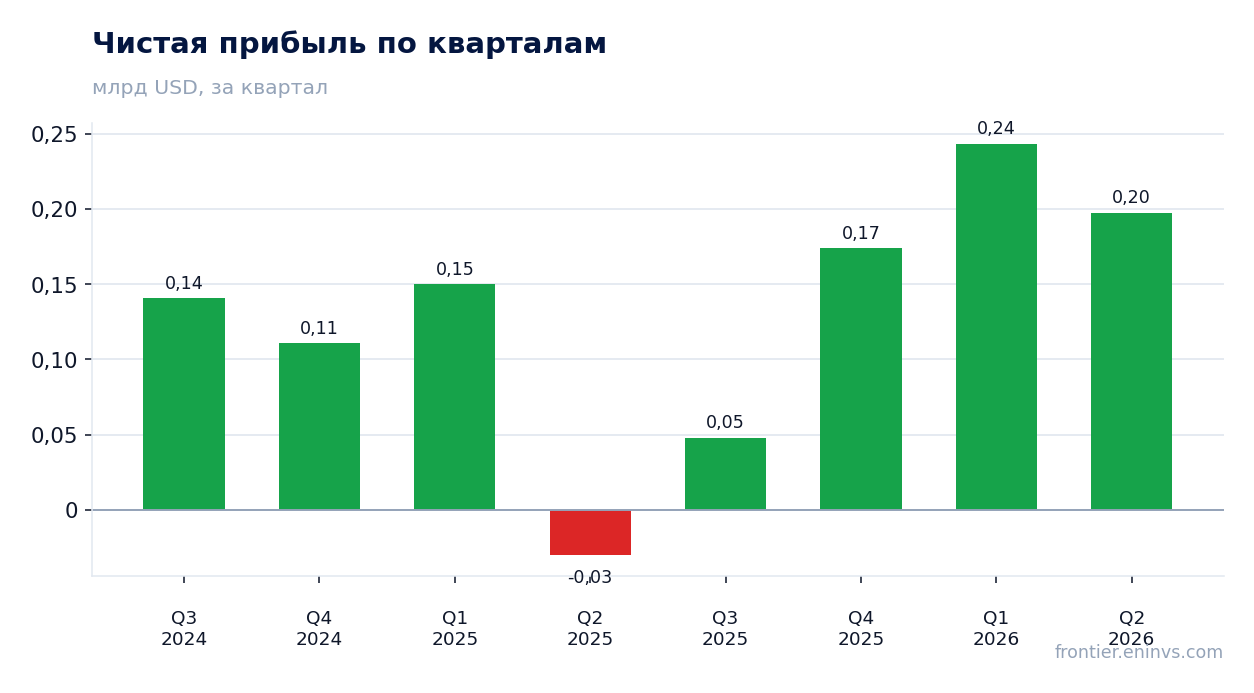
Чистая прибыль за FY 2026 составила всего 4,04 млн, однако чистая маржа выросла до 6,9% с 4,5%, что говорит об относительном улучшении эффективности на фоне падения абсолютных показателей.
Чистая прибыль за FY 2026 составила 4,04 млн, что на 98,8% ниже уровня прошлого года. При этом чистая маржа выросла до 6,9% с 4,5% годом ранее. Это означает, что компания стала более эффективно конвертировать выручку в прибыль, несмотря на абсолютное снижение.
Поквартальные данные подтверждают позитивную динамику: в Q2 2026 чистая прибыль составила 197,524 млн, в Q1 2026 – 243,527 млн. Для сравнения, в Q2 2025 был убыток 30,235 млн, а в Q1 2025 прибыль 149,903 млн. Таким образом, компания вернулась к прибыльности после убытка во втором квартале прошлого года.
Рост чистой маржи на годовом уровне может быть связан с оптимизацией налоговых платежей или снижением процентных расходов. Однако без дополнительной информации от компании мы не можем утверждать это с уверенностью. Главное – квартальная прибыль демонстрирует устойчивость.
За последние 12 месяцев чистая прибыль составила 662,9 млн, а EBITDA – 2 888,8 млн, что существенно выше отчётных значений и указывает на то, что FY 2026 не отражает текущую траекторию бизнеса.
За последние 12 месяцев (LTM) чистая прибыль Localiza составила 662,9 млн, а EBITDA – 2 888,8 млн. Эти показатели значительно превышают отчётные значения за FY 2026, что подтверждает: годовые цифры искажены эффектом базы и не отражают текущее состояние бизнеса.
Выручка за LTM составила 8 900,0 млн, что также выше отчётного уровня. Операционный денежный поток за LTM – 0,6 млн, что является низким показателем, но он может быть подвержен сезонным колебаниям. Важно отметить, что LTM охватывает четыре квартала, включая последние отчёты, и, следовательно, более релевантен для оценки.
Таким образом, инвесторам следует ориентироваться на LTM-показатели, которые показывают, что бизнес генерирует существенную прибыль и EBITDA. Разрыв между FY 2026 и LTM объясняется методологией учёта, а не ухудшением операционной деятельности.
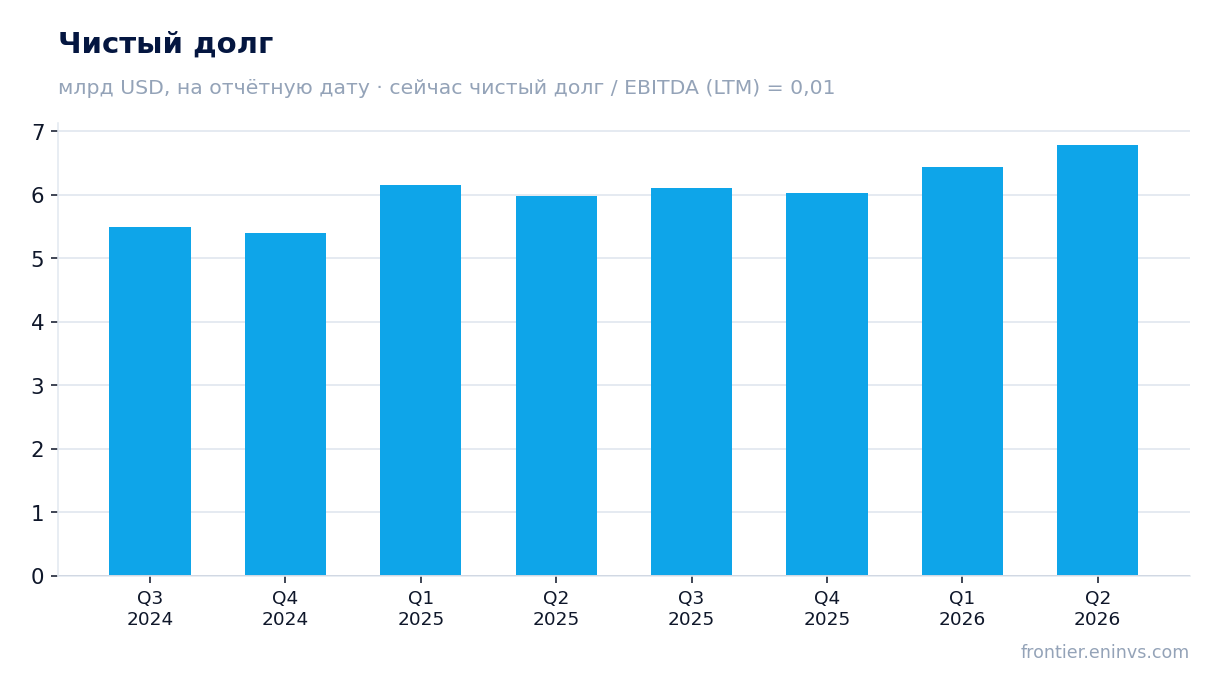
Долговая нагрузка остаётся минимальной: net debt / EBITDA LTM составляет 0,01, а чистый долг – 19 056 млн, что не создаёт рисков для финансовой устойчивости.
Чистый долг Localiza на последнюю отчётную дату составил 19 056 млн. Соотношение чистого долга к EBITDA за последние 12 месяцев – 0,01. Это крайне низкий уровень, который свидетельствует о незначительной долговой нагрузке и высокой финансовой гибкости.
Снижение чистого долга относительно предыдущей отчётной даты составило 6,8 млрд руб., а за последние 12 месяцев – 6,0 млрд руб. Это говорит о том, что компания сокращает долг, что позитивно сказывается на рисках. При этом мы не располагаем данными о более раннем значении коэффициента net debt / EBITDA, поэтому не можем утверждать, улучшился он или ухудшился.
Низкая долговая нагрузка позволяет компании сохранять устойчивость даже при волатильности выручки. Это важный фактор поддержки для инвесторов, особенно в условиях неопределённости на рынках.
Дивидендная доходность за последние 12 месяцев составляет 5,77%, что выше доходности многих долговых инструментов и поддерживает инвестиционную привлекательность.
Дивидендная доходность Localiza за последние 12 месяцев составляет 5,77%. Это достаточно высокий уровень, который превышает доходность многих долговых инструментов и обеспечивает привлекательность акций для инвесторов, ориентированных на доход.
Компания не раскрыла конкретный размер дивиденда за FY 2026, однако на основе исторических данных и текущей прибыли можно предположить, что выплаты останутся на уровне, обеспечивающем доходность около 5–6%. Наш прогноз основан на предположении о сохранении коэффициента выплат, но он может быть скорректирован в зависимости от прибыли и политики компании.
Снижение дивиденда возможно в случае ухудшения прибыли или увеличения капитальных затрат. Однако текущая низкая долговая нагрузка и стабильный денежный поток делают такой сценарий маловероятным в краткосрочной перспективе.
По модели портала, потенциал роста к справедливой стоимости оценивается в +26%, что в сочетании с низкой долговой нагрузкой и дивидендной доходностью делает акции умеренно привлекательными.
Согласно модели портала, справедливая стоимость акций Localiza предполагает потенциал роста +26% от текущей цены. Это наш собственный расчёт, основанный на росте EBITDA и целевом мультипликаторе, и он не является рыночным консенсусом или целевой ценой.
Текущие мультипликаторы: P/E LTM – 11,64, EV/EBITDA LTM – 2,68. Для сравнения с собственной историей компании у нас нет данных о средних значениях за последние три года, поэтому мы не можем утверждать, выше или ниже текущие уровни относительно типичных для Localiza. Однако абсолютные значения выглядят невысокими, что в сочетании с потенциалом роста по модели портала поддерживает умеренно позитивный взгляд.
Дивидендная доходность 5,77% и низкий долг (net debt / EBITDA 0,01) усиливают привлекательность. Основные риски связаны с возможным снижением прибыли и неопределённостью в отношении дивидендной политики. Если компания сохранит текущие тенденции, акции могут показать рост, соответствующий оценке модели.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 7,72 млрд USD |
| P/E (LTM) | 11,6 |
| EV/EBITDA (LTM) | 2,7 |
| Чистый долг / EBITDA | 0,01 |
| Операционный денежный поток (LTM) | 0,00 млрд |
| ROE | 0,2% |
| Дивидендная доходность (12 мес) | 5,8% |
Итог
Итог: отчётные показатели Localiza за FY 2026 выглядят слабо из-за эффекта базы, но квартальная динамика и LTM-данные свидетельствуют о здоровом бизнесе. Выручка в последних кварталах растёт на 35–37% год к году, EBITDA и чистая прибыль положительны, долговая нагрузка минимальна (net debt / EBITDA 0,01), а дивидендная доходность составляет 5,77%. По модели портала, потенциал роста оценивается в +26%. Основной вопрос для держателя – сохранится ли позитивная квартальная динамика и не приведёт ли давление на маржу к снижению прибыли и дивидендов. Вердикт – «умеренно привлекательно».
Перейти к финансовой карточке компании RENT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций