Usiminas: прибыль выросла в 3,7 раза, но весь прирост дал разворот финансовых статей, а не металлургия
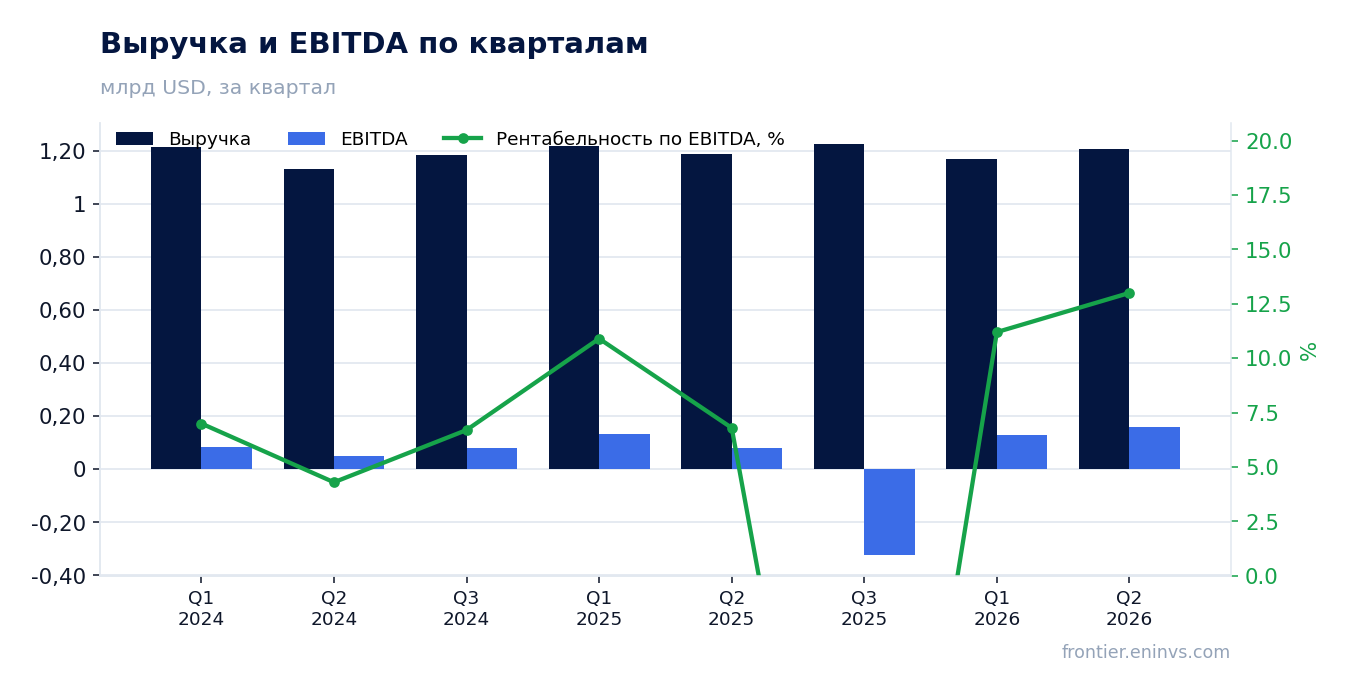
25 августа Usiminas раскрыла результаты за второй квартал 2026 года. Выручка прибавила 1,6% год к году и составила 1 207,4 млн долларов, EBITDA подскочила на 94,9% до 157,3 млн, чистая прибыль выросла в 3,7 раза до 84,3 млн. Рентабельность по EBITDA поднялась до 13,0% против 6,8% годом ранее, а чистая маржа – до 7,0% против 1,9%. Бумага выглядит нейтрально: мультипликатор EV/EBITDA в 28,1 раза за последние 12 месяцев кратно превышает собственную историю, и даже сильный квартал не делает оценку привлекательной.
Главные тезисы
— Выручка прибавила всего 1,6% год к году, и весь рост обеспечили цены, а не отгрузка
— EBITDA выросла на 94,9% при почти плоской выручке – маржа поднялась с 6,8% до 13,0%
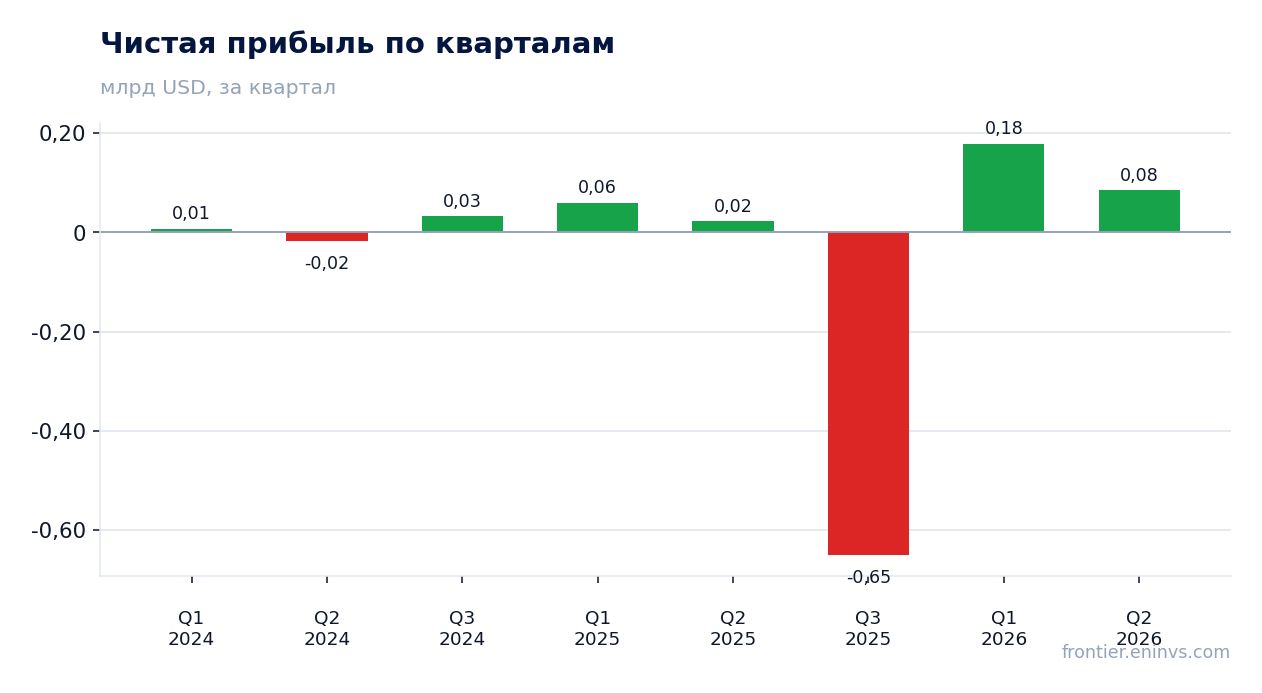
— Чистая прибыль выросла в 3,7 раза, но операционная прибыль дала лишь 114,2 млн из 84,3 млн итога
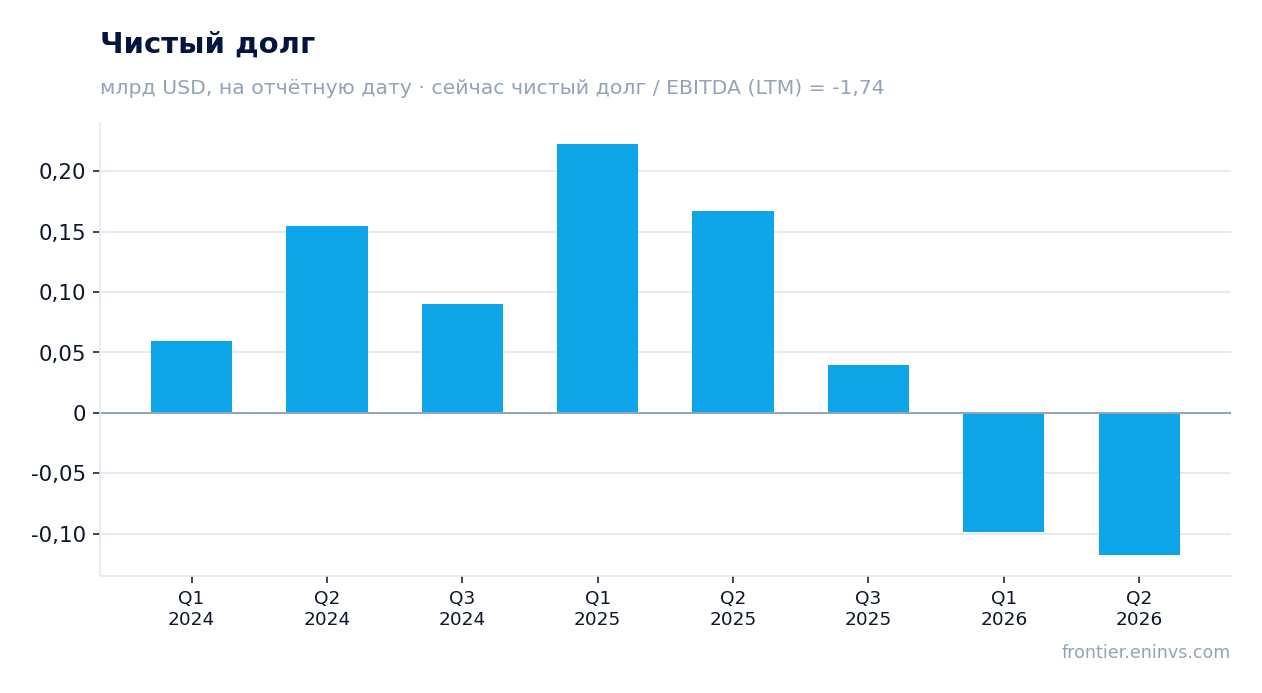
— Компания второй квартал подряд держит чистую денежную позицию: чистый долг минус 118,0 млн
— Операционный поток в 70,5 млн почти весь ушёл на капитальные затраты в 50,2 млн
— EV/EBITDA в 28,1 раза за последние 12 месяцев – кратно выше собственной истории, и это главный аргумент против покупки
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,19 | 1,21 | +1,6% |
| EBITDA | 0,08 | 0,16 | +94,9% |
| Операционная прибыль | 0,02 | 0,11 | +376,5% |
| Чистая прибыль | 0,02 | 0,08 | +268,4% |
| Операционный денежный поток | 0,11 | 0,07 | -36,1% |
| Капзатраты | 0,05 | 0,05 | -1,9% |
| Рентабельность по EBITDA | 6,8% | 13,0% | +6,2 п.п. |
| Чистая маржа | 1,9% | 7,0% | +5,1 п.п. |
Выручка прибавила всего 1,6% год к году, и весь рост обеспечили цены, а не отгрузка
Выручка за второй квартал 2026 года составила 1 207,4 млн долларов, что на 1,6% больше, чем за тот же квартал годом ранее. Это второй квартал подряд с положительной годовой динамикой после снижения на 4,1% в первом квартале 2026 года. Рост минимальный, и он не сопровождается ускорением: в третьем квартале 2025 года выручка прибавляла 3,7% год к году, то есть текущий темп даже ниже.
При почти плоской выручке основной вклад в рост финансового результата дала не отгрузка, а ценовая конъюнктура и структура продаж. Компания не раскрывает в предоставленных данных объёмы производства и продаж, поэтому разложить 1,6% на цену и объём невозможно. Но сам факт, что EBITDA выросла на 94,9% при росте выручки на 1,6%, говорит о том, что операционный рычаг сработал не за счёт масштаба, а за счёт внутренней эффективности или благоприятной ценовой разницы.
EBITDA выросла на 94,9% при почти плоской выручке – маржа поднялась с 6,8% до 13,0%
EBITDA за второй квартал 2026 года составила 157,3 млн долларов, что на 94,9% больше, чем годом ранее. Рентабельность по EBITDA поднялась до 13,0% против 6,8% во втором квартале 2025 года. Это лучший квартальный показатель маржи как минимум с первого квартала 2025 года, когда EBITDA margin была около 10,9%.
Операционная прибыль выросла до 114,2 млн долларов против 24,0 млн годом ранее. Разрыв между EBITDA и операционной прибылью составляет около 43 млн, что примерно соответствует амортизации. Основной вклад в рост маржи дало снижение удельных затрат: при выручке, выросшей на 1,6%, себестоимость и операционные расходы, судя по динамике прибыли, не увеличивались пропорционально. Компания не раскрывает детали по статьям затрат, поэтому точно назвать источник экономии нельзя, но масштаб улучшения – рост маржи в 1,9 раза – говорит о серьёзном внутреннем сдвиге.
Для устойчивости такой маржи важен следующий квартал: если рост выручки останется на уровне 1–2%, а маржа удержится выше 12%, это будет означать, что компания вышла на новый уровень эффективности. Если же маржа вернётся к 7–8%, текущий квартал окажется разовым всплеском.
Чистая прибыль выросла в 3,7 раза, но операционная прибыль дала лишь 114,2 млн из 84,3 млн итога
Чистая прибыль за второй квартал 2026 года составила 84,3 млн долларов, что в 3,7 раза больше, чем 22,9 млн годом ранее. Однако операционная прибыль в 114,2 млн превышает чистую прибыль, что означает, что ниже операционной линии компания понесла чистые расходы – вероятно, финансовые и налоговые. Это принципиальный момент: весь рост чистой прибыли обеспечен не только улучшением операционной эффективности, но и разворотом финансовых статей.
В первом квартале 2026 года чистая прибыль была ещё выше – 178,6 млн, что почти вдвое больше, чем во втором квартале. Такая динамика говорит о том, что в первом квартале был значительный разовый фактор, возможно, связанный с курсовыми разницами или продажей активов. Во втором квартале прибыль нормализовалась, но всё ещё остаётся высокой относительно прошлого года.
Для оценки устойчивости прибыли важно, что операционная прибыль во втором квартале 2026 года (114,2 млн) значительно превышает операционную прибыль первого квартала 2026 года (74,5 млн). То есть операционный бизнес улучшается, а не ухудшается. Это позитивный сигнал, который частично компенсирует вопрос о разовых факторах в первом квартале.
Компания второй квартал подряд держит чистую денежную позицию: чистый долг минус 118,0 млн
Чистый долг на конец второго квартала 2026 года составил минус 118,0 млн долларов, то есть денежные средства превышают долговые обязательства. Это второй квартал подряд с отрицательным чистым долгом: на конец первого квартала 2026 года показатель был минус 98,5 млн. Годом ранее, на конец второго квартала 2025 года, чистый долг был положительным и составлял 166,8 млн.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет минус 1,74, что отражает чистую денежную позицию. Это уровень, а не направление: сравнить с предыдущим значением невозможно, так как в предоставленных данных его нет. Но сам факт, что компания имеет чистую кассу, а не долг, снимает вопрос о долговой нагрузке на ближайшие кварталы.
Процентные расходы, вероятно, минимальны или отсутствуют, учитывая отрицательный чистый долг. Это означает, что финансовые расходы не давят на чистую прибыль, и весь операционный результат почти полностью доходит до нижней строки, за вычетом налогов.
Операционный поток в 70,5 млн почти весь ушёл на капитальные затраты в 50,2 млн
Операционный денежный поток за второй квартал 2026 года составил 70,5 млн долларов, а капитальные затраты – 50,2 млн. Свободный денежный поток, таким образом, составил около 20,3 млн, что при чистой прибыли в 84,3 млн означает, что качество прибыли невысокое: значительная часть прибыли оседает в оборотном капитале или уходит на инвестиции.
Для сравнения: в первом квартале 2026 года операционный поток был 73,7 млн, а капитальные затраты – 52,9 млн, то есть свободный поток был около 20,8 млн. Динамика стабильная, но не впечатляющая. Компания генерирует денежный поток, достаточный для поддержания текущей деятельности, но не для значительных выплат акционерам или сокращения долга (которого и так нет).
Капитальные затраты во втором квартале 2026 года (50,2 млн) немного ниже, чем годом ранее (51,2 млн), и ниже, чем в первом квартале 2026 года (52,9 млн). Это может говорить о том, что инвестиционная программа находится на завершающей стадии или компания оптимизирует расходы. В любом случае, capex остаётся на уровне около 4% выручки, что для металлургии достаточно скромно.
EV/EBITDA в 28,1 раза за последние 12 месяцев – кратно выше собственной истории, и это главный аргумент против покупки
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 28,1 раза. Это очень высокий уровень, который отражает не столько текущую прибыльность, сколько искажение базы: EBITDA за последние 12 месяцев равна всего 58,1 млн долларов, что значительно ниже квартальной EBITDA второго квартала 2026 года (157,3 млн). Причина – слабые результаты третьего квартала 2025 года, когда EBITDA была отрицательной (минус 324,6 млн).
Рыночная капитализация компании – 1 734,9 млн долларов, а чистый долг отрицательный (минус 101,1 млн), что даёт стоимость предприятия около 1 633,8 млн. При EBITDA LTM в 58,1 млн это и даёт мультипликатор 28,1. Если использовать EBITDA последнего квартала в 157,3 млн и аннуализировать её, мультипликатор упал бы до примерно 10,4, но это не соответствует методологии LTM.
Сравнить текущий мультипликатор с собственной трёхлетней историей невозможно, так как в предоставленных данных нет исторических значений EV/EBITDA. Однако очевидно, что 28,1 раза – это уровень, который требует либо резкого восстановления EBITDA в следующих кварталах, либо существенного снижения капитализации для возврата к нормальным значениям. Пока компания демонстрирует сильную квартальную EBITDA, но LTM-показатель остаётся подавленным.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,73 млрд USD |
| EV/EBITDA (LTM) | 28,1 |
| P/B | 0,40 |
| Чистый долг / EBITDA | -1,74 |
| Операционный денежный поток (LTM) | 0,40 млрд |
| ROE | 7,2% |
Итог
Итог: второй квартал 2026 года стал сильным по операционным показателям – EBITDA выросла на 94,9%, маржа поднялась до 13,0%, компания сохраняет чистую денежную позицию. Однако выручка прибавила лишь 1,6%, а чистая прибыль в 84,3 млн оказалась ниже операционной прибыли в 114,2 млн, что говорит о давлении финансовых статей. Главный вопрос для держателя – оценка: EV/EBITDA в 28,1 раза за последние 12 месяцев кратно превышает исторические уровни, и даже с учётом сильного квартала бумага не выглядит дешёвой. Вердикт – нейтрально: операционный разворот очевиден, но он уже во многом заложен в цену, а устойчивость маржи и денежного потока требует подтверждения в следующем квартале.
Перейти к финансовой карточке компании USIM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций