Aker Solutions: выручка падает на 16,3%, но маржа держится на прибыли SLB OneSubsea
28 октября Aker Solutions раскрыла результаты за третий квартал 2026 года. Выручка составила 1 409,1 млн долларов, что на 16,3% ниже уровня годом ранее, EBITDA – 134,3 млн долларов, чистая прибыль – 72,9 млн долларов. Маржа EBITDA поднялась до 9,5% с 8,7%, но этот рост обеспечен долей прибыли SLB OneSubsea, а не основным бизнесом. При мультипликаторе EV/EBITDA 3,3 против собственного трёхлетнего среднего 6,3 акция выглядит дешёвой, однако падение выручки и слабый портфель заказов в проектах оставляют вердикт нейтральным.
Главные тезисы
— Выручка падает третий квартал подряд, и темп падения ускорился с 7,3% до 16,3%
— Маржу 9,5% вытянула доля прибыли SLB OneSubsea в 281 млн крон, без неё маржа 7,7%
— Основной бизнес всё же улучшил маржу на 0,5 п.п., до 7,7%, за счёт снижения издержек
— Свободный денежный поток 164,9 млн долларов при капитальных затратах всего 7,0 млн долларов
— Чистый долг отрицательный, минус 321,5 млн долларов, и это 0,64 EBITDA за 12 месяцев
— Дивидендная доходность 23,4% обманчива: почти половину выплаты составил разовый дивиденд
— EV/EBITDA 3,3 против собственного среднего 6,3 – акция дешевле своей истории на 47%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,68 | 1,41 | -16,3% |
| EBITDA | 0,15 | 0,13 | -7,9% |
| Операционная прибыль | 0,11 | 0,09 | -17,0% |
| Чистая прибыль | 0,09 | 0,07 | -15,6% |
| Операционный денежный поток | 0,04 | 0,17 | +306,4% |
| Капзатраты | 0,01 | 0,01 | -24,7% |
| Рентабельность по EBITDA | 8,7% | 9,5% | +0,8 п.п. |
| Чистая маржа | 5,1% | 5,2% | +0,1 п.п. |
Выручка падает третий квартал подряд, и темп падения ускорился с 7,3% до 16,3%
В третьем квартале 2026 года выручка составила 1 409,1 млн долларов против 1 682,8 млн долларов годом ранее, снижение на 16,3%. Во втором квартале падение было скромнее – 7,3%, то есть замедление сменилось ускорением падения. Компания сама объясняет это пиком активности в 2025 году, после которого объёмы проектов пошли на спад.
Слабость идёт из проектного сегмента. Портфель заказов в Renewables и Field Development сократился с 49,3 млрд крон в первом квартале 2025 года до 27,1 млрд крон в третьем квартале 2026 года. Новых заказов за квартал получено на 5,4 млрд крон, это 0,4 от выручки, то есть компания выполняет старые контракты быстрее, чем набирает новые.
Общий портфель заказов на 30 сентября 2026 года – 69,3 млрд крон. Из них 12,0 млрд крон приходится на четвёртый квартал 2026 года, 24,0 млрд – на 2027 год и 33,3 млрд – на 2028 год и далее. Длинную часть держит Life Cycle: 40,0 млрд крон, из которых 26,4 млрд – за 2028 годом. Это сглаживает провал в проектах, но не отменяет его.
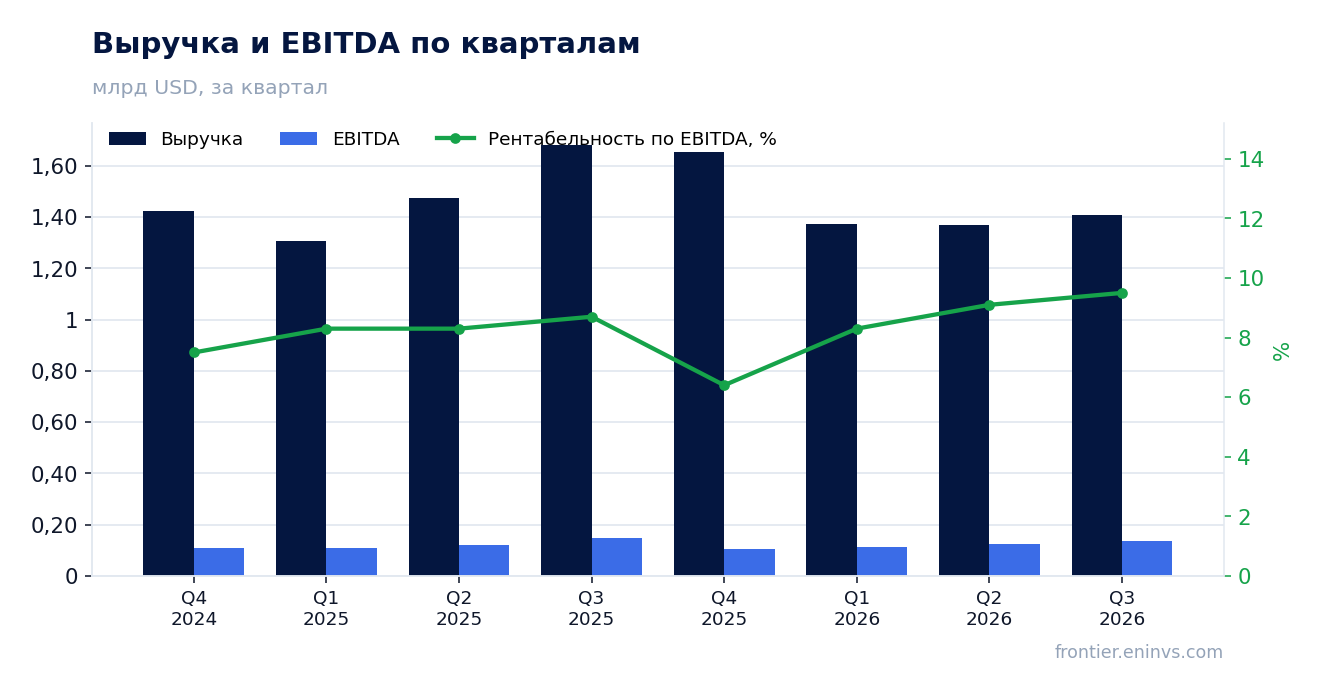
Маржу 9,5% вытянула доля прибыли SLB OneSubsea в 281 млн крон, без неё маржа 7,7%
EBITDA за третий квартал 2026 года составила 134,3 млн долларов, маржа – 9,5% против 8,7% годом ранее. В отчёте компания называет маржу 9,6% и отдельно указывает 7,7% без доли прибыли SLB OneSubsea. Разница в 1,9 п.п. – это 281 млн крон доли прибыли, учтённой в выручке и прочих доходах.
SLB OneSubsea, где Aker Solutions владеет 20%, увеличила выручку на 12% год к году, до 1,1 млрд долларов, при марже EBITDA 18,5%. Это прибыль по методу долевого участия, а не денежный поток. Дивиденды от OneSubsea – отдельная строка: 137 млн крон получено в третьем квартале 2026 года и 841 млн крон за 2025 год, и они не влияют на EBITDA.
Без вклада OneSubsea маржа основного бизнеса всё равно выросла: 7,7% против 7,2% годом ранее, на 0,5 п.п. Компания сокращает издержки и перестраивает исполнение проектов, и это уже видно в цифрах. Сравнивать 7,7% с прошлогодними 8,7% нельзя – те 8,7% уже включали OneSubsea.
Основной бизнес всё же улучшил маржу на 0,5 п.п., до 7,7%, за счёт снижения издержек
Улучшение на 0,5 п.п. в основном бизнесе – главный операционный аргумент отчёта. Компания прямо говорит о стандартизации решений, переходе от документов к данным и цифровых инструментах с поддержкой искусственного интеллекта. Это должно снизить стоимость исполнения проектов, и первые 0,5 п.п. – подтверждение, что направление работает.
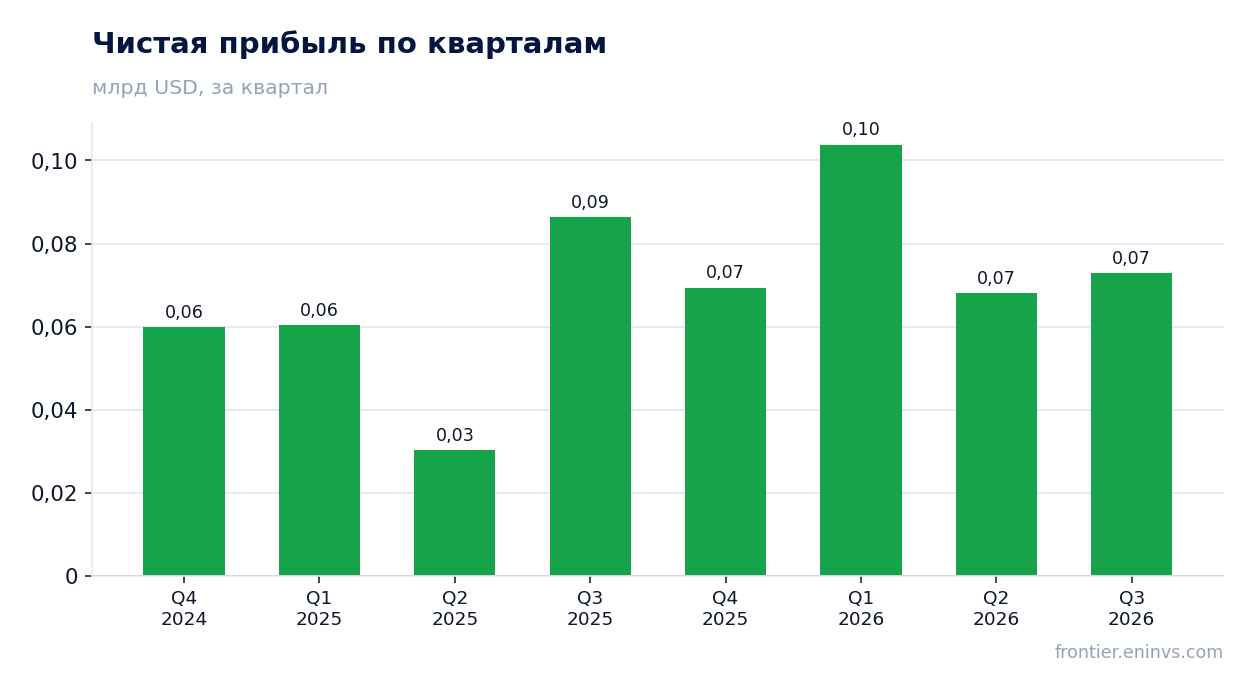
Чистая прибыль за квартал – 72,9 млн долларов, на 15,6% меньше, чем годом ранее. Рентабельность по чистой прибыли при этом почти не изменилась: 5,2% против 5,1%. Прибыль поддержали доля в OneSubsea и низкие капитальные затраты, а не рост выручки.
На 2027 год компания ожидает выручку 35–40 млрд крон с маржой EBITDA 7,0–8,0% без OneSubsea. Это ниже текущего уровня выручки, и компания уже сокращает издержки и мощности под меньшую активность. Прогноз на 2026 год – 53–55 млрд крон с маржой 7,5–8,0% без OneSubsea.
Свободный денежный поток 164,9 млн долларов при капитальных затратах всего 7,0 млн долларов
Операционный денежный поток за третий квартал 2026 года – 171,9 млн долларов, капитальные затраты – 7,0 млн долларов, свободный денежный поток – 164,9 млн долларов. Это сильный результат для квартала с падающей выручкой, и он объясняется улучшением оборотного капитала на 677 млн крон.
Оборотный капитал – величина возвратная: то, что высвободилось в этом квартале, может уйти в следующем. Во втором квартале 2026 года операционный поток был отрицательным, минус 22,1 млн долларов, так что квартальная динамика здесь неровная. За последние 12 месяцев операционный поток составил 518,4 млн долларов.
Капитальные затраты в 7,0 млн долларов – это очень низкий уровень для компании с выручкой 1,4 млрд долларов за квартал. Основные активы у Aker Solutions – люди и контракты, а не заводы, поэтому низкий CAPEX здесь нормален. Но он же означает, что свободный поток почти целиком равен операционному.
Чистый долг отрицательный, минус 321,5 млн долларов, и это 0,64 EBITDA за 12 месяцев
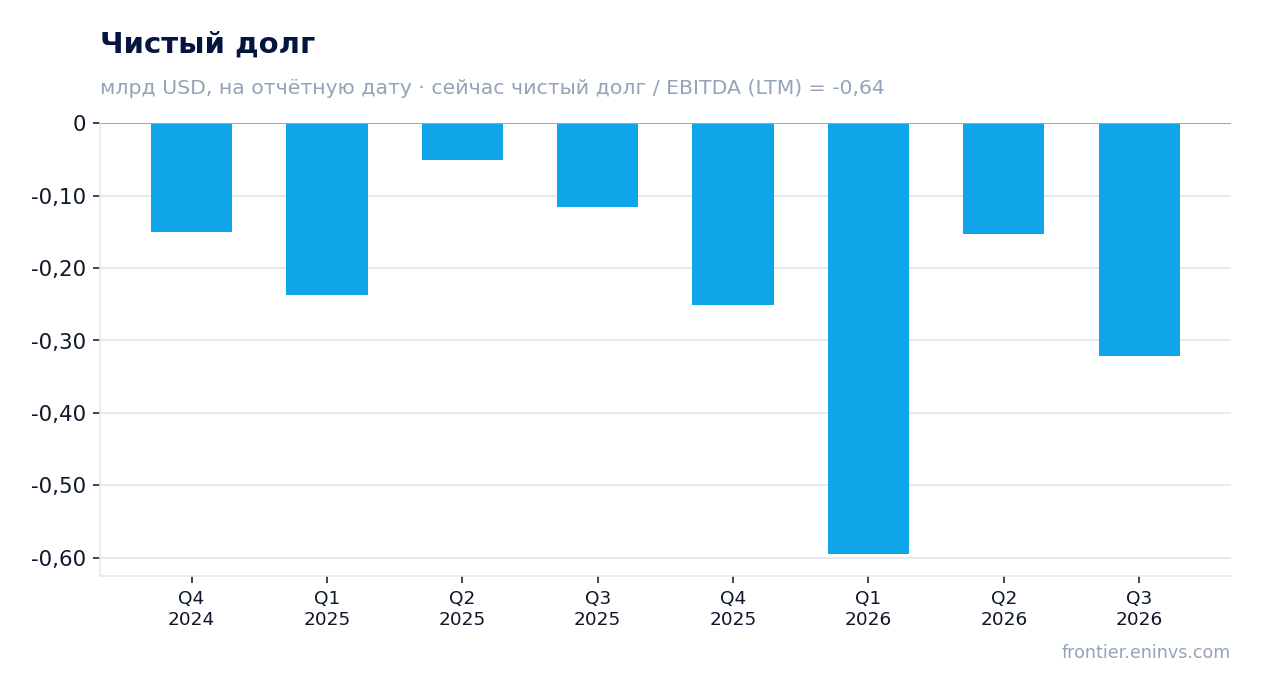
На 30 сентября 2026 года чистый долг – минус 321,5 млн долларов, то есть у компании чистая денежная позиция. Отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,64. Заимствований у компании нет, а денежная позиция в 5,8 млрд крон включает ликвидные фонды; арендные обязательства составляют 2,7 млрд крон.
За квартал чистый долг изменился с минус 0,2 млрд долларов на 30 июня 2026 года до минус 0,3 млрд долларов на 30 сентября 2026 года, то есть денежная подушка выросла на 0,2 млрд долларов. За 12 месяцев тот же показатель сдвинулся с минус 0,1 млрд долларов на 30 сентября 2025 года до минус 0,3 млрд долларов.
При такой подушке процентные расходы не являются фактором риска, а долговая нагрузка не ограничивает ни дивиденды, ни сокращение издержек. Слабое место баланса – не долг, а зависимость прибыли от доли в OneSubsea, которая не приносит денег в EBITDA.
Дивидендная доходность 23,4% обманчива: почти половину выплаты составил разовый дивиденд
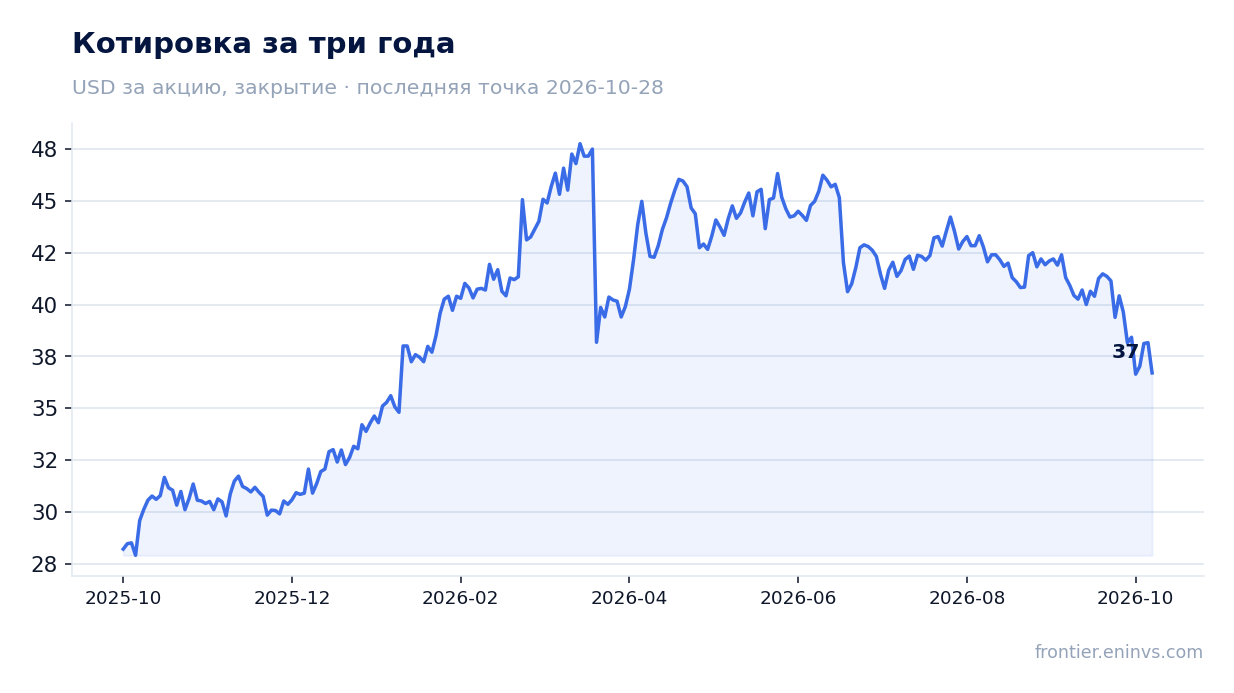
Доходность за последние 12 месяцев – 23,4%, но она раздута разовой выплатой. Во втором квартале 2026 года компания заплатила 4 177 млн крон: обычный дивиденд 3,60 кроны на акцию за 2025 год плюс чрезвычайный дивиденд 5,00 кроны на акцию. При цене 36,70 кроны один обычный дивиденд даёт доходность около 9,8%.
Наша оценка дивиденда за 2026 год – около 3,60 кроны на акцию, то есть примерно 9,8% к текущей цене, если компания сохранит обычную выплату на прошлогоднем уровне. Это hinges on прибыли: за последние 12 месяцев чистая прибыль составила 314,2 млн долларов, и выплата такого размера требует, чтобы прибыль не просела вслед за выручкой.
Выплата не финансируется дивидендами SLB OneSubsea: в третьем квартале 2026 года от неё получено 137 млн крон, за 2025 год – 841 млн крон. Основной источник – собственный денежный поток, который за 12 месяцев составил 518,4 млн долларов. Меньшую выплату сделает падение прибыли в 2027 году, когда компания сама ждёт выручку 35–40 млрд крон.
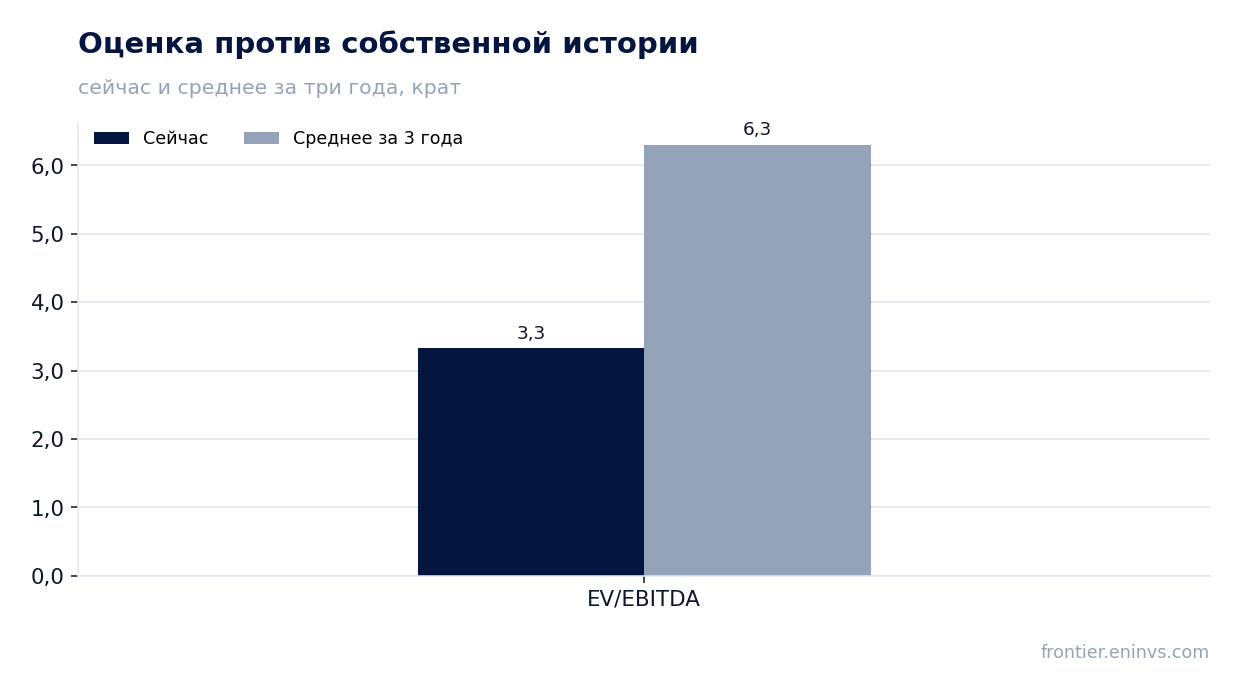
EV/EBITDA 3,3 против собственного среднего 6,3 – акция дешевле своей истории на 47%
EV/EBITDA за последние 12 месяцев – 3,3, собственное трёхлетнее среднее – 6,3. Акция торгуется на 47% ниже своей истории по этому мультипликатору. P/E за 12 месяцев – 6,1, рентабельность собственного капитала – 10,5%.
Дешевизна объяснима: рынок закладывает падение выручки в 2027 году и снижение прибыли. Гайденс компании – 35–40 млрд крон выручки в 2027 году против 53–55 млрд крон в 2026 году. Если прибыль упадёт вместе с выручкой, текущий мультипликатор окажется не таким низким на новых числах.
Что может изменить оценку – исполнение прогноза по марже. Компания обещает 7,0–8,0% EBITDA без OneSubsea в 2027 году, и если сокращение издержек удержит маржу ближе к верхней границе, прибыль просядет меньше выручки. Второй фактор – заказы: book-to-bill 0,4 в третьем квартале должен вернуться выше единицы, иначе падение выручки продолжится и в 2028 году.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,92 млрд USD |
| P/E (LTM) | 6,1 |
| EV/EBITDA (LTM) | 3,3 |
| P/B | 1,70 |
| Чистый долг / EBITDA | -0,64 |
| Операционный денежный поток (LTM) | 0,52 млрд |
| ROE | 10,5% |
| Дивидендная доходность (12 мес) | 23,4% |
| EV/EBITDA, среднее за 3 года | 6,3 |
Итог
Сильными в отчёте были денежный поток – 164,9 млн долларов свободных средств при CAPEX 7,0 млн долларов – и улучшение маржи основного бизнеса на 0,5 п.п., до 7,7%. Слабым – выручка, упавшая на 16,3%, и ускорение падения с 7,3% во втором квартале. Часть прибыли и маржи пришла от доли в SLB OneSubsea, а не от операций, и дивидендная доходность 23,4% наполовину состоит из разовой выплаты. Вопрос для держателя теперь в том, удержит ли компания маржу 7,0–8,0% в 2027 году при выручке 35–40 млрд крон и вернутся ли заказы. Вердикт – нейтральный: мультипликатор EV/EBITDA 3,3 против среднего 6,3 дёшев, но падение выручки и зависимость от OneSubsea уравновешивают эту дешевизну.
Перейти к финансовой карточке компании AKSO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций