Alcoa: рекордная EBITDA на пике цикла, но дешевизна оказалась иллюзией
Alcoa попала в наш фокус-лист как одна из самых дешёвых сырьевых компаний США. Быстрый скрин показывал EV/EBITDA около 5x при исторической медиане выше 7x, а последний квартал стал рекордным за много лет. Разобрали компанию внимательно, и картина развернулась.
Главный вывод. На текущих ~$50 за акцию Alcoa не даёт запаса прочности. Кажущаяся дешевизна возникла из устаревшего числа акций в скринерах, рекордная EBITDA держится на тарифной премии и споте у верхней границы цикла, а по нашему консервативному подходу справедливая цена ниже текущей.
Подтезисы, которые разберём ниже.
Рекорд второго квартала обеспечили тарифы и цены, а не операционные улучшения.
Дешевизна в скринерах оказалась артефактом допэмиссии, реальный мультипликатор около исторической медианы.
Полный долг в 3.5 раза больше "чистого" из-за аренды, пенсий и деривативов на электроэнергию.
На консервативной EBITDA потенциала нет, а срок жизни рудников добавляет дисконт.
Сделка с South32 за $4.7 млрд удваивает ставку на глинозём в верхней точке цикла.
Рекорд второго квартала обеспечили тарифы и цены
Выручка 2 квартала 2026 г. выросла до $3.97 млрд (+31% г/г), скорректированная EBITDA до $901 млн против $313 млн годом ранее. Свободный денежный поток $422 млн, компания погасила остаток облигаций 2028 г.
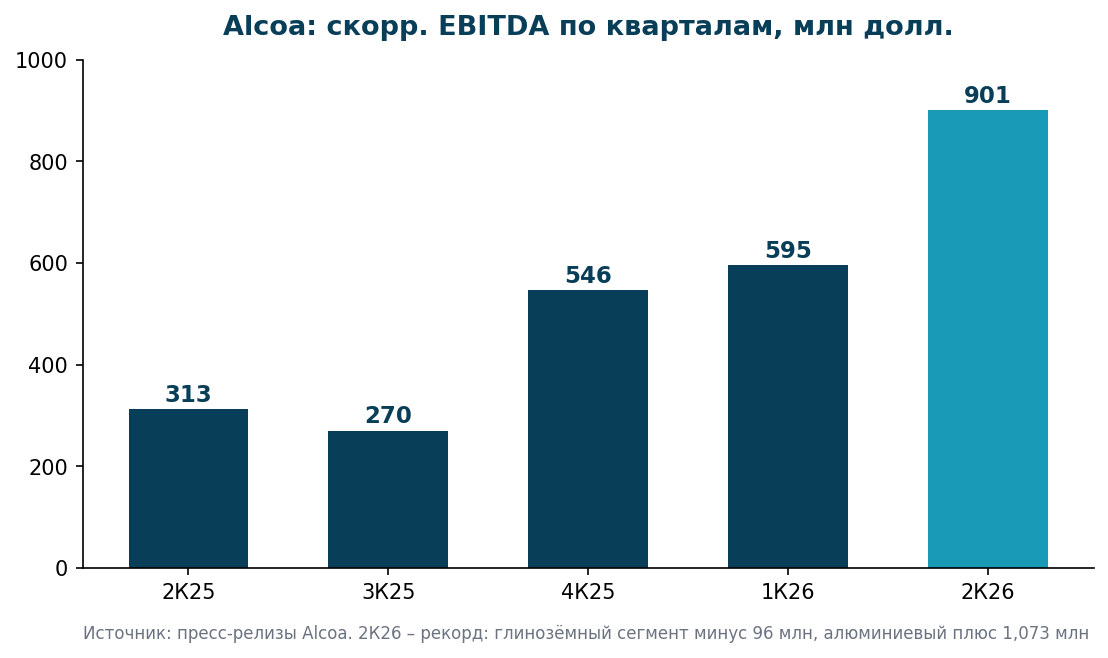
Весь рекорд сделал алюминиевый сегмент с EBITDA $1,073 млн и маржой 32%. Реализованная цена алюминия достигла $4,752 за тонну против $3,376 в среднем за 2025 г. Разница почти целиком объясняется двумя внешними факторами. Во-первых, LME вырос к $3.2 тыс. за тонну. Во-вторых, американская премия Midwest после повышения тарифов Section 232 до 50% в июне 2025 г. взлетела до рекордных ~$2.1 тыс. за тонну – её платят все покупатели алюминия в США, а Alcoa как крупнейший местный производитель собирает эту ренту и с американских заводов, и с канадских (за вычетом тарифных издержек на канадский металл).
Глинозёмный сегмент при этом убыточен, минус $96 млн EBITDA за квартал. Цены на глинозём упали с пиковых $700+ в конце 2024 г. до ~$350, а австралийские заводы Alcoa пережили тяжёлое полугодие с циклоном, перебоями газа и нестабильной работой Pinjarra, из-за чего компания срезала годовой план производства до 9.5–9.6 млн т.
Дешевизна в скринерах оказалась артефактом допэмиссии
В августе 2024 г. Alcoa выкупила миноритариев австралийской Alumina Ltd, расплатившись акциями, и число акций выросло с ~182 до 264 млн. Часть скринеров и заполненных вручную баз до сих пор считает капитализацию по старому количеству, занижая её примерно на треть. Именно так Alcoa и выглядела аномально дёшево, EV/EBITDA около 5x.
На фактических 263.9 млн акций и цене ~$50 капитализация составляет ~$13.1 млрд. Дальше вопрос, что считать долгом. Чистый долг в узком смысле скромный, $0.9 млрд ($2.2 млрд долга минус $1.4 млрд кэша). Но к нему добавляются аренда ~$0.3 млрд, пенсионные и медицинские обязательства ~$0.6 млрд и нетто-обязательство $1.3 млрд по деривативам. Это встроенные в долгосрочные контракты на электроэнергию условия с привязкой к цене LME, которые дорожают как раз тогда, когда растёт алюминий. Полный долговой стек получается ~$3.0 млрд, EV ~$16.1 млрд.
Получается EV/EBITDA LTM около 7x при исторической медиане ~7.3x. Это не дёшево. Компания стоит примерно посередине собственной истории, причём на пиковой EBITDA.
На консервативной EBITDA потенциала нет
Наш стандартный подход к сырьевым компаниям состоит в том, чтобы считать целевую оценку не по споту, а по консервативной EBITDA, минимуму из спотовой и средней между спотом и ценами за 3 года. Для Alcoa это важно как никогда. Спот LME ~$3.2 тыс. за тонну при средней за 2023–2025 гг. ~$2.4 тыс. EBITDA на споте мы оцениваем в ~$2.7 млрд, на 3-летних ценах лишь в ~$1.6 млрд, консервативная получается ~$2.2 млрд.
Второй фактор, запасы. По 10-K 2025 г. подтверждённых запасов бокситов 547 млн т при добыче 37.5 млн т, то есть ~15 лет. При этом детальный план ключевого австралийского узла Darling Range рассчитан всего на 9 лет, а переход на новые участки Myara North и Holyoake упирается в экологические одобрения Западной Австралии. Министерские решения ожидаются к концу 2026 г., добыча на новых участках, по сообщениям, начнётся не раньше 2029 г. Для компании, которая сама обеспечивает свои заводы бокситом, это не формальность.
С учётом консервативной EBITDA и поправки на срок жизни рудников наша модель даёт справедливую цену в районе $35–42 за акцию, на 15–30% ниже текущей. Даже в нейтральном сценарии, если умножить консервативную EBITDA на историческую медиану мультипликатора, получается текущая цена. Рынок уже полностью платит за средний цикл, а премию сверху даёт только вера в сохранение спота.
Спот, на котором держится результат, уже начал сдуваться
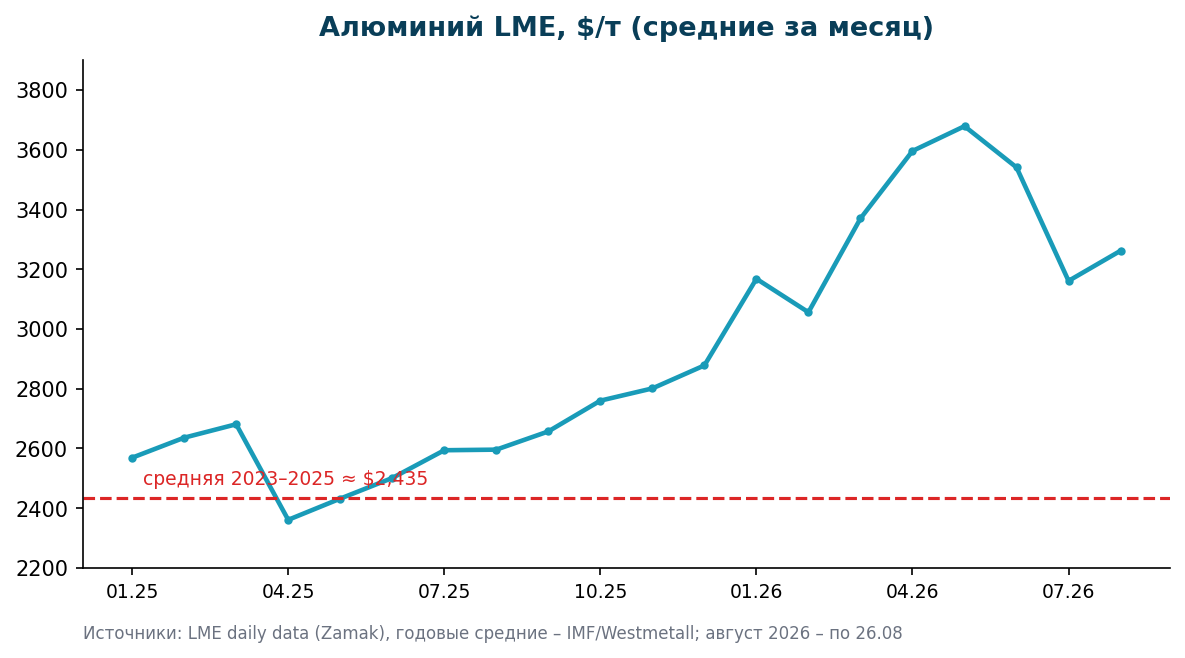
Уязвимость кейса в том, что оба ценовых столпа выглядят перегретыми. Американская премия упала на 8% за день 20 августа на новостях о возможном снижении тарифа для канадского алюминия с 50% до 25%. Канада покрывает больше половины американского импорта, и договорённость пока не финализирована, но направление задано. В Конгрессе параллельно требуют расследовать само ценообразование премии Midwest.
По LME консенсус тоже ниже спота. Goldman Sachs ждёт $2,950 в 4 квартале 2026 г. и в среднем $2,700 в 2027 г., Всемирный банк закладывал в 2026 г. среднюю $3,200. Чувствительность Alcoa велика: около $237 млн годовой EBITDA на каждые $100 изменения LME и почти $100 млн на каждые $100 премии Midwest. Откат LME к $2,700 при нормализации премии съедает больше трети текущей годовой EBITDA.
Стоит помнить и 52-недельный диапазон акции $30–84. Рынок уже дважды за год радикально переоценивал этот кейс.
South32 удваивает ставку на глинозём в верхней точке цикла
30 июня Alcoa объявила крупнейшую сделку в своей истории, покупку боксито-глинозёмных и алюминиевых активов South32 за $4.1 млрд ($3.1 млрд деньгами плюс ~17 млн новых акций) с EV сделки $4.7 млрд и доплатой до $750 млн по CVR. Сделка добавит +53% мощностей по глинозёму и +37% по алюминию, закрытие ожидается в 1 полугодии 2027 г., целевой леверидж после закрытия ~2.0x.
Стратегически это логичная консолидация отрасли в момент, когда глинозём дёшев. Но для акционера это означает, что весь текущий денежный поток пойдёт на сделку, а не на выкуп акций. Байбека в 1 полугодии 2026 г. не было, дивиденд символические $0.40 в год (доходность 0.8%). Плюс появляется процентная нагрузка, ticking fee ~5% годовых на денежную часть после голосования акционеров South32 и классический риск исполнения крупного M&A.
Из потенциальных плюсов у компании есть подушка в виде пакета акций Ma'aden на ~$1.36 млрд (продажа возможна тремя траншами с июля 2028 г.), переговоры о продаже площадки Massena East и программа монетизации активов на $0.5–1 млрд до 2030 г. Сан-Сиприан в Испании после перезапуска впервые перестал быть чёрной дырой: плавильный завод с 2 квартала покрывает убытки глинозёмного производства, выход комплекса в прибыль намечен на конец 2027 г.
Итог
Alcoa выглядит качественно управляемой компанией в фазе агрессивной экспансии, но на текущих уровнях это ставка на то, что тарифная премия и LME выше $3 тыс. сохранятся надолго. По нашему консервативному подходу запаса прочности при ~$50 нет, интересной для входа акция становится ближе к $40 и ниже, либо после фактического отката премии, когда рынок переоценит компанию по нормализованной EBITDA. Свежие таргеты аналитиков после отчёта за 2 квартал сместились в диапазон $51–55, включая рекомендацию "продавать" от BofA с целью $51.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций