Alpha Metallurgical Resources: выручка ускорилась до +6,4%, но EBITDA упала на 28,9% – рост объёмов не перекрыл падение цен
23 октября Alpha Metallurgical Resources раскрыла предварительные результаты за третий квартал 2026 года. Выручка составила 560,6 млн долларов, прибавив 6,4% год к году после снижения на 10,7% кварталом ранее, скорректированная EBITDA – 29,4 млн долларов (–28,9% год к году), чистый убыток – 9,3 млн долларов. Рост объёмов продаж до 3,9 млн тонн не компенсировал слабые цены реализации, и при текущей оценке EV/EBITDA около 4,6 против собственной трёхлетней средней акция выглядит нейтрально: дисконт к истории уравновешен сжатием маржи и убытком.
Главные тезисы
— Выручка ускорилась до +6,4% год к году, и держит её объём в 3,9 млн тонн, а не цена
— EBITDA упала на 28,9% при росте выручки, потому что реализация в 121,09 доллара за тонну не покрывает издержки
— Чистый убыток в 9,3 млн долларов сформирован слабой валовой маржой, а не разовыми списаниями
— Долг почти отсутствует: 10,6 млн долларов кредитов при 334,1 млн долларов кассы
— Выкуп акций на 1,2 млрд долларов из 1,5 млрд программы поддержал капитал, но не прибыль
— Оценка в 4,6 EV/EBITDA ниже собственной трёхлетней средней, но модель портала даёт минус 52% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,53 | 0,56 | +6,4% |
| EBITDA | 0,04 | 0,03 | -28,9% |
| Операционная прибыль | -0,00 | — | — |
| Чистая прибыль | -0,01 | -0,01 | — |
| Операционный денежный поток | 0,05 | — | — |
| Капзатраты | 0,03 | — | — |
| Рентабельность по EBITDA | 7,9% | 5,2% | -2,7 п.п. |
| Чистая маржа | -1,0% | -1,7% | -0,7 п.п. |
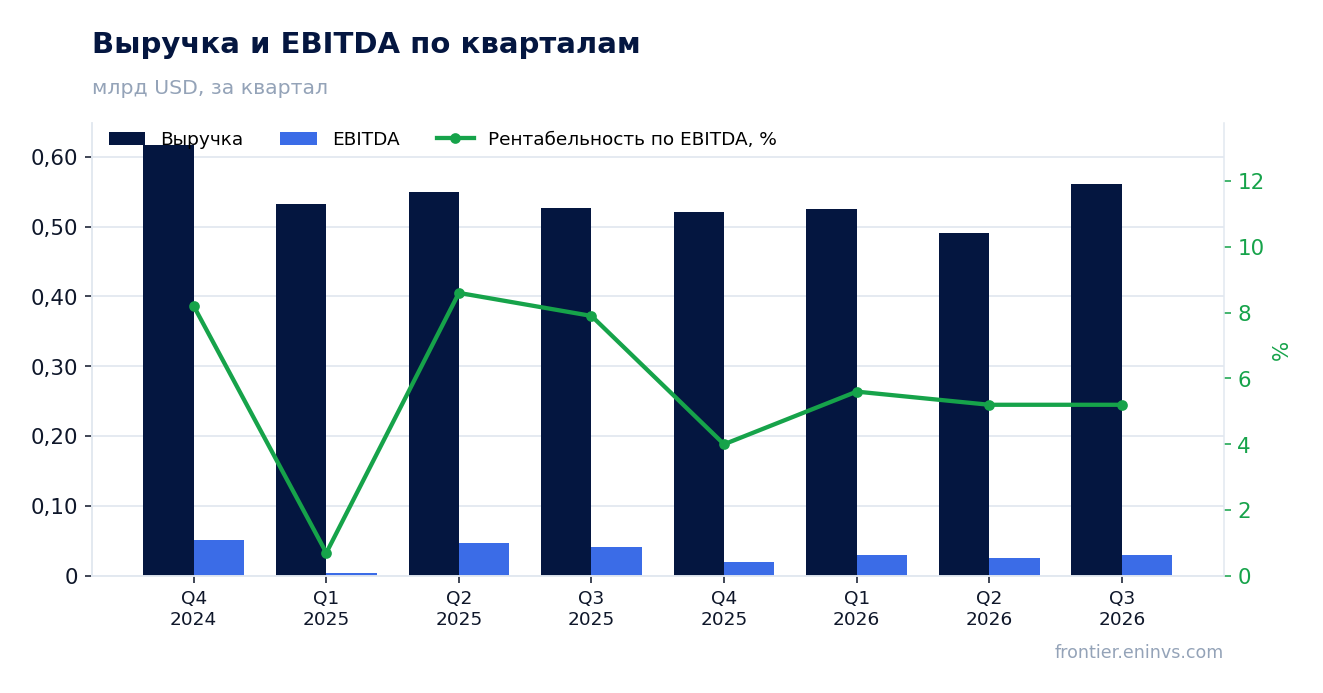
Выручка ускорилась до +6,4% год к году, и держит её объём в 3,9 млн тонн, а не цена
В третьем квартале 2026 года выручка составила 560,6 млн долларов, что на 6,4% больше, чем годом ранее. Это разворот после снижения на 10,7% во втором квартале: темпы роста ускорились, и впервые с начала 2025 года квартал показал положительную динамику год к году.
Рост обеспечен объёмом: продажи метсегмента достигли 3,9 млн тонн, из которых 3,6 млн тонн пришлось на металлургический уголь и 0,3 млн тонн – на энергетический. Средняя реализация составила 121,09 доллара за тонну, и именно она, а не объём, остаётся слабым местом: выручка без фрахта и обработки – 474,1 млн долларов.
Структура продаж показывает, что 51% метугля ушёл по прочим ценовым механизмам со средней ценой 107,03 доллара за тонну, тогда как австралийский индексный экспорт дал 150,46 доллара, а внутренний рынок – 136,17 доллара. Чем выше доля прочих контрактов, тем сильнее выручка зависит от спотовых цен, которые в отчётном квартале были низкими.
EBITDA упала на 28,9% при росте выручки, потому что реализация в 121,09 доллара за тонну не покрывает издержки
Скорректированная EBITDA за третий квартал 2026 года составила 29,4 млн долларов против 41,4 млн долларов годом ранее – падение на 28,9%. Маржа по EBITDA сжалась до 5,2% с 7,9% годом ранее: выручка выросла, но каждый доллар продаж приносит меньше операционной прибыли.
Причина в издержках. Себестоимость продаж метсегмента без фрахта и простоев составила 418,6 млн долларов, или 106,93 доллара за тонну, тогда как реализация – 121,09 доллара. Разрыв в 14,16 доллара на тонну – это вся негативная маржа, которая после вычета амортизации, аккреции и амортизации нематериальных активов превращается в убыток.
Валовая маржа по GAAP составила лишь 9,6 млн долларов, или 2,45 доллара на тонну. Управление прямо говорит о продолжении ценового давления: «более сильные объёмы, чем в первом полугодии, но сохраняющееся давление на издержки». Это не разовый фактор, а структурная проблема текущего уровня цен на метуголь.
Чистый убыток в 9,3 млн долларов сформирован слабой валовой маржой, а не разовыми списаниями
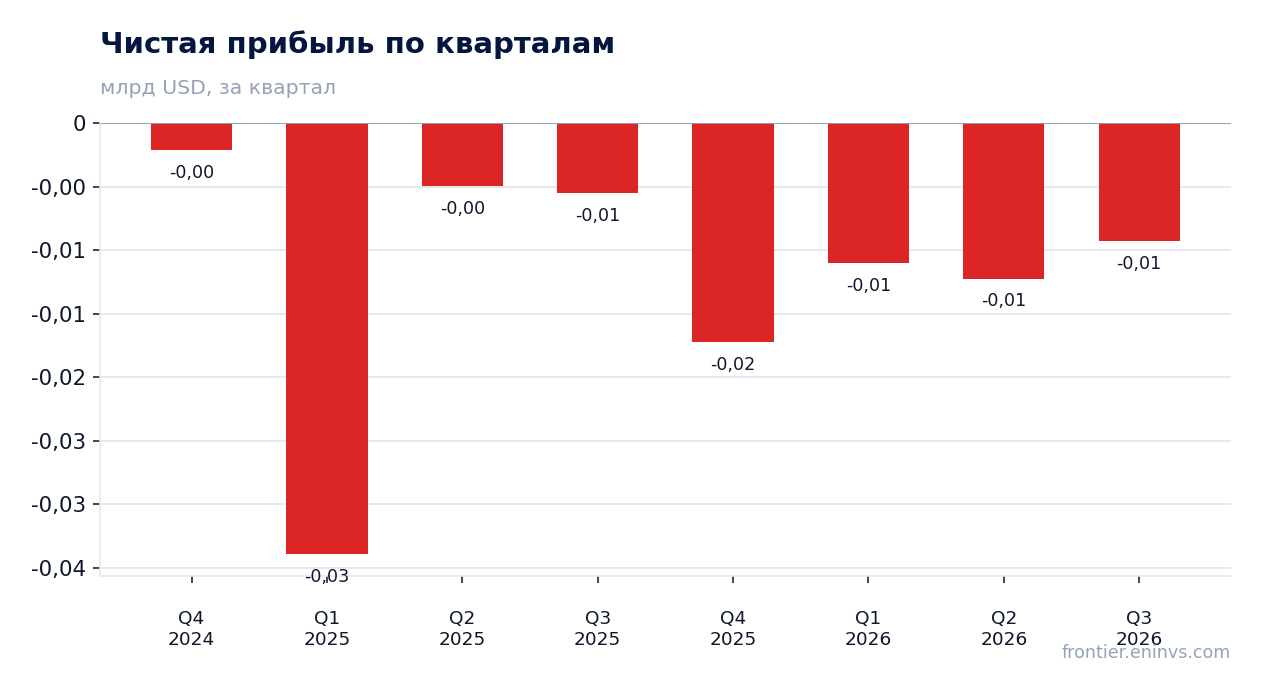
Чистый убыток за третий квартал 2026 года составил 9,3 млн долларов, или 0,73 доллара на разводнённую акцию. Годом ранее убыток был 5,5 млн долларов: ухудшение на 3,8 млн долларов при росте выручки на 6,4%.
В reconciliation к EBITDA видно, что убыток сформирован операционно: процентные расходы всего 1,0 млн долларов, процентные доходы – 2,6 млн долларов, налоговый вычет – 5,7 млн долларов. Без налогового вычета убыток был бы почти вдвое больше. Амортизация в 35,5 млн долларов и аккреция в 5,2 млн долларов – это не денежные статьи, но они отражают высокую капиталоёмкость добычи.
Чистая маржа составила –1,7% против –1,0% годом ранее. Убыток не связан с разовыми списаниями или обесценением: это прямое следствие того, что цена реализации едва покрывает себестоимость. Для возврата к прибыли нужен либо рост цен на метуголь, либо снижение удельных издержек.
Долг почти отсутствует: 10,6 млн долларов кредитов при 334,1 млн долларов кассы
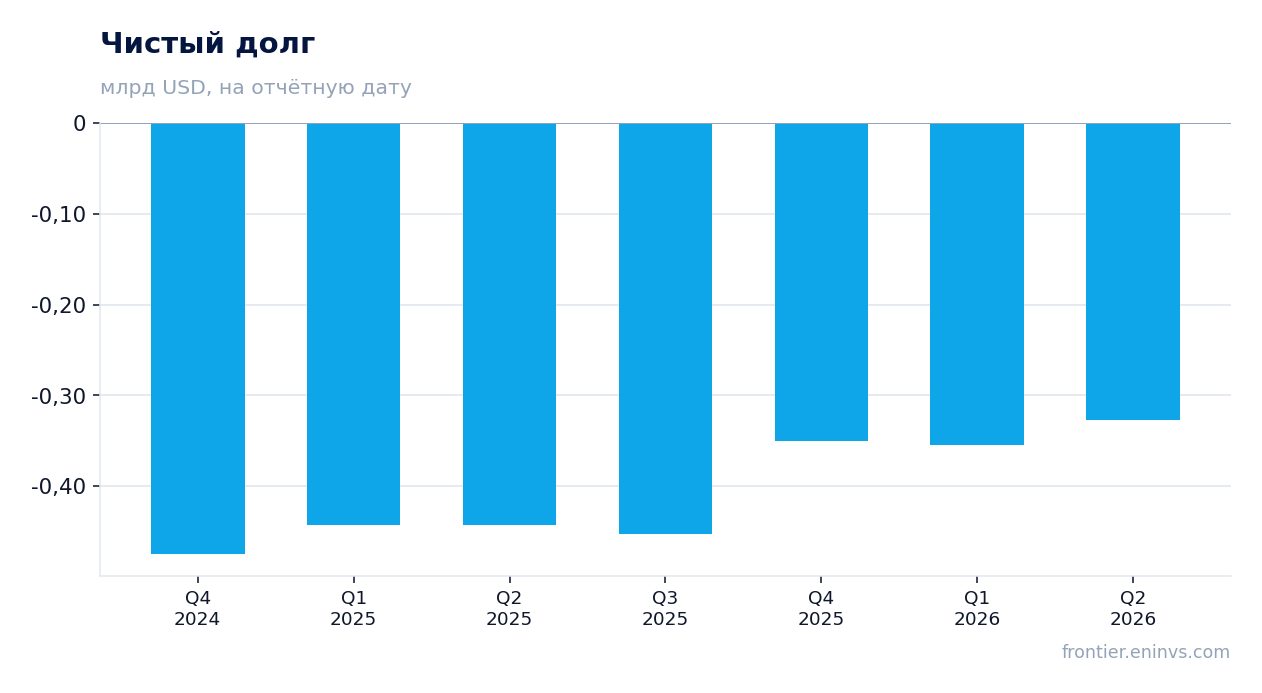
На 30 сентября 2026 года общая ликвидность компании составила 443,4 млн долларов, включая 334,1 млн долларов денежных средств и 184,3 млн долларов неиспользованного лимита по ABL-кредиту, частично перекрытых минимальным требованием ликвидности в 75,0 млн долларов. Долгосрочный долг с текущей частью – всего 10,6 млн долларов, заимствований по ABL нет, открыто 40,7 млн долларов аккредитивов.
Чистый долг на последнюю годовую отчётность составлял –350,8 млн долларов, то есть компания имеет чистую денежную позицию. Это важно для оценки: при капитализации 30,7 млн долларов и отрицательном чистом долге EV/EBITDA около 4,6 отражает не долговую нагрузку, а низкую базу EBITDA.
Операционный денежный поток за третий квартал в релизе не раскрыт, но за второй квартал 2026 года он был 39,9 млн долларов при капитальных затратах 45,1 млн долларов. Отрицательный свободный поток при таких ценах – главный риск для дальнейшего выкупа акций.
Выкуп акций на 1,2 млрд долларов из 1,5 млрд программы поддержал капитал, но не прибыль
С начала программы обратного выкупа компания приобрела около 7,1 млн акций на сумму около 1,2 млрд долларов из authorised 1,5 млрд долларов. В третьем квартале 2026 года выкуп был минимальным: 3,0 млн долларов за примерно 18 тыс. акций. Количество акций в обращении на 30 сентября 2026 года – 12 667 855.
Выкуп сократил число акций и поддержал капитализацию, но не изменил операционную картину: убыток на акцию в 0,73 доллара при 12,7 млн акций означает, что даже после сокращения базы прибыли нет. При текущем свободном денежном потоке программа может замедлиться.
Для акционера это означает, что основной возврат капитала идёт через выкуп, а не через дивиденды. Дивидендная линия в фактах отсутствует, и в релизе о дивидендах не упоминается.
Оценка в 4,6 EV/EBITDA ниже собственной трёхлетней средней, но модель портала даёт минус 52% к справедливой стоимости
Текущий EV/EBITDA около 4,6 совпадает с собственной трёхлетней средней в 4,63, то есть акция торгуется практически на уровне своей истории, а не с дисконтом. При капитализации 30,7 млн долларов и отрицательном чистом долге мультипликатор отражает низкую базу EBITDA, а не дешёвую оценку.
Модель портала, пересчитывающая EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, даёт потенциал к справедливой стоимости –52%. Это означает, что даже с учётом низкой базы рынок оценивает акцию выше, чем предполагает модель при текущих ценах на метуголь.
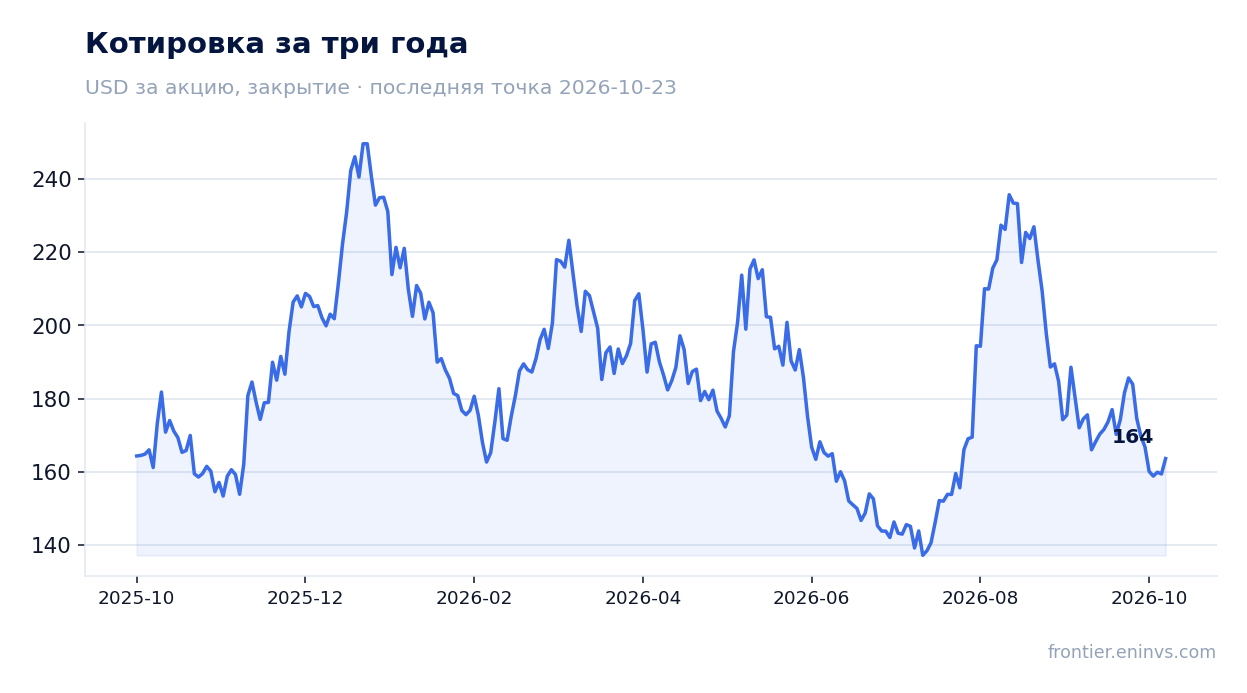
Цена акции перед релизом была 159,39 доллара, в день релиза выросла на 2,6% и с тех пор удерживает этот уровень. Реакция рынка на убыток была сдержанной, но устойчивого роста нет. Для переоценки нужен либо разворот цен на метуголь, либо подтверждённое снижение издержек.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,03 млрд USD |
| ROE | -3,3% |
Итог
Сильным в отчёте был рост объёмов и ускорение выручки до +6,4% год к году, а также почти полное отсутствие долга при 334,1 млн долларов кассы. Слабым – операционная экономика: EBITDA упала на 28,9%, маржа сжалась до 5,2%, чистый убыток в 9,3 млн долларов не содержит разовых списаний и отражает фундаментальное несоответствие цен и издержек. Выкуп акций на 1,2 млрд долларов поддержал капитал, но не прибыль. Вопрос для держателя сейчас в том, когда цены на метуголь развернутся: до этого момента оценка в 4,6 EV/EBITDA при модели портала с минус 52% не даёт достаточного запаса. Вердикт – нейтрально.
Перейти к финансовой карточке компании AMR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций