The Andersons: прибыль выросла в 2,3 раза, но половину квартальной EBITDA дали налоговые кредиты 45Z
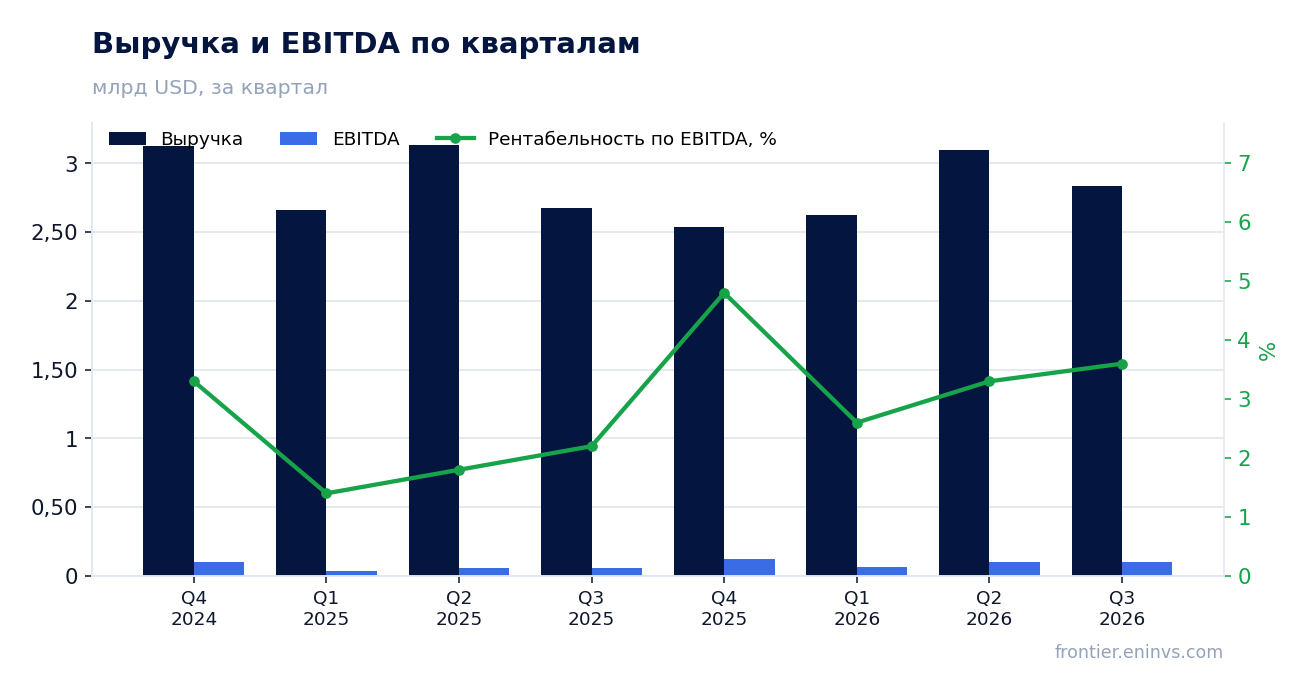
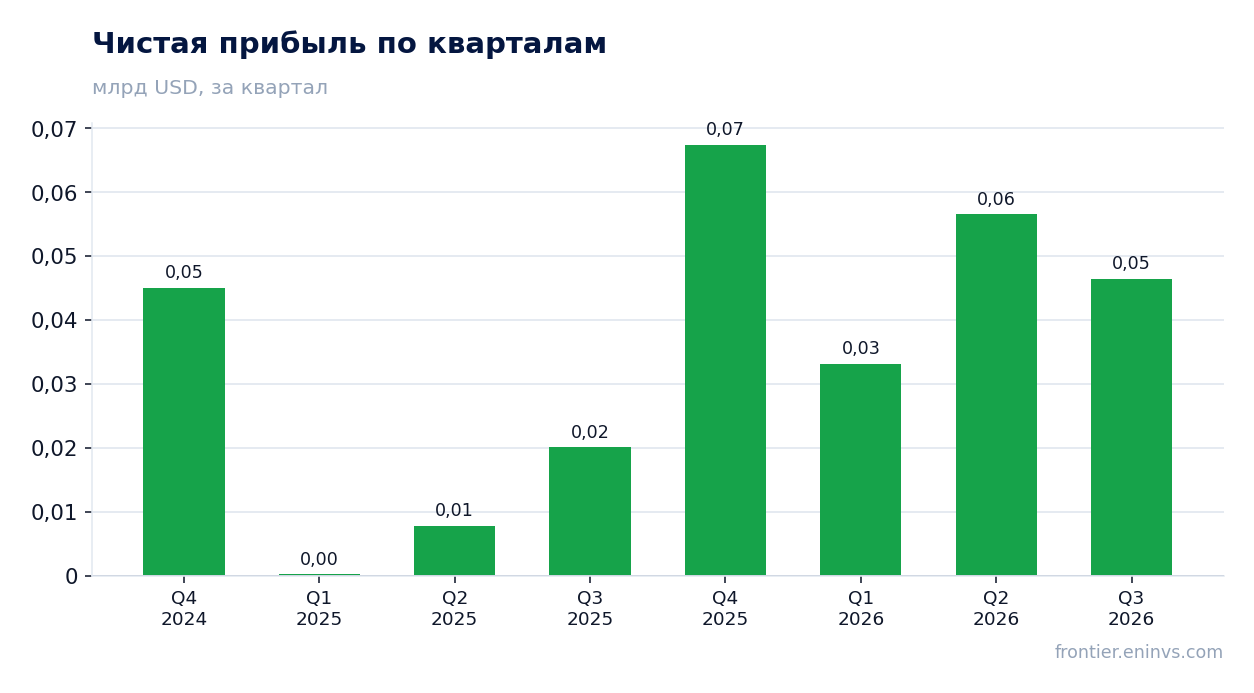
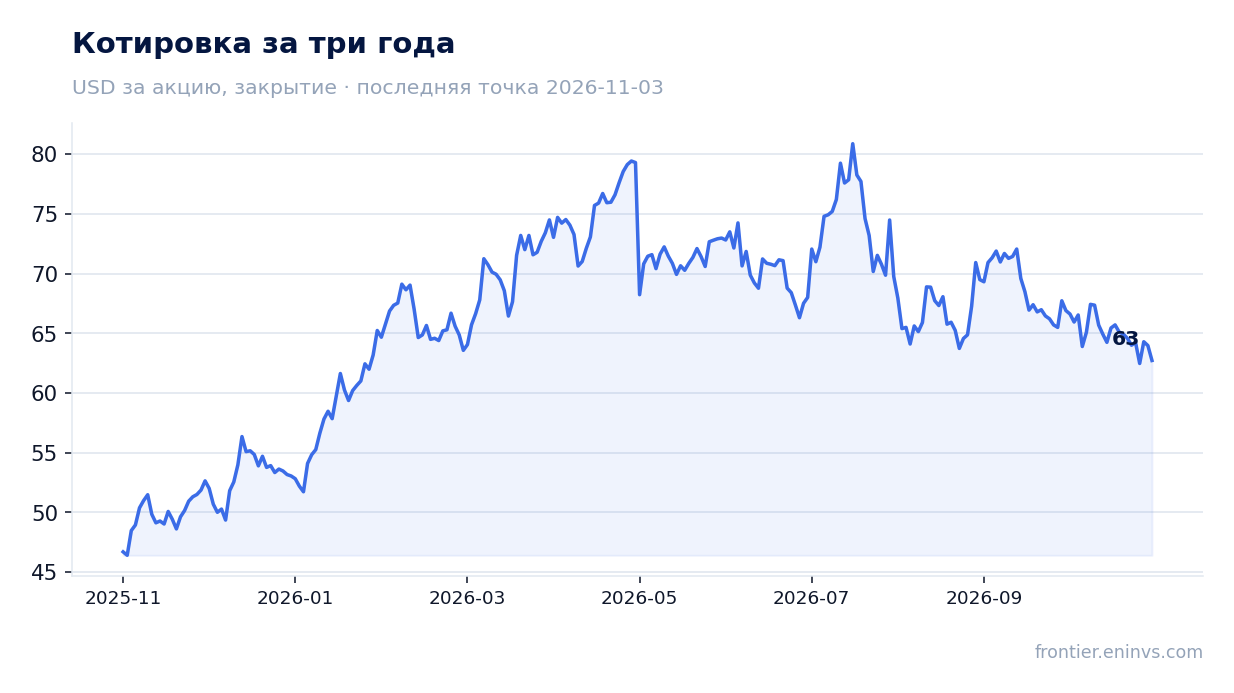
3 ноября The Andersons раскрыла результаты за третий квартал 2026 года: выручка 2 833,7 млн долларов (+5,8% год к году), скорректированная EBITDA 101,4 млн (+73,3%), чистая прибыль 46,4 млн (+130,6%). Улучшение пришло из двух сегментов сразу – Renewables показал рекордные для третьего квартала 63 млн долларов прибыли до налога, Agribusiness вышел на 5 млн против 1 млн годом ранее. При этом 27 млн долларов из результата Renewables – это налоговые кредиты 45Z, то есть разовый элемент, а не операционный поток. По нашей оценке, акция при текущей цене выглядит нейтрально: мультипликаторы недорогие относительно собственной истории, но модель портала даёт минус 31% к справедливой стоимости.
Главные тезисы
— Выручка ускорилась до +5,8% год к году с −1,2% кварталом ранее, и тянули её оба сегмента
— EBITDA выросла на 73,3%, но 27 млн долларов из неё – налоговые кредиты 45Z
— Renewables принёс рекордные для третьего квартала 63 млн долларов прибыли до налога
— Agribusiness вышел на 5 млн долларов прибыли до налога против 1 млн годом ранее
— Операционный поток ушёл в минус 124 млн долларов из-за роста запасов и производных позиций
— Чистый долг вырос до 1,1 млрд долларов, а отношение к EBITDA LTM составляет 3,2
— Дивидендная доходность 0,96% не компенсирует риск, заложенный в оценку
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,68 | 2,83 | +5,8% |
| EBITDA | 0,06 | 0,10 | +73,3% |
| Операционная прибыль | 0,03 | — | — |
| Чистая прибыль | 0,02 | 0,05 | +130,6% |
| Операционный денежный поток | 0,23 | -0,12 | -153,0% |
| Капзатраты | 0,07 | 0,06 | -10,2% |
| Рентабельность по EBITDA | 2,2% | 3,6% | +1,4 п.п. |
| Чистая маржа | 0,8% | 1,6% | +0,8 п.п. |
Выручка ускорилась до +5,8% год к году с −1,2% кварталом ранее, и тянули её оба сегмента
В третьем квартале 2026 года выручка составила 2 833,7 млн долларов, что на 5,8% больше, чем годом ранее. Это заметное ускорение после −1,2% во втором квартале 2026 года и −1,2% в первом. Предыдущие два квартала топ-лайн сокращался, теперь он вернулся к росту.
Оба сегмента внесли вклад. Выручка Agribusiness составила 1 848,9 млн долларов против 1 988,9 млн годом ранее – сегмент сократился, но его прибыль до налога выросла с 1,5 млн до 5,2 млн. Renewables, наоборот, прибавил: 984,8 млн долларов против 688,8 млн годом ранее, рост на 43%. Именно Renewables стал драйвером общего роста выручки.
Для компании с оборотом в 11,1 млрд долларов за последние 12 месяцев квартальный рост в 5,8% – умеренный, но важна его устойчивость. В пресс-релизе менеджмент связывает улучшение с более высокими ценами на сырьё и возросшей волатильностью, которые дали возможности для торговых операций. Следующий квартал покажет, сохранится ли этот эффект.
EBITDA выросла на 73,3%, но 27 млн долларов из неё – налоговые кредиты 45Z
Скорректированная EBITDA в третьем квартале 2026 года составила 101,4 млн долларов против 78,3 млн годом ранее, рост на 73,3%. Рентабельность по EBITDA поднялась до 3,6% с 2,2%. Такой скачок выглядит сильным, но его источник нужно разобрать.
В сегменте Renewables компания признала 27 млн долларов налоговых кредитов 45Z за низкоуглеродные стратегии. Это сумма, которая увеличивает прибыль, но не является операционным денежным потоком. Без неё EBITDA Renewables была бы заметно скромнее: сегмент дал 77,6 млн скорректированной EBITDA, и треть из этого – кредиты.
Менеджмент также сообщил о соглашении продать большую часть кредитов 45Z, сгенерированных в 2026 году, с поступлением денег ближе к концу года. Это подтверждает, что кредиты конвертируются в кэш, но разовость эффекта сохраняется. Для оценки устойчивой прибыли инвестору стоит смотреть на EBITDA без этой статьи.
Renewables принёс рекордные для третьего квартала 63 млн долларов прибыли до налога
Прибыль до налога в Renewables составила 63,0 млн долларов против 43,5 млн годом ранее, рост на 45%. Компания называет результат рекордным для третьего квартала. Скорректированная EBITDA сегмента выросла до 77,6 млн с 66,5 млн.
Драйверы перечислены в пресс-релизе: эффективная работа заводов, более высокие цены на побочную продукцию и низкий базис кукурузы на восточных заводах. Урожайность этанола и кукурузного масла улучшилась год к году. Все четыре завода прошли плановые осенние остановки, включая расширенную остановку в Клаймерсе, Индиана, в рамках подготовки к деботтлнекингу.
Часть результата – те самые 27 млн долларов кредитов 45Z. Без них прибыль сегмента была бы около 36 млн, что всё равно выше прошлогодних 43,5 млн лишь при определённых допущениях. Операционное улучшение реально, но его масштаб в отчёте усилен налоговой статьёй.
Agribusiness вышел на 5 млн долларов прибыли до налога против 1 млн годом ранее
Agribusiness показал прибыль до налога 5,2 млн долларов против 1,5 млн годом ранее. Скорректированная прибыль до налога, относимая к компании, составила 8,8 млн против 2,5 млн. Скорректированная EBITDA сегмента выросла до 40,4 млн с 29,1 млн.
Улучшение дали торговые операции: более высокие цены на сырьё и возросшая волатильность, вызванная погодной изменчивостью в западном зерновом поясе и неопределённостью с урожаем. Зерновые активы, наоборот, сработали хуже из-за позднего восточного урожая и снижения дохода от хранения пшеницы. Третий квартал сезонно слабый для удобрений, результаты сопоставимы с прошлым годом.
Менеджмент ожидает, что рыночные дислокации и хороший урожай на востоке дадут возможности в четвёртом квартале и в 2027 году. Проект экспорта соевого шрота в порту Хьюстона уже работает, компания бронирует отгрузки на остаток 2026 года и на 2027-й. Это добавляет устойчивости сегменту, но эффект проявится постепенно.
Операционный поток ушёл в минус 124 млн долларов из-за роста запасов и производных позиций
Операционный денежный поток в третьем квартале 2026 года был отрицательным – минус 124,0 млн долларов против плюс 233,9 млн годом ранее. Причина в изменении оборотного капитала: запасы выросли на 249,8 млн, производные позиции дали отток 140,6 млн, дебиторская задолженность сократилась на 86,7 млн.
При этом денежный поток до изменений оборотного капитала был положительным – 83,4 млн долларов против 68,5 млн годом ранее. Это значит, что операционная деятельность генерирует деньги, а отток связан с сезонным накоплением запасов и переоценкой производных инструментов, а не с убытками.
Капитальные затраты составили 60 млн долларов против 67 млн годом ранее. За девять месяцев 2026 года капзатраты достигли 186,8 млн. Компания финансирует и рост, и поддержание мощностей, и при отрицательном квартальном потоке это увеличивает потребность в заёмных средствах.
Чистый долг вырос до 1,1 млрд долларов, а отношение к EBITDA LTM составляет 3,2
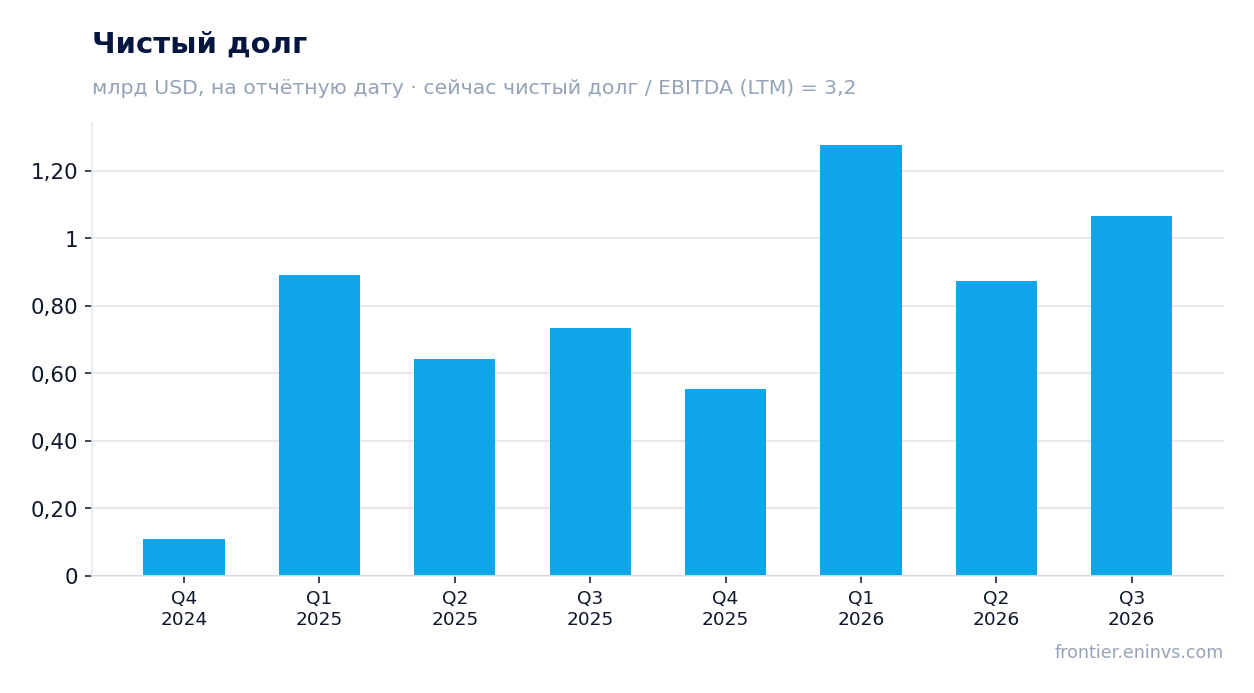
Чистый долг на 30 сентября 2026 года составил 1 066,3 млн долларов. С 30 июня 2026 года он вырос с 0,9 млрд до 1,1 млрд (+0,2 млрд), а за 12 месяцев – с 0,7 млрд на 30 сентября 2025 года до 1,1 млрд (+0,3 млрд). Рост долга совпал с отрицательным операционным потоком квартала.
Отношение чистого долга к EBITDA за последние 12 месяцев – 3,2. Это уровень, который стоит фиксировать как факт: сравнения с прошлым значением в наших данных нет, поэтому направление коэффициента мы не оцениваем. Финансовый директор в пресс-релизе говорит, что долгосрочный долг к EBITDA остаётся ниже целевых 2,5 раза, но это другая метрика – без краткосрочных заимствований.
Процентные расходы за квартал составили 13,4 млн долларов против 10,5 млн годом ранее. При текущей базе EBITDA LTM в 333,7 млн долларов обслуживание долга остаётся посильным, но рост краткосрочного долга до 495,2 млн с 141,4 млн годом ранее требует внимания.
Дивидендная доходность 0,96% не компенсирует риск, заложенный в оценку
Дивидендная доходность за последние 12 месяцев – 0,96%. За девять месяцев 2026 года компания выплатила 20,4 млн долларов дивидендов. При рыночной капитализации 2 131 млн долларов выплата скромная, и она не является основным аргументом в пользу акции.
Наша оценка дивиденда на текущий год исходит из прибыли: скорректированная чистая прибыль за девять месяцев 2026 года составила 158,9 млн долларов, и при сохранении текущей практики выплат дивиденд останется небольшим. Ключевой риск – разовые статьи, такие как кредиты 45Z, которые inflate прибыль, но не обязательно повторятся.
Доходность 0,96% ниже, чем можно было бы ожидать от компании с P/E LTM 11,6. Это означает, что рынок оценивает акцию скорее по прибыли, чем по дивиденду, и в случае снижения прибыли поддержки от выплат не будет. Для инвестора, ориентированного на доход, это слабый аргумент.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2,13 млрд USD |
| P/E (LTM) | 11,6 |
| EV/EBITDA (LTM) | 9,6 |
| P/B | 1,49 |
| Чистый долг / EBITDA | 3,20 |
| ROE | 13,7% |
| Дивидендная доходность (12 мес) | 1,0% |
Итог
Сильная сторона отчёта – реальное улучшение в обоих сегментах: Renewables и Agribusiness показали рост прибыли до налога, выручка ускорилась до +5,8%. Но значительная часть квартальной EBITDA – 27 млн долларов – пришлась на налоговые кредиты 45Z, а операционный поток ушёл в минус 124 млн долларов. Долг вырос до 1,1 млрд, отношение к EBITDA LTM 3,2. При P/E LTM 11,6 и EV/EBITDA 9,6 акция недорога относительно собственной истории, но модель портала даёт минус 31% к справедливой стоимости. Вердикт – нейтрально: аргументы за и против уравновешивают друг друга, и для смены оценки нужен либо устойчивый поток без разовых статей, либо снижение долга.
Перейти к финансовой карточке компании ANDE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций