COMM_AU: прибыль выросла почти вдвое, но весь рост держится на одной высокой марже
Результаты за второй квартал 2026 года показали выручку 3,10 млрд долл. (+27,0% год к году), EBITDA 1,70 млрд долл. (+55,8%) и чистую прибыль 1,19 млрд долл. (+47,9%). Маржа EBITDA поднялась до 54,7% с 44,6% годом ранее, а чистая маржа – до 38,4% с 33,0%. При мультипликаторе P/E LTM 9,8 и чистом долге минус 1,2 млрд долл. бумага выглядит скорее привлекательной, но главный вопрос – удержится ли эта маржа.
Главные тезисы
— Выручка прибавила 27,0% год к году, до 3,10 млрд долл., и весь прирост пришёлся на второй квартал
— EBITDA выросла на 55,8%, потому что маржа поднялась до 54,7% с 44,6%
— Чистая прибыль прибавила 47,9%, до 1,19 млрд долл., при чистой марже 38,4%
— Операционный денежный поток в 1,43 млрд долл. покрывает прибыль, а не отстаёт от неё
— Чистый долг сменил знак: с 0,1 млрд долл. на 30 июня 2025 года до минус 1,2 млрд долл. на 30 июня 2026 года
— P/E LTM 9,8 и EV/EBITDA LTM 6,7 оставляют запас, а модель портала даёт потенциал +15%
— Рентабельность капитала 54,5% при почти нулевой долговой нагрузке – главный аргумент за бумагу
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,44 | 3,10 | +27,0% |
| EBITDA | 1,09 | 1,70 | +55,8% |
| Операционная прибыль | 1,00 | 1,58 | +58,5% |
| Чистая прибыль | 0,81 | 1,19 | +47,9% |
| Операционный денежный поток | 1,02 | 1,43 | +40,7% |
| Рентабельность по EBITDA | 44,6% | 54,7% | +10,1 п.п. |
| Чистая маржа | 33,0% | 38,4% | +5,4 п.п. |
Выручка прибавила 27,0% год к году, до 3,10 млрд долл., и весь прирост пришёлся на второй квартал
Во втором квартале 2026 года выручка составила 3,10 млрд долл. против 2,45 млрд долл. годом ранее – рост 27,0%. Это единственный квартал в доступной истории, где выручка превысила 3 млрд долл. два раза подряд: в первом квартале было 3,24 млрд долл.
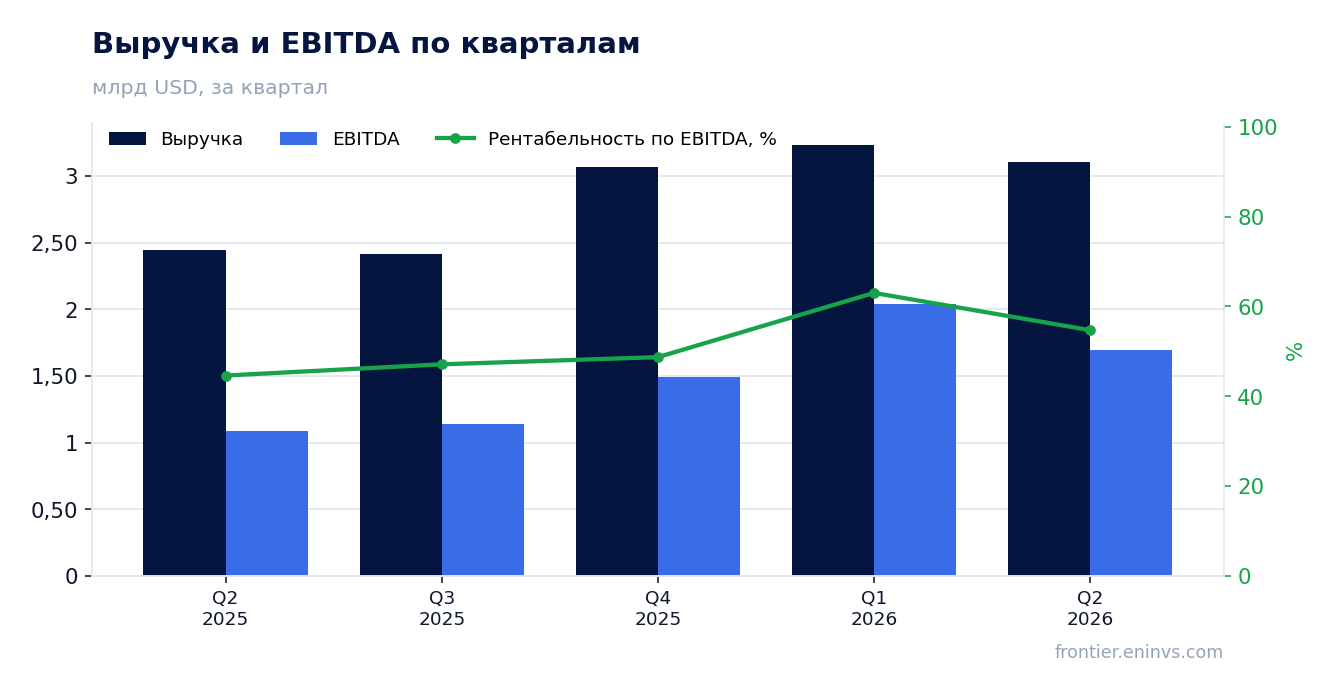
Последовательность кварталов показывает, что рост не разовый: 2,45 млрд долл. во втором квартале 2025 года, 2,42 млрд долл. в третьем, 3,07 млрд долл. в четвёртом, 3,24 млрд долл. в первом 2026 года и 3,10 млрд долл. во втором. Уровень выше 3 млрд долл. держится три квартала подряд.
Для держателя это значит, что верхняя строка отчёта перестала быть слабым местом. Вопрос теперь не в том, растёт ли выручка, а в том, какая часть прибыли останется, когда маржа вернётся к норме.
EBITDA выросла на 55,8%, потому что маржа поднялась до 54,7% с 44,6%
EBITDA во втором квартале 2026 года составила 1,70 млрд долл. против 1,09 млрд долл. годом ранее, рост 55,8%. При росте выручки на 27,0% такой скачок даёт только маржа: она поднялась до 54,7% с 44,6%.
Операционная прибыль выросла до 1,58 млрд долл. с 999 млн долл., то есть на 58,5%. Разрыв между EBITDA и операционной прибылью небольшой, амортизация съедает около 115 млн долл. за квартал – немного для компании такого масштаба.
Маржа выше 50% – редкость для большинства отраслей, и устойчивость такого уровня и есть главный риск отчёта. Если половина прироста EBITDA пришла от разового фактора, следующая отчётность покажет откат.
Чистая прибыль прибавила 47,9%, до 1,19 млрд долл., при чистой марже 38,4%
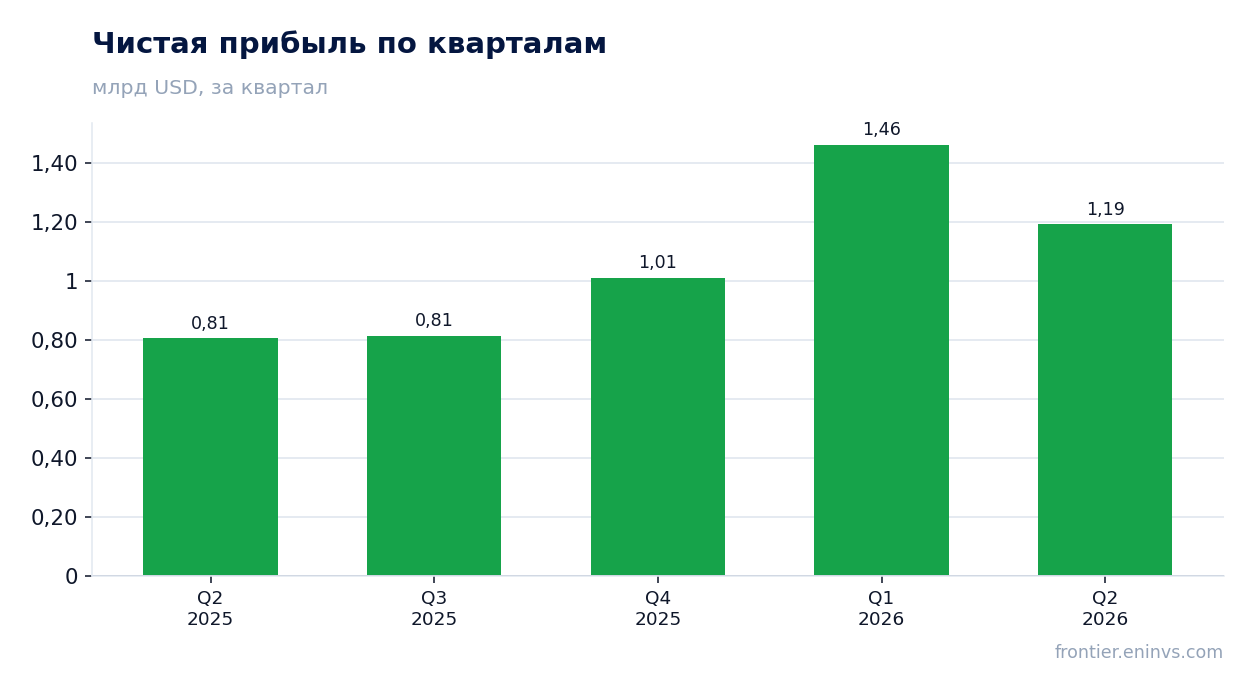
Чистая прибыль во втором квартале 2026 года составила 1,19 млрд долл. против 806 млн долл. годом ранее, рост 47,9%. Чистая маржа поднялась до 38,4% с 33,0%.
Прибыль растёт медленнее EBITDA (47,9% против 55,8%), потому что ниже операционной строки расходы выросли быстрее выручки. Разница между операционной прибылью 1,58 млрд долл. и чистой 1,19 млрд долл. – около 390 млн долл. на проценты, налоги и прочее.
Для оценки важнее не сам уровень прибыли, а то, что он достигнут при выручке 3,10 млрд долл. Прибыль на акцию в пересчёте на капитализацию 43,8 млрд долл. даёт P/E LTM 9,8 – ниже, чем у большинства компаний с такой рентабельностью.
Операционный денежный поток в 1,43 млрд долл. покрывает прибыль, а не отстаёт от неё
Операционный денежный поток во втором квартале 2026 года составил 1,43 млрд долл. против 1,02 млрд долл. годом ранее. Он превышает чистую прибыль 1,19 млрд долл., то есть прибыль подкреплена деньгами, а не дебиторкой.
За последние 12 месяцев операционный поток достиг 6,18 млрд долл. при чистой прибыли LTM 4,48 млрд долл. и EBITDA LTM 6,43 млрд долл. Поток почти равен EBITDA – редкое качество для компании с такой маржой.
Данных по капитальным затратам в отчёте нет, поэтому свободный поток не посчитать. Но при потоке выше прибыли и растущей кассе компания финансирует себя сама, и это снимает вопрос о долговом бремени.
Чистый долг сменил знак: с 0,1 млрд долл. на 30 июня 2025 года до минус 1,2 млрд долл. на 30 июня 2026 года
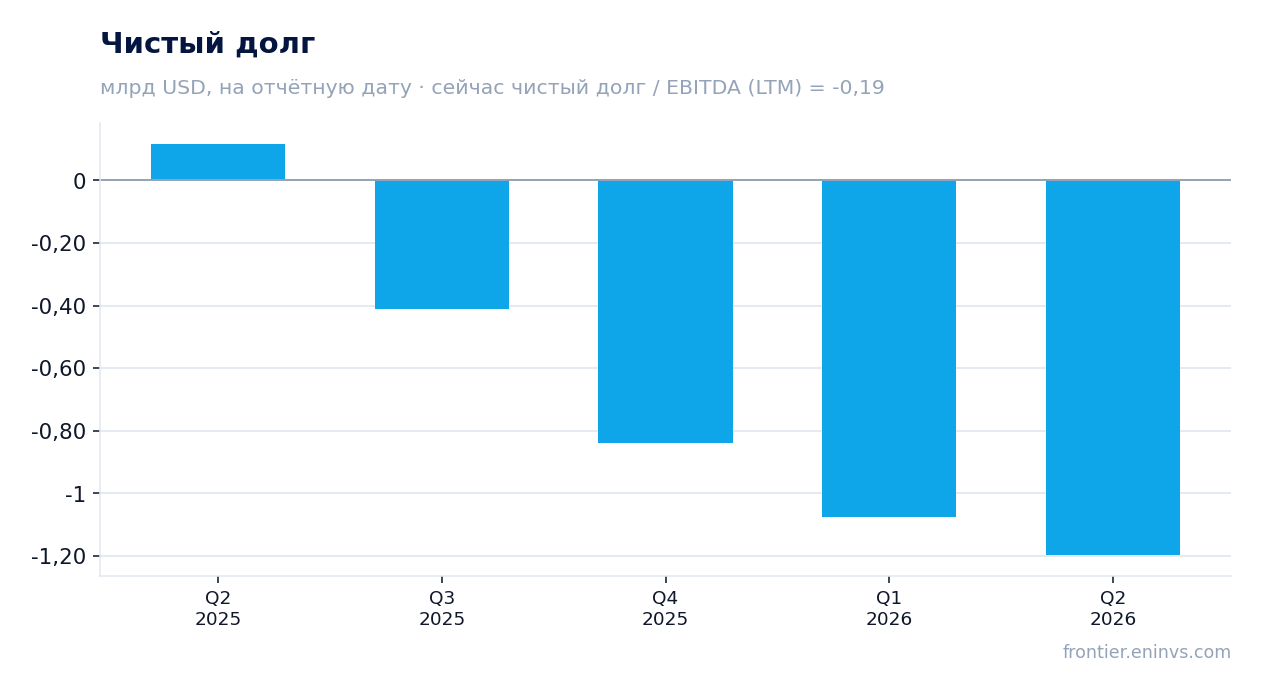
На 30 июня 2026 года чистый долг составил минус 1,2 млрд долл., то есть денежные средства превышают долг. Годом ранее, на 30 июня 2025 года, было 0,1 млрд долл. – изменение за 12 месяцев минус 1,3 млрд долл.
Внутри года движение ровное: с минус 1,1 млрд долл. на 31 марта 2026 года до минус 1,2 млрд долл. на 30 июня, изменение минус 0,1 млрд долл. за квартал. Долг не гасили разово – касса росла вместе с прибылью.
Отношение чистого долга к EBITDA LTM составляет минус 0,19. Отрицательное значение означает чистую кассу, а не долговую нагрузку. Для держателя это запас: компания может пережить слабый квартал без обращения к рынку.
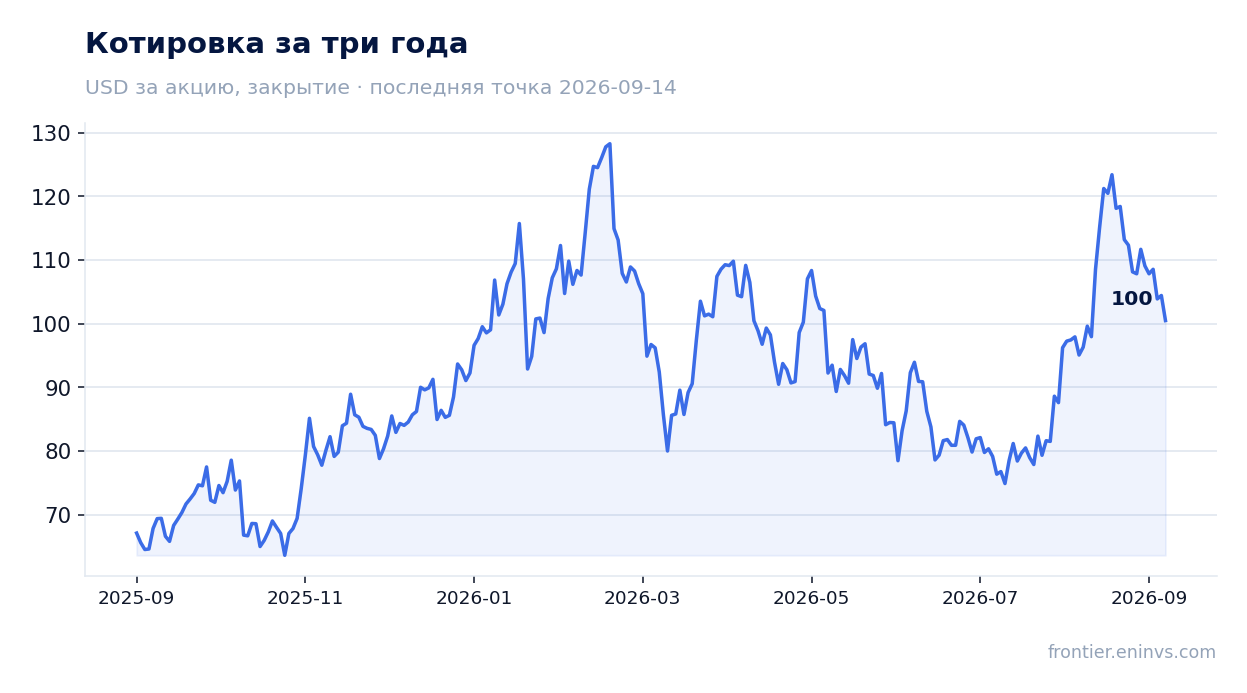
P/E LTM 9,8 и EV/EBITDA LTM 6,7 оставляют запас, а модель портала даёт потенциал +15%
При капитализации 43,8 млрд долл. и прибыли LTM 4,48 млрд долл. P/E LTM равен 9,8. EV/EBITDA LTM – 6,7. Для компании с рентабельностью капитала 54,5% и чистой кассой это недорого.
По модели портала, где EBITDA пересчитана по текущим сырьевым ценам при целевом EV/EBITDA, потенциал акции до справедливой стоимости – +15%. Это наша собственная оценка, а не консенсус рынка.
Запас возникает из-за разрыва между прибылью и ценой: рынок не платит за маржу выше 50% полную цену, потому что не верит в её устойчивость. Если маржа удержится ещё два квартала, мультипликатор переоценят.
Рентабельность капитала 54,5% при почти нулевой долговой нагрузке – главный аргумент за бумагу
Рентабельность капитала составляет 54,5%. Такой уровень достигается не за счёт долга: чистый долг отрицательный, отношение к EBITDA LTM минус 0,19. Прибыль заработана на собственном капитале, а не на заёмном.
Сочетание высокой рентабельности и чистой кассы встречается редко. Обычно либо компания растёт на долге, либо сидит на деньгах без доходности. Здесь оба условия выполнены одновременно.
Именно это делает бумагу интересной при P/E 9,8. Если прибыль упадёт на четверть, мультипликатор вырастет до 13 – всё ещё приемлемо. Запас прочности в оценке есть.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 43,8 млрд USD |
| P/E (LTM) | 9,8 |
| EV/EBITDA (LTM) | 6,7 |
| P/B | 11,80 |
| Чистый долг / EBITDA | -0,19 |
| Операционный денежный поток (LTM) | 6,18 млрд |
| ROE | 54,5% |
Итог
Сильная сторона отчёта – не рост выручки на 27,0%, а то, что прибыль подкреплена деньгами: операционный поток 1,43 млрд долл. превышает чистую прибыль 1,19 млрд долл. Чистая касса в 1,2 млрд долл. и рентабельность капитала 54,5% делают компанию устойчивой к слабому кварталу. Слабое место – маржа 54,7%: рынок не платит за неё полную цену, и P/E 9,8 отражает это недоверие. Вопрос для держателя сейчас в том, удержится ли маржа ещё два квартала – если да, мультипликатор переоценят, и модель портала с потенциалом +15% окажется консервативной.
Перейти к финансовой карточке компании AU →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций