Birchcliff Energy: EBITDA выросла в полтора раза, но квартальная прибыль почти вся осталась в первом квартале
Birchcliff Energy раскрыла результаты за второй квартал 2026 года. Выручка составила 128,9 млн долларов, прибавив 4,1% год к году, EBITDA подскочила на 57,5% до 65,9 млн, а чистая прибыль достигла 9,2 млн против убытка 10,0 млн годом ранее. Маржа EBITDA расширилась до 51,2% с 33,8%, но относительно первого квартала выручка, EBITDA и прибыль заметно ниже, а долговая нагрузка в 1,08 EBITDA LTM и оценка EV/EBITDA LTM 5,1 при модели портала, дающей минус 11% к справедливой стоимости, оставляют акцию в нейтральной зоне.
Главные тезисы
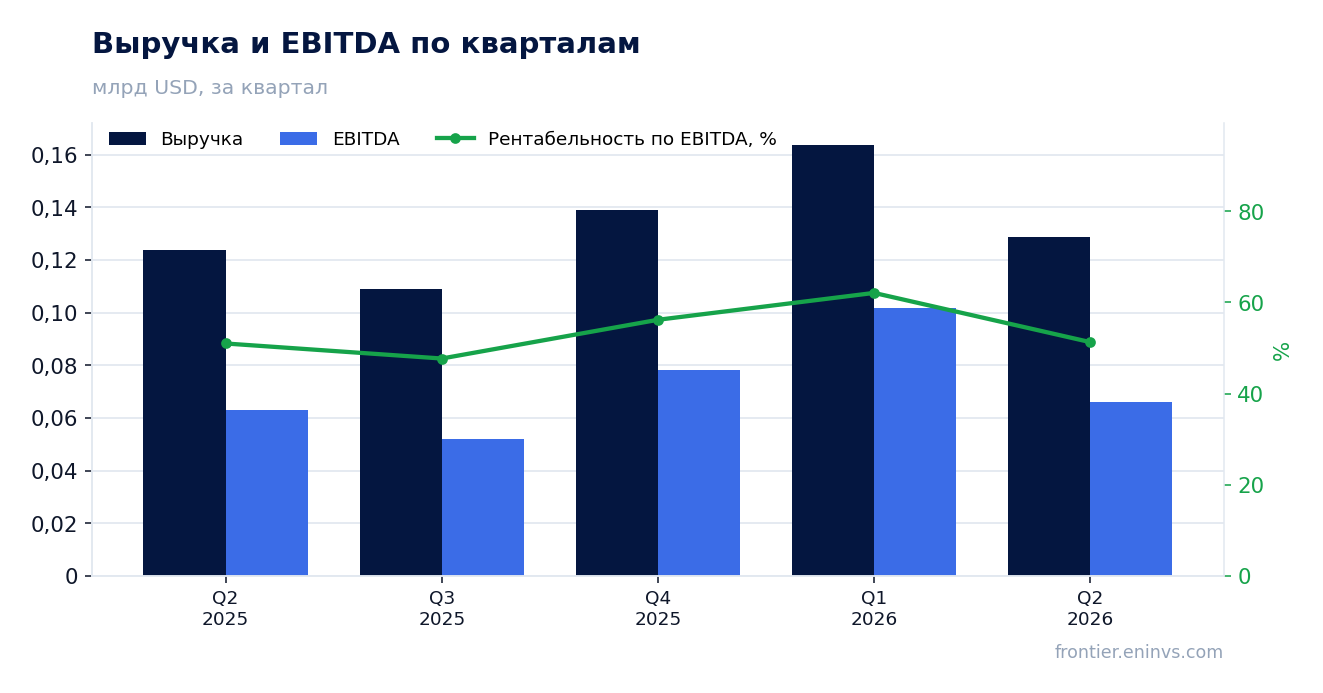
— Выручка прибавила 4,1% год к году, но квартал к кварталу просел на 21,3%
— EBITDA выросла на 57,5% год к году, а маржа расширилась до 51,2% с 33,8%
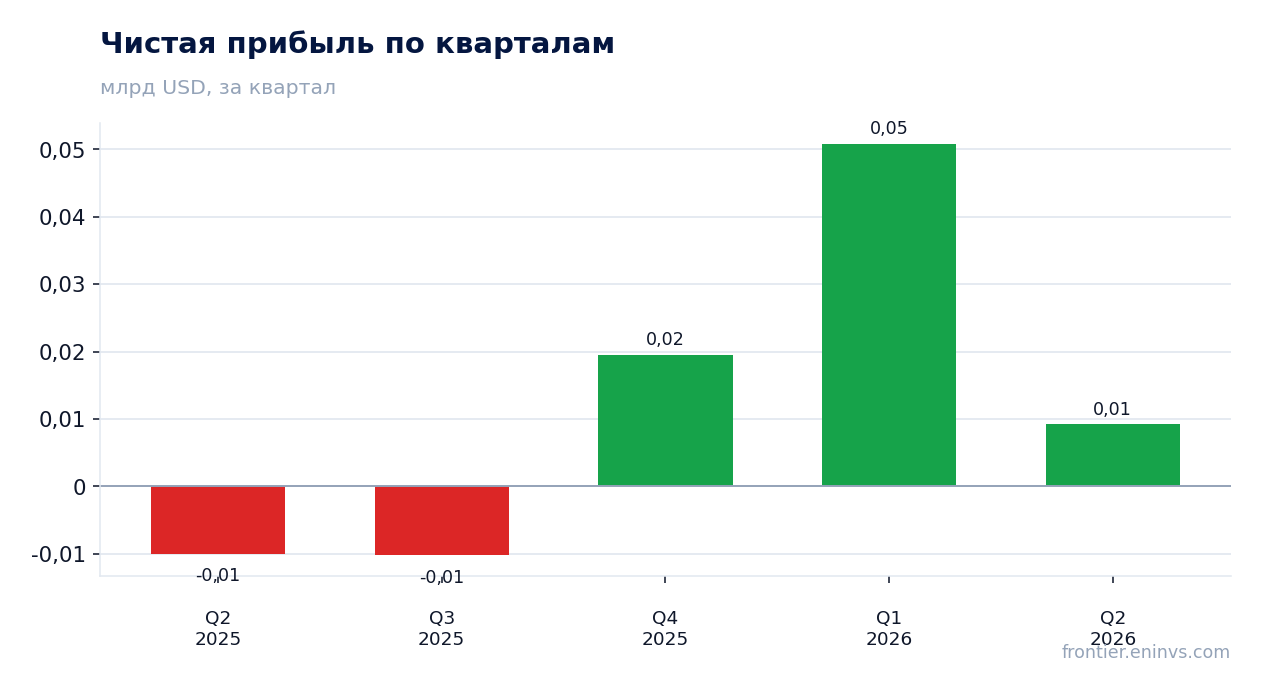
— Чистая прибыль 9,2 млн долларов против убытка 10,0 млн годом ранее, но почти вся прибыль года сделана в первом квартале
— Операционный денежный поток 72,6 млн долларов покрывает EBITDA с запасом
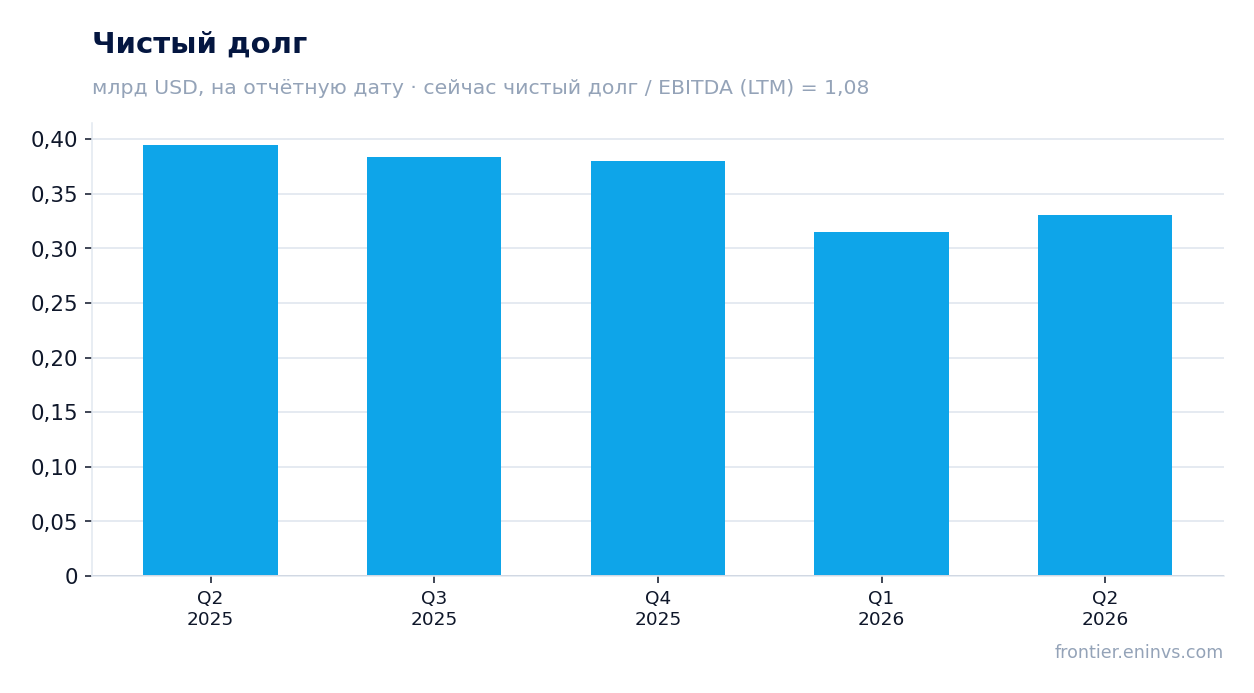
— Чистый долг снизился до 0,3 млрд долларов с 0,4 млрд годом ранее, нагрузка 1,08 EBITDA LTM
— Дивидендная доходность 1,94% при ставке, которая делает такие выплаты неконкурентными
— Оценка EV/EBITDA LTM 5,1 и модель портала с минус 11% не дают запаса роста
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,12 | 0,13 | +4,1% |
| EBITDA | 0,04 | 0,07 | +57,5% |
| Операционная прибыль | 0,02 | 0,02 | +9,0% |
| Чистая прибыль | -0,01 | 0,01 | в прибыль |
| Операционный денежный поток | 0,08 | 0,07 | -8,5% |
| Рентабельность по EBITDA | 33,8% | 51,2% | +17,4 п.п. |
| Чистая маржа | -8,1% | 7,1% | +15,2 п.п. |
Выручка прибавила 4,1% год к году, но квартал к кварталу просел на 21,3%
Выручка второго квартала 2026 года составила 128,9 млн долларов, что на 4,1% выше результата второго квартала 2025 года (123,8 млн). Рост год к году скромный, но он есть, и он опирается на цены и объёмы добычи, которые компания не раскрывает в предоставленных фактах.
Гораздо важнее динамика квартал к кварталу: относительно первого квартала 2026 года выручка упала на 21,3% – с 163,8 млн до 128,9 млн. Это не сезонная флуктуация, а следствие падения цен на газ и конденсат, которое произошло во втором квартале. Первый квартал был исключительно сильным, и его результат теперь выглядит как пик, а не как новая база.
EBITDA выросла на 57,5% год к году, а маржа расширилась до 51,2% с 33,8%
EBITDA второго квартала 2026 года составила 65,9 млн долларов, что на 57,5% больше, чем во втором квартале 2025 года (63,2 млн). Маржа EBITDA расширилась до 51,2% с 33,8% годом ранее. Такой рост маржи при выручке, выросшей лишь на 4,1%, означает, что компания резко сократила удельные затраты или получила разовый эффект по себестоимости.
Операционная прибыль во втором квартале составила 18,3 млн долларов против 16,8 млн годом ранее. Разрыв между EBITDA и операционной прибылью – это амортизация и прочие неденежные статьи, которые не раскрыты в фактах. Если маржа EBITDA выросла так сильно, а операционная прибыль прибавила лишь 9,0%, значит, часть улучшения по EBITDA съедается амортизацией или разовыми списаниями.
Чистая прибыль 9,2 млн долларов против убытка 10,0 млн годом ранее, но почти вся прибыль года сделана в первом квартале
Чистая прибыль второго квартала 2026 года составила 9,2 млн долларов против убытка 10,0 млн во втором квартале 2025 года. Рентабельность по чистой прибыли достигла 7,1% против отрицательных 8,1% годом ранее. Разворот в прибыль – главный позитивный факт отчёта, но его масштаб скромен: 9,2 млн при выручке 128,9 млн – это тонкая маржа.
Первый квартал 2026 года принёс 50,9 млн чистой прибыли, то есть в шесть раз больше, чем второй. За последние двенадцать месяцев чистая прибыль составила 69,3 млн долларов, и три четверти этой суммы сделаны в одном квартале. Это делает годовую прибыль крайне чувствительной к ценам на газ и конденсат: стоит ценам упасть ещё на 10–15%, и квартальная прибыль снова уйдёт в ноль.
Операционный денежный поток 72,6 млн долларов покрывает EBITDA с запасом
Операционный денежный поток второго квартала 2026 года составил 72,6 млн долларов, что выше EBITDA (65,9 млн). Это значит, что компания получила деньги, которые ещё не отразились в прибыли, – вероятно, за счёт изменения оборотного капитала или авансовых платежей. За последние двенадцать месяцев операционный денежный поток достиг 307,8 млн долларов, что практически совпадает с EBITDA LTM (307,6 млн).
Такое покрытие говорит о том, что бизнес генерирует достаточно денег для обслуживания долга и выплаты дивидендов. Однако капитальные затраты в фактах не раскрыты, поэтому невозможно оценить свободный денежный поток. Без capex нельзя понять, сколько остаётся на дивиденды и сокращение долга после инвестиций в поддержание добычи.
Чистый долг снизился до 0,3 млрд долларов с 0,4 млрд годом ранее, нагрузка 1,08 EBITDA LTM
Чистый долг на 30 июня 2026 года составил 0,3 млрд долларов, снизившись с 0,4 млрд на 30 июня 2025 года. За двенадцать месяцев долг сократился на 0,1 млрд, что при EBITDA LTM 307,6 млн даёт нагрузку 1,08. Это комфортный уровень для газовой компании, и он оставляет пространство для манёвра при падении цен.
Относительно 31 марта 2026 года чистый долг практически не изменился: 0,3 млрд на обе даты. Компания не наращивала долг в период высоких цен, что говорит о дисциплине. Однако факты не содержат данных о процентных расходах, поэтому нельзя оценить, сколько стоит обслуживание этого долга при текущих ставках.
Дивидендная доходность 1,94% при ставке, которая делает такие выплаты неконкурентными
Дивидендная доходность за последние двенадцать месяцев составила 1,94%. Это скромный уровень, который не компенсирует риски сырьевой компании. При текущей ключевой ставке в России такие выплаты проигрывают даже депозитам, не говоря уже о корпоративных облигациях. Для инвестора, ориентированного на доход, акция не выглядит привлекательной.
Компания не раскрывает размер последнего дивиденда и коэффициент выплат в предоставленных фактах. Однако при чистой прибыли LTM 69,3 млн и рыночной капитализации 1,2 млрд долларов доходность 1,94% означает, что на дивиденды ушло около 23,2 млн долларов – примерно треть прибыли. Если цены на газ останутся на уровне второго квартала, прибыль может оказаться ниже, и дивиденд придётся сокращать.
Оценка EV/EBITDA LTM 5,1 и модель портала с минус 11% не дают запаса роста
EV/EBITDA LTM составляет 5,1, P/E LTM – 17,3. Для газовой компании с падающей квартальной динамикой это не выглядит дёшево. Рентабельность собственного капитала (ROE) – всего 2,24%, что ниже доходности долгосрочных облигаций. Рынок оценивает компанию исходя из текущих цен на газ, которые во втором квартале были ниже, чем в первом.
Модель портала, пересчитывающая EBITDA по текущим товарным ценам при целевом EV/EBITDA, даёт минус 11% к справедливой стоимости относительно рыночной капитализации. Это означает, что даже при текущих ценах акция торгуется выше своей модельной оценки. Для роста нужен либо устойчивый подъём цен на газ, либо сокращение издержек, которое не было разовым.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,20 млрд USD |
| P/E (LTM) | 17,3 |
| EV/EBITDA (LTM) | 5,1 |
| P/B | 0,73 |
| Чистый долг / EBITDA | 1,08 |
| Операционный денежный поток (LTM) | 0,31 млрд |
| ROE | 2,2% |
| Дивидендная доходность (12 мес) | 1,9% |
Итог
Итог: Birchcliff Energy показала сильный год к году – EBITDA выросла на 57,5%, маржа расширилась до 51,2%, прибыль развернулась из убытка в 9,2 млн долларов. Но почти вся прибыль года сделана в первом квартале, а второй квартал продемонстрировал резкое замедление: выручка упала на 21,3% квартал к кварталу. Долговая нагрузка в 1,08 EBITDA LTM и снижение чистого долга до 0,3 млрд долларов – это плюс, но дивидендная доходность 1,94% и оценка EV/EBITDA 5,1 при модели портала с минус 11% не дают запаса роста. Акция выглядит нейтрально: текущие цены уже учитывают восстановление прибыли, а для дальнейшего роста нужен устойчивый подъём цен на газ.
Перейти к финансовой карточке компании BIR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций