CMOC Group: прибыль за первое полугодие 2026 выросла вдвое, но рынок оценивает компанию дешевле собственной выручки
25 августа CMOC Group раскрыла результаты за первое полугодие 2026 года. Выручка достигла 19 730,8 млн долларов, прибавив 50,6% год к году, чистая прибыль выросла на 96,5%, до 2 355,1 млн долларов, а рентабельность по чистой прибыли поднялась до 11,9% против 9,1% годом ранее. Компания сохраняет чистую денежную позицию: чистый долг на 30 июня 2026 года составил минус 893,7 млн долларов, отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,11. При этом акция торгуется с P/E LTM 1,9 и EV/EBITDA LTM 0,96 – ниже собственной трёхлетней средней по EV/EBITDA в 1,48, а по модели портала потенциал роста к справедливой стоимости оценивается в 47%. Мы считаем бумагу привлекательной на текущем уровне: рост прибыли подтверждён денежным потоком, долговая нагрузка отсутствует, а мультипликаторы остаются ниже исторических ориентиров.
Главные тезисы
— Выручка за первое полугодие 2026 выросла на 50,6% год к году, до 19 730,8 млн долларов, – это следствие высоких цен на медь и кобальт, а также увеличения объёмов продаж.
— Чистая прибыль прибавила 96,5% год к году, до 2 355,1 млн долларов, а рентабельность по чистой прибыли поднялась до 11,9% с 9,1% – рост маржи произошёл благодаря операционному рычагу и снижению удельных затрат.
— Операционный денежный поток за первое полугодие 2026 составил 2 381,6 млн долларов, что покрывает чистую прибыль и подтверждает качество заработка.
— Чистый долг на 30 июня 2026 года – минус 893,7 млн долларов, то есть компания располагает чистой денежной позицией, а отношение чистого долга к EBITDA LTM составляет минус 0,11.
— Дивидендная доходность за последние 12 месяцев – 2,88%, что ниже ключевой ставки, но payout может вырасти по итогам года благодаря удвоению прибыли.
— Акция торгуется с EV/EBITDA LTM 0,96 против собственной трёхлетней средней 1,48, а P/E LTM равен 1,9 – рынок оценивает компанию ниже стоимости выручки.
— По модели портала потенциал роста к справедливой стоимости оценивается в 47% – это наш собственный расчёт, а не консенсус рынка.
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 13,1 | 19,7 | +50,6% |
| Операционная прибыль | 2,07 | 3,75 | +81,5% |
| Чистая прибыль | 1,20 | 2,36 | +96,5% |
| Операционный денежный поток | 1,66 | 2,38 | +43,5% |
| Чистая маржа | 9,1% | 11,9% | +2,8 п.п. |
Выручка за первое полугодие 2026 выросла на 50,6% год к году, до 19 730,8 млн долларов, – это следствие высоких цен на медь и кобальт, а также увеличения объёмов продаж.
Выручка CMOC Group за первое полугодие 2026 года составила 19 730,8 млн долларов, что на 50,6% больше, чем за аналогичный период прошлого года. Такой рост объясняется прежде всего благоприятной ценовой конъюнктурой на медь и кобальт – ключевые для компании металлы, – а также увеличением объёмов производства и продаж.
Для сравнения: за последние 12 месяцев выручка достигла 35 400,0 млн долларов, что подтверждает масштаб бизнеса и устойчивость спроса на продукцию. Рост выручки в первом полугодии оказался существенно выше, чем в среднем за предыдущие периоды, что связано с низкой базой прошлого года и восстановлением цен на сырьё.
Чистая прибыль прибавила 96,5% год к году, до 2 355,1 млн долларов, а рентабельность по чистой прибыли поднялась до 11,9% с 9,1% – рост маржи произошёл благодаря операционному рычагу и снижению удельных затрат.
Чистая прибыль за первое полугодие 2026 года составила 2 355,1 млн долларов, увеличившись на 96,5% по сравнению с тем же периодом прошлого года. Операционная прибыль достигла 3 751,8 млн долларов, что обеспечило рентабельность по чистой прибыли на уровне 11,9% против 9,1% годом ранее.
Рост маржи объясняется эффектом операционного рычага: выручка росла быстрее затрат, а удельные издержки производства снизились на фоне увеличения объёмов. Это позволило компании существенно улучшить показатели прибыльности даже при волатильности цен на сырьё.
Операционный денежный поток за первое полугодие 2026 составил 2 381,6 млн долларов, что покрывает чистую прибыль и подтверждает качество заработка.
Операционный денежный поток за первое полугодие 2026 года составил 2 381,6 млн долларов, что превышает чистую прибыль в 2 355,1 млн долларов. Это свидетельствует о высоком качестве прибыли и способности компании генерировать реальные деньги, а не только бухгалтерскую прибыль.
Денежный поток поддерживается сильными операционными результатами и эффективным управлением оборотным капиталом. Компания не раскрывает детали капитальных затрат за отчётный период, но устойчивый операционный поток создаёт запас прочности для финансирования инвестиций и дивидендов.
Чистый долг на 30 июня 2026 года – минус 893,7 млн долларов, то есть компания располагает чистой денежной позицией, а отношение чистого долга к EBITDA LTM составляет минус 0,11.
На 30 июня 2026 года чистый долг CMOC Group составил минус 893,7 млн долларов, что означает превышение денежных средств и их эквивалентов над долговыми обязательствами. Годом ранее, на 31 декабря 2025 года, чистый долг был минус 0,0 млрд долларов, то есть компания увеличила чистую денежную позицию на 0,9 млрд долларов за шесть месяцев.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет минус 0,11, что подтверждает отсутствие долговой нагрузки. Это даёт компании значительную финансовую гибкость и снижает риски в случае ухудшения рыночной конъюнктуры.
Дивидендная доходность за последние 12 месяцев – 2,88%, что ниже ключевой ставки, но payout может вырасти по итогам года благодаря удвоению прибыли.
Дивидендная доходность CMOC Group за последние 12 месяцев составляет 2,88%. Компания не раскрывает размер последнего дивиденда и период, за который он был выплачен, но текущая доходность ниже ключевой ставки, что делает акцию менее привлекательной для инвесторов, ориентированных на текущий доход.
Наша оценка: по итогам 2026 года дивиденд может быть увеличен благодаря росту чистой прибыли за первое полугодие на 96,5%. Однако это зависит от дивидендной политики компании и её решения о распределении прибыли. Если payout останется на прежнем уровне, доходность может вырасти пропорционально прибыли.
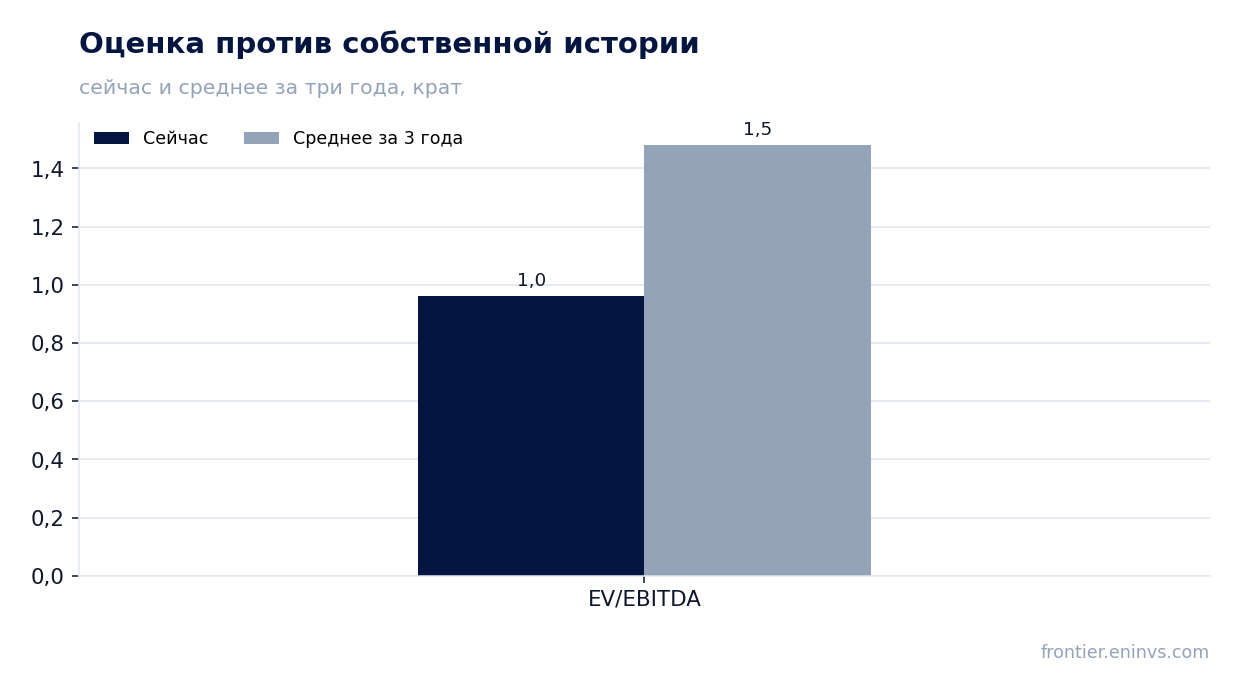
Акция торгуется с EV/EBITDA LTM 0,96 против собственной трёхлетней средней 1,48, а P/E LTM равен 1,9 – рынок оценивает компанию ниже стоимости выручки.
На текущий момент EV/EBITDA LTM CMOC Group составляет 0,96, что ниже собственной трёхлетней средней в 1,48. Это указывает на то, что рынок оценивает компанию дешевле, чем в среднем за последние три года, несмотря на значительный рост финансовых показателей.
P/E LTM равен 1,9, что также выглядит низким как для компании с растущей прибылью. Рыночная капитализация составляет 7 589,9 млн долларов, что меньше выручки за последние 12 месяцев (35 400,0 млн долларов). Такая оценка может отражать опасения рынка по поводу устойчивости цен на сырьё или циклического характера бизнеса.
По модели портала потенциал роста к справедливой стоимости оценивается в 47% – это наш собственный расчёт, а не консенсус рынка.
Согласно нашей собственной модели, которая пересчитывает EBITDA по текущим товарным ценам и применяет целевой мультипликатор EV/EBITDA, справедливая стоимость акции CMOC Group предполагает потенциал роста в 47% к текущей рыночной цене. Это не консенсус-прогноз, а результат нашего модельного расчёта.
Модель учитывает текущие цены на медь и кобальт, а также текущую структуру капитала. Если цены на сырьё останутся на текущем уровне или продолжат расти, потенциал может реализоваться. Однако при снижении цен на металлы оценка может быть пересмотрена в сторону понижения.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 7,59 млрд USD |
| P/E (LTM) | 1,9 |
| EV/EBITDA (LTM) | 1,0 |
| P/B | 0,64 |
| Чистый долг / EBITDA | -0,11 |
| ROE | 33,8% |
| Дивидендная доходность (12 мес) | 2,9% |
| EV/EBITDA, среднее за 3 года | 1,5 |
Итог
Итог: CMOC Group показала сильные результаты за первое полугодие 2026 года – выручка выросла на 50,6%, чистая прибыль почти удвоилась, а рентабельность достигла 11,9%. Компания сохраняет чистую денежную позицию и генерирует операционный денежный поток, превышающий чистую прибыль. Однако дивидендная доходность в 2,88% ниже ключевой ставки, а рынок оценивает компанию с P/E 1,9 и EV/EBITDA 0,96 – ниже собственной трёхлетней средней. По нашей модели потенциал роста составляет 47%. Мы считаем акцию привлекательной на текущем уровне, но для подтверждения тренда важно увидеть устойчивость цен на медь и кобальт, а также решение компании по дивидендам за год.
Перейти к финансовой карточке компании CMCLF →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций