Daqo New Energy: выручка вернулась к 194 млн долларов, но каждый проданный килограмм поликремния всё ещё убыточен
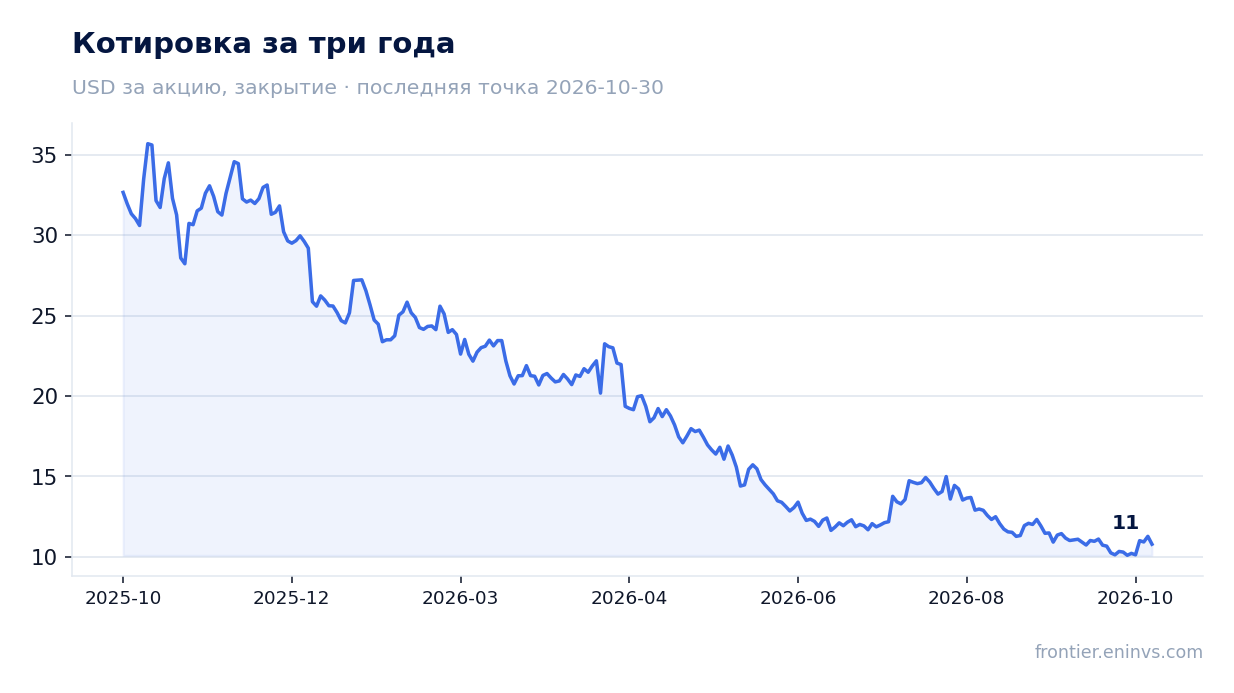
Результаты за третий квартал 2026 года Daqo New Energy раскрыла в условиях, когда цены на поликремний остаются ниже себестоимости: выручка составила 194,2 млн долларов, снизившись на 20,7% год к году, EBITDA – минус 78,6 млн долларов, чистый убыток – 52,9 млн долларов. Операционный денежный поток при этом положительный – 61,2 млн долларов, а капитальные вложения – 38,8 млн долларов. При рыночной капитализации 725,4 млн долларов и чистых денежных средствах 849,2 млн долларов акция торгуется ниже денежной подушки, но устойчиво убыточная экономика производства не позволяет считать её привлекательной.
Главные тезисы
— Выручка выросла втрое к предыдущему кварталу, но год к году всё ещё падает на 20,7%
— EBITDA минус 78,6 млн долларов – маржа минус 40,5% при положительной марже 15,3% годом ранее
— Чистый убыток 52,9 млн долларов меньше операционного за счёт финансовых доходов на денежную подушку
— Операционный денежный поток 61,2 млн долларов положителен, но капитальные вложения 38,8 млн долларов съедают большую его часть
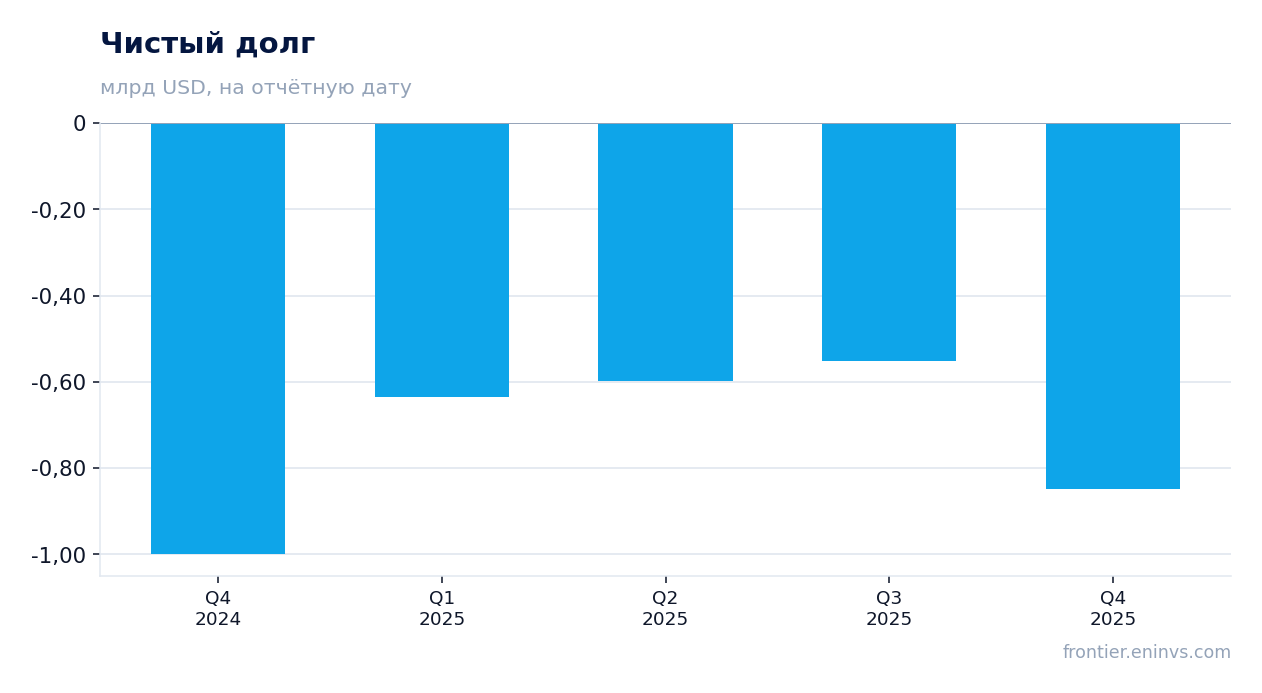
— Чистые денежные средства 849,2 млн долларов превышают капитализацию 725,4 млн долларов, но это не делает производство прибыльным
— Рентабельность собственного капитала минус 4,8% – убыток уже размывает балансовую стоимость
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,24 | 0,19 | -20,7% |
| EBITDA | 0,04 | -0,08 | -310,0% |
| Операционная прибыль | -0,02 | -0,08 | — |
| Чистая прибыль | -0,01 | -0,05 | — |
| Операционный денежный поток | 0,06 | 0,06 | +10,1% |
| Капзатраты | 0,03 | 0,04 | +19,3% |
| Рентабельность по EBITDA | 15,3% | -40,5% | -55,8 п.п. |
| Чистая маржа | -6,1% | -27,2% | -21,1 п.п. |
Выручка выросла втрое к предыдущему кварталу, но год к году всё ещё падает на 20,7%
Выручка третьего квартала 2026 года составила 194,2 млн долларов против 62,7 млн долларов во втором квартале – рост почти втрое. Это восстановление после провала начала года, когда в первом квартале выручка упала до 26,7 млн долларов. Однако относительно третьего квартала 2025 года, когда было продано продукции на 244,9 млн долларов, выручка снизилась на 20,7%.
Замедление годовой динамики очевидно: во втором квартале падение составляло 17,0%, в третьем – уже 20,7%. Квартальное восстановление объясняется главным образом объёмами отгрузки, а не ценами: рынок поликремния остаётся перенасыщенным, и цены не вернулись к уровням, при которых производство рентабельно.
Для инвестора это означает, что компания наращивает физические продажи, но не может заработать на них. Пока цены ниже себестоимости, рост выручки лишь увеличивает операционный убыток.
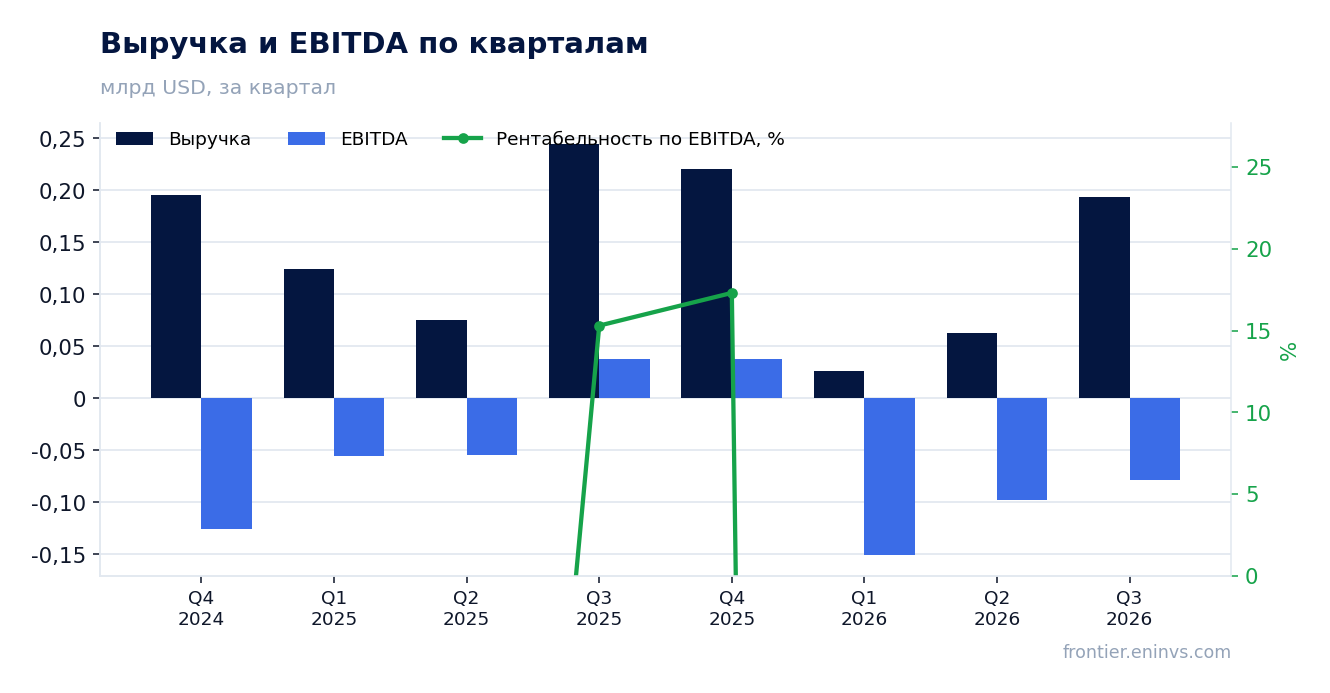
EBITDA минус 78,6 млн долларов – маржа минус 40,5% при положительной марже 15,3% годом ранее
EBITDA третьего квартала 2026 года составила минус 78,6 млн долларов, операционная прибыль равна тому же значению – минус 78,6 млн долларов. Годом ранее EBITDA была положительной – 37,4 млн долларов, а маржа составляла 15,3%. Сейчас маржа минус 40,5%: каждый доллар выручки приносит 40 центов операционного убытка.
Причина в том, что цена поликремния не покрывает переменные и постоянные издержки. Компания продолжает работать, чтобы сохранить долю рынка и загрузить мощности, но экономика производства остаётся отрицательной. Снижение выручки на 20,7% год к году при этом не объясняет весь масштаб падения EBITDA – операционный рычаг работает в обратную сторону.
Разворот возможен только при устойчивом росте цен на поликремний. Пока его нет, EBITDA останется отрицательной, и никакие объёмные показатели этого не компенсируют.
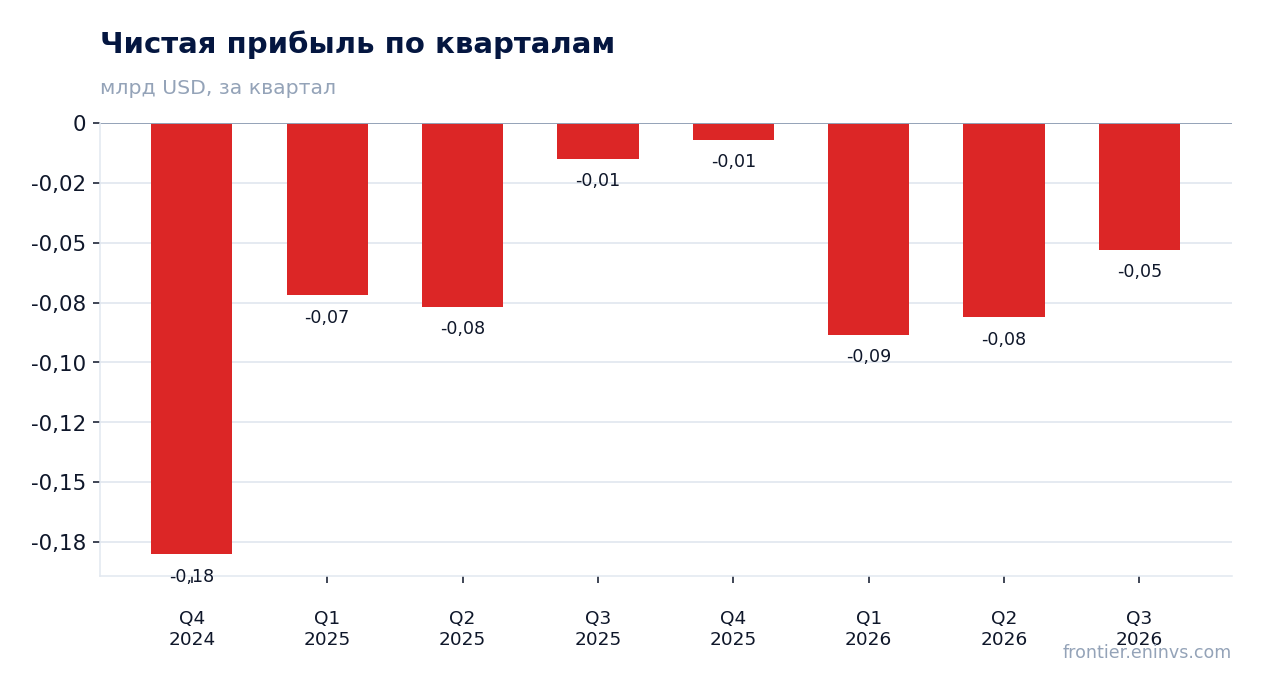
Чистый убыток 52,9 млн долларов меньше операционного за счёт финансовых доходов на денежную подушку
Чистый убыток третьего квартала 2026 года составил 52,9 млн долларов против операционного убытка 78,6 млн долларов. Разница в 25,7 млн долларов – это финансовые доходы, которые компания получает на свою денежную подушку. Чистая маржа минус 27,2% против минус 6,1% годом ранее.
Годом ранее чистый убыток был 14,9 млн долларов при положительной EBITDA – тогда убыток формировался в основном за счёт неденежных статей. Сейчас отрицательная EBITDA – это уже операционная реальность, а финансовые доходы лишь смягчают итоговый результат.
Такая структура прибыли означает, что компания живёт за счёт процентов на накопленные деньги, а не за счёт производства. Это устойчиво лишь до тех пор, пока денежная подушка не начнёт сокращаться.
Операционный денежный поток 61,2 млн долларов положителен, но капитальные вложения 38,8 млн долларов съедают большую его часть
Операционный денежный поток третьего квартала 2026 года составил 61,2 млн долларов – положительная величина, несмотря на убыток. Это объясняется высвобождением оборотного капитала и неденежными статьями в составе убытка. Капитальные вложения за квартал – 38,8 млн долларов, то есть на свободный денежный поток остаётся около 22,4 млн долларов.
За последние 12 месяцев операционный денежный поток отрицателен – минус 115,3 млн долларов. Это значит, что квартальное улучшение пока не переломило годовую тенденцию: в первом и втором кварталах 2026 года отток составлял 147,5 и 128,7 млн долларов соответственно.
Компания продолжает инвестировать в мощности даже при отрицательной EBITDA. Это поддерживает будущий потенциал, но при текущих ценах капитальные вложения лишь увеличивают нагрузку на денежную подушку.
Чистые денежные средства 849,2 млн долларов превышают капитализацию 725,4 млн долларов, но это не делает производство прибыльным
На последнюю годовую отчётную дату чистые денежные средства компании составляли 849,2 млн долларов – то есть денежная подушка больше рыночной капитализации в 725,4 млн долларов. Формально акция торгуется ниже стоимости чистых денег, что создаёт иллюзию защищённости.
Однако денежная подушка не генерирует операционную прибыль, а лишь приносит финансовый доход. Если убытки продолжатся, подушка будет сокращаться: за последние 12 месяцев операционный отток составил 115,3 млн долларов, и капитальные вложения требуют ещё десятки миллионов. При таких темпах запас прочности измеряется кварталами, а не годами.
Рентабельность собственного капитала минус 4,8% подтверждает, что убыток уже размывает балансовую стоимость. Превышение денег над капитализацией – это не дисконт к справедливой стоимости, а отражение того, что рынок не верит в способность компании зарабатывать на основном бизнесе.
Рентабельность собственного капитала минус 4,8% – убыток уже размывает балансовую стоимость
Рентабельность собственного капитала за последние 12 месяцев составила минус 4,8%. Это означает, что каждый доллар собственного капитала приносит почти 5 центов убытка. При сохранении такой динамики балансовая стоимость будет снижаться, а вместе с ней – и та защита, которую даёт денежная подушка.
Убыток формируется не разовыми списаниями, а операционной экономикой: EBITDA отрицательна три квартала подряд – минус 150,8 млн долларов в первом квартале 2026 года, минус 98,1 млн во втором и минус 78,6 млн в третьем. Даже при улучшении динамики квартальные значения остаются глубоко отрицательными.
Для инвестора это означает, что компания не создаёт стоимость, а проедает накопленное. Пока цены на поликремний не восстановятся, рентабельность собственного капитала останется отрицательной, и никакие разовые факторы этого не изменят.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,73 млрд USD |
| P/B | 0,16 |
| Операционный денежный поток (LTM) | -0,12 млрд |
| ROE | -4,8% |
Итог
Сильной стороной отчёта стал положительный операционный денежный поток в 61,2 млн долларов и восстановление выручки до 194,2 млн долларов – почти втрое к предыдущему кварталу. Однако это восстановление не изменило главного: EBITDA остаётся отрицательной третий квартал подряд, а маржа минус 40,5% означает, что производство убыточно на операционном уровне. Чистый убыток в 52,9 млн долларов смягчён финансовыми доходами на денежную подушку, но сама подушка в 849,2 млн долларов уже не растёт, а операционный отток за 12 месяцев составил 115,3 млн долларов. При капитализации 725,4 млн долларов акция торгуется ниже чистых денег, но это не делает её привлекательной: рынок оценивает не деньги, а способность бизнеса зарабатывать. Вердикт – непривлекательно.
Перейти к финансовой карточке компании DQ →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций