Okeanis Eco Tankers: выручка выросла в 3,4 раза, но мультипликатор уже втрое выше собственной истории
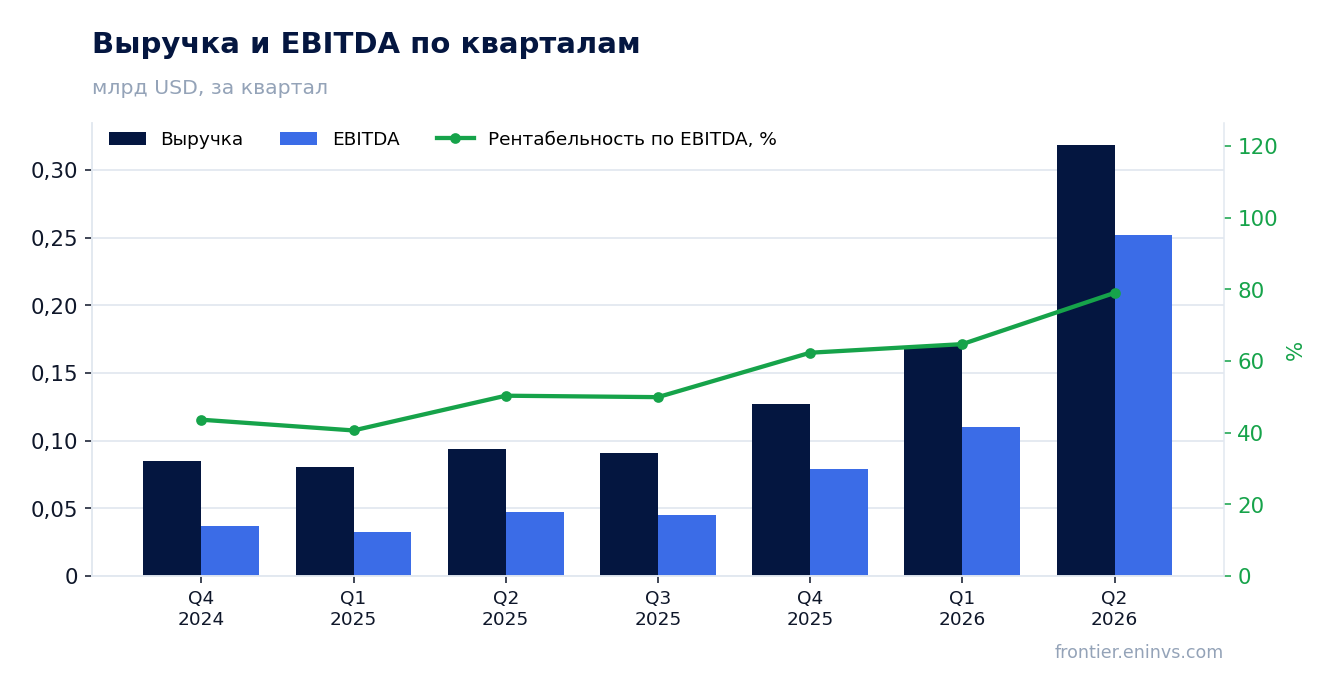
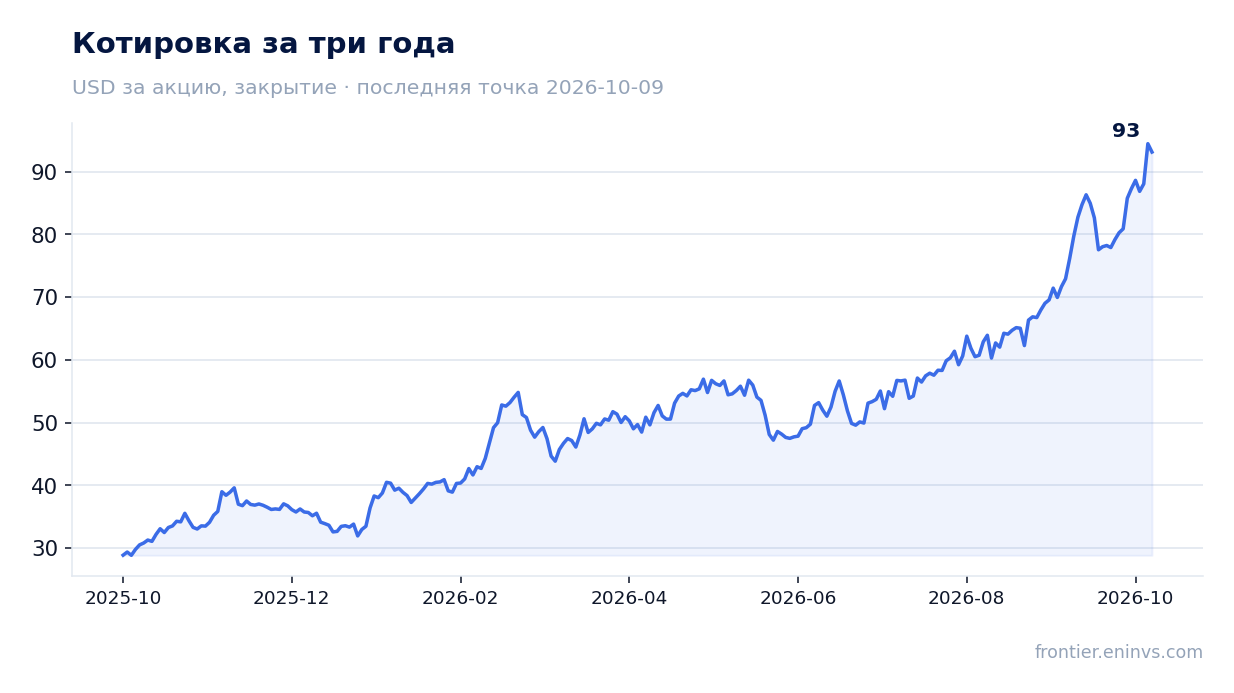
Okeanis Eco Tankers раскрыла результаты за второй квартал 2026 года. Выручка выросла на 239,4% год к году, до 318,9 млн долларов, EBITDA – на 432,6%, до 251,8 млн, а рентабельность по EBITDA поднялась до 79,0% против 50,3% годом ранее. Чистый долг на 30 июня 2026 года составил 0,5 млрд долларов, отношение чистого долга к EBITDA за последние 12 месяцев – 2,55. По мультипликатору EV/EBITDA 18,6 бумага торгуется втрое выше своей трёхлетней средней 6,6, и при дивидендной доходности 9,5% оценка уже учитывает большую часть квартального всплеска – при текущей цене акция выглядит скорее непривлекательной.
Главные тезисы
— Выручка выросла на 239,4% год к году, и это ускорение против 112,3% кварталом ранее
— EBITDA-маржа 79,0% против 50,3% годом ранее – почти вся выручка доходит до EBITDA
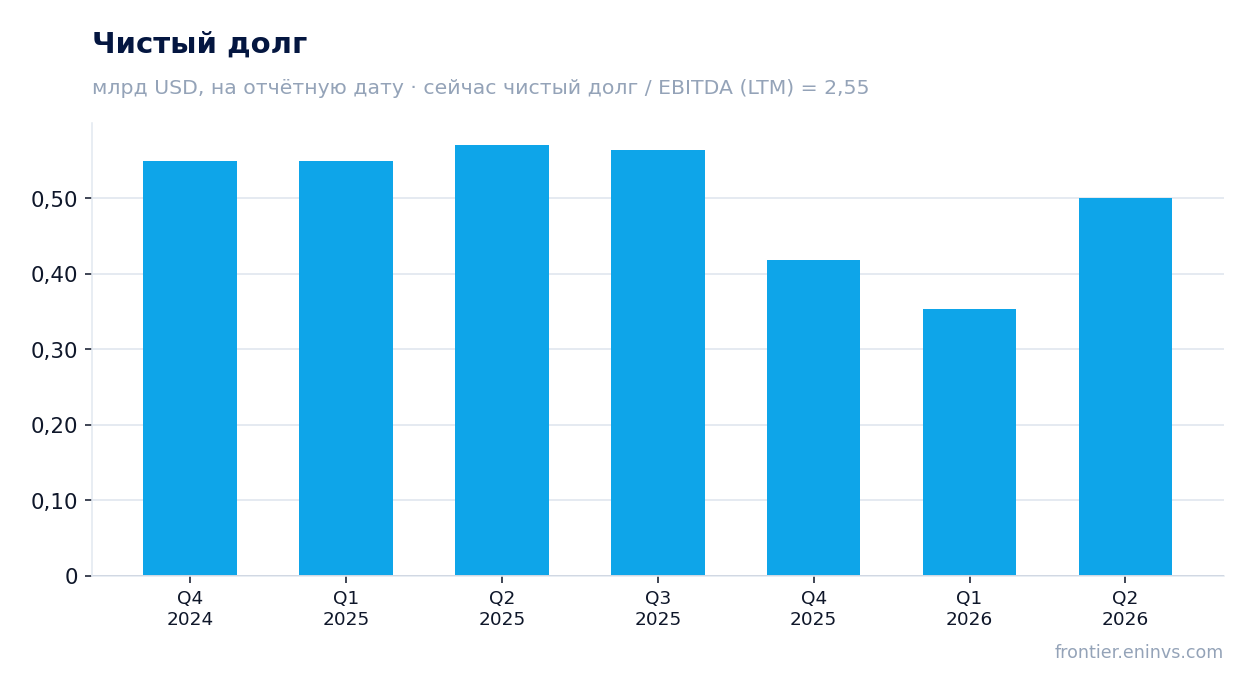
— Чистый долг 0,5 млрд долларов на 30 июня 2026 года при отношении к EBITDA LTM 2,55
— Дивидендная доходность 9,5% за последние 12 месяцев – выше ключевой ставки
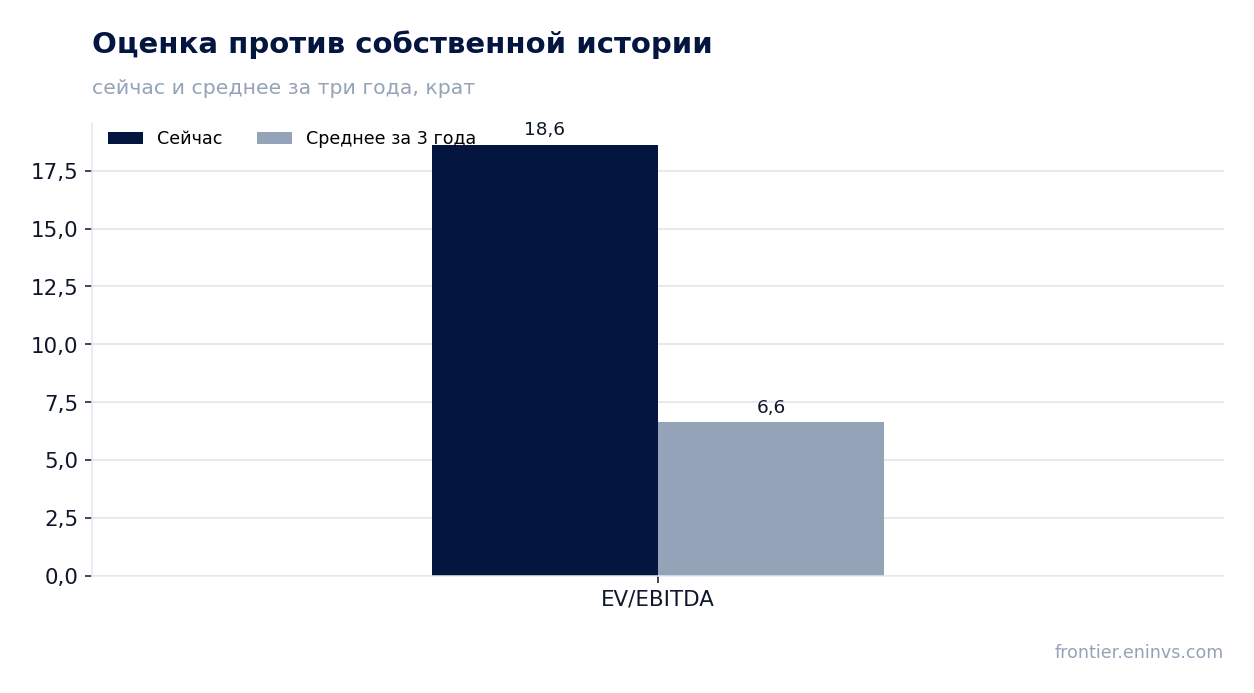
— EV/EBITDA 18,6 против трёхлетней средней 6,6 – бумага втрое дороже собственной истории
— По модели портала потенциал к справедливой стоимости +140%
— Рентабельность капитала 54,4% – квартал отработал на пике фрахтового рынка
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,09 | 0,32 | +239,4% |
| EBITDA | 0,05 | 0,25 | +432,6% |
| Операционная прибыль | 0,04 | 0,24 | +547,2% |
| Рентабельность по EBITDA | 50,3% | 79,0% | +28,7 п.п. |
Выручка выросла на 239,4% год к году, и это ускорение против 112,3% кварталом ранее
Во втором квартале 2026 года выручка Okeanis Eco Tankers составила 318,9 млн долларов, что на 239,4% больше, чем годом ранее. Это заметное ускорение: в первом квартале рост год к году был 112,3%, а в четвёртом квартале 2025 года – 48,9%. Квартальная выручка более чем вдвое превышает показатель первого квартала 2026 года (170,2 млн долларов).
Ускорение объясняется прежде всего фрахтовым рынком: ставки на танкеры в отчётном периоде были существенно выше, чем годом ранее. Компания не раскрывает в предоставленных фактах детали по сегментам, но масштаб роста – выручка выросла в 3,4 раза – говорит о том, что квартал пришёлся на пик цикла. Такой темп вряд ли устойчив: он отражает рыночную конъюнктуру, а не расширение флота или рост объёмов перевозок.
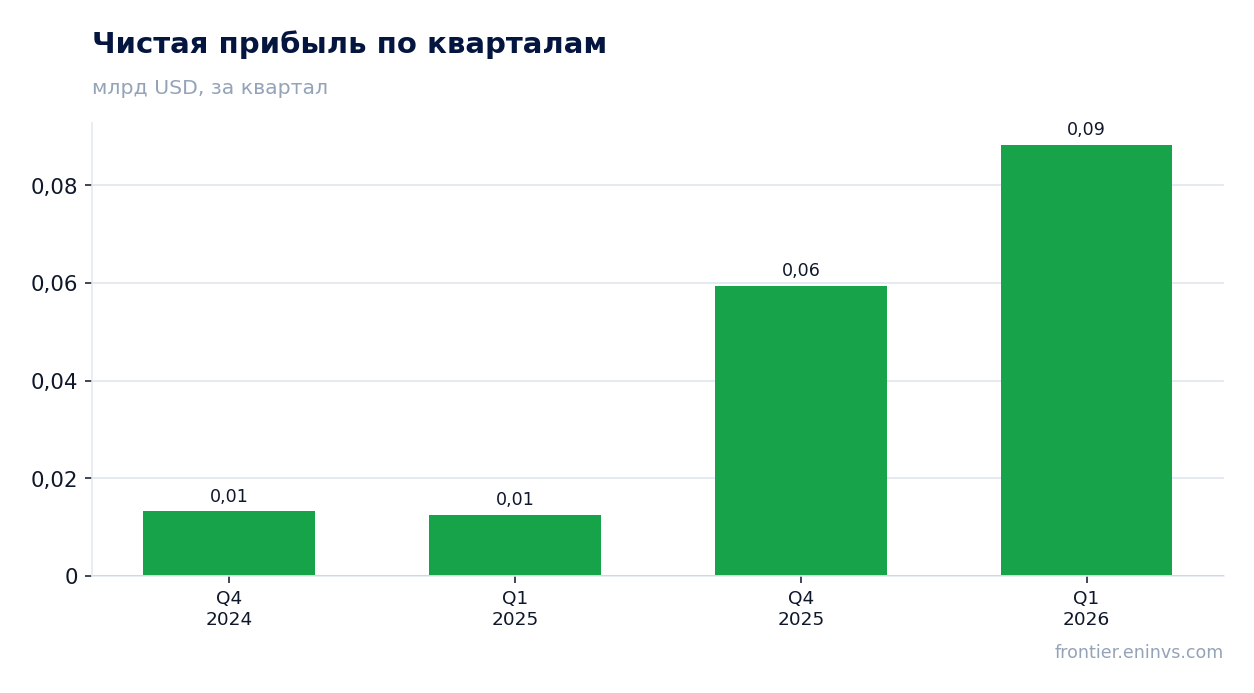
EBITDA-маржа 79,0% против 50,3% годом ранее – почти вся выручка доходит до EBITDA
EBITDA во втором квартале 2026 года составила 251,8 млн долларов, что на 432,6% больше, чем годом ранее. Рентабельность по EBITDA поднялась до 79,0% против 50,3% годом ранее. Это означает, что почти 80 центов с каждого доллара выручки превращаются в EBITDA – крайне высокий уровень даже для танкерного бизнеса.
Такой скачок маржи объясняется операционным рычагом: при росте выручки в 3,4 раза постоянные и переменные издержки растут значительно медленнее. Компания не раскрывает в фактах структуру затрат, но рост маржи на 28,7 процентного пункта говорит о том, что основная часть дополнительной выручки пришлась на прибыль. Это типично для судоходства на пике ставок, когда расходы на топливо и экипаж относительно стабильны.
Операционная прибыль составила 239,1 млн долларов, то есть почти вся EBITDA – это операционный результат, а не разовые статьи. Разница между EBITDA и операционной прибылью (12,7 млн долларов) невелика и, вероятно, отражает амортизацию. Это подтверждает, что квартальная прибыльность имеет операционную природу, а не разовый характер.
Чистый долг 0,5 млрд долларов на 30 июня 2026 года при отношении к EBITDA LTM 2,55
Чистый долг на 30 июня 2026 года составил 0,5 млрд долларов. За квартал он вырос с 0,4 млрд долларов на 31 марта 2026 года до 0,5 млрд на 30 июня 2026 года, изменение +0,1 млрд. За год, с 30 июня 2025 года, чистый долг снизился с 0,6 млрд до 0,5 млрд, изменение -0,1 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев – 2,55. Это умеренный уровень для капиталоёмкого судоходного бизнеса. Компания не раскрывает в фактах значение этого коэффициента годом ранее, поэтому направление его изменения не приводится. Абсолютный долг за квартал вырос, но остаётся ниже уровня годичной давности.
Процентные расходы и график погашения в фактах не раскрыты. При EBITDA LTM 196,1 млн долларов и чистом долге 0,5 млрд долларов долговая нагрузка выглядит обслуживаемой, но квартальный рост долга на 0,1 млрд требует внимания: он может отражать как инвестиции, так и сезонные потребности в оборотном капитале.
Дивидендная доходность 9,5% за последние 12 месяцев – выше ключевой ставки
Дивидендная доходность за последние 12 месяцев составляет 9,5%. Это выше ключевой ставки, что делает бумагу интересной для income-ориентированных инвесторов. Однако в фактах нет данных о конкретных выплатах за отчётный период или о дивидендной политике компании.
Наша оценка дивиденда за текущий год исходит из прибыли: при рентабельности по EBITDA 79,0% и выручке 318,9 млн долларов квартал генерирует значительный денежный поток. Если компания направит на дивиденды сопоставимую с прошлым годом долю прибыли, выплата может быть существенной. Но это наша оценка, и она зависит от решения совета директоров и от того, какая часть прибыли будет реинвестирована в поддержание флота.
Что может сделать выплату меньше: падение фрахтовых ставок, рост капитальных затрат на докование или погашение долга. В фактах нет данных о капитальных затратах за второй квартал 2026 года, поэтому оценить их влияние на дивиденд невозможно. Доходность 9,5% – это ретроспективный показатель, и он не гарантирует будущих выплат.
EV/EBITDA 18,6 против трёхлетней средней 6,6 – бумага втрое дороже собственной истории
EV/EBITDA за последние 12 месяцев составляет 18,6, что на 180% выше трёхлетней средней этого мультипликатора – 6,6. Бумага торгуется втрое дороже собственной истории. Это ключевой аргумент против покупки на текущих уровнях: рынок уже заложил в цену пиковую прибыль.
Для сравнения, P/E за последние 12 месяцев – 26,8. При рыночной капитализации 3,3 млрд долларов и EBITDA LTM 196,1 млн долларов текущая оценка предполагает, что рынок ожидает сохранения высокой прибыльности. Если фрахтовые ставки вернутся к средним уровням, мультипликатор может вырасти ещё больше при падении EBITDA, что создаст давление на цену акции.
По модели портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, потенциал акции к справедливой стоимости составляет +140%. Это наша собственная модель, а не консенсус рынка. Она предполагает, что текущие высокие ставки сохранятся, и в этом её главное допущение.
По модели портала потенциал к справедливой стоимости +140%
Наша модель, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, даёт потенциал роста к справедливой стоимости +140%. Это означает, что при сохранении текущих фрахтовых ставок и целевой структуре капитала акция может стоить значительно дороже.
Однако эта оценка контрастирует с рыночным мультипликатором: EV/EBITDA 18,6 против трёхлетней средней 6,6. Рынок не верит в устойчивость текущей прибыли, и это объяснимо – квартальный рост выручки на 239,4% год к году отражает пик цикла, а не новую норму. Модель портала – это сценарий, а не прогноз.
Для реализации потенциала необходимо, чтобы высокие ставки сохранялись дольше, чем ожидает рынок. Если же ставки начнут снижаться, EBITDA упадёт, и мультипликатор окажется ещё выше. Таким образом, +140% – это оценка при благоприятном сценарии, и она не отменяет рисков текущей оценки.
Рентабельность капитала 54,4% – квартал отработал на пике фрахтового рынка
Рентабельность капитала (ROE) за последние 12 месяцев составляет 54,4%. Это исключительно высокий показатель, который отражает пиковую прибыльность танкерного рынка. Для сравнения, чистая прибыль за последние 12 месяцев – 123,0 млн долларов при выручке 391,5 млн.
Такой уровень ROE привлекателен, но он цикличен. Квартальная выручка 318,9 млн долларов почти равна выручке за все последние 12 месяцев (391,5 млн), что подчёркивает аномальность отчётного периода. Если ставки нормализуются, ROE вернётся к более скромным значениям.
Для инвестора это означает, что текущая прибыльность не является устойчивой базой для оценки. Дивидендная доходность 9,5% и ROE 54,4% выглядят привлекательно, но они достигнуты на пике цикла. Вопрос в том, как долго продлится этот пик.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3,30 млрд USD |
| P/E (LTM) | 26,8 |
| EV/EBITDA (LTM) | 18,6 |
| P/B | 5,76 |
| Чистый долг / EBITDA | 2,55 |
| ROE | 54,4% |
| Дивидендная доходность (12 мес) | 9,5% |
| EV/EBITDA, среднее за 3 года | 6,6 |
Итог
Квартал был исключительно сильным: выручка выросла на 239,4% год к году, EBITDA-маржа достигла 79,0%, а ROE – 54,4%. Однако эти результаты отражают пик фрахтового рынка, а не устойчивую норму. Оценка уже учитывает большую часть этого всплеска: EV/EBITDA 18,6 втрое выше трёхлетней средней 6,6. Дивидендная доходность 9,5% привлекательна, но она ретроспективна и зависит от сохранения высоких ставок. При текущей цене акция выглядит скорее непривлекательной: потенциал модели портала (+140%) – это сценарий, а не гарантия, и он требует устойчивости ставок выше рыночных ожиданий.
Перейти к финансовой карточке компании ECO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций