Eldorado Gold: прибыль выросла вдвое, но свободный денежный поток съеден стройкой и долгом
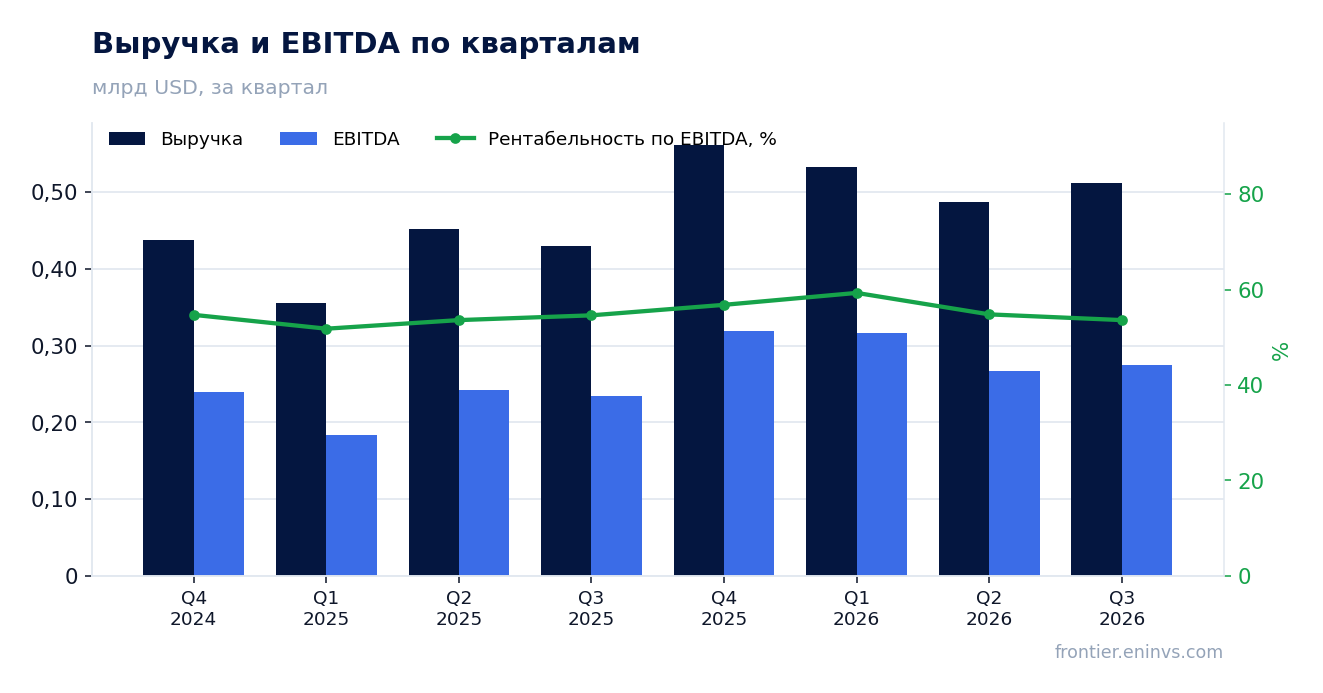
Результаты Eldorado Gold за третий квартал 2026 года показали выручку 511,9 млн долларов (+19,1% год к году) и чистую прибыль 118,0 млн долларов (+112,9%), при этом рентабельность по чистой прибыли поднялась до 23,0% против 12,9% годом ранее. Однако операционный денежный поток составил лишь 134,8 млн долларов при капитальных затратах 444,0 млн долларов, а чистый долг на конец сентября достиг 1,44 млрд долларов. По текущей цене акция выглядит нейтрально: рост выручки ускорился, но мультипликатор EV/EBITDA выше собственной трёхлетней истории, а модель портала даёт потенциал минус 29%.
Главные тезисы
— Выручка ускорилась до +19,1% год к году против +7,9% кварталом ранее, и это лучший темп с первого квартала 2026 года
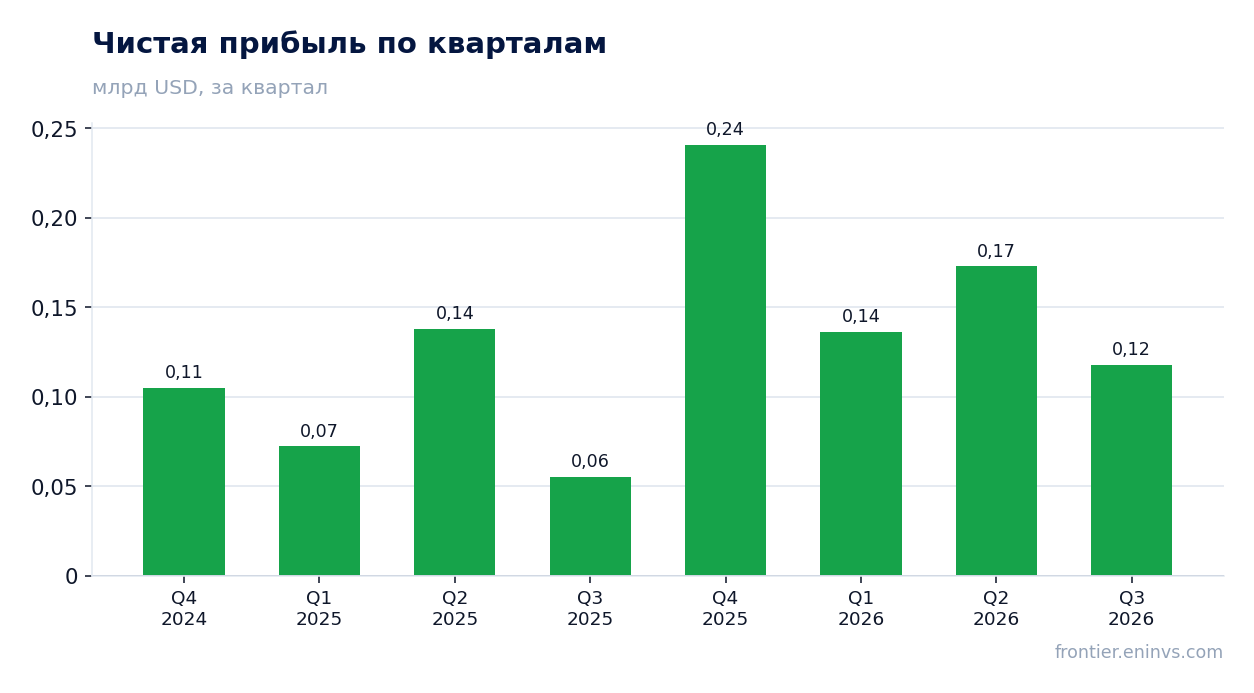
— Чистая прибыль выросла на 112,9% до 118,0 млн долларов, а рентабельность по ней поднялась до 23,0% с 12,9%
— Операционный денежный поток в 134,8 млн долларов не покрывает капитальные затраты в 444,0 млн долларов
— Чистый долг вырос с 0,2 млрд долларов на 30 сентября 2025 года до 1,4 млрд долларов на 30 сентября 2026 года
— Соотношение чистого долга к EBITDA за последние 12 месяцев составляет 1,39 – это уровень, а не направление
— Дивидендная доходность за последние 12 месяцев – лишь 0,72%, и выплата не является главным аргументом в пользу акции
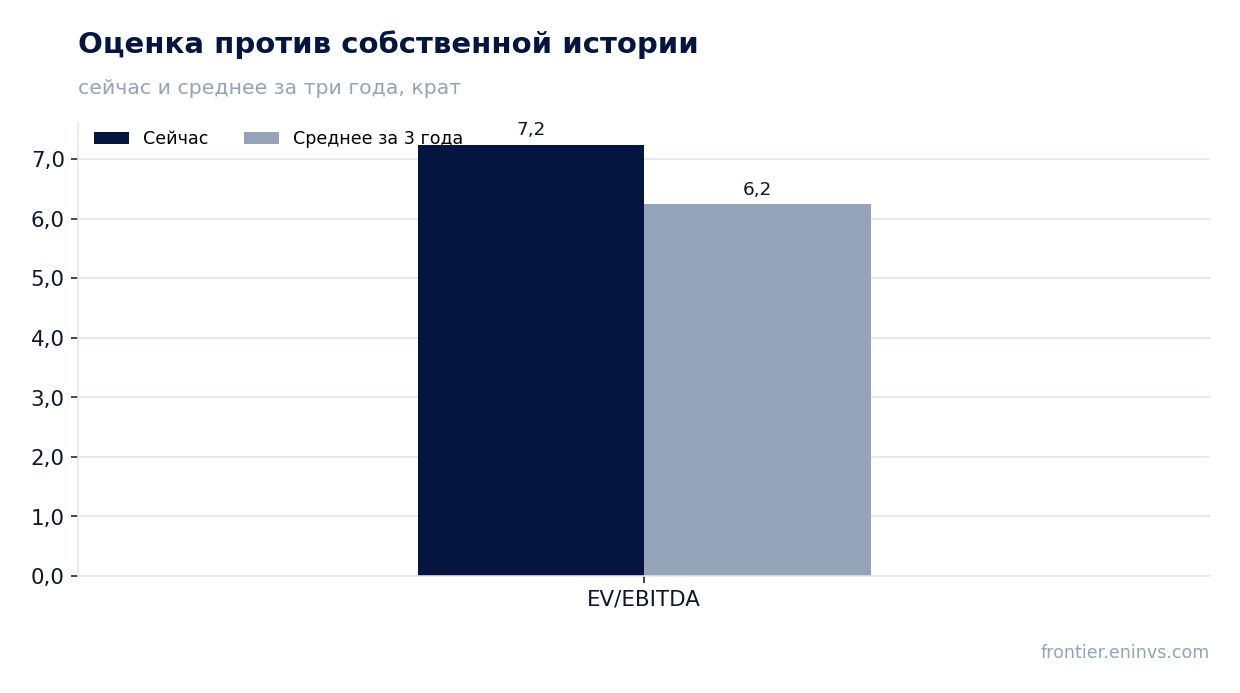
— EV/EBITDA за последние 12 месяцев в 7,2 раза выше собственной трёхлетней средней в 6,2 раза, а модель портала даёт минус 29%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,43 | 0,51 | +19,1% |
| EBITDA | 0,23 | — | — |
| Операционная прибыль | 0,17 | 0,21 | +26,0% |
| Чистая прибыль | 0,06 | 0,12 | +112,9% |
| Операционный денежный поток | 0,13 | 0,13 | +3,1% |
| Капзатраты | 0,24 | -0,44 | -283,3% |
| Рентабельность по EBITDA | 54,6% | — | — |
| Чистая маржа | 12,9% | 23,0% | +10,1 п.п. |
Выручка ускорилась до +19,1% год к году против +7,9% кварталом ранее, и это лучший темп с первого квартала 2026 года
В третьем квартале 2026 года выручка Eldorado Gold составила 511,9 млн долларов, что на 19,1% больше, чем годом ранее. Кварталом ранее рост был скромнее – 7,9%, поэтому текущий темп можно назвать ускорением. Это самый быстрый рост с первого квартала 2026 года, когда выручка прибавила 50,0%.
Ускорение опирается на устойчивый уровень продаж: выручка держится выше 500 млн долларов второй квартал подряд после 487,5 млн во втором квартале. Годом ранее, в третьем квартале 2025 года, выручка была 429,9 млн долларов, так что база для сравнения остаётся низкой.
Для оценки устойчивости важно, что рост не сопровождается падением цен: компания не раскрывает в фактах объёмов и цен, поэтому причину ускорения можно связать только с общей динамикой выручки. Следующий отчёт покажет, сохранится ли темп выше 15%.
Чистая прибыль выросла на 112,9% до 118,0 млн долларов, а рентабельность по ней поднялась до 23,0% с 12,9%
Чистая прибыль за третий квартал 2026 года составила 118,0 млн долларов против 55,4 млн годом ранее. Рентабельность по чистой прибыли достигла 23,0%, тогда как в третьем квартале 2025 года она была 12,9%. Операционная прибыль при этом выросла до 214,9 млн долларов с 170,6 млн.
Рост прибыли почти вдвое при росте выручки на 19,1% означает, что маржа расширилась не только за счёт выручки. Операционная прибыль прибавила 26%, что быстрее выручки, и это указывает на снижение относительных издержек. Однако в фактах нет разбивки по статьям затрат, поэтому назвать конкретную строку, которая дала эффект, нельзя.
Прибыль последних 12 месяцев составила 668,0 млн долларов при выручке 2 100,0 млн. Квартальная прибыль в 118,0 млн ниже средней за этот период, что говорит о неравномерности результата между кварталами.
Операционный денежный поток в 134,8 млн долларов не покрывает капитальные затраты в 444,0 млн долларов
Операционный денежный поток за третий квартал 2026 года составил 134,8 млн долларов, тогда как капитальные затраты – 444,0 млн долларов. Разрыв в 309,2 млн долларов означает, что инвестиционная программа финансируется не за счёт текущей деятельности, а за счёт других источников.
За последние 12 месяцев операционный денежный поток был 296,1 млн долларов, а капитальные затраты в одном только третьем квартале почти вдвое превысили этот годовой показатель. Такая нагрузка объясняет, почему чистый долг растёт: компания вкладывается в развитие быстрее, чем генерирует деньги.
Для акционера это означает, что свободный денежный поток остаётся отрицательным, и дивидендная база формируется не из свободного потока. Пока капитальные затраты превышают операционный поток, долг будет расти или оставаться высоким.
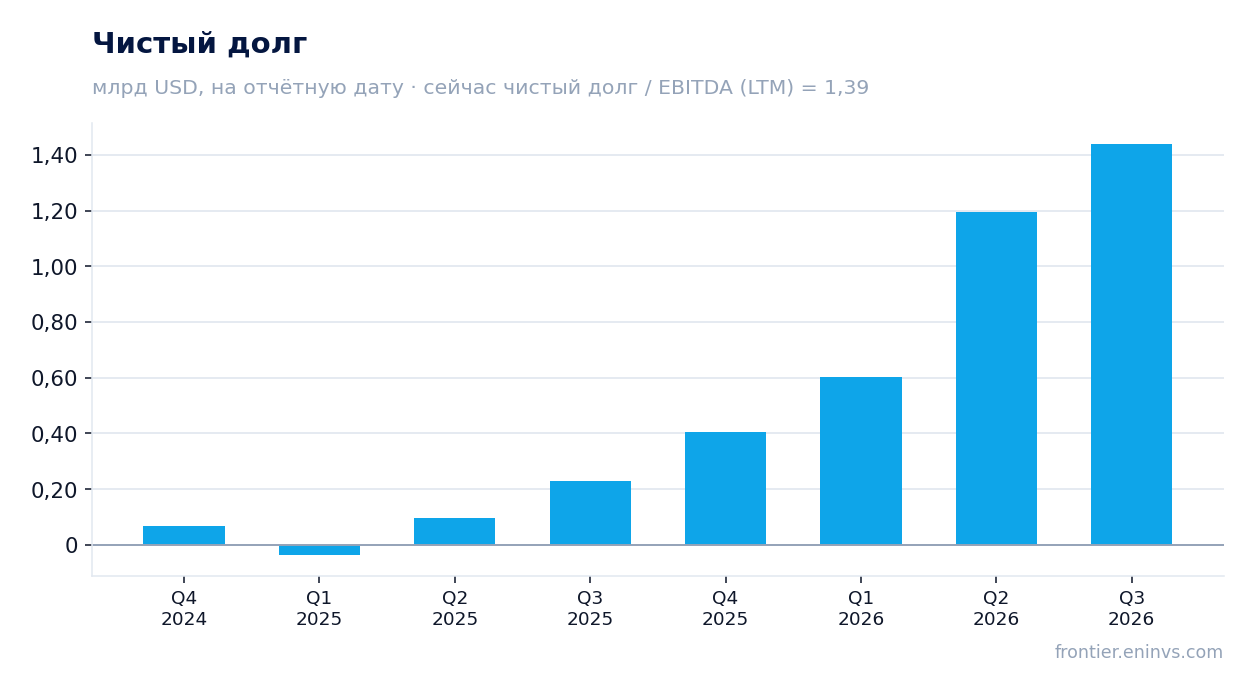
Чистый долг вырос с 0,2 млрд долларов на 30 сентября 2025 года до 1,4 млрд долларов на 30 сентября 2026 года
Чистый долг на 30 сентября 2026 года составил 1,44 млрд долларов. Годом ранее, на 30 сентября 2025 года, он был 0,2 млрд долларов, то есть за 12 месяцев вырос на 1,2 млрд. За второй квартал 2026 года долг увеличился с 1,2 млрд на 30 июня до 1,4 млрд на 30 сентября.
Соотношение чистого долга к EBITDA за последние 12 месяцев – 1,39. Это умеренный уровень для капиталоёмкой отрасли, но он отражает текущее состояние, а не динамику: в фактах нет более раннего значения этого коэффициента, поэтому нельзя утверждать, что нагрузка растёт или снижается.
Рост долга напрямую связан с капитальными затратами, которые в третьем квартале достигли 444,0 млн долларов. Если инвестиционная программа продолжится в том же объёме, долговая нагрузка останется значимой.
Соотношение чистого долга к EBITDA за последние 12 месяцев составляет 1,39 – это уровень, а не направление
Коэффициент чистый долг / EBITDA за последние 12 месяцев равен 1,39. Это означает, что долг покрывается годовой EBITDA в 1,035,6 млн долларов менее чем за полтора года. Для горнодобывающей компании это приемлемый уровень, но он не даёт информации о том, улучшается или ухудшается ситуация.
В фактах нет более раннего значения этого коэффициента, поэтому любые утверждения о росте или снижении нагрузки были бы домыслом. Можно лишь зафиксировать, что на конец сентября 2026 года долг в 1,39 раза превышал годовую EBITDA.
Уровень долга важен для оценки риска: при снижении цен на золото EBITDA может сократиться, и тогда коэффициент вырастет даже без новых заимствований.
Дивидендная доходность за последние 12 месяцев – лишь 0,72%, и выплата не является главным аргументом в пользу акции
Дивидендная доходность за последние 12 месяцев составляет 0,72%. Это низкий уровень, который не компенсирует риск, связанный с капиталоёмкостью и долгом. При рыночной капитализации 7 078,5 млн долларов выплаты за год составляют около 51 млн долларов.
Наша оценка дивиденда за текущий год исходит из того, что компания сохранит текущий размер выплат: свободный денежный поток отрицательный, и дивиденд финансируется не из него. Если капитальные затраты останутся на уровне 444,0 млн долларов в квартал, вероятность увеличения выплат невелика.
Доходность 0,72% значительно ниже ключевой ставки, поэтому для инвестора, ориентированного на доход, акция не представляет интереса. Дивиденд здесь – скорее дополнение к истории роста, чем основной мотив.
EV/EBITDA за последние 12 месяцев в 7,2 раза выше собственной трёхлетней средней в 6,2 раза, а модель портала даёт минус 29%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 7,2, тогда как его собственная трёхлетняя средняя – 6,2. Акция торгуется на 16% выше своей исторической оценки, что ограничивает потенциал роста. P/E за последние 12 месяцев равен 10,6, что не выглядит дорого, но EV/EBITDA учитывает долг, который вырос до 1,44 млрд долларов.
По модели портала, которая переоценивает EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, справедливая стоимость акции на 29% ниже текущей рыночной цены. Это наша собственная оценка, а не консенсус рынка.
Сочетание роста выручки и прибыли с дорогой оценкой и отрицательным свободным денежным потоком создаёт неоднозначную картину. Для пересмотра вердикта в сторону повышения нужен либо устойчивый рост EBITDA, либо снижение капитальных затрат.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 7,08 млрд USD |
| P/E (LTM) | 10,6 |
| EV/EBITDA (LTM) | 7,2 |
| P/B | 1,65 |
| Чистый долг / EBITDA | 1,39 |
| Операционный денежный поток (LTM) | 0,30 млрд |
| ROE | 6,8% |
| Дивидендная доходность (12 мес) | 0,7% |
| EV/EBITDA, среднее за 3 года | 6,2 |
Итог
Сильной стороной отчёта стал рост выручки до 511,9 млн долларов с ускорением до 19,1% и удвоение чистой прибыли до 118,0 млн. Однако этот результат достигнут при отрицательном свободном денежном потоке: капитальные затраты в 444,0 млн долларов более чем втрое превысили операционный поток. Чистый долг вырос до 1,44 млрд долларов, а дивидендная доходность остаётся низкой – 0,72%. Главный вопрос для держателя сейчас – сможет ли компания замедлить инвестиции и начать генерировать свободные деньги, не жертвуя ростом. До ответа на него акция выглядит нейтрально.
Перейти к финансовой карточке компании EGO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций