Evolution Petroleum: прибыль выросла на 35,7%, но её принёс не бизнес, а переоценка хеджей
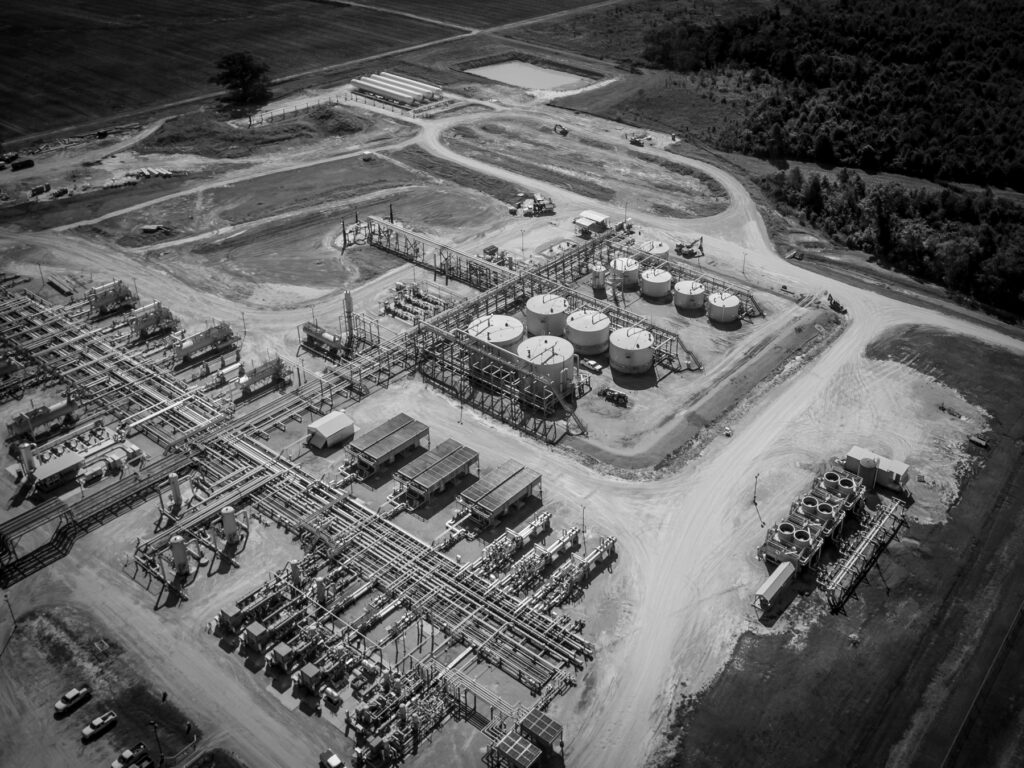
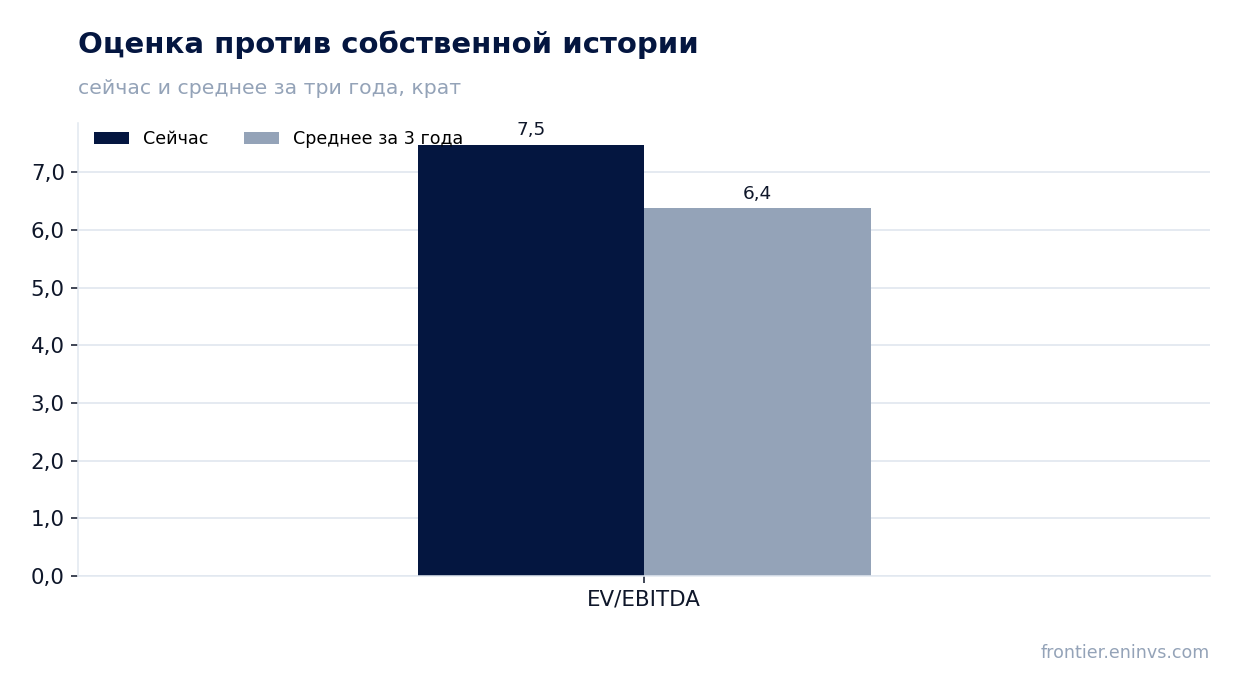
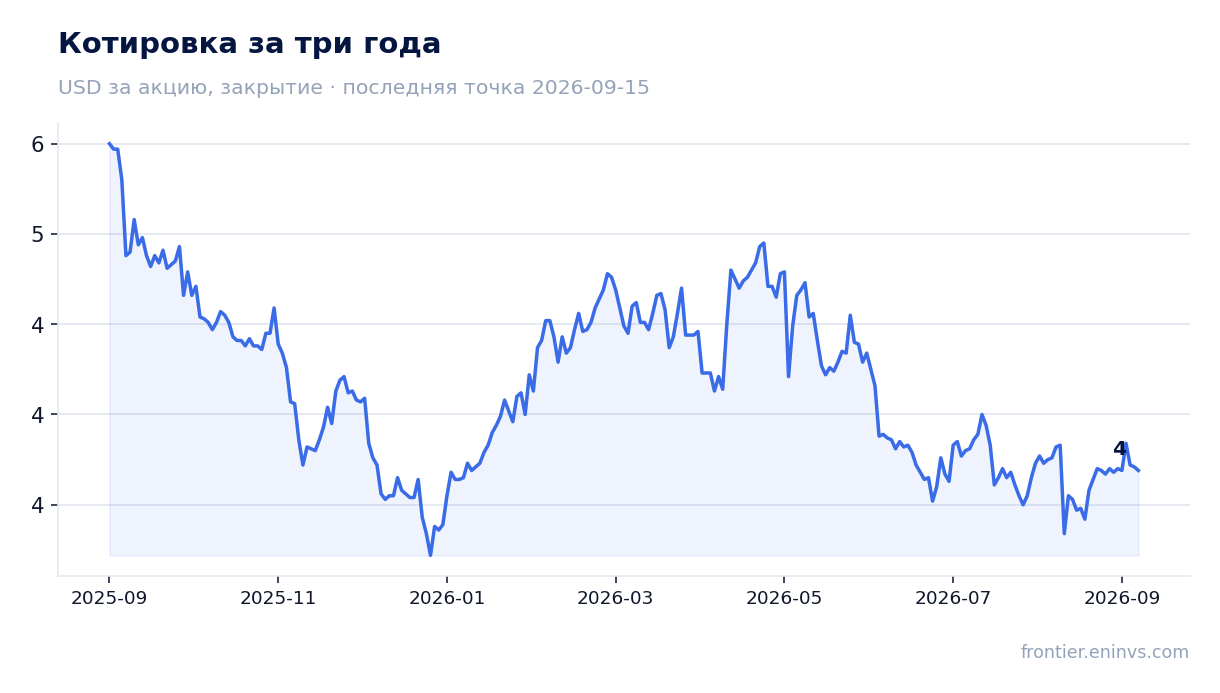
15 сентября Evolution Petroleum раскрыла результаты за четвёртый квартал 2026 финансового года. Выручка выросла на 17,1% год к году до 24,2 млн долларов, чистая прибыль – на 35,7% до 4,6 млн, но скорректированная EBITDA упала на 8,9% до 6,5 млн, а без разовой переоценки хеджей компания получила убыток 0,6 млн. При цене 3,71 доллара акция торгуется в 7,5 раза по EV/EBITDA против собственного трёхлетнего среднего 6,4, а дивидендная доходность 13% остаётся главным аргументом в пользу бумаги; с учётом этого оценка – нейтральная.
Главные тезисы
— Выручка выросла на 17,1% год к году, но её вытянули цены, а не объёмы: добыча упала на 4%
— Скорректированная EBITDA упала на 8,9%, и разрыв с прибылью объясняется разовой переоценкой хеджей
— Без разовой статьи компания получила убыток 0,6 млн долларов – это и есть реальная картина квартала
— Долг в 1,66 EBITDA LTM – умеренный, но ликвидность всего 13,9 млн долларов, а на 20 августа добавлено ещё 3,2 млн заимствований
— Дивиденд 0,12 доллара за квартал даёт 13% доходности, но выплаты в 4,3 млн превысили скорректированную прибыль
— Оценка в 7,5 EV/EBITDA выше собственного трёхлетнего среднего 6,4 – рынок уже закладывает успех пермской сделки
— Приобретение в Пермском бассейне за 16 млн долларов добавило 3 420 чистых роялти-акров и более 1 000 точек бурения
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q4 2025 | Q4 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,02 | 0,02 | +14,7% |
| EBITDA | 0,01 | 0,01 | -8,9% |
| Операционная прибыль | 0,00 | 0,00 | +71,9% |
| Чистая прибыль | 0,00 | 0,00 | +35,7% |
| Операционный денежный поток | 0,01 | 0,01 | -35,0% |
| Капзатраты | 0,01 | — | — |
| Рентабельность по EBITDA | 33,9% | 26,9% | -7,0 п.п. |
| Чистая маржа | 16,1% | 19,1% | +3,0 п.п. |
Выручка выросла на 17,1% год к году, но её вытянули цены, а не объёмы: добыча упала на 4%
Выручка за четвёртый квартал 2026 финансового года составила 24,2 млн долларов, что на 17,1% выше прошлогоднего уровня. Однако рост обеспечили исключительно цены: средняя реализованная цена выросла на 20% до 38,55 доллара за баррель нефтяного эквивалента, тогда как добыча снизилась на 4% до 6 901 баррелей в сутки.
Падение добычи объясняется эффектом высокой базы: в прошлом году квартал включал свежие скважины, которые затем вошли в естественное снижение. В отчёте прямо сказано, что год к году объёмы снизились из-за того, что эти скважины отработали ожидаемое падение в течение 2026 финансового года.
В поквартальном сравнении динамика лучше: выручка выросла на 20% к третьему кварталу, а добыча прибавила 3%. Это указывает на восстановление после проблем начала года, но год к году тренд остаётся отрицательным по объёмам.
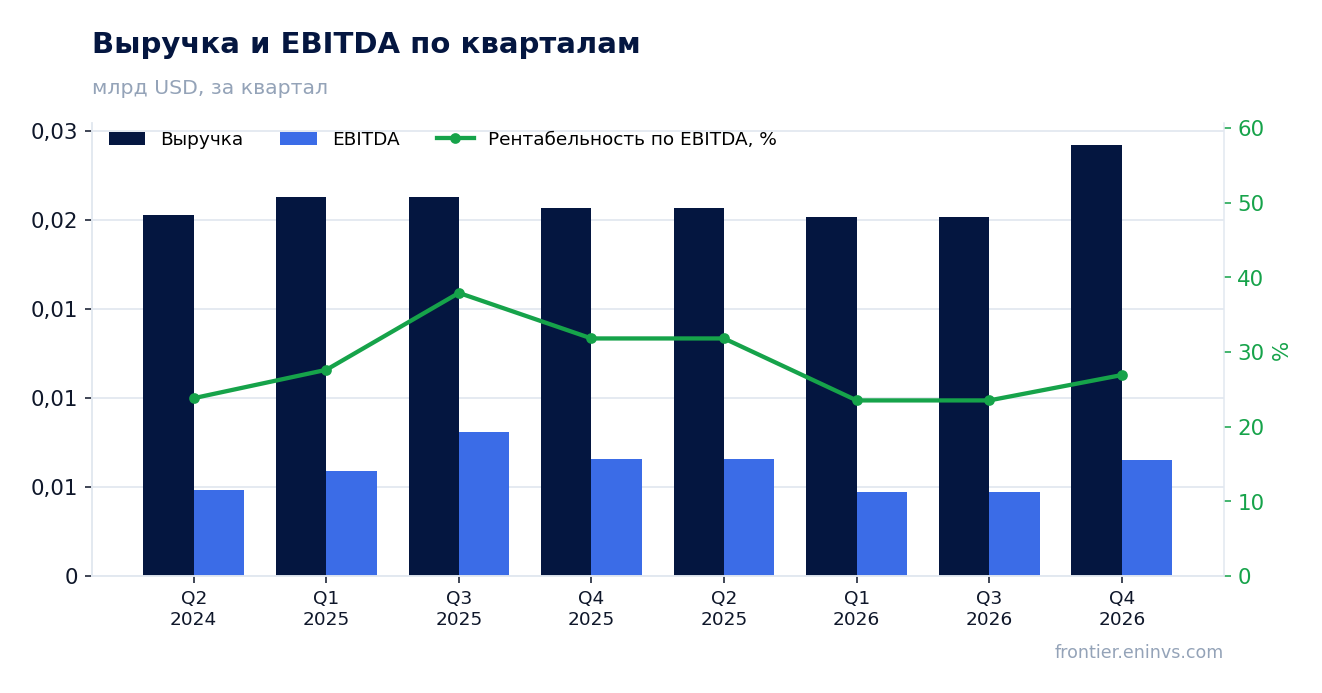
Скорректированная EBITDA упала на 8,9%, и разрыв с прибылью объясняется разовой переоценкой хеджей
Скорректированная EBITDA снизилась на 8,9% год к году до 6,5 млн долларов, а её маржа упала до 26,9% с 33,9% годом ранее. Причина – реализованные убытки по производным контрактам в текущем периоде против реализованных прибылей годом ранее, о чём прямо сказано в отчёте.
Разрыв между EBITDA и чистой прибылью создала неоперационная статья: переоценка хеджей принесла 2,6 млн долларов прибыли в этом квартале против 3,7 млн годом ранее. Именно она позволила чистой прибыли вырасти на 35,7% до 4,6 млн долларов при падающей операционной рентабельности.
Без этой статьи картина меняется: скорректированный чистый убыток составил 0,6 млн долларов против прибыли 1,1 млн годом ранее. То есть бизнес в отчётном квартале зарабатывал меньше, чем год назад, а рост чистой прибыли – следствие бухгалтерской переоценки, а не улучшения операций.
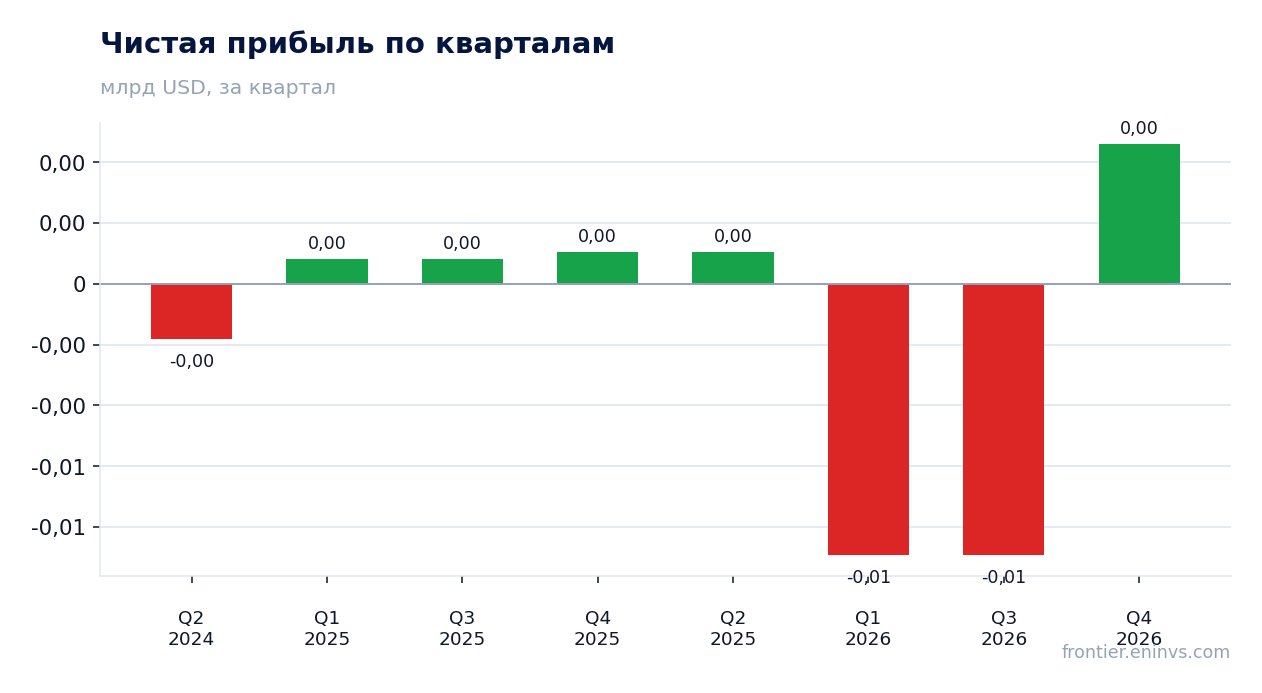
Без разовой статьи компания получила убыток 0,6 млн долларов – это и есть реальная картина квартала
Скорректированный убыток в 0,6 млн долларов против прибыли 1,1 млн годом ранее – ключевой факт отчёта. Он показывает, что операционная экономика ухудшилась: выручка выросла за счёт цен, но издержки и реализованные хеджи съели этот эффект.
Давление на издержки видно по статье lease operating costs: они выросли до 12,8 млн долларов с 11,4 млн годом ранее. Правда, прошлогодний квартал включал разовый кредит в 1,9 млн от оператора Barnett Shale, без которого удельные затраты были бы сопоставимы – 20,35 доллара за баррель против 20,25.
Таким образом, рост удельных затрат не является тревожным сигналом: без учёта прошлогоднего кредита они практически не изменились. Основное давление на прибыль оказали именно реализованные убытки по хеджам, а не ухудшение контроля над расходами.
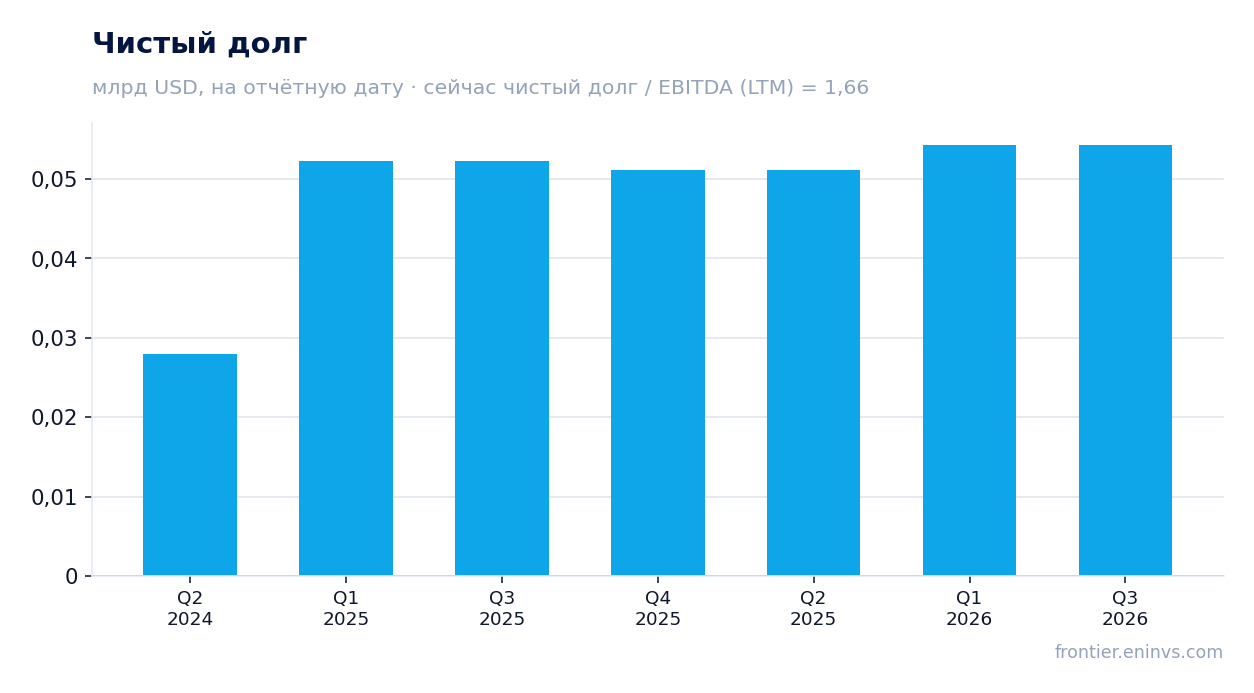
Долг в 1,66 EBITDA LTM – умеренный, но ликвидность всего 13,9 млн долларов, а на 20 августа добавлено ещё 3,2 млн заимствований
Чистый долг на конец июня составил 35,1 млн долларов, что соответствует 1,66 EBITDA за последние двенадцать месяцев. Это умеренный уровень, не создающий острого давления, но и не дающий большой свободы для манёвра.
Ликвидность выглядит ограниченной: денежные средства 6,1 млн, доступная кредитная линия 7,7 млн, итого 13,9 млн долларов. Этого немного для компании, которая одновременно платит дивиденды и финансирует приобретения.
После отчётной даты, 20 августа, компания закрыла покупку пермских активов за 16 млн долларов, профинансировав её на 12,8 млн за счёт размещения акций и на 3,2 млн за счёт дополнительных заимствований. С учётом этого долг вырос, а ликвидность про-форма оценивается примерно в 19 млн долларов.
Дивиденд 0,12 доллара за квартал даёт 13% доходности, но выплаты в 4,3 млн превысили скорректированную прибыль
Совет директоров 10 сентября объявил очередной квартальный дивиденд 0,12 доллара на акцию – 52-й подряд с декабря 2013 года. Выплата назначена на 30 сентября, а общая сумма дивидендов за квартал составила 4,3 млн долларов.
При цене 3,71 доллара годовая доходность достигает 13%, что существенно выше текущих ставок по депозитам и делает бумагу привлекательной для income-инвесторов. Однако устойчивость выплаты вызывает вопросы: за квартал компания вернула акционерам 4,3 млн, тогда как скорректированная чистая прибыль была отрицательной.
Покрытие дивиденда операционным денежным потоком остаётся достаточным: OCF за квартал составил 6,8 млн долларов, что покрывает выплату. Но с учётом капитальных затрат и приобретений свободный поток может быть близок к нулю или отрицательным, что заставляет финансировать выплаты частично за счёт заимствований.
Наша оценка: компания, вероятно, сохранит дивиденд на текущем уровне в 0,48 доллара в год, поскольку менеджмент подчёркивает приверженность возврату капитала. Однако если цены на нефть останутся слабыми или добыча продолжит падать, payout может стать неустойчивым, и тогда возможен пересмотр политики.
Оценка в 7,5 EV/EBITDA выше собственного трёхлетнего среднего 6,4 – рынок уже закладывает успех пермской сделки
Текущий мультипликатор EV/EBITDA LTM составляет 7,5, что выше собственного трёхлетнего среднего в 6,4. Это означает, что рынок оценивает компанию дороже, чем в среднем за последние три года, несмотря на падение скорректированной EBITDA.
Мультипликатор P/E LTM равен 83,5, что отражает низкую базу прибыли за последние двенадцать месяцев. Показатель ROE отрицательный – минус 20,4%, что связано с убытком в одном из кварталов.
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам и целевому EV/EBITDA, справедливая стоимость акции на 10% ниже текущей рыночной цены. Это не консенсус, а наша собственная оценка, и она указывает на ограниченный потенциал роста.
Приобретение в Пермском бассейне за 16 млн долларов добавило 3 420 чистых роялти-акров и более 1 000 точек бурения
20 августа Evolution закрыла приобретение минеральных и роялти-интересов в Пермском бассейне за 16 млн долларов. Сделка добавила 3 420 чистых роялти-акров, 832 добывающие скважины, 34 пробуренные, но незавершённые, и более 1 000 точек для будущего бурения.
Это приобретение не требует капитальных затрат со стороны Evolution, поскольку разработка ведётся операторами. Оно расширяет присутствие в одном из самых активных бассейнов США и создаёт дополнительный источник денежного потока без операционного риска.
Однако сделка увеличила долг: 3,2 млн долларов добавлено к кредитной линии, а остальное профинансировано размещением акций. Это размыло долю существующих акционеров, но сохранило баланс в приемлемых рамках.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,12 млрд USD |
| P/E (LTM) | 83,5 |
| EV/EBITDA (LTM) | 7,5 |
| P/B | 1,71 |
| Чистый долг / EBITDA | 1,66 |
| Операционный денежный поток (LTM) | 0,02 млрд |
| ROE | -20,4% |
| Дивидендная доходность (12 мес) | 13,0% |
| EV/EBITDA, среднее за 3 года | 6,4 |
Итог
Отчёт показал, что рост выручки и чистой прибыли обеспечен ценами и разовой переоценкой хеджей, а не улучшением операций. Скорректированная EBITDA упала на 8,9%, и без неоперационной статьи компания получила убыток. Дивиденд в 13% остаётся главной опорой для инвестора, но его покрытие вызывает вопросы при текущем уровне капитальных затрат и приобретений. Оценка в 7,5 EV/EBITDA выше собственного трёхлетнего среднего, а модель портала указывает на 10-процентный потенциал снижения. В итоге бумага выглядит нейтрально: дивидендная доходность привлекательна, но операционные и оценочные риски уравновешивают её.
Перейти к финансовой карточке компании EPM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций